
Wenn Sie als legaler Resident über eine Anstellung, die Selbstständigenversicherung RETA oder das Formular S1 abgesichert sind, deckt Sie das staatliche Gesundheitssystem (SNS) umfassend ab, und Sie müssen sich um monatliche Beiträge keine Gedanken mehr machen. Warten Sie noch auf Ihre Anmeldebescheinigung, sind selbstständig ohne RETA-Absicherung oder beantragen für ein Familienmitglied aus einem Nicht-EU-Land ein Visum, brauchen Sie jetzt eine private Krankenversicherung, die diesen Anforderungen genügt – mit dem convenio especial als langfristiger staatlicher Option, sobald Sie zwölf Monate legalen Aufenthalt nachweisen können.
Kurz gesagt:
- Die staatliche Gesundheitsversorgung über das SNS ist für Residenten mit Anstellung, RETA- oder S1-Absicherung kostenlos, doch die Wartezeiten für Facharzttermine können sich auf mehrere Monate erstrecken.
- Wer noch keine zwölf Monate legal in Spanien lebt, benötigt eine private Police ohne Zuzahlungen und Wartezeiten, um die Anforderungen des Konsulats bzw. der Anmeldung zu erfüllen.
- Private Krankenversicherungen ermöglichen einen schnelleren Zugang zu Fachärzten und Diagnostik, schließen aber häufig Zahnbehandlungen für Erwachsene aus, begrenzen die Kostenübernahme für psychologische Betreuung und berechnen Medikamente ohne die volle SNS-Bezuschussung.
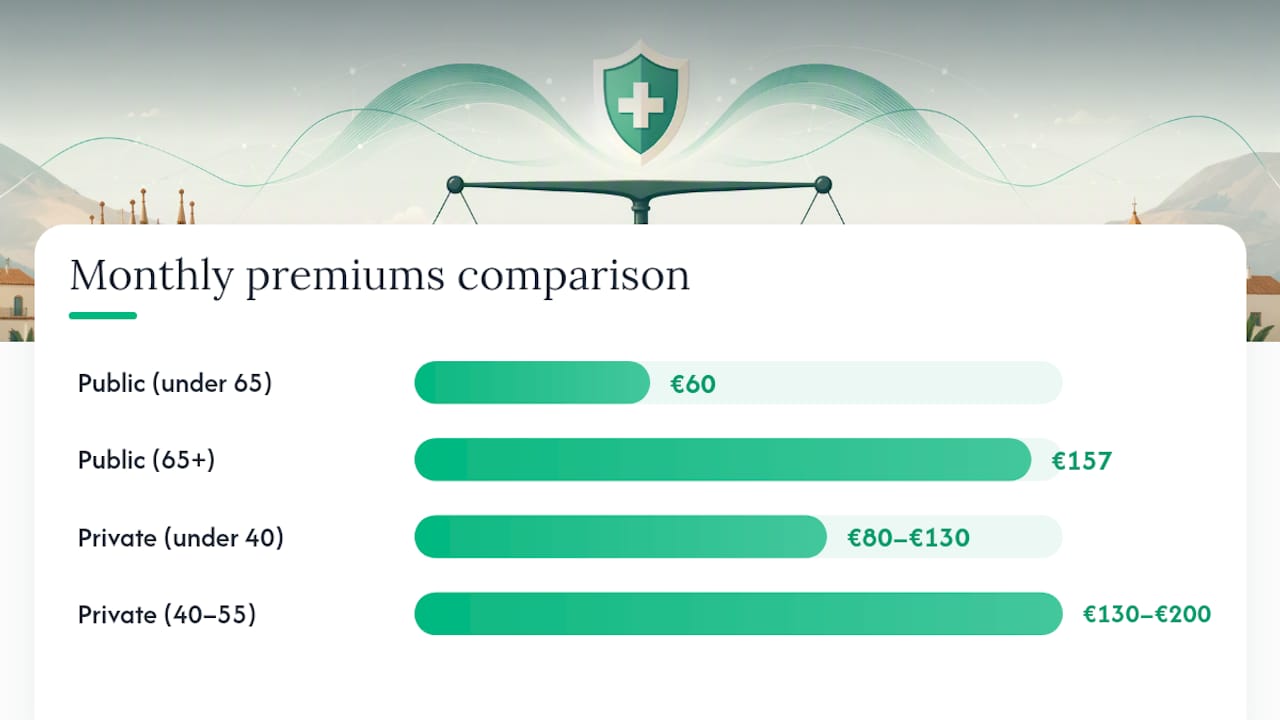
- Der convenio especial kostet für Residenten mit einem Jahr legalem Aufenthalt rund 60 € im Monat, während private Beiträge je nach Alter variieren und für unter 40-Jährige meist bei 80 bis 130 € beginnen.
- Vor Vertragsabschluss sollten Sie unbedingt das Kleingedruckte prüfen – Ausschlüsse, Zuzahlungen und das Ärztenetz –, insbesondere wenn es um Anmelde- bzw. Visumkonformität oder ergänzenden Gesundheitsschutz geht.
Spaniens Sistema Nacional de Salud (SNS) funktioniert nach dem Überweisungsprinzip, nicht nach dem Prinzip der freien Arztwahl. Sie melden sich bei einem Hausarzt (médico de cabecera) in Ihrem örtlichen Gesundheitszentrum an, und dieser Arzt entscheidet über nahezu alles, was über die medizinische Grundversorgung hinausgeht. Brauchen Sie einen Kardiologen? Dann erhalten Sie zunächst einen volante (Überweisungsschein). Die Notfallversorgung bildet die eine Ausnahme: Wer mit einem echten Notfall in der urgencias erscheint, wird sofort behandelt – unabhängig vom Aufenthaltsstatus.
Der Leistungsumfang des SNS ist wirklich breit gefächert. Er umfasst die Grundversorgung, fachärztliche Konsultationen nach Überweisung, Notfallbehandlung, Krankenhausaufenthalte und größere Operationen – ganz ohne den finanziellen Schock, der viele Neuankömmlinge aus Ländern mit versicherungsbasierten Systemen überrascht. WHO- und OECD-Bewertungen stufen Spaniens staatliches Gesundheitssystem sowohl bei den klinischen Ergebnissen als auch bei der Breite der Leistungen für Residenten regelmäßig unter den stärkeren Systemen Europas ein, wie Publikationen der WHO Europe zum Gesundheitssystem zeigen.
Der Zugang zum System hängt davon ab, über welchen Weg Sie hineinkommen:
Das Überweisungssystem funktioniert für chronische und routinemäßige Versorgung effizient, sorgt aber für Reibung bei allen, die es gewohnt sind, direkt einen Facharzttermin zu buchen. Die Wartelisten für nicht dringende Fälle sind die durchgängig größte Schwachstelle des SNS.
Die entscheidende Zahl: Die WHO-Dokumentation zum spanischen System stellt die hohe klinische Qualität nicht infrage, verspricht aber auch keine kurzen Wartezeiten – und unabhängige Marktdaten zum öffentlichen System zeigen, dass Wartezeiten für nicht dringende Facharzttermine häufig eher Monate als Wochen in Anspruch nehmen.
Die Zahnversorgung Erwachsener ist die zweite praktische Lücke, die man früh im Blick haben sollte. Das SNS deckt Zahnbehandlungen bei Kindern großzügig ab, betrachtet Zahnbehandlungen für Erwachsene – Füllungen, Kronen, Kieferorthopädie – jedoch weitgehend als Privatsache. Diese Unterscheidung überrascht viele neue Residenten, wenn sie einen vermeintlich gedeckten Termin buchen wollen.
Private Absicherung in Spanien löst genau das Problem, das im SNS systembedingt entsteht: die Wartezeit. Mit einer privaten Police buchen Sie in der Regel direkt einen Facharzttermin – ohne Überweisung vom Hausarzt und ohne hinter Notfällen anzustehen. Diagnostik wie MRT-Untersuchungen oder Blutbilder ist oft innerhalb weniger Tage statt Wochen verfügbar, und private Kliniken bieten meist Einzelzimmer, kürzere Aufnahmeprozesse und flexiblere Terminplanung als ihre öffentlichen Pendants.
Diese Geschwindigkeit hat allerdings Bedingungen, die Sie vor jeder Unterschrift genau lesen sollten:
Falls Sie sich als EU-Bürger:in bei der Anmeldung als Unionsbürger (Registro de ciudadano de la Unión) ausweisen müssen oder für ein Familienmitglied aus einem Nicht-EU-Land ein spanisches Visum beantragen – etwa für das Nicht-Erwerbsvisum, das Digital-Nomad-Visum oder eine andere Aufenthaltskategorie –, muss Ihre private Police eine klare Vorgabe erfüllen: keine Zuzahlungen und keine Wartezeiten (carencias), und zwar für die gesamte Gültigkeitsdauer. Konsulate und die Oficina de Extranjeros prüfen dies genau, und eine gewöhnliche Reise- oder Kurzzeitpolice erfüllt diese Anforderung nicht. Die anmelde- und visumkonforme Krankenversicherung von Insurancespain für Antragsteller des Nicht-Erwerbsvisums ist exakt auf diese Konsulatsstandards zugeschnitten, sodass Sie nicht selbst jedes Kleingedruckte der Versicherer prüfen müssen.
Praxistipp: Fragen Sie den Versicherer vor Abschluss jeder anmelde- oder visumkonformen Police ausdrücklich, ob die Klausel „sin copago, sin carencias" schriftlich im Vertrag steht. Mündliche Zusicherungen eines Vertriebsmitarbeiters helfen nicht weiter, wenn das Konsulat den Antrag wegen einer Formalie ablehnt.
Geld und Zeit sind für die meisten die zwei entscheidenden Faktoren – hier sehen Sie, wie beide tatsächlich aussehen.
Der convenio especial hat veröffentlichte, feste Beitragssätze und ist damit eine der wenigen verlässlichen Zahlen in diesem ganzen Vergleich. Nach dem aktuellen offiziellen Tarif kostet er rund 60 € im Monat für unter 65-Jährige und 157 € im Monat ab 65 Jahren. Dafür erhalten Sie das vollständige Basisleistungspaket des SNS, ohne Zuzahlungen und ohne Wartezeiten, sobald Sie die Voraussetzung von einem Jahr ununterbrochenem legalem Aufenthalt erfüllt haben.
Private Beiträge bewegen sich auf einer ganz anderen Skala und hängen von Alter, Gesundheitsvorgeschichte und dem gewünschten Leistungsumfang ab:
Dies sind marktübliche Bandbreiten und keine festen Tarife; sie variieren je nach Versicherer und Leistungsumfang und dienen daher eher der groben Orientierung als einem verbindlichen Angebot.
Beim Tempo unterscheiden sich die beiden Systeme wirklich deutlich. Ein Hausarzttermin ist in beiden Systemen meist schnell zu bekommen, oft noch am selben oder nächsten Tag. Danach wird die Lücke größer: Überweisungen zu Dermatologie oder Orthopädie im öffentlichen System können je nach Region Wochen bis wenige Monate dauern, bei der Kardiologie ist es ähnlich. Private Absicherung verkürzt das meist auf wenige Tage. Bei der Notfallversorgung gleichen sich die Systeme an: Die urgencias behandelt echte Notfälle sofort, egal ob Sie gesetzlich, privat oder gar nicht versichert sind, denn die Triage in Spanien richtet sich nach klinischer Dringlichkeit, nicht nach dem Versicherungsstatus.
Klären Sie zunächst, welcher dieser Punkte auf Sie zutrifft, bevor Sie irgendetwas abschließen – die falsche Reihenfolge kostet unnötig Geld und Zeit.
Viele Auswanderer betrachten Schritt vier bewusst als Übergangslösung und behalten eine konforme private Police, bis sie Anspruch auf den convenio especial haben oder eine Arbeitsstelle mit automatischem SNS-Zugang finden. Die frühzeitige Anmeldung im padrón spielt dabei eine wichtige Rolle: Sie ist oft der eine Schritt, der sowohl die Anspruchsberechtigung für den convenio als auch eine Reihe weiterer Aufenthaltsverfahren freischaltet – warten Sie also nicht bis zuletzt damit.
Welcher Weg auch immer auf Sie zutrifft: Die urgencias fragt nie zuerst nach Ihrer Versicherungskarte. Notfallbehandlung steht in Spanien jedem offen, ob versichert oder nicht.
Drei spanische Versicherungsbegriffe entscheiden darüber, ob eine Police im Alltag wirklich nützt – und keiner von ihnen taucht im Beitrag auf den ersten Blick auf.
Carencias sind Wartezeiten, bevor bestimmte Behandlungen erstattet werden – bei Standardpolicen oft drei Monate für allgemeine Versorgung, bis zu einem Jahr oder länger für Leistungen wie Geburt oder größere Operationen. Copagos sind Zuzahlungen, ein fester Betrag pro Konsultation oder Behandlung, auch bei laufender Deckung. Cuadro médico ist das vom Versicherer anerkannte Netz aus Ärzten und Kliniken; verlassen Sie dieses Netz, zahlen Sie oft den vollen Preis selbst vor und erhalten – falls überhaupt – nur eine Teilerstattung.
Diese Begriffe führen im Alltag zu weiteren Ausschlüssen, die über die bereits genannten hinausgehen:
Praxistipp: Stellen Sie Ihrem Versicherer vor der Unterschrift drei direkte Fragen: Wie lange ist die carencia-Frist für die Behandlungen, die ich voraussichtlich am ehesten brauche? Ist mein aktueller Hausarzt oder Facharzt im cuadro médico enthalten? Und was genau ist von der zuzahlungsfreien Behandlung ausgeschlossen? Berater sind sich weitgehend einig, dass diese Bedingungen für den Alltagsnutzen wichtiger sind als der Preis auf dem Angebot.
Gehen Sie diese Schritte der Reihe nach durch – so grenzen Sie die Entscheidung schneller ein, als wenn Sie direkt Preise vergleichen.
| Profil | Wahrscheinlich beste Option |
|---|---|
| Angestellt oder selbstständig (RETA) | SNS über Arbeitsbeiträge; privat optional für mehr Tempo |
| EU-/EWR-Rentner:in mit S1-Anspruch | SNS über S1; privat optional für Zahn/Zusatzleistungen |
| Kürzlich angekommen, unter einem Jahr Aufenthalt | Jetzt eine konforme private Police |
| Langfristig ansässig, nicht angestellt | Convenio especial, sobald anspruchsberechtigt |
| Familie mit Kindern, die regelmäßige Kinderarzt- und Zahnbehandlungen brauchen | SNS für die Grundversorgung, privat/Zahnzusatz für Lücken |
Stellen Sie jedem Versicherer oder Makler beim Abschluss diese Fragen: Was ist von der zuzahlungsfreien Behandlung ausgeschlossen? Ist mein nächstgelegener Facharzt im cuadro médico enthalten? Und erfüllt diese Police die Anforderungen für die Anmeldung bzw. ein Visum, falls ich das noch brauche?
Insurancespain vergleicht Policen von über 11 führenden Versicherern, darunter Mapfre und Allianz, sodass Sie spanische Vertragsunterlagen nicht allein übersetzen oder raten müssen, ob ein Tarif den Konsulatsstandards entspricht. Das deutschsprachige Beraterteam prüft vor Vertragsabschluss, ob eine anmelde- oder visumkonforme Police wirklich ohne Zuzahlungen und Wartezeiten auskommt – ein Punkt, der wichtiger ist, als den meisten Antragstellern bewusst ist, bis ein Konsulat die Lücke bemängelt.
Da der Makler seine Provision vom Versicherer erhält und Ihnen keine Gebühr berechnet, kostet der Vergleich nichts im Voraus. Das zählt besonders, wenn Sie den Zeitpunkt für den convenio especial gegen eine private Übergangspolice abwägen – bei der falschen Reihenfolge zahlen Sie womöglich für eine Deckung, die Sie gar nicht gebraucht hätten, oder verpassen eine Anforderung völlig.
Junge Berufstätige mit RETA-Status brauchen selten mehr als eine Zahnzusatzversicherung, da der arbeitsbedingte SNS-Zugang das Tempoproblem bei planbaren Eingriffen bereits löst. Familien, die Kinderarzttermine und Facharztüberweisungen jonglieren, profitieren am meisten von SNS plus einem moderaten privaten Zusatz oder Zahnzusatz. Rentner:innen mit S1-Absicherung gewinnen meist mehr durch eine ergänzende Absicherung bei Psychologie und Zahnbehandlung als durch einen kompletten Ersatz des SNS.
Bewahren Sie digitale Kopien Ihres padrón-Zertifikats und des S1-Formulars auf – Sie werden sie immer wieder brauchen. Und prüfen Sie das cuadro médico immer vor der Unterschrift, nicht erst, wenn Ihr erster Termin abgelehnt wird.
— Jake
Insurancespain ist die praktische Alternative dazu, wochenlang selbst Versicherungsbedingungen zu vergleichen: An einem Ort werden über 11 führende Anbieter gegenübergestellt, sodass Sie echte no-copago-, no-carencia-Optionen für die Anmelde- bzw. Visumkonformität sehen, ohne sich durch rein spanischsprachige Vertragstexte zu arbeiten.

Ob Sie eine Übergangspolice brauchen, während Ihre Aufenthaltszeit auf die Anspruchsberechtigung für den convenio especial zuläuft, oder eine umfassende private Absicherung neben dem SNS-Zugang suchen: Das deutschsprachige Beraterteam prüft das Kleingedruckte für Sie und weist auf alles hin, was ein Konsulat ablehnen könnte. Der Vergleich selbst ist kostenlos, da Insurancespain auf Provisionsbasis vom Versicherer arbeitet und Ihnen keine Gebühr berechnet. Holen Sie sich einen kostenlosen Vergleich der führenden Krankenversicherer Spaniens und sichern Sie sich eine passende Police vor Ihrem nächsten Termin oder Ihrer nächsten Frist.
Für die genauen Anspruchsvoraussetzungen und die aktuellen Beiträge des convenio especial lohnt sich ein direkter Blick auf die offiziellen Seiten des Ministerio de Sanidad, da Beiträge und Voraussetzungen regelmäßig aktualisiert werden. WHO Europe und die OECD bieten unabhängige Einschätzungen zur Leistungsfähigkeit des SNS, während Makler wie Insurancespain dabei helfen, diese Regeln in eine konkrete Entscheidung zu übersetzen.
Dieser Artikel bietet allgemeine Informationen und ersetzt keine Beratung durch einen qualifizierten Arzt. Wenden Sie sich für Ihre persönliche Situation an eine qualifizierte Fachperson im Gesundheitswesen, bevor Sie hierauf basierende Entscheidungen treffen.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


