

Expats: Wartezeiten bei der Krankenversicherung in Spanien, Visa und Krebs-Regel
Ja, fast jede private Krankenversicherung in Spanien enthält Wartezeiten, sogenannte carencias, für nicht dringende Behandlungen. Notfallbehandlungen sind in der Regel ab dem ersten Versicherungstag gedeckt. Die typischen carencias variieren je nach Leistung, und Antragsteller für ein Visum benötigen häufig eine Police ganz ohne Wartezeiten. Wenn Sie eine Krebserkrankung in der Vorgeschichte haben, kann das Real Decreto-ley 5/2023 inzwischen zu Ihren Gunsten wirken.
Kurz gefasst:
- Die meisten privaten Krankenversicherungen in Spanien haben je nach Komplexität der Behandlung Wartezeiten von 3 bis 10 Monaten, wobei Notfallbehandlungen in der Regel sofort gedeckt sind.
- Für Visumanträge werden Krankenversicherungen ohne Wartezeiten benötigt, mit ausdrücklicher Formulierung wie „sin carencia“, und die Zulassung des Versicherers in Spanien muss anerkannt sein.
- Die Wartezeit für Krebsüberlebende wurde nach abgeschlossener Radikalbehandlung auf fünf Jahre verkürzt, allerdings nur, wenn die Police nach Juni 2023 abgeschlossen wurde und geeignete medizinische Nachweise vorgelegt werden.
- Fordern Sie vor dem Abschluss stets eine schriftliche Bestätigung der carencia-Fristen an und prüfen Sie die Formulierung der Police, um eine Ablehnung oder Deckungslücken im Visumverfahren zu vermeiden.
- Versicherer bieten mitunter Tarife ohne Wartezeit gegen einen höheren Beitrag an; ein Vergleich dieser Optionen ist bei dringendem oder visumbezogenem Versicherungsbedarf unerlässlich.
Inhaltsverzeichnis
- Was bedeutet „Wartezeit“ bei der spanischen Krankenversicherung?
- Wie lang sind typische Wartezeiten bei der Krankenversicherung in Spanien?
- Benötigen Visumanträge Policen ohne Wartezeiten?
- Was ist das Recht auf Vergessenwerden für Krebsüberlebende?
- Wie können Sie Ihre Wartezeit prüfen oder verkürzen?
- Was tun, wenn Sie mit der Entscheidung Ihres Versicherers nicht einverstanden sind?
- Was Insurance Spain bei Expats am häufigsten falsch laufen sieht
- Holen Sie sich eine in Spanien zugelassene Police mit der richtigen Formulierung
- Quellen
- FAQ
Was bedeutet „Wartezeit“ bei der spanischen Krankenversicherung?
Eine carencia ist ein fester, im Versicherungsvertrag festgelegter Zeitraum, in dem der Versicherer eine bestimmte Behandlungsart nicht bezahlt, obwohl Ihr Versicherungsschutz bereits aktiv ist. Sie beginnt mit dem Datum, an dem die Police in Kraft tritt, oder mit dem Datum, an dem eine neue Person oder eine neue Leistung zu einer bestehenden Police hinzugefügt wird. Schließen Sie im Januar eine Police mit sechs Monaten carencia für bildgebende Diagnostik ab, können Sie erst im Juli ein MRT geltend machen, obwohl Ihr Beitrag von Anfang an fällig war.
Das ist ein anderer Mechanismus als ein Ausschluss oder eine Klausel zu Vorerkrankungen. Ein Ausschluss nimmt eine Leistung dauerhaft aus dem Versicherungsschutz heraus, unabhängig davon, wie lange Sie die Police bereits halten. Eine Vorerkrankungsklausel betrifft etwas, das vor Vertragsabschluss bestand und das die Versicherer separat über den Gesundheitsfragebogen bei der Antragstellung prüfen, den Sie wahrheitsgemäß beantworten müssen. Machen Sie bei diesem Fragebogen falsche Angaben, kann der Versicherer die gesamte Police später für nichtig erklären – Wartezeit hin oder her.
Versicherer nutzen carencias, um zu verhindern, dass jemand die Woche vor einer größeren Operation eine Police abschließt und sie die Woche danach wieder kündigt. Bestimmte Leistungen sind meist von Anfang an ausgenommen:
- Unfälle und Notfälle, die eine sofortige Behandlung erfordern.
- Lebensbedrohliche Zustände, die eine dringende Krankenhausaufnahme erfordern.
- Bei vielen Policen die hausärztliche Konsultation bei einer neuen Erkrankung.
Prüfen Sie stets die Vertragsformulierung, statt es anzunehmen; „Notfall“ wird von Vertrag zu Vertrag unterschiedlich definiert.
Wie lang sind typische Wartezeiten bei der Krankenversicherung in Spanien?
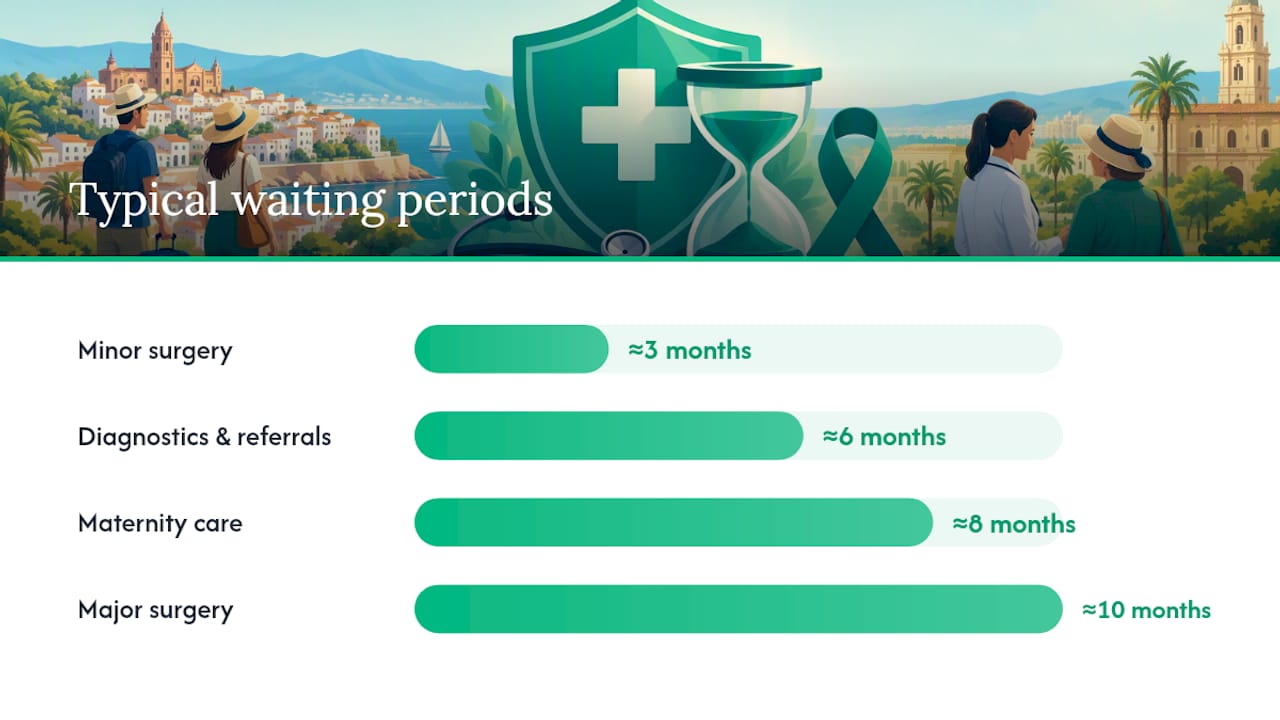
Wartezeiten richten sich nach der Komplexität und den Kosten der jeweiligen Behandlung, und das Muster ist am Markt recht einheitlich. Kleinere Eingriffe haben kurze carencias; alles mit Krankenhausaufenthalt, Facharztbeteiligung oder geplanter Entbindung braucht länger, bis es freigeschaltet ist.
Typische Richtwerte, die Versicherer üblicherweise anwenden:
- Kleinere Eingriffe (ambulante Eingriffe, kleinere Operationen): rund 3 Monate.
- Diagnostische Untersuchungen und Facharztüberweisungen (Scans, Facharzttermine): rund 6 Monate.
- Schwangerschaftsvorsorge (geplante Schwangerschaft und Entbindung): rund 8 Monate.
- Größere Operationen und komplexe Therapien (onkologische Behandlung, orthopädische Operationen, Langzeitrehabilitation): rund 10 Monate.
Praxistipp: Das sind typische Richtwerte aus Branchenerklärungen, kein festgeschriebenes Gesetz. Zwei Versicherer können für dieselbe Behandlung unterschiedliche carencias festlegen. Fordern Sie deshalb vor der Unterschrift immer die Wartezeitenübersicht schriftlich an, nicht erst danach.
Die Logik hinter der Staffelung ist einfach. Ein kleinerer Eingriff bedeutet für den Versicherer ein geringes finanzielles Risiko, sodass eine kurze carencia ausreicht, um opportunistischen Vertragsabschluss abzuschrecken. Entbindung und größere Operationen stellen dagegen weitaus größere, nahezu sichere Zahlungen dar, sobald sie geltend gemacht werden, weshalb Versicherer die Wartezeit verlängern, um dieses Risiko über eine längere Beitragshistorie zu verteilen.
Unabhängig von der Leistung stehen dringende Behandlungen und Notfälle außerhalb dieses Systems. Werden Sie nach einem Unfall oder einer plötzlichen medizinischen Krise eingeliefert, gelten Wartezeiten in der Regel nicht – bestätigen Sie das aber ausdrücklich in Ihrem Vertrag, statt es aus einer Werbebroschüre anzunehmen.
Benötigen Visumanträge Policen ohne Wartezeiten?
Bei spanischen Aufenthaltsvisa hören Wartezeiten auf, eine persönliche Unannehmlichkeit zu sein, und werden zu einem rechtlichen Hindernis. Anträge für ein Visum für nicht erwerbstätige Personen sowie viele Checklisten für das Digital-Nomad-Visum verlangen eine private Krankenversicherung ohne Wartezeiten, ohne Selbstbeteiligung und ohne Zuzahlung, entsprechend dem Leistungsumfang des öffentlichen Gesundheitssystems. Eine Police, die technisch hervorragend ist, aber eine sechsmonatige carencia für Diagnostik enthält, wird in der Regel rundweg abgelehnt.
Konsulate prüfen die konkrete Formulierung auf der Versicherungsbescheinigung selbst, nicht in der Produktbroschüre. Achten Sie bei der Zusammenstellung Ihrer Unterlagen auf folgende Punkte:
- Zulassung des Versicherers in Spanien, die bestätigt, dass das Unternehmen im spanischen Markt rechtmäßig Risiken versichern darf.
- Namentlich genannte versicherte Personen, die genau mit den Passdaten übereinstimmen, sowie das Versicherungsgebiet und Gültigkeitsdaten, die den gesamten Visumzeitraum abdecken.
- Ausdrückliche Formulierung, die „sin copago“ (keine Zuzahlung) und „sin carencia“ (keine Wartezeit) bestätigt, in diesen oder gleichwertigen Worten.
Drei Fehler führen zu den meisten Ablehnungen. Antragsteller reichen eine Broschüre oder einen App-Screenshot statt einer formellen Bescheinigung ein. Sie schließen eine reine Erstattungspolice für Reisen ab, die Sie erst nach der Behandlung entschädigt, statt direkten Zugang zu einem spanischen Leistungserbringer zu gewähren. Oder sie wählen einen Versicherer, der in Spanien nicht zugelassen ist, egal wie bekannt er anderswo sein mag. Konsulate legen mehr Gewicht auf die Formulierung der Bescheinigung als auf Werbeaussagen, und eine nicht zugelassene oder rein erstattungsbasierte Police ist einer der häufigsten Gründe, warum eine Visumakte zurückgeschickt wird.
Was ist das Recht auf Vergessenwerden für Krebsüberlebende?
Das Real Decreto-ley 5/2023 hat den derecho al olvido oncológico, das Recht auf Vergessenwerden für ehemalige Krebspatienten, ab Juni 2023 in das spanische Versicherungsrecht eingeführt. Die Regelung besagt, dass eine Krebserkrankung in der Vorgeschichte nicht mehr gegen jemanden verwendet werden darf, wenn er eine Radikalbehandlung abgeschlossen hat und über einen bestimmten krankheitsfreien Zeitraum krankheitsfrei geblieben ist – etwa bei der Beantragung oder Verlängerung einer Lebens- oder Krankenversicherung. Die eigene Ankündigung des Gesundheitsministeriums beschreibt dies als das Schließen einer Lücke, durch die Überlebende noch lange nach ihrer Genesung mit dauerhaften Zuschlägen oder Ausschlüssen konfrontiert waren.
Die Regelung hat Grenzen. Sie gilt speziell für den krankheitsfreien Zeitraum nach einer Radikalbehandlung, und die eigenen Leitlinien der DGSFP legen fest, wie diese Fünfjahresfrist berechnet wird und wie sie sich nicht nur auf Neuabschlüsse, sondern auch auf Vertragsverlängerungen auswirken soll.
Bei Verträgen, die vor dem 30. Juni 2023 abgeschlossen wurden, greift das Gesetz nicht automatisch. UNESPA, der spanische Versicherungsverband, hat einen freiwilligen Leitfaden guter Praxis veröffentlicht, der die Mitgliedsversicherer auffordert, ältere Policen einzeln zu prüfen und Zuschläge oder Ausschlüsse aufzuheben, sobald ein Überlebender den Nachweis der Fünfjahresschwelle erbringt.
Wenn dies auf Sie zutrifft:
- Sammeln Sie ärztliche Berichte, die Diagnose, Abschlussdatum der Behandlung und krankheitsfreien Status bestätigen.
- Schreiben Sie Ihrem Versicherer unter Berufung auf das Real Decreto-ley 5/2023 und fordern Sie eine formelle Überprüfung Ihrer Vertragsbedingungen an.
- Wenn der Versicherer ohne Begründung ablehnt oder verzögert, ist der DGSFP-Beschwerdeweg weiter unten Ihr nächster Schritt.
Wie können Sie Ihre Wartezeit prüfen oder verkürzen?
Bevor Sie irgendetwas unterschreiben, bitten Sie den Versicherer um eine schriftliche Übersicht der carencias für jede wichtige Leistungskategorie, nicht nur um eine mündliche Zusammenfassung aus einem Verkaufsgespräch. Verlangen Sie die genaue Formulierung der Bescheinigung, die Sie für einen Visumantrag benötigen: „sin carencia“, „sin copago“ und die Bestätigung der spanischen Zulassung.
Drei praktische Schritte verringern das Risiko einer bösen Überraschung später:
- Fordern Sie die vollständige carencia-Tabelle schriftlich an, bevor Sie etwas bezahlen, und vergleichen Sie sie Zeile für Zeile mit einem konkurrierenden Angebot.
- Fragen Sie ausdrücklich, ob es ein Produkt ohne Wartezeit gibt, das zu Ihrer Situation passt. Solche Tarife gibt es auf dem spanischen Markt, üblicherweise gegen einen höheren Beitrag, und sie sind der Standardweg für Visumantragsteller, die nicht monatelang auf den Versicherungsschutz warten können.
- Lassen Sie die Formulierung von einem zweisprachigen Versicherungsmakler prüfen, statt sich auf eine übersetzte Broschüre zu verlassen, besonders wenn Deutsch – oder eine andere Sprache als Spanisch – Ihre Muttersprache ist und die Vertragsunterlagen Dutzende Seiten umfassen.
Praxistipp: Ein Tarif ohne Wartezeit kostet fast immer mehr und bietet mitunter ein kleineres Krankenhausnetz als ein Standardtarif mit carencias. Entscheiden Sie, welcher Kompromiss für Sie wichtiger ist: jetzt mehr zu zahlen für sofortigen direkten Zugang, oder einen günstigeren Tarif zu wählen und die carencia für nicht dringende Behandlungen abzuwarten.
Was tun, wenn Sie mit der Entscheidung Ihres Versicherers nicht einverstanden sind?
Beginnen Sie mit einer formellen schriftlichen Beschwerde beim Kundenservice oder der Beschwerdeabteilung des Versicherers, unter Angabe Ihrer Policennummer und der konkret strittigen Klausel. Spanische Versicherer müssen in der Regel innerhalb einer festgelegten Frist antworten, und ihre Antwort sollte die Entscheidung schriftlich erläutern, nicht nur telefonisch.
Bleibt die Antwort unbefriedigend oder aus, ist der nächste Schritt die spanische Versicherungsaufsicht, die Dirección General de Seguros y Fondos de Pensiones (DGSFP), die Verbraucherbeschwerden gegen im spanischen Markt tätige Versicherer bearbeitet. Realistische Ergebnisse sind eine Neubewertung Ihres Falls oder eine formelle Entscheidung darüber, ob der Versicherer den Vertrag korrekt angewendet hat, wobei die DGSFP ein Unternehmen nicht zwingen kann, eine Leistung zu zahlen, die es für vertraglich unbegründet hält.
Sammeln Sie vor der Eskalation:
- Ihre vollständige Vertragsformulierung und jede ausgestellte Bescheinigung.
- Ärztliche Berichte, die für den strittigen Anspruch relevant sind.
- Sämtliche schriftliche Korrespondenz mit dem Versicherer, einschließlich Datumsangaben.
Was Insurance Spain bei Expats am häufigsten falsch laufen sieht
Kunden gehen häufig davon aus, dass eine Police visumtauglich ist, weil sie „umfassend klingt“, ohne auf der Bescheinigung selbst nach der ausdrücklichen Formulierung „sin carencia“ zu suchen. Wir helfen Kunden dabei, die Vertragsformulierung mit den Anforderungen des Konsulats abzugleichen, bevor sie einreichen – das erspart Verzögerungen, die im Antragsverfahren Wochen kosten können.
— Jake
Holen Sie sich eine in Spanien zugelassene Police mit der richtigen Formulierung
Sich durch carencia-Tabellen, Formulierungen von Bescheinigungen und die spanische Zulassung auf einem Dutzend Versichererseiten zu wühlen, ist genau die Art von Aufgabe, die ein Wochenende frisst und Sie am Ende trotzdem unsicher zurücklässt. Insurancespain vergleicht private Krankenversicherungsoptionen bei mehr als 11 führenden spanischen Versicherern auf Deutsch und prüft Wartezeiten, Zuzahlungsbedingungen und die Formulierung der Bescheinigung daran, was Ihr Visumantrag oder Ihr Konsulat tatsächlich verlangt, statt an dem, was eine Broschüre verspricht.
Der Ablauf ist kostenlos und unverbindlich: Sie sagen uns, wofür Sie Versicherungsschutz benötigen – sei es für einen Antrag auf ein Visum für nicht erwerbstätige Personen, ein Digital-Nomad-Visum oder einfach einen besseren laufenden Versicherungsschutz –, und unser zweisprachiges Team prüft das Kleingedruckte, damit Sie es nicht selbst tun müssen. Wenn Sie unsicher sind, ob die Formulierung Ihrer aktuellen Police ein Konsulat zufriedenstellt, oder einen direkten Vergleich von Tarifen ohne Wartezeit wünschen, holen Sie sich ein kostenloses Angebot über Insurancespain ein und lassen Sie Ihre Unterlagen prüfen, bevor Sie sie einreichen.
Dieser Artikel enthält allgemeine Informationen und ersetzt keine Beratung durch eine qualifizierte Ärztin oder einen qualifizierten Arzt. Besprechen Sie Ihre persönliche Situation mit einer qualifizierten medizinischen Fachkraft, bevor Sie hier Gelesenes umsetzen.
Quellen
- DGSFP — FAQs zum derecho al olvido oncológico
- UNESPA-Leitfaden guter Praxis zum Recht auf Vergessenwerden
- Pressemitteilung des Gesundheitsministeriums zum derecho al olvido oncológico
- VisaFact: Erklärung der Anforderungen an die Visums-Krankenversicherung
FAQ
Wie lang ist die typische Wartezeit für Gesundheitsleistungen in Spanien?
Bei privaten Versicherungen variieren die Wartezeiten je nach Leistung: typischerweise 3 Monate für kleinere Eingriffe, 6 Monate für Diagnostik und Facharztüberweisungen, 8 Monate für Schwangerschaftsvorsorge und bis zu 10 Monate für größere Operationen. Notfallbehandlungen sind in der Regel ab dem ersten Tag Ihrer Police gedeckt, sodass die Wartezeit nur für geplante, nicht dringende Behandlungen gilt.
Welche Krankenversicherung hat die kürzeste Wartezeit?
Manche Versicherer in Spanien bieten Policen ganz ohne Wartezeit an, üblicherweise gegen einen höheren Beitrag, vor allem für Visumantragsteller, die sofort vollen Versicherungsschutz benötigen. Insurancespain vergleicht diese Tarife ohne carencia mit Standardtarifen, damit Sie den Preisunterschied gegen die Geschwindigkeit des Zugangs abwägen können.
Was bedeutet „Wartezeit“ bei der Krankenversicherung?
Eine Wartezeit, oder carencia, ist ein festgelegter Zeitraum nach Beginn Ihrer Police, in dem eine bestimmte Behandlung nicht gedeckt ist, obwohl Ihr Beitrag bereits gezahlt wird. Sie unterscheidet sich von einem Ausschluss, der den Versicherungsschutz dauerhaft aufhebt, und von einer Vorerkrankungsklausel, die sich auf gesundheitliche Probleme bezieht, die schon vor dem Beitritt bestanden.
Wie lang ist die Wartezeit bei Vorerkrankungen?
Vorerkrankungen werden in der Regel über die Gesundheitserklärung bei Ihrem Antrag behandelt, nicht über eine standardmäßige carencia, und Versicherer können sie vollständig ausschließen, mit einem Zuschlag belegen oder den Versicherungsschutz ganz ablehnen, statt eine feste Wartezeit anzuwenden. Die Ausnahme sind Krebsüberlebende, die unter das Real Decreto-ley 5/2023 fallen: Ihre Krankengeschichte darf nicht mehr gegen sie verwendet werden, sobald sie die Fünfjahresschwelle krankheitsfrei nach Abschluss der Radikalbehandlung überschritten haben.
Empfohlen
0 Comments
Schreiben Sie den ersten Kommentar.


