
Die meisten Kurzzeitbesucher Spaniens benötigen eine Reiseversicherung; Residenten und Langzeit-Auswanderer benötigen eine private oder internationale Krankenversicherung. Viele Menschen – insbesondere Studierende, digitale Nomaden und alle, die ihre Zeit auf mehrere Länder aufteilen – benötigen beides. Bei manchen Schengen-Visumkategorien ist eine Reisekrankenversicherung sogar gesetzlich vorgeschrieben und keine optionale Zusatzleistung.
Kurz zusammengefasst:
- Die Reiseversicherung deckt reisespezifische Notfälle wie Stornierungen, verlorenes Gepäck und Rücktransport ab, mit fester Laufzeit und eigenen Rücktransport-Grenzen.
- Die private Krankenversicherung in Spanien bietet laufende Versorgung, einschließlich ambulanter, stationärer und chronischer Behandlung, oft mit Wartezeiten.
- Wer sich nur auf eine Police verlässt, riskiert teure Deckungslücken, insbesondere weil Rücktransport und Reiseunterbrechung in der Krankenversicherung in der Regel ausgeschlossen sind.
- Für bestimmte Visa kann vor der Bewilligung der Nachweis einer Reisekrankenversicherung mit festgelegten Deckungssummen verlangt werden.
- Der beste Ansatz besteht darin, die Aufenthaltsdauer festzulegen, die Rücktransport-Grenzen zu prüfen und die Policenbedingungen vor dem Kauf genau zu verifizieren.
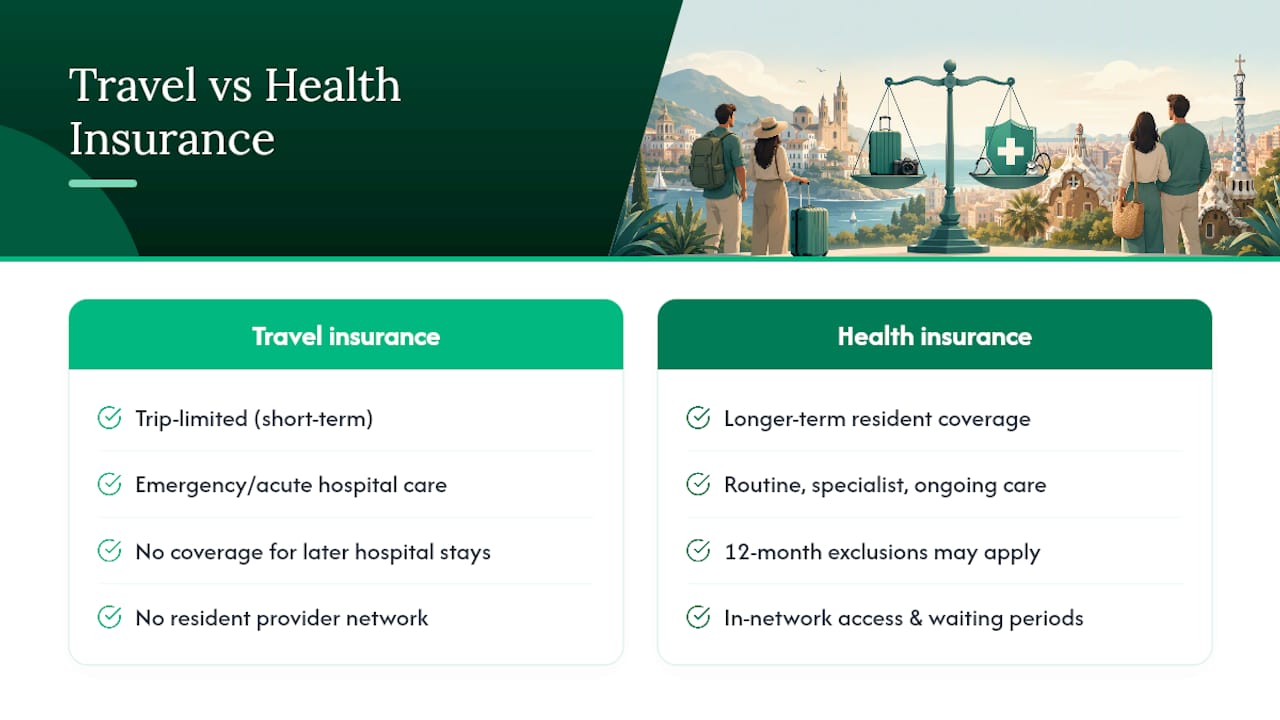
Die beiden Produkte lösen unterschiedliche Probleme, und genau diese Verwechslung wird Auswanderern zum Verhängnis. Die Reiseversicherung ist für die einzelne Reise gemacht. Sie läuft über einen festen Zeitraum, meist von wenigen Tagen bis zu ein paar Monaten, und dient dazu, plötzliche Notfälle fernab der Heimat abzufedern. Die Krankenversicherung – ob eine spanische Privatpolice oder ein internationaler Plan – ist für das laufende Leben gemacht. Sie läuft jährlich, verlängert sich unbegrenzt und deckt die medizinische Versorgung, die Sie brauchen, egal ob Sie gerade reisen oder nicht.
Die praktischen Unterschiede werden schnell deutlich, sobald man vergleicht, wofür jede Police tatsächlich aufkommt:
Keines der beiden Produkte ist grundsätzlich „besser“ als das andere. Sie beantworten schlicht unterschiedliche Fragen: Komme ich nach Hause, wenn auf dieser Reise etwas schiefgeht – oder ist meine laufende medizinische Versorgung abgesichert, solange ich hier lebe.
Die Reiseversicherung geht davon aus, dass während einer definierten Reise etwas Unerwartetes passiert, und soll dafür sorgen, dass Sie behandelt, nach Hause gebracht oder entschädigt werden. Eine Standardpolice für Spanien umfasst in der Regel:
Profi-Tipp: Prüfen Sie die Rücktransport-Grenze immer getrennt von der allgemeinen medizinischen Deckungssumme. Eine Police, die mit „2 Millionen Euro medizinische Deckung“ wirbt, kann den Krankenrücktransport per Flugzeug trotzdem auf einen Bruchteil davon begrenzen – das kann enorm ins Gewicht fallen, wenn Sie irgendwo abgelegen wie auf den Kanarischen Inseln ins Krankenhaus müssen.
Die private und internationale Krankenversicherung in Spanien ist auf Kontinuität ausgelegt, nicht auf Notfälle. Sie geht davon aus, dass Sie nächsten Monat zum Hausarzt müssen, nächstes Jahr zu einem Facharzt, und dass chronische Erkrankungen dauerhaft betreut werden. Typische Leistungen umfassen:
Eine lokal gezeichnete spanische Police ist tendenziell günstiger, bindet Sie aber an spanische Krankenhäuser und spanischsprachige Unterlagen, sofern Sie sich nicht für einen Versicherer mit mehrsprachigem Service entscheiden. Internationale Krankenversicherungen kosten mehr, decken aber meist die Behandlung in mehreren Ländern ab, was für Auswanderer geeignet ist, die beruflich oder familiär zwischen Spanien und anderen Ländern pendeln. Auch die private Krankenversicherung trägt zur umfassenderen finanziellen Absicherung bei, denn es gibt belegte Zusammenhänge zwischen einer Krankenversicherung und einem besseren Zugang zu Versorgung bei geringerer finanzieller Belastung.
Die Überschneidung ist geringer, als die meisten annehmen, und genau in der Lücke passieren die teuren Überraschungen. Rücktransport, Repatriierung und die Überführung im Todesfall liegen fast ausschließlich bei der Reiseversicherung. Verluste durch Reiseunterbrechung, gestrichene Flüge, verlorene Anzahlungen, abgebrochene Urlaube werden ausschließlich von Reisepolicen gedeckt, niemals von der Krankenversicherung. Die kontinuierliche Versorgung bei Routine- und chronischen Erkrankungen liegt vollständig bei der privaten oder internationalen Krankenversicherung.
Stellen Sie sich vier Szenarien vor:
Sich in der falschen Situation nur auf eine Police zu verlassen, führt genau dazu, dass Menschen Rücktransportkosten oder Facharztrechnungen zum vollen Preis aus eigener Tasche zahlen müssen.
Die Prämien richten sich nach ein paar vorhersehbaren Faktoren: Alter, etwaige Vorerkrankungen, das Zielgebiet, die Reisedauer und wie großzügig die Stornoleistungen ausfallen. Eine Einzelreise-Police für eine typische zweiwöchige Reise nach Spanien kostet weniger als ein jährlicher Mehrfachreise-Tarif, aber Vielreisende sparen meist Geld, wenn sie zu einer Jahrespolice wechseln, sobald sie mehrmals im Jahr reisen.
Prüfen Sie aktuelle Schwellenwerte immer auf der offiziellen Seite des zuständigen spanischen Konsulats oder der Schengen-Visumseite für Ihre konkrete Visumkategorie, statt sich auf einen allgemeinen Ratgeber zu verlassen, da sich die Anforderungen ändern und je nach Staatsangehörigkeit unterscheiden.
Gehen Sie diese Punkte der Reihe nach durch, statt sich allein am Preis zu orientieren:
Profi-Tipp: Wenn ein Anbieter Ihnen die Policenbedingungen nicht auf Deutsch vorlegen kann oder bei der Rücktransportgrenze ausweicht, werten Sie das als Warnsignal und wenden Sie sich an einen anderen Anbieter.
Der häufigste Fehler, den ich sehe, ist es, Reiseversicherung und Krankenversicherung für austauschbar zu halten, nur weil in beiden Namen das Wort „Versicherung“ vorkommt. Das sind sie nicht. Ein Kunde, der nach Spanien zieht und davon ausgeht, dass ihn seine über die Flugbuchungsseite abgeschlossene Reisepolice auch sechs Monate später noch bei einem Krankenhausaufenthalt absichert, wird mit dem Schadensachbearbeiter ein sehr unangenehmes Gespräch führen.
Der zweite Fehler besteht darin, die günstigste Krankenversicherung zu kaufen, ohne Netzwerkzugang oder Wartezeiten zu prüfen, und dann festzustellen, dass der benötigte Facharzt nicht im Netzwerk ist oder der Eingriff in eine 12-monatige Ausschlussfrist fällt. Insurance Spain vergleicht genau deshalb mehr als 11 Versicherer wie Mapfre und Allianz, um das frühzeitig zu erkennen, mit einem zweisprachigen, deutschsprachigen Team, das das Kleingedruckte liest, damit die Kunden es nicht müssen. Auch eine schnelle Bearbeitung zählt. Visumfristen und Umzugstermine warten nicht auf Papierkram.
— Jake
Insurance Spain ist die praktische Alternative dazu, sich das selbst mühsam auf spanischen Versicherer-Websites zusammenzusuchen. Als zweisprachiges Maklerunternehmen vergleicht das Team Angebote von mehr als 11 spanischen Versicherern nebeneinander, erklärt den Unterschied zwischen einer spanischen Privatpolice und einem internationalen Plan verständlich auf Deutsch und weist frühzeitig auf Visa-Anforderungen hin, bevor diese zu Verzögerungen führen.
Für Auswanderer, die sich in Andalusien oder auf den Kanarischen Inseln niederlassen, bedeutet das ein einziges Gespräch statt eines Dutzend Browser-Tabs, und keine versteckten Gebühren in rein spanischsprachigen Allgemeinen Geschäftsbedingungen. Wenn Sie zwischen einer kurzen Reise und einem längeren Aufenthalt abwägen, kann das Team auch klären, ob eine Reiseversicherung für Residenten in Spanien sinnvoller ist als eine vollständige Krankenversicherung, oder ob Sie beides parallel benötigen.
Holen Sie sich zunächst einen kostenlosen Vergleich auf der Seite zur privaten Krankenversicherung ein und sehen Sie, was eine passend zugeschnittene Police tatsächlich kostet, bevor Ihre nächste Verlängerung oder Visumfrist ansteht.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Arzt. Wenden Sie sich vor jeder Entscheidung an eine qualifizierte medizinische Fachkraft, um Ihre persönliche Situation zu klären.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


