

60 € ou privé ? Santé publique ou privée en Espagne
Si vous êtes résident légal et que vous êtes couvert au titre d’un emploi, du RETA (régime des travailleurs indépendants) ou du formulaire S1, le système public (SNS) vous couvre intégralement et vous pouvez cesser de vous inquiéter des cotisations mensuelles. Si vous êtes en attente de votre enregistrement, indépendant sans couverture RETA, ou en cours de démarches pour votre certificado de registro de ciudadano de la Unión (le « NIE vert »), vous avez besoin dès maintenant d’une police privée complète, sans copaiement ni carence, le convenio especial devenant votre solution publique à plus long terme une fois cumulés douze mois de résidence légale.
En bref :
- Le système public de santé (SNS) est gratuit pour les résidents couverts par un emploi, le RETA ou le formulaire S1, mais les délais d’attente pour un spécialiste peuvent s’étendre sur plusieurs mois.
- Pour ceux qui n’ont pas encore un an de résidence, il est nécessaire de souscrire une police privée complète, sans copaiement ni carence, afin de répondre aux exigences d’enregistrement (empadronamiento et certificado de registro).
- L’assurance privée offre un accès plus rapide aux spécialistes et aux examens, mais elle exclut souvent les soins dentaires des adultes, plafonne le soutien en santé mentale et facture les médicaments sur ordonnance en dehors de la prise en charge du SNS.
- Le convenio especial coûte environ 60 € par mois pour les résidents ayant un an de résidence légale, tandis que les cotisations privées varient selon l’âge, à partir d’environ 80 à 130 € pour les moins de 40 ans.
- Il est essentiel de lire attentivement les petits caractères de la police, exclusions, copaiements et réseau de soins, avant de s’engager, en particulier pour répondre aux exigences d’enregistrement ou pour des besoins de santé complémentaires.
Table des matières
- Public ou privé : comment fonctionne réellement le SNS espagnol
- Comment l’assurance santé privée fonctionne aux côtés du SNS
- Public ou privé en Espagne : coûts et délais d’attente réels
- Quelle voie d’accès vous correspond ?
- Les lacunes de couverture : les petits caractères qui déterminent l’utilité réelle de votre police
- Comment choisir entre le SNS, une couverture privée, ou les deux
- Comment Insurance Spain vous aide à faire ce choix
- Un avis honnête sur les compromis à faire
- Comparez les polices privées conformes avec Insurance Spain
- Sources
Public ou privé : comment fonctionne réellement le SNS espagnol
Le Sistema Nacional de Salud espagnol fonctionne sur un modèle d’orientation par un médecin référent, et non sur un accès direct. Vous vous inscrivez auprès d’un médecin généraliste (médico de cabecera) rattaché à votre centre de santé local, et ce médecin filtre l’accès à presque tout ce qui dépasse les soins primaires de base. Besoin d’un cardiologue ? Vous devez d’abord obtenir un volante (bon d’orientation). Les soins d’urgence font exception : présentez-vous aux urgencias pour une véritable urgence et vous serez pris en charge immédiatement, quel que soit votre statut administratif.
La couverture du SNS est véritablement étendue. Elle comprend les soins primaires, les consultations de spécialistes une fois l’orientation obtenue, les soins d’urgence, l’hospitalisation et la chirurgie lourde, le tout sans le choc financier que découvrent souvent les nouveaux arrivants venus de pays fonctionnant sur un système assuranciel. Les évaluations de l’OMS et de l’OCDE classent régulièrement le système public de santé espagnol parmi les plus performants d’Europe, tant sur les résultats cliniques que sur l’étendue des services offerts aux résidents, selon les publications de l’OMS Europe sur les systèmes de santé.
L’accès au système dépend de la porte d’entrée que vous empruntez :
- Emploi salarié ou RETA (indépendants) : le versement de cotisations à la sécurité sociale espagnole vous donne un accès automatique au SNS, généralement dès le premier mois d’inscription.
- Formulaire S1 : accessible à certains retraités français, belges ou d’autres pays de l’UE dont la pension d’État ouvre droit à une couverture santé réciproque, transférée dans le système espagnol.
- Convenio especial : une adhésion payante pour les résidents légaux qui n’ont pas accès au système par le travail ou le formulaire S1, détaillée plus loin.
Ce système d’orientation est efficace pour les soins chroniques et courants, mais il crée des frictions pour quiconque a l’habitude de prendre directement rendez-vous avec un spécialiste. Les listes d’attente pour les cas non urgents restent le point faible le plus constant du SNS.
Voici le chiffre qui compte vraiment : la documentation de l’OMS sur le système espagnol ne conteste pas la qualité clinique élevée, mais elle ne prétend pas non plus à des délais d’attente courts, et des données de marché distinctes sur le système public montrent que les délais pour un spécialiste non urgent s’étendent souvent sur des mois plutôt que des semaines.
Les soins dentaires des adultes constituent l’autre lacune pratique à signaler d’emblée. Le SNS prend en charge généreusement les soins dentaires des enfants, mais traite les soins dentaires des adultes, plombages, couronnes, orthodontie, essentiellement comme relevant du privé, une distinction qui surprend de nombreux nouveaux résidents lorsqu’ils prennent un rendez-vous qu’ils pensaient couvert.
Comment l’assurance santé privée fonctionne aux côtés du SNS
La couverture privée en Espagne résout le problème que le SNS crée par construction : l’attente. Avec une police privée, vous prenez généralement rendez-vous directement avec un spécialiste, sans orientation du médecin généraliste, sans attendre derrière les cas urgents. Les examens comme les IRM et les bilans sanguins sont souvent disponibles en quelques jours plutôt qu’en plusieurs semaines, et les cliniques privées offrent généralement des chambres individuelles, des admissions plus rapides et des rendez-vous plus flexibles que leurs équivalents publics.
Cette rapidité s’accompagne de réserves à lire attentivement avant de signer quoi que ce soit :
- La couverture dentaire est généralement séparée. La plupart des polices de santé privées excluent totalement les soins dentaires ou ne proposent qu’une option à tarif réduit, vérifiez donc ce point précis plutôt que de supposer qu’il est inclus.
- Le soutien en santé mentale est souvent plafonné. De nombreuses polices limitent les séances de psychologie ou de psychiatrie à un nombre fixe par an, ce qui compte si vous gérez une pathologie chronique.
- Les médicaments sur ordonnance sont généralement payés au comptoir de la pharmacie. Le SNS espagnol subventionne fortement les médicaments pour les résidents inscrits ; les patients couverts uniquement par le privé paient souvent un prix proche du plein tarif, sauf mention contraire dans leur police.
Si vous devez justifier d’une couverture santé pour votre enregistrement en Espagne, que ce soit pour le certificado de registro de ciudadano de la Unión (le « NIE vert ») en tant que citoyen inactif de l’UE, ou pour le titre de séjour d’un membre de votre famille non européen, votre police privée doit répondre à une exigence précise : aucun copaiement et aucune carence, pendant toute la durée requise. L’Oficina de Extranjeros vérifie ce point de près, et une simple police d’assistance voyage ou de courte durée ne suffit pas. La couverture santé conforme d’Insurancespain pour les démarches d’enregistrement et de titre de séjour répond exactement à ces exigences, ce qui vous évite de devoir vérifier vous-même les petits caractères de chaque assureur.
Astuce : Avant d’acheter une police conforme à ces exigences, demandez directement à l’assureur si elle inclut par écrit une clause « sin copago, sin carencias ». Les assurances verbales d’un commercial ne pèsent rien si l’administration rejette votre dossier pour un détail technique.
Public ou privé en Espagne : coûts et délais d’attente réels
L’argent et le temps sont les deux critères qui tranchent cette question pour la plupart des gens, voici donc à quoi ressemblent réellement ces deux aspects.
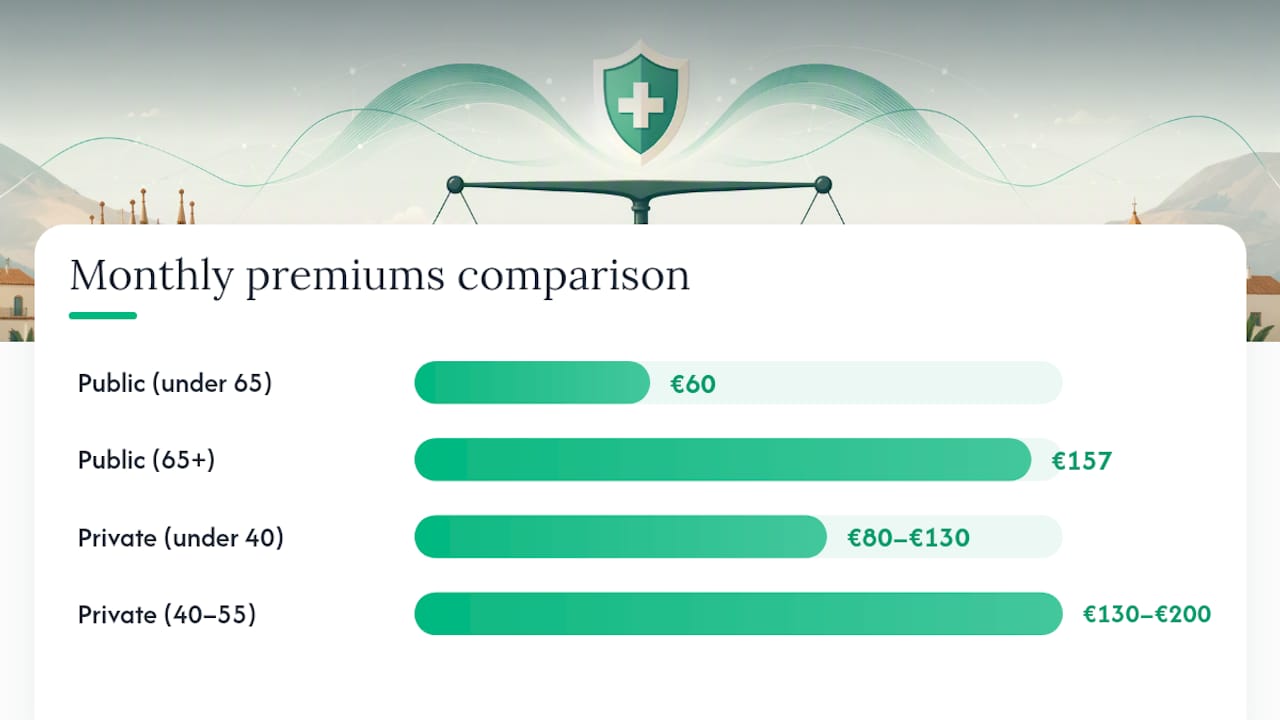
Le convenio especial applique des tarifs fixes et publiés, ce qui en fait l’un des rares montants prévisibles de toute cette comparaison. Selon le barème officiel actuel, il coûte environ 60 € par mois avant 65 ans, et 157 € par mois à partir de 65 ans. Cette cotisation vous donne accès à l’ensemble du panier de soins de base du SNS, sans copaiement, sans carence, une fois remplie la condition d’un an de résidence légale continue.
Les cotisations privées évoluent sur une tout autre échelle, en fonction de l’âge, des antécédents médicaux et du niveau de couverture souhaité :
- Moins de 40 ans : environ 80 à 130 € par mois pour une formule complète standard.
- De 40 à 55 ans : généralement 130 à 200 € par mois, le risque assurantiel augmentant avec l’âge.
- Plus de 55 ans : les cotisations continuent d’augmenter, et les assureurs peuvent appliquer des exclusions ou des surprimes selon les déclarations de santé.
Il s’agit de fourchettes représentatives du marché plutôt que de tarifs fixes, et elles varient selon l’assureur et le niveau de couverture, à considérer donc comme un repère indicatif plutôt qu’un devis.
C’est sur la rapidité que les deux systèmes divergent vraiment. Un rendez-vous chez le généraliste est généralement rapide dans les deux systèmes, souvent le jour même ou le lendemain. Au-delà, l’écart se creuse. Les orientations en dermatologie et en orthopédie dans le système public peuvent prendre de quelques semaines à plusieurs mois selon la région ; les délais en cardiologie varient de façon similaire. La couverture privée ramène généralement ces délais à quelques jours. Les urgences jouent un rôle égalisateur : les urgencias prennent en charge immédiatement les véritables urgences, que vous soyez couvert par le public, le privé, ou pas du tout, car le tri en Espagne repose sur l’urgence clinique, pas sur le statut d’assurance.
Quelle voie d’accès vous correspond ?
Déterminez laquelle de ces situations vous correspond avant d’acheter quoi que ce soit, car un mauvais ordre des démarches vous fait perdre du temps et de l’argent.
- Êtes-vous salarié ou indépendant (RETA) en Espagne ? Si oui, vous êtes automatiquement inscrit au SNS via vos cotisations de sécurité sociale. Aucune démarche séparée n’est nécessaire.
- Êtes-vous retraité français, belge ou d’un autre pays de l’UE avec une pension d’État transférable ? Demandez un formulaire S1 auprès de votre caisse de retraite d’origine ; il vous donne accès au SNS dans les mêmes conditions qu’un cotisant espagnol.
- Résidez-vous légalement en Espagne depuis au moins un an, avec votre empadronamiento (inscription à la mairie) effectué ? Vous êtes alors éligible au convenio especial. Adressez votre demande à l’autorité sanitaire de votre région avec un justificatif de résidence et votre certificat d’empadronamiento (le padrón).
- Êtes-vous en cours de démarches d’enregistrement, ou n’avez-vous pas encore atteint ce seuil d’un an de résidence ? Vous avez besoin, en attendant, d’une police privée complète, sans copaiement ni carence, pour toute la durée requise.
De nombreux expatriés considèrent l’étape quatre comme volontairement temporaire, conservant une police privée conforme jusqu’à ce qu’ils soient éligibles au convenio especial ou trouvent un emploi leur donnant un accès automatique au SNS. S’inscrire tôt au padrón est essentiel ici : c’est souvent la seule démarche qui débloque à la fois l’éligibilité au convenio especial et toute une série d’autres démarches liées à la résidence, ne la laissez donc pas pour la fin.
Quelle que soit votre situation, rappelez-vous que les urgencias ne demandent jamais votre carte d’assurance en premier lieu. Les soins d’urgence sont accessibles à tous en Espagne, couverts ou non.
Les lacunes de couverture : les petits caractères qui déterminent l’utilité réelle de votre police
Trois termes de l’assurance espagnole déterminent si une police est réellement utilisable au quotidien, et aucun d’eux n’apparaît dans le montant affiché de la cotisation.
Les carencias sont des délais d’attente avant que certains soins deviennent remboursables, parfois trois mois pour les soins courants, jusqu’à un an ou plus pour des actes comme un accouchement ou une chirurgie lourde sur les polices standards. Les copagos sont des participations forfaitaires, un montant fixe payé à chaque consultation ou soin même avec une couverture active. Le cuadro médico est le réseau de médecins et d’hôpitaux agréés par l’assureur ; en dehors de ce réseau, vous payez souvent le plein tarif vous-même, puis demandez un remboursement partiel, s’il y en a un.
Ces notions se traduisent par des exclusions bien réelles, au-delà de celles déjà mentionnées :
- Les soins dentaires des adultes sont exclus de presque toutes les polices santé standards, ce qui nécessite une assurance dentaire séparée pour obtenir une couverture réelle.
- Le suivi de santé mentale à long terme, une thérapie continue plutôt qu’un soutien ponctuel en cas de crise, est fréquemment plafonné à un petit nombre de séances par an.
- Les médicaments prescrits en ambulatoire sont souvent totalement exclus des formules privées, ce qui vous laisse payer le prix pharmacie de votre poche.
Astuce : Posez trois questions directes à votre assureur avant de signer : Quel est le délai de carence pour les soins dont j’aurai le plus probablement besoin ? Mon médecin généraliste ou spécialiste actuel fait-il partie du cuadro médico ? Et qu’est-ce qui est exactement exclu des soins sans copago ? Les conseillers s’accordent généralement à dire que ces éléments comptent plus pour l’usage quotidien que le prix affiché sur le devis.
Comment choisir entre le SNS, une couverture privée, ou les deux
Suivez ces étapes dans l’ordre, car chacune affine la décision plus vite qu’une comparaison de prix directe.
- Confirmez d’abord votre voie d’éligibilité. Emploi, formulaire S1 ou convenio especial suivent chacun des délais différents, ne comparez pas d’assurances privées avant d’avoir vérifié si vous êtes déjà éligible à la couverture publique gratuite.
- Évaluez à quel point vous avez besoin rapidement d’un accès aux spécialistes. Si vous avez une pathologie chronique nécessitant un suivi régulier par un spécialiste, les listes d’attente du public peuvent vous orienter vers le privé quel qu’en soit le coût.
- Calculez le coût mensuel total, pas seulement la cotisation. Intégrez les copagos probables, une éventuelle assurance dentaire séparée et le coût des médicaments en plus du prix affiché.
- Lisez ligne par ligne les conditions de carencias, de copagos et de cuadro médico avant de comparer les devis côte à côte.
- Évaluez honnêtement vos besoins en soins dentaires et en santé mentale, ces deux domaines étant souvent sous-couverts par défaut.
- Vérifiez le processus de remboursement et de renouvellement auprès de tout assureur ou courtier avant de vous engager.
| Profil d’expatrié | Voie la plus adaptée |
|---|---|
| Salarié ou indépendant (RETA) | SNS via les cotisations professionnelles ; privé en option pour la rapidité |
| Retraité français/belge/UE avec droit au formulaire S1 | SNS via le S1 ; privé en option pour le dentaire et les extras |
| Nouvel arrivant, moins d’un an de résidence | Police privée complète (sans copaiement ni carence) dès maintenant |
| Résident de longue date, sans emploi | Convenio especial dès éligibilité |
| Famille avec enfants nécessitant un suivi pédiatrique et dentaire courant | SNS pour les soins de base, complément privé/dentaire pour les lacunes |
Posez ces questions à tout assureur ou courtier au moment de la vente : Qu’est-ce qui est exclu des soins sans copago ? Le spécialiste le plus proche de chez moi fait-il partie du cuadro médico ? Et cette police répond-elle aux exigences d’enregistrement si j’en ai encore besoin ?
Comment Insurance Spain vous aide à faire ce choix
Insurancespain compare les polices de plus de 11 assureurs de premier plan, dont Mapfre et Allianz, pour que vous n’ayez pas à déchiffrer seul des documents en espagnol ou à deviner si une formule répond aux normes requises. L’équipe francophone vérifie que toute police conforme comporte réellement zéro copaiement et zéro carence avant que vous ne vous engagiez, un point qui compte plus que la plupart des demandeurs ne le réalisent, jusqu’à ce que l’administration relève la faille.
Le courtage étant rémunéré par une commission versée par l’assureur, et non par des frais facturés au client, comparer les options ne coûte rien au départ. C’est particulièrement utile lorsque vous devez arbitrer entre le calendrier du convenio especial et une police privée transitoire : se tromper dans l’ordre des démarches peut signifier payer une couverture dont vous n’aviez pas besoin, ou passer complètement à côté d’une exigence obligatoire.
Un avis honnête sur les compromis à faire
Les jeunes actifs au RETA ont rarement besoin d’une couverture privée au-delà du dentaire, puisque l’accès au SNS par le travail résout déjà le problème de délai que posent les actes non urgents. Les familles jonglant entre rendez-vous pédiatriques et orientations vers des spécialistes tirent le plus grand bénéfice du SNS complété par une modeste option privée ou dentaire. Les retraités qui dépendent du formulaire S1 gagnent généralement davantage à combler les lacunes en santé mentale et en dentaire qu’à remplacer entièrement le SNS.
Conservez des copies numériques de votre certificat d’empadronamiento et de votre formulaire S1 ; vous en aurez besoin à plusieurs reprises. Et vérifiez toujours le cuadro médico avant de signer, pas après le refus de votre premier rendez-vous.
— Jake
Comparez les polices privées conformes avec Insurance Spain
Insurancespain est l’alternative pratique à des semaines passées à vérifier vous-même les conditions de chaque assureur, en comparant plus de 11 grands fournisseurs au même endroit, pour voir de véritables options sans copago ni carencia répondant aux exigences d’enregistrement, sans avoir à décortiquer des conditions rédigées uniquement en espagnol.
Que vous ayez besoin d’une police de transition en attendant d’être éligible au convenio especial, ou d’une couverture privée complète à faire coexister avec l’accès au SNS, l’équipe francophone vérifie les petits caractères pour vous et repère tout ce qui pourrait être refusé par l’administration. La comparaison elle-même est gratuite, puisque Insurancespain fonctionne sur commission versée par l’assureur, et non sur des frais facturés au client. Obtenez une comparaison gratuite des principaux assureurs santé d’Espagne et ayez une police conforme prête avant votre prochain rendez-vous ou votre prochaine échéance d’enregistrement.
Sources
Pour les règles d’éligibilité et les tarifs actuels du convenio especial, consultez directement les pages officielles du Ministerio de Sanidad, car les montants et les conditions de résidence sont mis à jour périodiquement. Les publications de l’OMS Europe et de l’OCDE offrent des évaluations indépendantes de la performance du SNS, tandis que les conseils de courtiers comme Insurancespain peuvent vous aider à transformer ces règles en décision concrète.
Cet article constitue une information générale et ne remplace pas l’avis d’un médecin qualifié. Consultez un professionnel de santé qualifié au sujet de votre situation personnelle avant d’agir sur la base de ces informations.
- Ministerio de Sanidad — convenio especial
- OMS Europe — publications sur les systèmes de santé
- Waypointsur — santé publique ou privée en Espagne
Recommandé
À retenir
- ✓ Le convenio especial coûte environ 60 € par mois avant 65 ans et 157 € par mois à partir de 65 ans, mais exige au préalable un an de résidence légale continue.
- ✓ Les soins dentaires pour adultes sont exclus de presque toutes les polices de santé privées standard, le soutien en santé mentale est souvent plafonné à un nombre fixe de séances annuelles, et les médicaments en ambulatoire sont couramment exclus.
- ✓ Trois termes espagnols déterminent la véritable utilité d'une police : les carencias (délais de carence), les copagos (participations financières) et le cuadro médico (le réseau de soins agréé).
- ✓ Les soins d'urgence aux urgencias sont assurés à tous en Espagne quelle que soit la couverture, car le tri des patients repose sur l'urgence clinique et non sur le statut d'assurance.
Questions fréquentes
Quick answers on insurance in spain
Encore des questions ?
Contactez-nous0 Comments
Soyez le premier à laisser un commentaire.


