

Assurance santé en Espagne : délais de carence et droit à l'oubli
Oui, presque tous les contrats d'assurance santé privée vendus en Espagne comportent des délais de carence, appelés carencias, pour les soins non urgents. Les soins d'urgence sont généralement couverts dès le premier jour du contrat. Les carencias types varient selon le soin concerné, et les personnes qui doivent justifier leur couverture pour une inscription de résident européen ou pour un visa ont souvent besoin d'un contrat sans aucun délai de carence. Si vous avez des antécédents de cancer, le Real Decreto-ley 5/2023 peut désormais jouer en votre faveur.
TL;DR:
- La plupart des contrats d'assurance santé privée en Espagne comportent des délais de carence de 3 à 10 mois selon la complexité du soin, les urgences étant généralement couvertes immédiatement.
- L'inscription comme résident européen, ou un visa de regroupement familial pour un proche non européen, exige un contrat santé sans délai de carence, avec une mention explicite telle que « sin carencia », émis par un assureur autorisé en Espagne.
- Pour les anciens patients atteints de cancer, le délai a été ramené à cinq ans après un traitement radical, mais seulement si le contrat a été signé après juin 2023 et que le demandeur fournit les justificatifs médicaux requis.
- Demandez toujours une confirmation écrite du tableau des carencias et vérifiez la formulation du contrat avant l'achat, pour éviter un refus de dossier ou un trou de couverture lors de vos démarches administratives.
- Certains assureurs proposent des contrats sans délai de carence moyennant une prime plus élevée ; comparer ces offres est indispensable en cas de besoin urgent ou de démarche administrative nécessitant une couverture immédiate.
Sommaire
- Que signifie « délai de carence » pour une assurance santé espagnole ?
- Quels sont les délais de carence habituels pour une couverture santé en Espagne ?
- Faut-il un contrat sans délai de carence pour vos démarches administratives ?
- Qu'est-ce que le droit à l'oubli pour les anciens patients atteints de cancer ?
- Comment vérifier ou réduire votre délai de carence ?
- Que faire si vous êtes en désaccord avec la décision de votre assureur ?
- Ce qu'Insurance Spain voit le plus souvent les expatriés rater
- Obtenez un contrat autorisé en Espagne, avec la bonne formulation
- Sources
- FAQ
Que signifie « délai de carence » pour une assurance santé espagnole ?
Une carencia est une période fixe, prévue dans votre contrat, pendant laquelle l'assureur ne prend pas en charge un type de soin déterminé, même si votre couverture est déjà active. Elle court à partir de la date de prise d'effet du contrat, ou à partir de la date à laquelle une nouvelle personne ou une nouvelle garantie est ajoutée à un contrat existant. Souscrivez un contrat en janvier avec une carencia de six mois pour l'imagerie diagnostique, et vous ne pourrez pas demander le remboursement d'une IRM avant juillet, alors même que votre prime est due dès le premier jour.
C'est un mécanisme différent d'une exclusion ou d'une clause relative à une affection préexistante. Une exclusion retire définitivement un soin de la couverture, quelle que soit l'ancienneté du contrat. Une clause d'affection préexistante concerne un problème que vous aviez déjà avant de souscrire, que les assureurs évaluent séparément via le questionnaire de santé rempli lors de la demande, et auquel vous devez répondre honnêtement. Si ce questionnaire est mal rempli, l'assureur peut annuler l'intégralité du contrat par la suite, délai de carence ou non.
Les assureurs utilisent les carencias pour empêcher que l'on souscrive un contrat la semaine précédant une opération lourde, pour le résilier la semaine suivante. Certains soins sont généralement exemptés dès le premier jour :
- Les accidents et urgences nécessitant une prise en charge immédiate.
- Les affections engageant le pronostic vital nécessitant une hospitalisation en urgence.
- Dans de nombreux contrats, une consultation de médecine générale pour une nouvelle affection.
Vérifiez toujours la formulation du contrat plutôt que de supposer : la notion d'« urgence » est définie contrat par contrat.
Quels sont les délais de carence habituels pour une couverture santé en Espagne ?
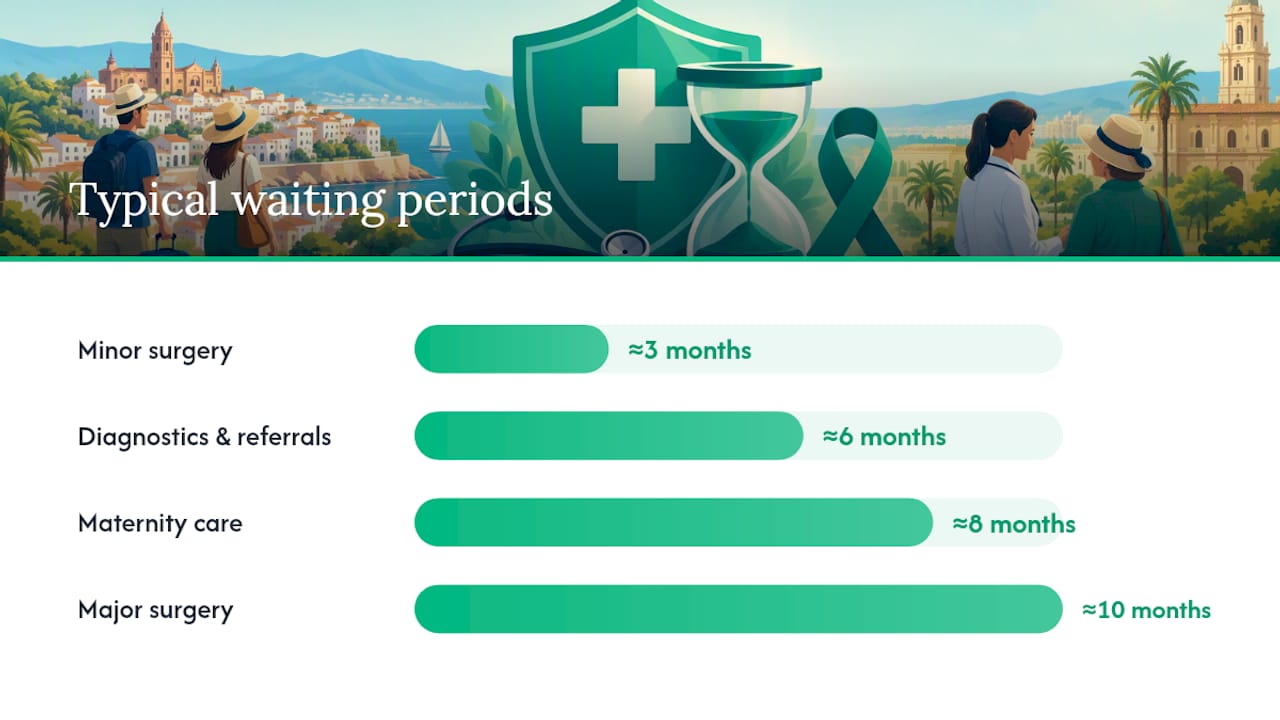
Les délais de carence augmentent avec la complexité et le coût du soin concerné, et ce schéma reste assez homogène sur le marché. Les actes mineurs ont des carencias courtes ; tout ce qui implique une hospitalisation, l'intervention d'un spécialiste ou un accouchement programmé met plus longtemps à s'ouvrir.
Voici des repères représentatifs, couramment appliqués par les assureurs :
- Chirurgie mineure (ambulatoire, actes légers) : environ 3 mois.
- Examens diagnostiques et consultations de spécialistes (imagerie, rendez-vous avec un spécialiste) : environ 6 mois.
- Suivi de grossesse (grossesse programmée et accouchement) : environ 8 mois.
- Chirurgie lourde et traitements complexes (oncologie, chirurgie orthopédique, rééducation de longue durée) : environ 10 mois.
Conseil de pro : Il s'agit de fourchettes types couramment citées par les guides du secteur, pas d'un barème légal figé. Deux assureurs peuvent fixer des carencias différentes pour le même soin : demandez toujours le tableau des délais de carence par écrit avant de signer, pas après.
La logique de cette échelle est simple. Un acte mineur représente un faible risque financier pour l'assureur, si bien qu'une courte carencia suffit à décourager les souscriptions opportunistes. La maternité et la chirurgie lourde représentent des indemnisations bien plus importantes et quasi certaines une fois réclamées, ce qui pousse les assureurs à allonger le délai de carence pour répartir ce risque sur un historique de primes plus long.
Quel que soit le soin concerné, les urgences échappent à ce système. Si vous êtes hospitalisé à la suite d'un accident ou d'une urgence médicale soudaine, les délais de carence ne s'appliquent normalement pas, mais mieux vaut le confirmer explicitement dans votre contrat plutôt que de vous fier à une plaquette commerciale.
Faut-il un contrat sans délai de carence pour vos démarches administratives ?
C'est dans les démarches administratives que le délai de carence cesse d'être une gêne personnelle pour devenir un obstacle juridique. En tant que citoyens de l'Union, les Français et les Belges bénéficient de la libre circulation : il n'existe ni Non-Lucrative Visa ni Digital Nomad Visa à demander pour s'installer en Espagne. La démarche administrative ne disparaît pas pour autant : passé trois mois de séjour, l'inscription comme résident européen (le certificado de registro de ciudadano de la Unión, souvent appelé « NIE vert ») reste obligatoire, et l'un des justificatifs exigés est un contrat santé privé avec aucun délai de carence, aucun copaiement et aucune franchise, à la hauteur de la couverture offerte par le système de santé public, si vous n'êtes pas encore rattaché à la sécurité sociale espagnole. La même exigence s'applique si un proche non européen de votre famille doit demander un visa de regroupement familial pour vous rejoindre. Un contrat par ailleurs excellent, mais assorti d'une carencia de six mois sur les examens diagnostiques, sera généralement refusé d'emblée.
Les autorités compétentes — bureau des étrangers pour l'inscription européenne, consulat en cas de visa de regroupement familial — vérifient la formulation précise de l'attestation d'assurance elle-même, pas la plaquette commerciale du contrat. Lors de la préparation de votre dossier, recherchez ces éléments :
- L'autorisation de l'assureur en Espagne, confirmant que la compagnie peut légalement garantir des risques sur le marché espagnol.
- Les personnes assurées nommément, avec des données correspondant exactement au passeport, ainsi que le territoire de couverture et des dates de validité couvrant toute la période concernée par votre démarche.
- Une formulation explicite confirmant « sin copago » (sans copaiement) et « sin carencia » (sans délai de carence), énoncée en ces termes ou en des termes équivalents.
Trois erreurs expliquent la plupart des refus. Les demandeurs transmettent une plaquette ou une capture d'écran d'application au lieu d'une attestation officielle. Ils souscrivent un contrat de voyage à remboursement, qui rembourse après les soins plutôt que de donner un accès direct à un prestataire espagnol. Ou ils choisissent un assureur non autorisé à opérer en Espagne, aussi connu soit-il ailleurs. Les autorités privilégient la formulation de l'attestation aux arguments commerciaux, et un contrat non autorisé ou à remboursement différé compte parmi les motifs de refus de dossier les plus fréquents.
Qu'est-ce que le droit à l'oubli pour les anciens patients atteints de cancer ?
Le Real Decreto-ley 5/2023 a introduit le derecho al olvido oncológico, le droit à l'oubli pour les anciens patients atteints de cancer, dans le droit espagnol des assurances à compter de juin 2023. La règle prévoit qu'une fois un traitement radical terminé et un délai significatif sans récidive écoulé, ces antécédents de cancer ne peuvent plus être opposés à la personne lorsqu'elle souscrit ou renouvelle une assurance vie ou santé. L'annonce du ministère de la Santé présente cette mesure comme la fermeture d'une brèche où les anciens patients subissaient des surprimes ou des exclusions permanentes bien après leur guérison.
La règle a ses limites. Elle s'applique spécifiquement à la période sans récidive suivant un traitement radical, et les indications propres à la DGSFP précisent comment ce délai de cinq ans est calculé et comment il doit s'appliquer aux renouvellements, et pas seulement aux nouvelles souscriptions.
Pour les contrats signés avant le 30 juin 2023, la loi ne s'applique pas automatiquement. UNESPA, l'association espagnole des assureurs, a publié un guide de bonnes pratiques à caractère volontaire, demandant aux assureurs membres de réexaminer au cas par cas les anciens contrats et de supprimer surprimes ou exclusions dès qu'un ancien patient apporte la preuve du seuil des cinq ans.
Si vous êtes concerné :
- Rassemblez les comptes rendus médicaux confirmant le diagnostic, la date de fin de traitement et l'absence de récidive.
- Écrivez à votre assureur en citant le Real Decreto-ley 5/2023 et demandez un réexamen formel des conditions de votre contrat.
- Si l'assureur refuse ou tarde sans motif, la voie de réclamation auprès de la DGSFP décrite plus bas est votre prochaine étape.
Comment vérifier ou réduire votre délai de carence ?
Avant de signer quoi que ce soit, demandez à l'assureur un tableau écrit des carencias couvrant chaque grande catégorie de soins, pas seulement un résumé oral donné au téléphone. Exigez la formulation exacte de l'attestation dont vous aurez besoin si le contrat doit appuyer une démarche administrative : « sin carencia », « sin copago », et la confirmation de l'autorisation espagnole de l'assureur.
Trois étapes concrètes réduisent le risque de mauvaise surprise plus tard :
- Demandez le tableau complet des carencias par écrit avant de payer quoi que ce soit, et comparez-le ligne par ligne avec un devis concurrent.
- Demandez explicitement s'il existe un contrat sans délai de carence adapté à votre situation. Ces contrats existent sur tout le marché espagnol, généralement moyennant une prime plus élevée, et constituent la solution standard pour les personnes qui, en pleine démarche administrative, ne peuvent pas attendre des mois que leur couverture prenne effet.
- Faites vérifier la formulation par un courtier bilingue plutôt que de vous fier à une plaquette traduite, surtout si l'espagnol n'est pas votre langue maternelle et que les documents contractuels courent sur des dizaines de pages.
Conseil de pro : Un contrat sans délai de carence coûte presque toujours plus cher et peut offrir un réseau hospitalier plus restreint qu'un contrat standard avec carencias. Décidez ce qui compte le plus pour vous : payer davantage dès maintenant pour un accès direct immédiat, ou accepter un contrat moins cher et patienter pendant la carencia pour les soins non urgents.
Que faire si vous êtes en désaccord avec la décision de votre assureur ?
Commencez par une réclamation écrite formelle auprès du service client ou du service des réclamations de l'assureur, en mentionnant votre numéro de contrat et la clause précise en litige. Les assureurs espagnols sont généralement tenus de répondre dans un délai fixé, et leur réponse doit expliquer la décision par écrit, pas seulement par téléphone.
Si la réponse est insatisfaisante ou absente, l'étape suivante est le régulateur espagnol de l'assurance, la Dirección General de Seguros y Fondos de Pensiones (DGSFP), qui traite les réclamations des consommateurs contre les assureurs opérant sur le marché espagnol. Les issues réalistes incluent un réexamen de votre dossier ou une décision formelle sur la bonne application du contrat par l'assureur, mais la DGSFP ne peut pas contraindre une compagnie à régler un sinistre qu'elle juge contractuellement invalide.
Avant d'engager cette démarche, rassemblez :
- L'intégralité des conditions de votre contrat et toute attestation délivrée.
- Les comptes rendus médicaux se rapportant au sinistre contesté.
- L'ensemble de la correspondance écrite avec l'assureur, avec les dates.
Ce qu'Insurance Spain voit le plus souvent les expatriés rater
Nos clients pensent souvent qu'un contrat convient à leurs démarches administratives simplement parce qu'il « a l'air complet », sans vérifier la mention explicite « sin carencia » sur l'attestation elle-même. Nous aidons nos clients à faire correspondre la formulation de leur contrat aux exigences de l'administration avant de déposer leur dossier, ce qui évite des retards pouvant coûter des semaines dans une démarche.
— Jake
Obtenez un contrat autorisé en Espagne, avec la bonne formulation
Traquer les tableaux de carencias, la formulation des attestations et l'autorisation espagnole sur une dizaine de sites d'assureurs, c'est exactement le genre de tâche qui dévore un week-end sans vous laisser certain d'avoir bien fait. Insurancespain compare les options d'assurance santé privée auprès de plus de 11 grands assureurs espagnols, en français, en vérifiant les délais de carence, les conditions de copaiement et la formulation des attestations par rapport à ce qu'exige réellement votre démarche administrative ou le consulat concerné, plutôt qu'à ce que promet une plaquette.
La démarche est gratuite et sans engagement : vous nous dites simplement ce dont vous avez besoin — une inscription de résident européen, un visa de regroupement familial pour un proche, ou tout simplement une couverture plus avantageuse au quotidien — et notre équipe bilingue vérifie les petites lignes à votre place. Si vous n'êtes pas certain que la formulation de votre contrat actuel satisfera l'administration, ou si vous voulez comparer côte à côte des contrats sans délai de carence, demandez un devis gratuit via Insurancespain et faites vérifier vos documents avant de les transmettre.
Cet article constitue une information générale et ne remplace pas l'avis d'un médecin qualifié. Consultez un professionnel de santé qualifié au sujet de votre situation personnelle avant d'agir sur la base de ce qui précède.
Sources
- DGSFP — FAQ sur le derecho al olvido oncológico
- Guide de bonnes pratiques UNESPA sur le droit à l'oubli
- Communiqué du ministère de la Santé sur le derecho al olvido oncológico
- VisaFact : explication des critères d'assurance pour les démarches administratives
FAQ
Quelle est la durée type d'attente pour une couverture santé en Espagne ?
En assurance privée, les délais de carence varient selon le soin : généralement 3 mois pour la chirurgie mineure, 6 mois pour les examens diagnostiques et les consultations de spécialistes, 8 mois pour la maternité, et jusqu'à 10 mois pour la chirurgie lourde. Les urgences sont généralement couvertes dès le premier jour du contrat ; le délai ne s'applique donc qu'aux soins programmés et non urgents.
Quelle assurance santé propose le délai de carence le plus court ?
Certains assureurs en Espagne proposent des contrats sans aucun délai de carence, généralement moyennant une prime plus élevée, principalement destinés aux personnes qui ont besoin d'une couverture complète immédiate pour une démarche administrative. Insurancespain compare ces offres sans carencia aux contrats standards, afin que vous puissiez mettre en balance le surcoût et la rapidité d'accès aux soins.
Que signifie « délai de carence » pour une assurance santé ?
Un délai de carence, ou carencia, est une période fixe suivant la prise d'effet de votre contrat pendant laquelle un soin déterminé n'est pas couvert, alors même que votre prime est déjà due. Il se distingue d'une exclusion, qui retire une garantie de façon permanente, et d'une clause d'affection préexistante, qui concerne des problèmes de santé antérieurs à votre adhésion.
Quel est le délai de carence pour les affections préexistantes ?
Les affections préexistantes sont généralement traitées via la déclaration de santé de votre dossier de souscription, et non par une carencia standard : l'assureur peut les exclure, appliquer une surprime, ou refuser purement et simplement la garantie plutôt que d'imposer un délai fixe. L'exception concerne les anciens patients atteints de cancer couverts par le Real Decreto-ley 5/2023, dont les antécédents ne peuvent plus être opposés une fois franchi le seuil des cinq ans sans récidive après un traitement radical.
Recommandé
0 Comments
Soyez le premier à laisser un commentaire.


