
Ja, Spanien räumt Ihnen bei den meisten Versicherungen, die im Fernabsatz abgeschlossen wurden, ein gesetzliches Widerrufsrecht ein: eine gesetzliche Widerrufsfrist, die bei den meisten Sachversicherungen zwei Wochen beträgt und bei Lebensversicherungen länger ist. Sie gilt, wenn Sie online, telefonisch oder per Post abgeschlossen haben, und beginnt an dem späteren der beiden folgenden Zeitpunkte: dem Tag der Unterzeichnung oder dem Tag, an dem Sie die vollständigen Policenunterlagen erhalten haben. Haben Sie bereits einen Schaden gemeldet? Dann haben Sie das Widerrufsrecht so gut wie sicher bereits verloren.
Kurz gesagt:
- Die zweiwöchige Widerrufsfrist gilt für die meisten im Fernabsatz verkauften Sachversicherungen und beginnt am späteren der beiden Zeitpunkte: Unterzeichnung oder Erhalt der vollständigen Unterlagen.
- Versicherer müssen Kunden über ihr Widerrufsrecht informieren; unterbleibt dies, kann sich die Frist auf bis zu 12 Monate verlängern, insbesondere wenn keine Belehrung erfolgt ist.
- Wird während der Widerrufsfrist ein Schaden gemeldet, erlischt in der Regel das Widerrufsrecht, da die Police dann als genutzt und angenommen gilt.
- Erstattungen erfolgen in der Regel anteilig nach den bereits versicherten Tagen, und ein vor dem Widerruf gemeldeter Schaden macht eine Erstattung häufig ganz zunichte.
- Persönlich (face-to-face) abgeschlossene Policen sowie bestimmte kurzfristige oder ausdrücklich ausgeschlossene Produkte fallen häufig nicht unter das gesetzliche Widerrufsrecht.
Das Widerrufsrecht bei Versicherungsverträgen in Spanien beruht auf dem Zusammenspiel zweier Gesetze. Das Gesetz 22/2007 über den Fernabsatz von Finanzdienstleistungen bildet den allgemeinen Rahmen für den Verbraucherschutz beim Fernabsatz, während das Ley del Contrato de Seguro (spanisches Versicherungsvertragsgesetz, Gesetz 50/1980) die Einzelheiten regelt, wie Versicherungspolicen in Spanien funktionieren, einschließlich Laufzeit, Verlängerung und Kündigungsrechten.
Im Rahmen dieser Regelung haben Sie bei den meisten im Fernabsatz abgeschlossenen Sachversicherungen zwei Wochen Zeit, um vom Vertrag zurückzutreten, bei Lebensversicherungen ist die Frist länger. Die Frist beginnt nicht an dem Tag, an dem Sie auf „Kaufen“ geklickt oder das Formular unterschrieben haben. Sie beginnt an dem Tag der Unterzeichnung oder dem Tag, an dem Sie die vollständigen Vertragsbedingungen erhalten haben – je nachdem, welcher Zeitpunkt später liegt. Hat Ihnen Ihr Versicherer eine Bestätigungs-E-Mail erst eine Woche nach Ihrer Unterschrift geschickt, beginnt Ihre Widerrufsfrist erst mit dieser E-Mail, nicht mit Ihrer Unterschrift.
In dieses System ist eine Schutzvorschrift eingebaut, die viele Versicherungsnehmer erst entdecken, wenn sie sie brauchen:
Dieser letzte Punkt bringt mehr Menschen ins Stolpern als jede andere Klausel im spanischen Versicherungsrecht.
Der Widerruf einer Police innerhalb Ihrer Widerrufsfrist ist unkompliziert, sofern Sie zügig handeln und alles, was Sie versenden, belegen können. Hier ist die Vorgehensweise, die wir jedem Kunden empfehlen, der uns anruft und fragt: „Komme ich da noch raus?“
Profi-Tipp: Machen Sie noch am selben Tag, an dem Sie Ihre Widerrufserklärung versenden, einen Screenshot oder ein Foto davon sowie vom Zustellnachweis. Versicherer behaupten gelegentlich, eine Erklärung sei „außerhalb der Frist“ eingegangen, und ein datierter Screenshot klärt den Streit in Sekunden.
Widerrufen Sie innerhalb Ihrer Widerrufsfrist, muss der Versicherer die bereits gezahlte Prämie erstatten – allerdings nur selten in voller Höhe. Das Unternehmen kann einen anteiligen Betrag abziehen, der die Tage abdeckt, an denen Ihre Police tatsächlich in Kraft war, berechnet vom Startdatum bis zu dem Tag, an dem der Widerruf bearbeitet wird.
Erstattungen erfolgen in der Regel innerhalb eines Monats, nachdem der Versicherer Ihre Erklärung erhalten hat – dies ist jedoch eher gängige Branchenpraxis als eine in jedem Fall feste, universelle Frist. Zwei Dinge beeinflussen, was letztlich auf Ihrem Konto landet:
Bitten Sie Ihren Versicherer um eine schriftliche Aufschlüsselung, wie der anteilige Abzug berechnet wurde. Versicherer mindern die Erstattung üblicherweise anhand der versicherten Tage, und eine schriftliche Aufschlüsselung erlaubt es Ihnen, die Rechnung nachzuprüfen, statt eine Zahl einfach zu glauben.
Das Widerrufsrecht knüpft daran an, wie Sie die Police abgeschlossen haben, nicht an die Tatsache, dass Sie versichert sind. Mehrere häufige Situationen fallen vollständig aus dem Anwendungsbereich, und das Gegenteil anzunehmen, ist einer der teuersten Fehler, die ein Versicherungsnehmer machen kann.
Das Muster ist bei allen drei Ausnahmen dasselbe: Lesen Sie das vorvertragliche Informationsdokument, bevor Sie unterschreiben – nicht erst, wenn Sie aussteigen wollen.
Versicherer sind gesetzlich verpflichtet, Sie vor Vertragsschluss über Ihr Widerrufsrecht zu informieren. Überspringen sie diesen Schritt, zuckt der spanische Verbraucherschutz nicht einfach mit den Schultern. Die Widerrufsfrist kann sich auf 12 Monate ab Abschluss der Police verlängern – das ist deutlich länger als die übliche zweiwöchige Frist.
Befinden Sie sich in dieser Lage, eskalieren Sie methodisch:
Bewahren Sie Ihre ursprünglichen Policenunterlagen, jede Bestätigungs-E-Mail und Kopien jeder von Ihnen versendeten Beschwerde auf. Ohne dokumentierten Nachweis, dass die Belehrung fehlte, hat die Aufsichtsbehörde kaum eine Handhabe.
Diese beiden Mechanismen werden ständig verwechselt, und diese Verwechslung kostet Menschen bei jeder Verlängerungssaison Geld. Der Widerruf ist ein kurzes Zeitfenster unmittelbar nach dem Abschluss, das es Ihnen ermöglichen soll, eine Entscheidung rückgängig zu machen, die ohne persönliche Beratung getroffen wurde. Die jährliche Kündigung zum Ablauf ist ein völlig anderer Vorgang, der durch die Regelungen zu Laufzeit und Verlängerung im Ley del Contrato de Seguro geregelt wird.
Spanische Versicherungspolicen verlängern sich jedes Jahr automatisch, sofern Sie nicht handeln. Um diese automatische Verlängerung zu stoppen, müssen Sie als Versicherungsnehmer Ihrem Versicherer in der Regel vor Ablauf der Police im Voraus kündigen. Verpassen Sie dieses Zeitfenster, sind Sie für eine weitere volle Laufzeit gebunden – unabhängig davon, ob Sie das Widerrufsrecht überhaupt jemals in Anspruch nehmen wollten.
Der praktische Unterschied ist für alle wichtig, die mehrere Policen verwalten – Haus, Auto, Krankenversicherung. Ihre Widerrufsfrist für die Kfz-Versicherung, die Sie letzten Frühling abgeschlossen haben, ist längst abgelaufen, aber Sie sind nicht für immer daran gebunden. Sie müssen lediglich die einmonatige Kündigungsfrist zum Ablauf nutzen, ausgerichtet an Ihrem Verlängerungsdatum statt an Ihrem Kaufdatum. Tragen Sie Ihre Verlängerungstermine mit einer Erinnerung sechs Wochen im Voraus in einen Kalender ein, damit Sie einen Puffer haben, falls die Kündigung per Einschreiben verschickt werden muss.
Die allgemeine 14-Tage-Regel gilt für die meisten Nicht-Lebensversicherungsprodukte, darunter Kfz-Versicherung in Spanien, Hausratversicherung und Krankenversicherung, sofern sie im Fernabsatz abgeschlossen wurden. Die Lebensversicherung nimmt mit ihrer verlängerten 30-Tage-Frist eine Sonderstellung ein, was die langfristigere finanzielle Bindung und die komplexere Risikoprüfung widerspiegelt, die dahinterstehen.
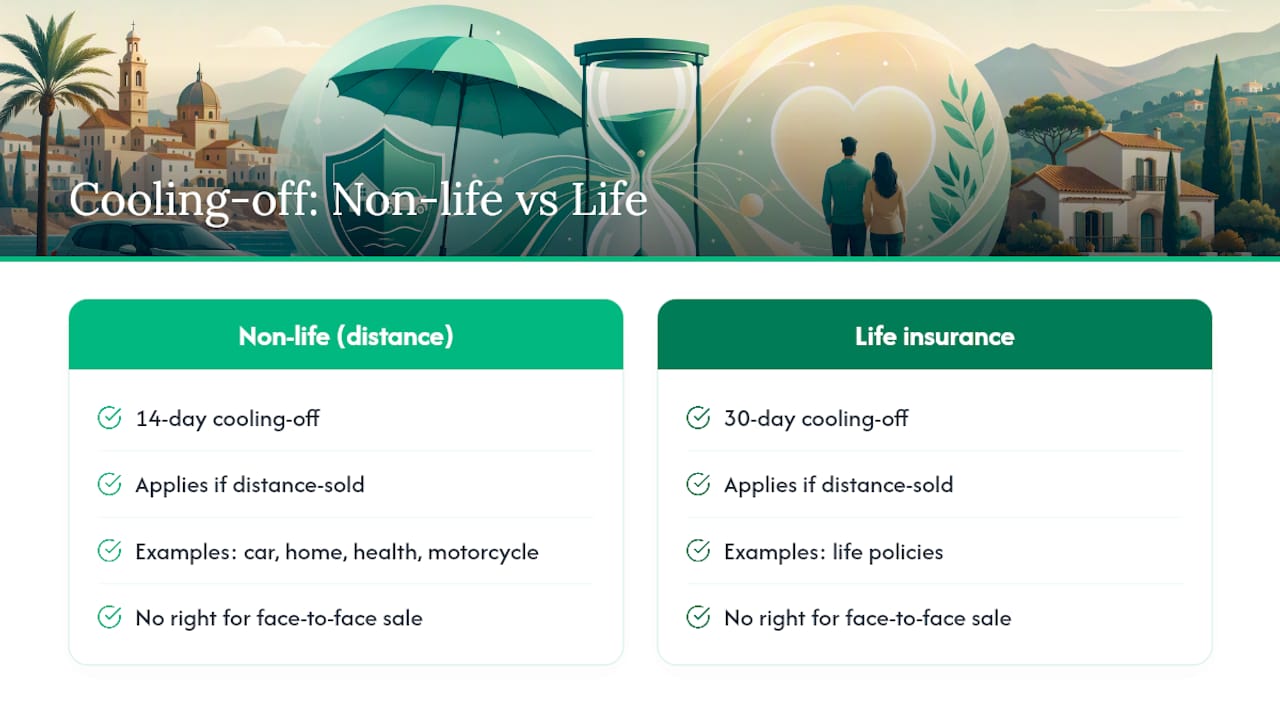
Der wirkliche Unterschied liegt weniger in der Anzahl der Tage als in der Berechtigung. Eine Motorradversicherung, die vollständig online abgeschlossen wurde, hat dasselbe 14-tägige Widerrufsrecht wie eine auf demselben Weg abgeschlossene Hausratversicherung. Gehen Sie jedoch in ein Maklerbüro, besprechen Sie Ihren Versicherungsschutz persönlich und unterschreiben Sie dort, gilt dieser Fernabsatz-Schutz in der Regel nicht – unabhängig von der Produktart.
Die Krankenversicherung birgt eine zusätzliche Besonderheit, die eine gesonderte Erwähnung verdient: Da Krankenversicherungen häufig eine medizinische Risikoprüfung und Angaben zu Vorerkrankungen umfassen, prüfen Versicherer frühe Schadensmeldungen besonders genau. Widerrufen Sie innerhalb Ihrer Widerrufsfrist, bevor Sie irgendeine Leistung in Anspruch nehmen, stehen Sie auf sicherem Boden. Nutzen Sie die Police zuerst, selbst für eine Kleinigkeit, riskieren Sie, dass der Versicherer dies als Grund nimmt, den Widerruf abzulehnen.
Die Widerrufsfrist ist das prominenteste Recht, sie ist aber Teil eines breiteren Verbraucherschutzsystems, das auch nach Ablauf der Frist weiter für Sie arbeitet. Das spanische Recht verpflichtet Versicherer, klare vorvertragliche Informationen bereitzustellen – einschließlich Ihres Widerrufsrechts – und zwar so, dass Sie sie tatsächlich verstehen können, bevor Sie irgendetwas unterschreiben.
Diese Pflicht löst die zuvor erwähnte 12-Monats-Verlängerung aus, wenn Versicherer ihr nicht nachkommen. Sie liegt außerdem Ihrem Recht auf eine schriftliche, aufgeschlüsselte Erklärung jeder Erstattungsberechnung zugrunde sowie Ihrem Recht, ungelöste Streitigkeiten an die Dirección General de Seguros y Fondos de Pensiones weiterzuleiten. Keines dieser Rechte setzt voraus, dass Sie innerhalb der ersten zwei Wochen gehandelt haben. Sie bestehen genau deshalb, weil Versicherer in dieser Beziehung über mehr Informationen und mehr Macht verfügen als der einzelne Versicherungsnehmer.
Für Expats ist das noch wichtiger als für spanische Staatsangehörige, die sich in ihrer eigenen Sprache und ihrem eigenen Rechtssystem bewegen. Sind Ihre Policenunterlagen nur auf Spanisch eingetroffen und haben Sie unterschrieben, ohne die Widerrufsklausel vollständig zu verstehen, hebt diese Sprachbarriere Ihre Schutzrechte nicht auf. Sie stärkt vielmehr das Argument, dass die ordnungsgemäße Belehrung nie erfolgt ist – genau das Szenario, für das die 12-Monats-Verlängerung geschaffen wurde.
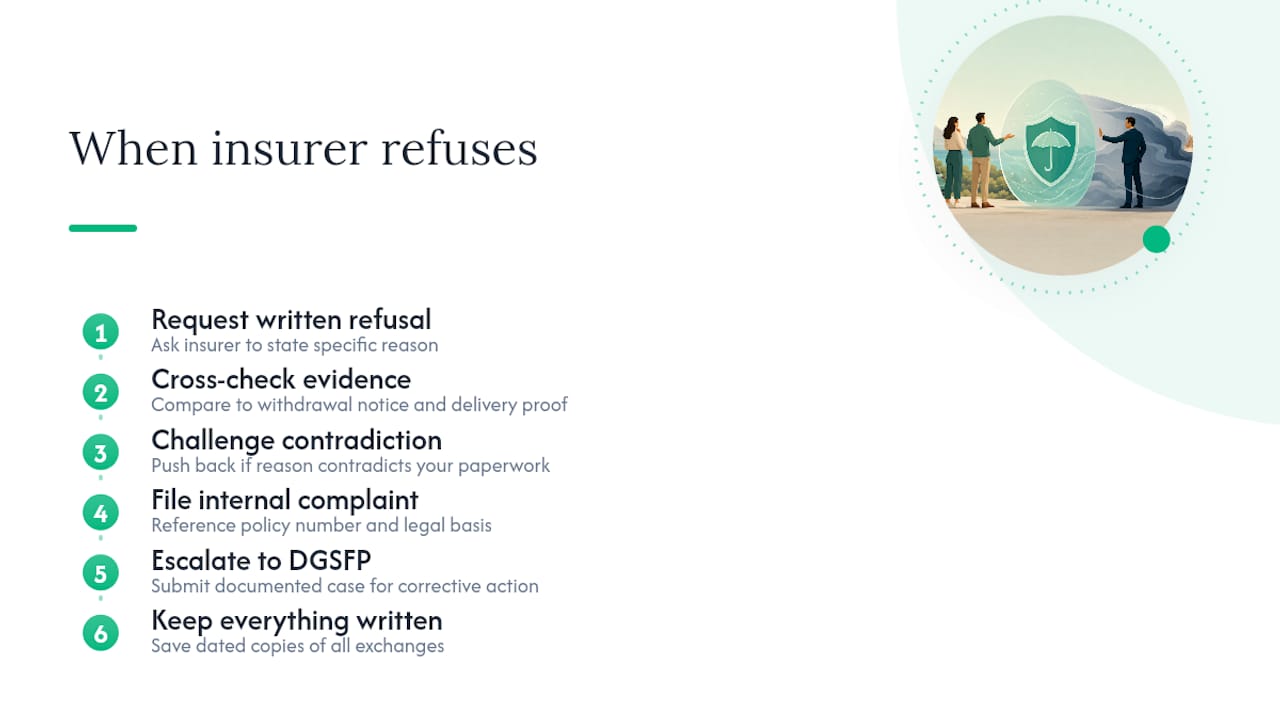
Versicherer wehren sich gelegentlich gegen einen wirksamen Widerruf, manchmal aus echter Verwirrung über die Daten, manchmal aus schlichter Zurückhaltung, die Prämie zu verlieren. Akzeptieren Sie eine mündliche Ablehnung nicht als das Ende der Angelegenheit.
Fordern Sie zunächst die Ablehnung schriftlich an, mit der konkreten Begründung des Versicherers. Das zwingt ihn, sich auf eine Position festzulegen, die Sie tatsächlich anfechten können. Gleichen Sie die Begründung mit Ihren eigenen datierten Nachweisen ab – Ihrer Widerrufserklärung, Ihrem Zustellnachweis und dem Datum, an dem Sie die vollständigen Policenbedingungen erhalten haben. Widerspricht die angegebene Begründung Ihren Unterlagen, haben Sie sofortigen Grund, sich zu wehren.
Weigert sich der Versicherer nach einem schriftlichen Widerspruch weiterhin, reichen Sie eine formelle Beschwerde bei der internen Kundenservice-Abteilung ein und verweisen Sie dabei auf Ihre Policennummer und die einschlägige Rechtsgrundlage für Ihren Widerruf. Spanische Versicherer sind verpflichtet, ein Beschwerdeverfahren vorzuhalten, und dieser Schritt ist in der Regel vor einer externen Eskalation zwingend erforderlich. Scheitert auch das, bringen Sie Ihren dokumentierten Fall vor die Dirección General de Seguros y Fondos de Pensiones, die Abhilfemaßnahmen erzwingen kann, sobald Sie nachweisen, dass der Versicherer außerhalb seiner gesetzlichen Pflichten gehandelt hat. Widerstehen Sie während dieses gesamten Vorgangs der Versuchung, mündlich zu verhandeln. Halten Sie jeden Austausch schriftlich fest und bewahren Sie datierte Kopien von allem auf.
Ja, Ihre Police bleibt aktiv und Ihr Versicherungsschutz besteht während der gesamten Widerrufsfrist fort, sofern Sie dem Versicherer nichts anderes mitteilen. Das überrascht Menschen, die annehmen, die Formulierung „Testphase“ bedeute, der Schutz sei irgendwie vorläufig oder eingeschränkt. Das ist er nicht. Haben Sie am 6. Tag Ihrer 14-tägigen Frist einen Unfall, reagiert Ihre Police genauso, wie sie es am 200. Tag täte.
Genau deshalb verschließt eine während der Widerrufsfrist gemeldete Schadensmeldung die Tür zum Widerruf. Sie haben das Produkt genutzt, das Sie jetzt zurückgeben möchten, und Versicherer werten das in der Praxis als Annahme des Vertrags, auch wenn Sie das nie ausdrücklich erklärt haben. Sind Sie sich wirklich unsicher, ob Sie eine Police behalten möchten, ist der sicherste Weg, sie nicht zu nutzen – keine Schadensmeldung, keine Anfrage nach Unterstützung, keine Vertragsänderung – bis Sie entweder bestätigt haben, dass Sie sie behalten, oder Ihre Widerrufserklärung versendet haben.
Eine praktische Besonderheit: Der Widerruf einer Police mitten in der Widerrufsfrist hebt bereits in Anspruch genommenen Versicherungsschutz nicht rückwirkend auf. Wurde ein Schaden reguliert, bevor Ihre Widerrufserklärung eingegangen ist, bleibt diese Regulierung bestehen. Die anteilige Erstattungsberechnung des Versicherers berücksichtigt die Tage, an denen Sie versichert waren – mit oder ohne Schaden –, weshalb der Abzug nur selten bei null landet.
Der Fehler, den wir am häufigsten sehen, ist, dass Menschen ihre 14 Tage ab dem Policenbeginn statt ab dem Tag zählen, an dem sie tatsächlich die vollständigen Vertragsbedingungen erhalten haben – was Tage oder Wochen auseinanderliegen kann. Der zweithäufigste Fehler ist der Versand einer Widerrufserklärung ohne Nachweis, sodass nichts vorzuweisen ist, wenn der Versicherer den Zeitpunkt bestreitet. Der dritte ist die Annahme, jede Police habe ein Widerrufsrecht, obwohl bei persönlich abgeschlossenen Verträgen häufig keines besteht.
Eine kurze Checkliste: Bestätigen Sie Ihren Vertriebskanal, ermitteln Sie das Datum des Erhalts der Unterlagen, verfassen Sie eine schriftliche Erklärung mit Ihrer Policennummer, versenden Sie sie per Einschreiben, bewahren Sie jede Kopie auf und notieren Sie sofort Ihr Versanddatum.
— Jake
Sich durch spanisches Papierwerk zu kämpfen, während man anteilige Abzüge berechnet, ist nicht die Art, wie irgendjemand seinen Abend verbringen möchte – erst recht nicht, wenn Ihr Spanisch noch ausbaufähig ist. Ein deutschsprachiges Team kann Ihren Vertrag prüfen, bestätigen, ob das Fernabsatz-Widerrufsrecht in Ihrem Fall tatsächlich greift, die Widerrufserklärung auf Spanisch verfassen und versenden und beim Versicherer nachfassen, bis Ihre Erstattung eingeht.

Manche Maklerbüros arbeiten auf Provisionsbasis und erhalten ihre Vergütung von Versicherern, wenn sie Versicherungsschutz vermitteln; die Inanspruchnahme ihres Service für die Abwicklung eines Widerrufs ist in der Regel freiwillig und keine Voraussetzung für einen Vertragsabschluss. Wenn Sie überlegen, ob Sie eine Police kündigen sollen – ob Kfz-Versicherung oder Lebensversicherung – melden Sie sich, und wir sagen Ihnen innerhalb eines Tages, ob Ihr Widerrufsrecht greift und wie es weitergeht. Beginnen Sie damit, Ihre Optionen mit Insurancespain zu vergleichen, und lassen Sie uns ab dort die Formalitäten übernehmen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Rechtsanwalt. Ziehen Sie eine qualifizierte Rechtsberatung zu Ihrer individuellen Situation hinzu, bevor Sie auf Grundlage dieser Inhalte handeln.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


