
Wenn Sie drei oder mehr kurze Reisen im Jahr unternehmen, ist eine Jahres-Mehrfachreiseversicherung in der Regel günstiger und unkomplizierter. Wenn Sie eine lange oder teure Reise planen, sollten Sie stattdessen eine Einzelreiseversicherung abschließen. Für welche Variante Sie sich auch entscheiden: Für Reisende mit Wohnsitz in Spanien sollten immer die Grenzen für medizinische Versorgung und Rücktransport ausschlaggebend sein, nicht der Preis. Prüfen Sie die Obergrenze für die Reisedauer, den Gesamtjahreslimit sowie, ob die Police verlangt, dass Ihre Reise in Spanien beginnt und endet, bevor Sie irgendetwas unterschreiben.
Kurz zusammengefasst:
- Prüfen Sie, ob die Obergrenze für die Reisedauer einer Jahrespolice Ihre geplanten Reisen abdeckt, denn ein Aufenthalt von mehr als 70 Tagen kann den Versicherungsschutz für die gesamte Reise aufheben.
- Kontrollieren Sie, ob die jährlichen Gesamtlimits Ihrer Police bereits früh im Jahr ausgeschöpft sind, wodurch der Schutz für spätere Reisen im selben Versicherungsjahr sinkt.
- Stellen Sie sicher, dass Ihre Reisen in Spanien beginnen und enden, da manche Policen den Schutz aufheben, wenn Reisen nicht dort starten und enden.
- Setzen Sie die Grenzen für medizinische Versorgung und Rücktransport über den Preis, denn diese sind im Notfall im Ausland am wichtigsten.
- Nutzen Sie einen ausführlichen Vergleichsdienst, um Klauseln und Grenzen zu prüfen, die zu Ihrem tatsächlichen Reiseverhalten passen – besonders bei der medizinischen Absicherung.
Eine Jahres-Mehrfachreisepolice deckt jede berechtigte Reise ab, die Sie innerhalb von 12 Monaten unternehmen, bis zu einer festgelegten Anzahl von Tagen pro Reise. Eine Einzelreisepolice deckt eine einzelne Reise ab, vom Tag der Abreise bis zum Tag der Rückkehr, mit Grenzen, die speziell für diese Reise festgelegt sind.
Beide umfassen in der Regel medizinische Notfallbehandlung, Rücktransport, Gepäckschutz und Reiserücktrittsschutz, doch die Gewichtung unterscheidet sich deutlich. Jahrespolicen sind meist auf häufiges Reisen und das medizinische Risiko ausgerichtet, weshalb Rücktritts- und Gepäckgrenzen oft niedriger sind oder nur als optionale Zusatzbausteine erhältlich sind. Einzelreisepolicen erlauben dagegen in der Regel einen stärkeren Rücktrittsschutz und höhere Grenzen pro Reise, weil der Versicherer eine bekannte einzelne Reise kalkuliert statt eines unvorhersehbaren Reisejahres.
Auch Zusatzbausteine unterscheiden sich je nach Policenart:
Manche Branchenratgeber weisen darauf hin, dass Jahrespolicen stark auf medizinischen Schutz ausgerichtet sind, auf Kosten eines großzügigen Rücktrittsschutzes – wichtig, wenn Sie regelmäßig nicht erstattungsfähige Flüge oder Unterkünfte buchen.
Das Kleingedruckte bei Jahrespolicen sorgt für mehr Streitfälle als der Preis auf dem Papier je könnte. Drei Klauseln sind besonders wichtig.
Praxistipp: Fragen Sie Ihren Makler direkt, ob sich die Grenzen Ihrer Police pro Reise erneuern oder sich über das ganze Jahr summieren. Das ist die eine Frage, die Ihren tatsächlichen Versicherungsschutz am stärksten beeinflusst, und sie taucht auf Vergleichsseiten selten klar auf.
Eine grobe Break-even-Regel eignet sich gut als Ausgangspunkt: Wenn Sie zwei bis drei oder mehr kurze Reisen im Jahr erwarten, ist eine Jahrespolice insgesamt meist günstiger, als jedes Mal eine Einzelreiseversicherung abzuschließen. Diese Faustregel verschiebt sich je nach Reiseziel, Reisedauer und benötigtem medizinischem Schutz – betrachten Sie sie also eher als Ausgangspunkt denn als feste Regel.
Drei typische Szenarien verdeutlichen das gut:
Eine Jahresprämie mit mehreren Einzelreiseprämien zu vergleichen, funktioniert nur, wenn Sie korrekt umrechnen. Teilen Sie den Jahrespreis durch die Anzahl der Reisen, die Sie realistisch erwarten, und vergleichen Sie diesen Betrag pro Reise mit dem, was eine Einzelreisepolice für dieselbe Reise mit vergleichbaren Grenzen kosten würde.
Alter und Vorerkrankungen verändern diese Rechnung. Die Prämien steigen bei beiden Policenarten mit dem Alter, und Versicherer können den Schutz ablehnen oder neu bepreisen, wenn eine Erkrankung beim Abschluss nicht angegeben wurde. Das kann den Break-even-Punkt in beide Richtungen verschieben – vergleichen Sie deshalb anhand Ihres tatsächlichen Gesundheitsprofils und nicht anhand eines allgemeinen Angebots. Für Reisende mit Wohnsitz in Spanien sollten medizinische Behandlung im Ausland und Rücktransport nach Spanien die höchste Priorität aller Grenzen in der Police haben, deutlich vor Gepäck- oder Rücktrittsschutz.
Gehen Sie diese Liste durch, bevor Sie sich für eine der beiden Policenarten entscheiden:
Praxistipp: Notieren Sie sich die 24-Stunden-Notrufnummer des Versicherers auch an einem anderen Ort als auf Ihrem Handy, etwa auf einer Karte im Portemonnaie. Geht Ihr Handy im Ausland verloren oder wird es gestohlen, ist diese Nummer die eine Angabe, die sich nicht so leicht ersetzen lässt.
Unser Ratgeber zur Reiseversicherung für Einwohner in Spanien geht ausführlicher darauf ein, wie medizinische und Rücktransportgrenzen mit dem Zugang zum spanischen Gesundheitssystem zusammenspielen.
Herauszufinden, ob eine Jahres- oder eine Einzelreisepolice zu Ihrem Reiseverhalten passt, ist im Prinzip einfach, doch die Klauseln, die im Schadensfall wirklich entscheiden, stecken tief im Kleingedruckten, das die wenigsten genau lesen. Insurance Spain vergleicht Policen von mehr als 11 führenden Versicherern auf dem spanischen Markt – auf Deutsch, damit Sie den genauen Wortlaut prüfen können, statt eine übersetzte Zusammenfassung zu erraten.
Der Service unterstützt Sie in der Regel bei:
Da der Vergleich mehrere Versicherer gleichzeitig einbezieht, spart das in der Regel Zeit und beseitigt Unklarheiten im Kleingedruckten, das sich hinter einer Sprachbarriere leicht falsch lesen lässt. Unser Artikel zum Thema kostspielige Lücken im Reiseschutz für Auswanderer vermeiden geht speziell auf die Fallstricke bei der Angabepflicht ein.
Immer wieder tauchen dieselben zwei Fehler auf. Der eine ist offensichtlich: Jemand schließt eine Jahrespolice ab und unternimmt dann eine sechswöchige Reise, die die im Kleingedruckten versteckte Obergrenze pro Reise überschreitet – und merkt es erst, wenn ein Schaden abgelehnt wird. Der andere ist unauffälliger, aber schwerwiegender: Ein Reisender gibt bei der Verlängerung eine gut behandelbare Vorerkrankung nicht an, in der Annahme, die Angabe vom Vorjahr gelte noch, und stellt dann fest, dass der Versicherer jede Abreise als neuen Angabezeitpunkt behandelt.
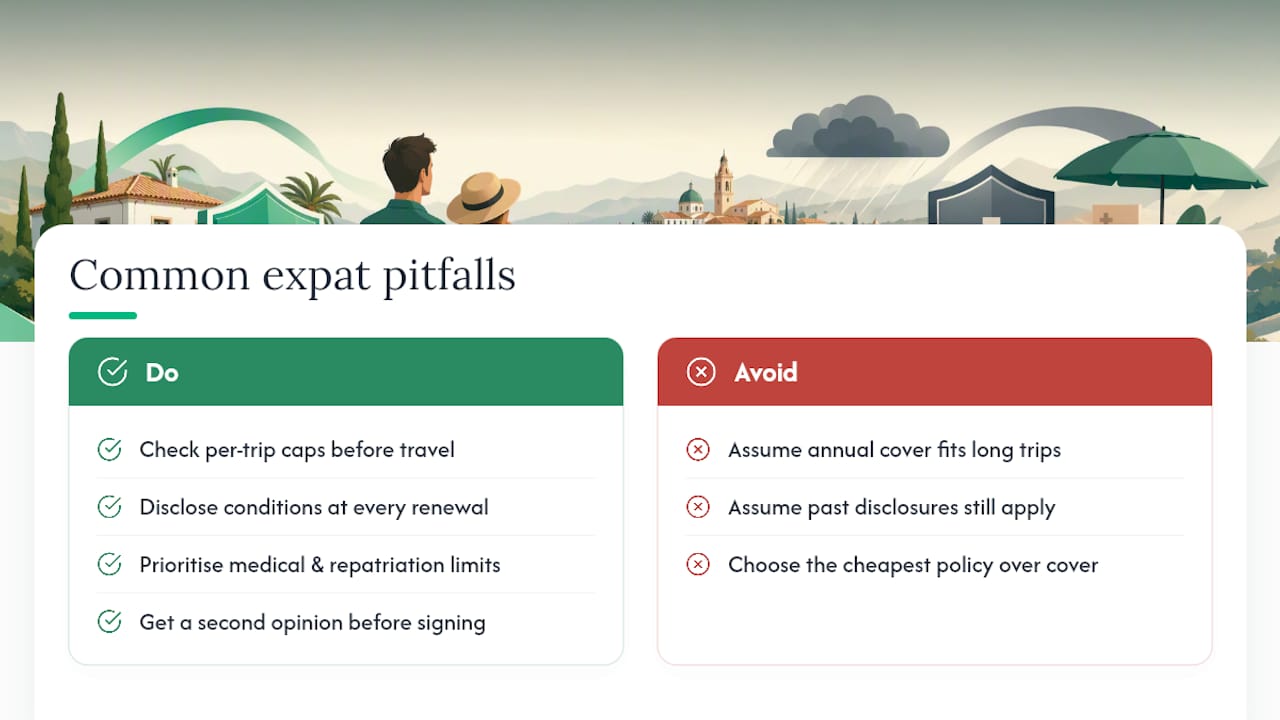
Bei keinem der beiden Fehler geht es wirklich um Nachlässigkeit. Es geht um Vertragstexte, die für Versicherer geschrieben sind, nicht für die Menschen, die die Police kaufen. Für alle, die in Spanien leben, sollten die Grenzen für medizinische Versorgung und Rücktransport bei dieser Abwägung immer vor Preis oder Bequemlichkeit stehen, denn eine günstige Police mit dünnem medizinischem Schutz ist an dem Tag, an dem Sie sie wirklich brauchen, kein Schnäppchen.
Wenn Ihnen beim Blick auf Ihr eigenes Verlängerungsschreiben etwas aus diesem Ratgeber unklar erscheint, lohnt es sich, vor der Unterschrift eine zweite Meinung einzuholen – nicht erst nach einem Schadensfall.
— Jake
Sich selbst durch Obergrenzen für die Reisedauer, Gesamtlimits und Klauseln zu Beginn/Ende in Spanien zu arbeiten, ist machbar, aber langwierig, und der Wortlaut unterscheidet sich von Versicherer zu Versicherer. Insurance Spain vergleicht Reisepolicen von 11+ führenden spanischen Versicherern auf Deutsch und prüft die in diesem Ratgeber behandelten Klauseln anhand Ihres tatsächlichen Reiseverhaltens statt anhand eines allgemeinen Angebots.

Dieser Vergleich deckt Grenzen für die Reisedauer, Gesamt- versus Einzelreiselimits, geografische Zonen und Zusatzbausteine wie Wintersport oder CFAR ab, damit Sie nicht blind zwischen zwei Policenarten wählen, die auf dem Papier ähnlich aussehen, sich im Schadensfall aber sehr unterschiedlich verhalten. Wenn medizinischer Schutz für Sie als Einwohner in Spanien im Vordergrund steht, erklärt unsere Seite zur privaten Krankenversicherung, wie die medizinischen Grenzen der Reiseversicherung mit Ihrer laufenden Gesundheitsversorgung zusammenspielen. Um ein kostenloses, unverbindliches Vergleichsangebot für Jahres- und Einzelreiseoptionen zu erhalten, das auf Häufigkeit und Länge Ihrer Reisen zugeschnitten ist, vergleichen Sie noch heute Reiseversicherungsangebote mit Insurance Spain.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


