4 Schritte, mit denen Auswanderer nach dem Verkauf in Spanien die Kfz-Versicherung kündigen

4 Schritte, mit denen Auswanderer nach dem Verkauf in Spanien die Kfz-Versicherung kündigen

30 Aug 2026 8 Min. Lesezeit 284 views

Sobald Sie Ihr Auto verkauft haben, informieren Sie Ihre Versicherung schriftlich und legen Sie einen Verkaufsnachweis bei – den unterschriebenen contrato de compraventa oder Ihre DGT-Ummeldebestätigung. Erledigen Sie dies zügig, denn die meisten Policen verlängern sich automatisch, wenn Sie nicht kündigen, und Sie haften weiterhin für die Prämien, bis die Versicherung die Kündigung bestätigt. Melden Sie den Verkauf auch der DGT, damit Ihnen niemals Bußgelder angelastet werden, die der neue Eigentümer verursacht.


Kurz zusammengefasst:

  • Ein Verkaufsnachweis wie der unterschriebene Kaufvertrag und die DGT-Ummeldebestätigung ist unerlässlich, damit die Versicherung Ihre Kündigung ordnungsgemäß bearbeiten kann.
  • Sie müssen die Versicherung schriftlich informieren und eine schriftliche Bestätigung der Kündigung mit Wirkungsdatum verlangen, damit Sie nicht für ein Fahrzeug zahlen, das Ihnen nicht mehr gehört.
  • Die Meldung des Verkaufs bei der DGT – online oder persönlich – ist entscheidend, damit künftige Bußgelder oder Steuern nach dem Verkauf nicht mehr mit dem Fahrzeug verknüpft werden.
  • Hat die Versicherung die Bedingungen unrechtmäßig geändert oder verkaufen Sie das Auto außerhalb der gesetzlichen Kündigungsfrist, können Sie unter bestimmten Voraussetzungen – etwa mit Verkaufsnachweis oder bei Vertragsverstößen – dennoch kündigen.
  • Für eine reibungslose Kündigung empfiehlt sich der Versand offizieller Nachweise per Burofax oder Einschreiben; wer sich allein auf einen Anruf oder das Stoppen der Lastschrift verlässt, riskiert Streitigkeiten.

Inhaltsverzeichnis

Kfz-Versicherung nach dem Fahrzeugverkauf kündigen

Sobald der Verkauf abgeschlossen ist, bleiben vier praktische Aufgaben, bevor die Police wirklich beendet ist. Vergessen Sie eine davon, riskieren Sie, für den Versicherungsschutz eines Autos zu zahlen, das Ihnen nicht mehr gehört.

  1. Zuerst die Unterlagen zusammenstellen. Sie benötigen den unterschriebenen contrato de compraventa, Ihre DGT-Ummeldebestätigung bzw. die notificación de venta, Ihre Policennummer und Ihren Ausweis. Sowohl die Versicherung als auch die DGT verlangen diese Unterlagen, bevor sie tätig werden.
  2. Eine formelle Kündigung versenden. Schreiben Sie der Versicherung, beantragen Sie die Kündigung, fügen Sie die Verkaufsunterlagen bei und nennen Sie das gewünschte Enddatum des Versicherungsschutzes. Verlangen Sie ausdrücklich eine schriftliche Bestätigung mit dem genauen Wirkungsdatum der Kündigung – nicht nur eine Eingangsbestätigung.
  3. Die DGT separat informieren. Reichen Sie die notificación de venta online oder bei einer DGT-Dienststelle ein und bewahren Sie die Quittung auf. Dieses Dokument ist zugleich Ihr stärkster Nachweis für das Verkaufsdatum gegenüber der Versicherung.
  4. Ihre Zahlungsmethode danach überprüfen. Sobald die Kündigung bestätigt ist, behalten Sie Ihr Bankkonto einige Wochen lang im Blick. Lastschriften laufen manchmal weiter, selbst wenn die Versicherung die Kündigung intern bereits erfasst hat – eine kurze Kontrolle erspart Ihnen später eine mühsame Rückforderung.

Praxistipp: Versenden Sie die DGT-Quittung und das Kündigungsschreiben zusammen. Versicherungen reagieren schneller, wenn das Wirkungsdatum durch ein offizielles Dokument belegt ist und nicht nur durch Ihre eigene Aussage – Streit darüber, „wann genau" das Risiko endete, wird so fast unmöglich.
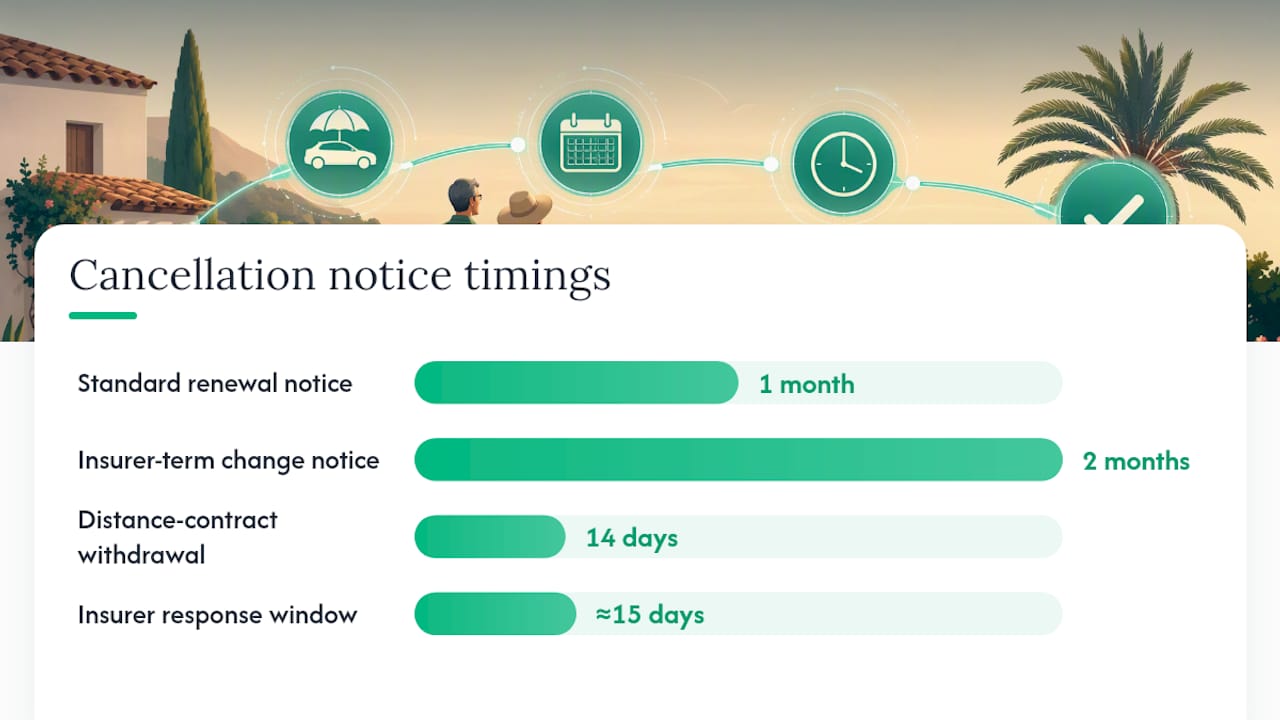
Gesetzliche Fristen und Kündigungsregeln in Spanien – Übersichtsdiagramm

Das spanische Versicherungsrecht funktioniert gemäß Ley 50/1980 nach dem Prinzip der prórroga tácita, der automatischen Verlängerung. Seit Januar 2016 müssen Sie in der Regel mindestens einen Monat vor dem Verlängerungsdatum schriftlich kündigen, sonst verlängert sich die Police für ein weiteres Jahr – samt Prämie.

Der Verkauf des Autos ändert dieses Bild. Drei Situationen erlauben es Ihnen, außerhalb der üblichen Kündigungsfrist zu handeln:

  • Der versicherte Gegenstand existiert nicht mehr. Mit dem Verkauf des Autos entfällt das versicherbare Interesse, sodass Versicherer eine Kündigung in der Regel jederzeit akzeptieren, sobald Sie einen gültigen Verkaufsnachweis vorlegen.
  • Die Versicherung hat den Vertrag ohne ordnungsgemäße Ankündigung geändert. Wurde Ihnen keine zweimonatige Frist für eine Änderung der Bedingungen oder der Prämie eingeräumt, können Sie sogar mitten in der Laufzeit kündigen.
  • Bei Fernabsatzverträgen gilt ein 14-tägiges Widerrufsrecht. Haben Sie die Police aus der Ferne abgeschlossen, gibt Ihnen diese Widerrufsfrist einen eigenständigen Weg zur Kündigung.

Sobald Sie gültige Nachweise einreichen, hat die Versicherung in der Regel rund 15 Tage Zeit, die Kündigung zu bestätigen oder abzulehnen und eine etwaige Rückerstattung zu veranlassen.

Welchen Verkaufsnachweis Ihre Versicherung wirklich braucht

Versicherungen verlassen sich nicht einfach auf Ihr Wort, dass das Auto den Besitzer gewechselt hat. Sie verlangen belastbare Dokumente – und dasselbe gilt für die DGT, falls später Bußgelder oder Steuern infrage gestellt werden.

  • Unterschriebener contrato de compraventa. Die Namen und Ausweisnummern beider Parteien, das Kennzeichen und die Fahrgestellnummer des Fahrzeugs sowie das Verkaufsdatum müssen klar erkennbar sein.
  • DGT-Ummeldeunterlagen bzw. die notificación de venta-Quittung. Dies ist der stärkste Nachweis, den Sie einer Versicherung oder den Behörden vorlegen können, da er einen offiziellen Zeitstempel trägt.
  • Weitere Unterlagen, die sich griffbereit lohnen. Ihr permiso de circulación, die ficha técnica, ein Nachweis, dass die Kfz-Steuer bis zum Verkauf bezahlt wurde, sowie jede Bankquittung, die den Zahlungseingang belegt.

Ohne zumindest die ersten beiden Nachweise kann Ihre Versicherung die Police als weiterhin aktiv behandeln und sie ganz normal verlängern.

Die Kündigung richtig versenden

Ein Anruf fühlt sich schneller an, lässt Ihnen aber nichts in der Hand, falls die Versicherung die Bearbeitung „vergisst". Dasselbe gilt für das bloße Stoppen der Lastschrift: Versicherungen werten das nicht als gültige Kündigung, und Sie können am Ende offene Prämien plus Gebühren schulden.

  • Burofax. Der Goldstandard in Spanien: rechtlich zeitgestempelt, mit bestätigter Zustellung und für eine Versicherung kaum anfechtbar.
  • Einschreiben mit Rückschein. Langsamer als ein Burofax, liefert aber ebenfalls einen datierten Nachweis über den Zugang des Schreibens.
  • Zertifizierte oder eingeschriebene E-Mail. Ein praktischer Mittelweg, sofern die Versicherung digitale Korrespondenz akzeptiert und ein Zustellnachweis erzeugt wird.

Unabhängig vom gewählten Weg muss das Schreiben selbst Ihre Policennummer, das Kennzeichen des Fahrzeugs, das Verkaufsdatum, eine eindeutige Kündigungsaufforderung sowie eine Liste der beigefügten Dokumente enthalten.

Was mit Ihrer Prämie und einer möglichen Rückerstattung passiert

Akzeptiert Ihre Versicherung die Kündigung, steht Ihnen in der Regel der nicht verbrauchte Teil der Prämie ab dem Wirkungsdatum der Kündigung zu, abzüglich einer eventuellen, in der Police vorgesehenen Verwaltungsgebühr. Diese Rückerstattung erfolgt normalerweise erst, nachdem die Versicherung ihr 15-tägiges Bestätigungsfenster abgeschlossen hat, nicht früher.

Wird eine Rückerstattung verweigert oder verzögert sich:

  • Bewahren Sie jedes datierte Dokument auf: die Burofax-Quittung, die DGT-Unterlagen und jede schriftliche Antwort der Versicherung.
  • Reichen Sie zunächst eine formelle Beschwerde bei der internen Beschwerdestelle der Versicherung ein.
  • Eskalieren Sie den Fall an die Dirección General de Seguros y Fondos de Pensiones (DGSFP), wenn die Versicherung die Sache über einen angemessenen Zeitraum hinaus verschleppt.

Wenn Sie die Frist verpasst haben oder die Versicherung sich querstellt

Die einmonatige Kündigungsfrist zu verpassen ist kein Weltuntergang, schränkt aber Ihre Optionen ein.

  1. Prüfen Sie, ob eine gesetzliche Ausnahme gilt. Der Verkauf des Autos ist selbst ein Kündigungsgrund außerhalb der üblichen Frist, sodass der Verkauf eine verpasste Frist in der Regel überschreibt.
  2. Prüfen Sie, ob die Versicherung die Bedingungen ohne ordnungsgemäße Ankündigung geändert hat. Wurden Prämie oder Deckung geändert, ohne dass Ihnen die vorgeschriebene zweimonatige Frist eingeräumt wurde, können Sie unabhängig vom Zeitpunkt kündigen.
  3. Eskalieren Sie schriftlich, wenn die Versicherung widerspricht. Reichen Sie eine formelle Beschwerde unter Bezug auf Ihre Verkaufsunterlagen ein und ziehen Sie die DGSFP hinzu, wenn die Versicherung eine Kündigung verweigert, auf die Sie gesetzlich Anspruch haben.

Ohne eine dieser Ausnahmen müssen Sie in der Regel bis zum nächsten Verlängerungsdatum warten, damit die Police sauber ausläuft.

Warum die DGT-Meldung genauso wichtig ist wie die Kündigung der Police

Die Kündigung Ihrer Versicherung schützt Ihren Geldbeutel. Die Meldung bei der DGT schützt Ihre Akte. Die notificación de venta wird online oder persönlich eingereicht, erfordert Ihren Ausweis und die Fahrzeugpapiere und kostet laut aktueller Presseberichterstattung eine geringe Gebühr von rund 8,67 €.
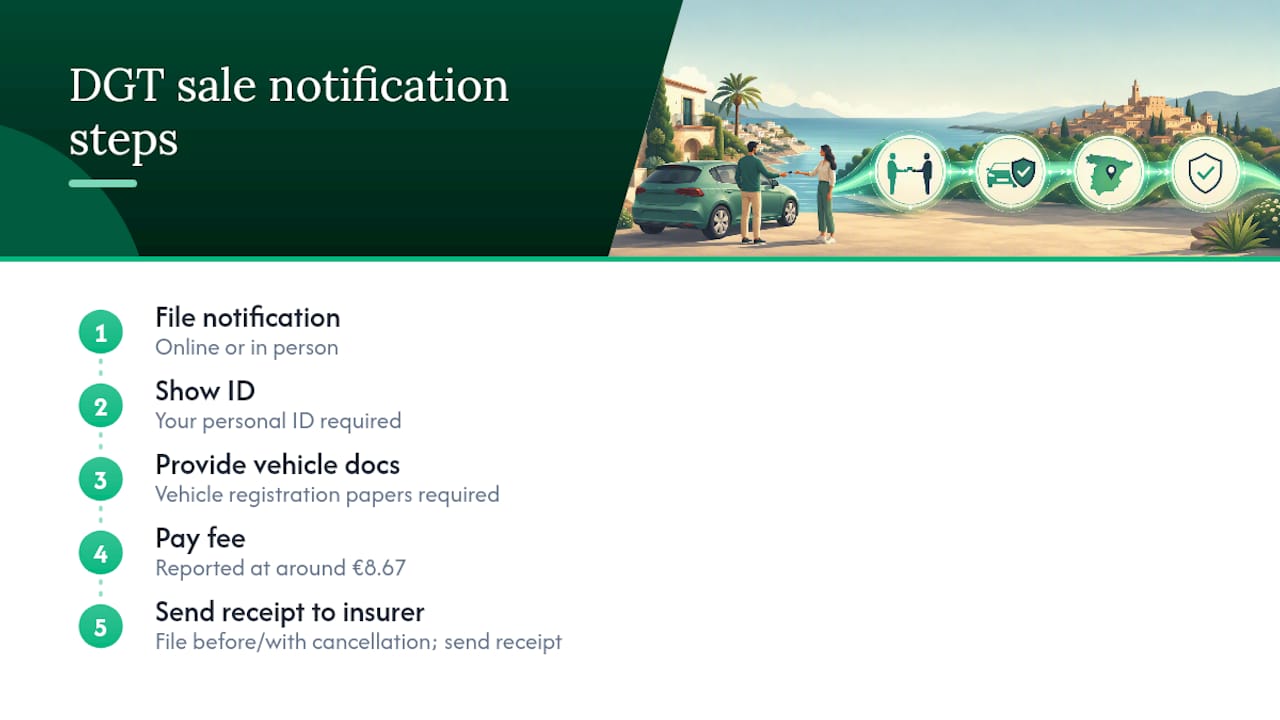
Anforderungen und Gebühr der DGT-Verkaufsmeldung

Unterlassen Sie dies, bleiben Sie in den Augen der DGT der eingetragene Eigentümer. Das bedeutet, dass Bußgelder, unbezahlte Mautgebühren und sogar ITV-Benachrichtigungen für ein Auto, das Sie nicht mehr fahren, Monate später wieder auf Ihrem Schreibtisch landen können.

Praxistipp: Reichen Sie die DGT-Meldung vor oder zusammen mit Ihrem Kündigungsschreiben ein und senden Sie die Quittung anschließend an Ihre Versicherung. Ein einziges Dokument legt das Verkaufsdatum für beide Seiten gleichzeitig fest.

Die häufigsten Fehler, die wir sehen

Verkäufer gehen oft davon aus, dass der Verkauf selbst die Police beendet, oder verlassen sich darauf, dass der Käufer sich um „den Papierkram kümmert". Beides funktioniert nicht. Wie unser Ratgeber zur Kfz-Versicherung für Auswanderer erklärt, bleibt der Vertrag aktiv, bis Sie ihn formell kündigen, und das bloße Stoppen der Lastschrift zieht lediglich ein Mahnschreiben nach sich.

Der sicherste Weg bleibt einfach: schriftliche Kündigung plus DGT-Quittung, gemeinsam versandt. Wenn die Unterlagen oder das Spanische eine Hürde darstellen, kann ein deutschsprachiger Versicherungsmakler den gesamten Schriftverkehr mit der Versicherung für Sie übernehmen.

— Jake

Hilfe bei der Kündigung oder dem Wechsel Ihrer Kfz-Versicherung

Insurancespain ist die praktische Alternative dazu, sich allein mit dem Papierkram spanischer Versicherer herumzuschlagen. Statt sich mit einem Callcenter in einer Fremdsprache abzumühen, vergleicht unser deutschsprachiges Team mehr als 11 führende spanische Versicherer, übernimmt die Korrespondenz zur Kündigung und organisiert bei Bedarf eine Anschlussversicherung, falls Sie ein neues Auto kaufen.

Insurancespain

Wenn Sie weiterhin fahren und lediglich den Anbieter wechseln möchten, helfen wir Ihnen ebenfalls, vor der Verlängerung Ihrer aktuellen Police bessere Konditionen zu finden. Der Einstieg ist unkompliziert: Schicken Sie uns Ihre Verkaufsunterlagen, teilen Sie uns mit, was Sie als Nächstes brauchen, und wir übernehmen die Kündigung sowie den Vergleich für Sie. Besuchen Sie Insurancespain, um noch heute deutschsprachige Unterstützung und einen kostenlosen Vergleich der führenden spanischen Versicherer anzufordern.

Quellen

Das Wichtigste in Kürze

  • Spanish policies renew automatically under prórroga tácita, and since January 2016 you generally need at least one month's written notice before the renewal date.
  • The DGT notificación de venta receipt is the single strongest piece of evidence you can hand an insurer, because it carries an official timestamp.
  • Cancelling the direct debit is not a valid termination and can leave you owing unpaid premium plus fees.
  • File the DGT notification before or alongside your cancellation letter, then send the receipt to your insurer, so one document fixes the sale date for both.

Häufige Fragen

Quick answers on insurance in spain

Gather the signed contrato de compraventa, your DGT transfer or notificación de venta receipt, your policy number and your ID. Write to the insurer requesting cancellation, attach the sale documents, state the date you want cover to end, and ask explicitly for written confirmation with a stated effective cancellation date. Notify the DGT separately, then check your bank account for a few weeks afterwards in case direct debits keep running.
Usually yes. Selling the car removes the insurable interest, so insurers commonly accept cancellation at any point once you provide valid proof of sale, even if you have missed the standard one-month notice window before renewal. Two other exceptions also let you cancel outside that window: the insurer changing your contract without giving two months' notice, and the 14-day withdrawal right on policies bought at a distance.
Use a traceable channel. A burofax is the gold standard in Spain, being legally timestamped and delivery certified. Certified post with acknowledgement of receipt is slower but still gives dated proof, and certified or registered email works if the insurer accepts digital correspondence. A phone call leaves you with nothing to point to, and simply cancelling your direct debit is not treated as a valid termination, which can leave you owing unpaid premium plus fees.
If your insurer accepts the cancellation, you are usually owed the unused portion of your premium from the effective cancellation date onward, minus any administration fee the policy allows. Once you submit valid proof, the insurer typically has around 15 days to confirm or reject the cancellation and act on any refund due. If a refund is refused or delayed, complain through the insurer's own complaints department first, then escalate to the DGSFP.
Yes, and it matters as much as cancelling the policy. The notificación de venta is filed online or in person, requires your ID and the vehicle's documents, and carries a small fee reported at around €8.67. Skip it and you stay the registered owner in the DGT's eyes, which means fines, unpaid tolls and even ITV notices linked to a car you no longer drive can land back on your desk months later.

Noch Fragen?

Kontakt aufnehmen

0 Comments

Schreiben Sie den ersten Kommentar.

Kommentar schreiben