

Bis zu 450 € sparen: Roller- vs. Motorradversicherung in Spanien für Auswanderer
Das gesetzliche Minimum, die Kfz-Haftpflichtversicherung (seguro obligatorio), kostet dasselbe, egal ob Sie einen 50-cm³-Roller oder ein 1000-cm³-Motorrad fahren. Deutlich unterschiedlich ist dagegen der zusätzliche Versicherungsschutz, den Sie über dieses Minimum hinaus brauchen, und die Prämie, die Sie dafür zahlen. Hubraum, Fahrzeugwert, Abstellort und Nutzungsverhalten bestimmen fast alles Weitere. Insurancespain vergleicht Policen von über 11 spanischen Versicherern, damit deutschsprachige Auswanderer diese Unterschiede vor der Entscheidung übersichtlich gegenüberstellen können.
TL;DR:
- Die Haftpflichtversicherung (a terceros) ist gesetzlich vorgeschrieben und für Roller mit geringem Wert oft ausreichend, höhere Deckungsstufen sind aber bei wertvollen oder diebstahlgefährdeten Fahrzeugen ratsam.
- Versicherer staffeln die Prämien in der Regel nach Fahrzeugwert, Hubraum, Alter des Fahrers und Abstellbedingungen – eine sichere Garage senkt das Diebstahlrisiko und die Kosten.
- Diebstahlschäden dominieren bei Rollerversicherungen, besonders in Städten – Diebstahlsicherungen und korrekte Angaben zum Abstellort sind daher entscheidend für einen bezahlbaren Beitrag.
- Die Prämien unterscheiden sich deutlich: rund 250 € pro Jahr für Roller, 400 € für Motorräder im Stadtverkehr und bis zu 700 € für Sportmotorräder – maßgeblich bestimmt durch Hubraum und Nutzung.
- Deutschsprachige Auswanderer sollten einen deutschsprachigen Makler nutzen, um sich im spanischen Versicherungsjargon zurechtzufinden, die korrekte Registrierung der Police sicherzustellen und effizient Angebote von über 11 Versicherern zu vergleichen.
Inhaltsverzeichnis
- Roller- vs. Motorradversicherung: Wie sich die Deckungsstufen unterscheiden
- Warum sind Roller günstiger zu versichern als Motorräder?
- Gesetzliche Vorgaben: miDGT, ITV und was Sie vorweisen müssen
- Checkliste: Die richtige Deckung für Roller oder Motorrad wählen
- Unterschiede im Schadenprozess zwischen Roller- und Motorradversicherung
- Wie Unfallstatistiken Ihre Prämie beeinflussen
- Rabatte und Vorteile für Roller- und Motorradfahrer
- Warum Auswanderer einen deutschsprachigen Makler für Roller- und Motorradversicherung brauchen
- So erhalten Sie ein passendes Angebot für Roller oder Motorrad
- Quellen
Roller- vs. Motorradversicherung: Wie sich die Deckungsstufen unterscheiden
Spanische Versicherer gliedern den Versicherungsschutz in drei grobe Stufen. Welche für Sie die richtige ist, hängt weit mehr vom Wert des Fahrzeugs und dem Diebstahlrisiko ab als davon, ob es sich technisch um einen Roller mit tiefem Durchstieg oder ein klassisches Motorrad handelt.
Haftpflicht (seguro a terceros) ist die gesetzliche Untergrenze. Sie zahlt für Schäden oder Verletzungen, die Sie anderen zufügen, aber nichts für Ihr eigenes Fahrzeug, wenn es gestohlen, ausgebrannt oder bei einem selbstverschuldeten Unfall zum Totalschaden wird. Für einen alten Pendlerroller im Wert von ein paar Hundert Euro reicht das oft tatsächlich aus. Es lohnt sich kaum, für ein Fahrzeug mehr zu bezahlen, dessen Wiederbeschaffung weniger kostet als eine Jahresprämie für eine Vollkaskoversicherung.
Erweiterte Haftpflicht (terceros ampliado) ergänzt das gesetzliche Minimum um Diebstahl- und Feuerschutz. In dieser Stufe befinden sich die meisten Rollerbesitzer in Spanien tatsächlich, denn Roller werden überproportional häufig gestohlen, vor allem in Städten, wo sie auf der Straße statt in einer Garage abgestellt werden. Das ist ein sinnvoller Mittelweg für einen mittelwertigen 125-cm³-Roller im täglichen Einsatz.
Vollkasko (todo riesgo) deckt Schäden am eigenen Fahrzeug unabhängig vom Verschulden, meist mit einer Selbstbeteiligung. Versicherer staffeln diese Stufen häufig nach Fahrzeugwert und Diebstahlrisiko, weshalb sich der Mehrpreis bei neuen oder hochwertigen Motorrädern deutlich eher lohnt als bei einem älteren Roller.
Über die reine Deckungsstufe hinaus sind einige Zusatzbausteine für Motorräder wichtiger als für Roller:
- Pannenhilfe ab Kilometer 0: Abschleppservice direkt ab dem Zeitpunkt der Panne – wertvoll für längere Fahrten, die mit einem Motorrad wahrscheinlicher sind.
- Helm- und Schutzkleidungsversicherung: ersetzt beschädigte Schutzausrüstung nach einem Unfall – ein echter Kostenfaktor für Fahrer mit vollständiger Motorradausrüstung.
- Rechtsschutz: deckt die Kosten, wenn gegen Sie ermittelt wird oder Sie Ansprüche gegenüber Dritten geltend machen müssen.
Achten Sie auf Ausschlüsse, die Fahrer überraschen können: Fahren unter Alkohol- oder Drogeneinfluss, ein unbefugter oder nicht berechtigter Fahrer und nicht genehmigte Umbauten (ein anderer Auspuff, ein frisiertes Triebwerk) können einen Anspruch vollständig zunichtemachen. Viele Versicherer bieten außerdem vereinfachte, günstigere Pakete speziell für 50-cm³-ciclomotores an, die dem geringeren Risiko und Wert entsprechen. Wenn Sie zwischen einer Moped- oder 125-cm³-Rollerpolice und einer vollwertigen Motorradpolice abwägen, sollten der Fahrzeugwert und der Abstellort die Entscheidung bestimmen – nicht das Markenschild am Tank.
Warum sind Roller günstiger zu versichern als Motorräder?
Roller sind fast immer günstiger zu versichern, und der Unterschied kann erheblich sein. Branchenübliche Richtwerte beziffern eine Rollerpolice für Erwachsene auf rund 250 € pro Jahr, ein durchschnittliches Motorrad im Stadtverkehr auf rund 400 € und ein Sportmotorrad für junge Fahrer auf bis zu 700 €, so der Preisleitfaden 2026 von Motopoliza. Diese Zahlen sind Richtwerte und keine festen Angebote, aber das Muster zeigt sich bei spanischen Versicherern durchgängig.
Was den Preis wirklich bestimmt:
- Hubraum und Leistung: Ein 50-cm³-ciclomotor liegt in einer völlig anderen Risikoklasse als ein 600-cm³-Sportmotorrad.
- Fahrzeugwert: Ein neues Motorrad im Wert von 12.000 € benötigt deutlich mehr Deckung als ein Roller im Wert von 2.000 €.
- Alter des Fahrers und Schadenhistorie: Junge Fahrer, insbesondere unter 25 Jahren, zahlen spürbar mehr, vor allem bei leistungsstarken Motorrädern.
- Nutzungsmuster: Tägliches Pendeln in der Stadt wird von Versicherern anders bewertet als gelegentliche Wochenendtouren.
- Abstellort und Region: Ein Fahrzeug, das nachts in einer privaten Garage steht, ist günstiger zu versichern als eines, das auf einer Straße in Madrid oder Barcelona abgestellt wird.
- Sicherungssysteme: Bremsscheibenschlösser, GPS-Tracker und Alarmanlagen können den Beitrag für den Diebstahlschutz senken.
Die Schadenfreiheitsklasse (SF-Klasse, bonus nach schadenfreien Jahren) senkt die Prämie von Jahr zu Jahr, und die meisten spanischen Versicherer erkennen eine Schadenfreiheitshistorie aus einem anderen EU-Land an – allerdings nicht immer automatisch. Eine höhere freiwillige Selbstbeteiligung (franquicia) senkt die Jahresprämie, dafür zahlen Sie im Schadensfall mehr aus eigener Tasche – eine Überlegung wert bei einem älteren Roller, den Sie im Zweifel lieber ersetzen als reparieren würden.
Pro Tip: Wenn Ihr Roller oder Motorrad jede Nacht in einer privaten Garage statt auf der Straße steht, teilen Sie das Ihrem Versicherer ausdrücklich mit. Eine Garage kann die diebstahlbedingten Prämienkosten spürbar senken – aber nur, wenn sie angegeben und in der Police vermerkt ist.
Gesetzliche Vorgaben: miDGT, ITV und was Sie vorweisen müssen
Die Kfz-Haftpflichtversicherung (seguro obligatorio) ist für jedes Motorrad und jeden ciclomotor auf spanischen Straßen gesetzlich vorgeschrieben, ohne Ausnahme. Wer ohne sie fährt, riskiert Bußgelder zwischen 600 € und 3.000 €, in schweren Fällen mit Stilllegung des Fahrzeugs. Diese Strafe gilt unabhängig davon, ob Sie einen 50-cm³-Roller oder eine 900-cm³-Tourenmaschine fahren.
Drei Dinge sollten Sie stets in Ordnung halten:
- Versicherungsnachweis: Ihre Police muss aktiv und korrekt beim Versicherer in den nationalen spanischen Systemen registriert sein – nicht nur bezahlt.
- ITV-Bescheinigung: die Hauptuntersuchung, die ab einem bestimmten Fahrzeugalter erforderlich ist und bei Verkehrskontrollen zusammen mit der Versicherung geprüft wird.
- Führerschein der richtigen Klasse: AM für 50-cm³-Mopeds, A1 für Roller und Motorräder bis 125 cm³ sowie A2 oder A für größere Maschinen, je nach Alter und Erfahrung.
Papierkopien müssen Sie dafür nicht mehr mitführen. Die miDGT-App zeigt Führerschein, Fahrzeugdaten, ITV-Status und Versicherung digital an, und Verkehrspolizisten müssen sie gemäß DGT-Anweisung 20/V-145 als rechtlich gleichwertig zu den physischen Dokumenten akzeptieren. Ein Screenshot zählt nicht – die Anzeige muss live in der App erfolgen und mit den Daten der DGT verbunden sein. Das ist wichtig, denn wenn Ihr Versicherer Ihre Police nicht korrekt in diesem System registriert hat, hilft Ihnen die App nicht weiter, selbst wenn Sie Ihre Prämie tatsächlich bezahlt haben.
Für die Helmpflicht gelten eigene, von der Versicherung unabhängige Strafen. Zugelassene Helme nach dem Standard ECE 22.06 sind vorgeschrieben; wer ohne Helm fährt, riskiert ein Bußgeld von rund 500 € und den Verlust von vier Punkten im Führerschein.
Checkliste: Die richtige Deckung für Roller oder Motorrad wählen
Seien Sie zunächst ehrlich zu sich selbst, wie Sie das Fahrzeug tatsächlich nutzen – diese eine Antwort grenzt die Optionen schneller ein als jeder Prämienvergleich.
Wenn Sie täglich in der Stadt pendeln und den Roller auf der Straße abstellen, ist eine erweiterte Haftpflicht mit Diebstahl- und Feuerschutz meist die sinnvolle Grundlage. Wenn Sie nur gelegentlich fahren, am Wochenende oder auf kurzen Strecken, kann eine Police mit geringerer Kilometerleistung und erweiterter Haftpflicht spürbar günstiger sein als eine Standard-Jahrespolice. Wenn Sie ein neueres oder hochwertigeres Motorrad besitzen, schützt eine Vollkaskoversicherung mit überschaubarer Selbstbeteiligung einen Vermögenswert, dessen Ersatz teuer wäre.
Bevor Sie etwas unterschreiben, stellen Sie dem Versicherer oder Ihrem Makler diese Fragen direkt:
- Was genau ist abgedeckt, wenn mein Helm oder meine Schutzkleidung bei einem Unfall beschädigt wird?
- Wie weit schleppt mich der Pannendienst tatsächlich ab, und ab welchem Ort?
- Wie funktioniert der Rechtsschutz, wenn ich nach einer Kollision in einen Streitfall gerate?
- Welche konkreten Handlungen machen die Police ungültig – unbefugte Fahrer, Umbauten, abgelaufene ITV?
Für einen Versicherungswechsel oder die Ergänzung eines zweiten Fahrzeugs in einer bestehenden Police in Spanien benötigen Sie in der Regel Ihre NIE oder DNI, den gültigen Führerschein, den Fahrzeugschein (permiso de circulación) und eine Schätzung der jährlichen Kilometerleistung. Die meisten Makler können mit diesen Angaben innerhalb eines Tages ein Angebot erstellen.
Pro Tip: Prüfen Sie genau, wie Ihre Police den nächtlichen Abstellort festhält. Eine Police, die „Garage“ angibt, obwohl das Fahrzeug tatsächlich auf der Straße steht, ist nicht nur ungenau – sie kann Ihren Diebstahlschutz im Schadensfall vollständig unwirksam machen.
Unterschiede im Schadenprozess zwischen Roller- und Motorradversicherung
Der eigentliche Schadenprozess folgt bei beiden Fahrzeugtypen den gleichen Grundschritten: den Vorfall melden, gegebenenfalls den Polizeibericht vorlegen, Fotos und die Daten der Gegenpartei einreichen und auf den Gutachter des Versicherers warten. Unterschiedlich ist bei Rollern und Motorrädern, was den Schaden typischerweise auslöst und wie er bewertet wird.
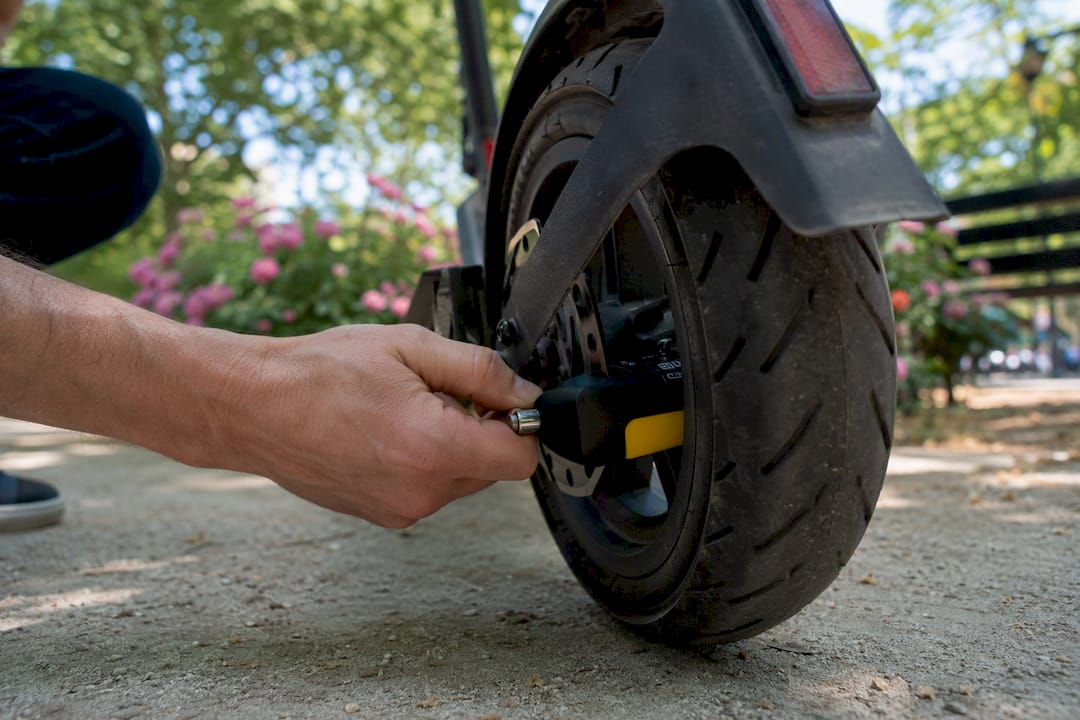
Schäden bei Rollern in Spanien betreffen überwiegend Diebstahl, da sie nachts häufig unverschlossen oder nur leicht gesichert auf der Straße stehen. Versicherer verlangen daher vor der Auszahlung oft einen Nachweis über das angebrachte Sicherungssystem sowie den in der Police angegebenen genauen Abstellort. Weicht der angegebene Abstellort vom tatsächlichen Diebstahlort ab, kann sich die Auszahlung verzögern oder verringern.
Bei Motorrädern geht es häufiger um Kollisions- und Eigenschäden, besonders bei Maschinen, die auf schnelleren Straßen oder längeren Strecken gefahren werden. Gutachter prüfen bei Motorradschäden Teile- und Arbeitskosten meist genauer, da Motorradkomponenten – vor allem Verkleidungen, Auspuffanlagen und Elektronik – oft teurer zu ersetzen sind als vergleichbare Rollerteile.
Ein praktischer Unterschied ist erwähnenswert: Wenn Sie Rechtsschutz haben, ist er nach einer Motorradkollision wichtiger, da Personenschäden und Streitfälle mit Dritten statistisch eher zu einem Fall eskalieren, der einen Anwalt erfordert. Bei einem Rollerdiebstahl kommt es meist vor allem darauf an, die Unterlagen schnell zusammenzustellen – Polizeibericht (denuncia), Quittung für das Sicherungssystem und Eigentumsnachweis –, denn die meisten Diebstahlfälle sind unkompliziert, sobald diese Unterlagen vorliegen.
Wie Unfallstatistiken Ihre Prämie beeinflussen
Versicherer legen ihre Preise nicht aus dem Bauch heraus fest. Sie kalkulieren anhand der Unfall- und Schadendaten, die ihr eigener Bestand für jede Fahrzeugkategorie liefert – genau deshalb kosten Motorräder ab einem bestimmten Hubraum durchweg mehr als gleich alte und gleich gut erhaltene Roller.
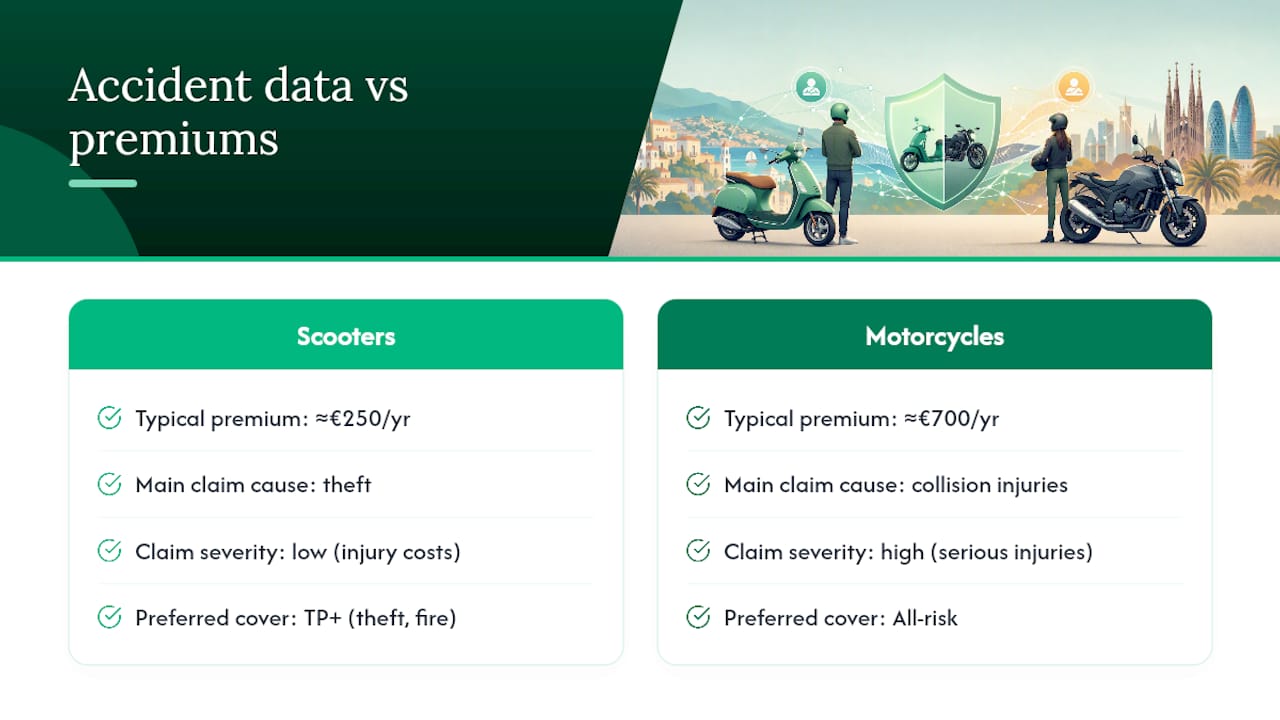
Leistungsstärkere Motorräder sind pro Police an mehr schweren Verletzungsschäden beteiligt als 50- oder 125-cm³-Roller, was größtenteils am Geschwindigkeitsunterschied bei Kollisionen liegt. Dieses Risikoprofil zeigt sich direkt in der Prämie: Ein junger Fahrer auf einem Sportmotorrad zahlt fast 700 € im Jahr, während ein erwachsener Rollerfahrer auf einer vergleichbaren Deckungsstufe rund 250 € zahlt – ein Unterschied, der die Schadenschwere widerspiegelt, die Versicherer einpreisen, nicht nur die Schadenhäufigkeit.
Roller haben ein eigenes, unverwechselbares Schadenmuster, das eher von Diebstahl als von Verletzungsschwere geprägt ist. Das ist mit ein Grund, warum die erweiterte Haftpflicht mit Diebstahl- und Feuerschutz die Stufe ist, die die meisten Rollerbesitzer wirklich brauchen, während Motorradfahrer häufiger zur Vollkaskoversicherung tendieren, um die höheren Kollisionsschäden abzudecken. Auch die Region spielt eine Rolle. Versicherer berücksichtigen lokale Diebstahlraten und Unfalldichte, weshalb die Prämie für dasselbe Fahrzeug in einem dicht besiedelten Stadtzentrum anders ausfallen kann als in einer ruhigeren ländlichen Gegend Andalusiens oder der Kanarischen Inseln.
Nichts davon ist für immer festgeschrieben. Ein paar schadenfreie Jahre senken Ihr Risikoprofil, unabhängig davon, mit welcher Fahrzeugkategorie Sie begonnen haben, und diese fortschreitende Schadenfreiheitsklasse ist oft der größte Hebel, den Sie langfristig selbst in der Hand haben.
Rabatte und Vorteile für Roller- und Motorradfahrer
Sowohl Roller- als auch Motorradpolicen in Spanien bieten eine ähnliche Auswahl an Rabatten, wobei sich je nach Fahrzeugtyp unterscheidet, welche wirklich ins Gewicht fallen. Die Schadenfreiheitsklasse ist für beide der wirksamste Hebel. Mehrere aufeinanderfolgende schadenfreie Jahre können die Verlängerungsprämie spürbar senken, und die meisten Versicherer wenden sie bei der Verlängerung automatisch an, ohne dass Sie danach fragen müssen.
Rabatte für Sicherungssysteme sind bei Rollern meist wichtiger, da Diebstahl hier so häufig Schäden verursacht. Ein Bremsscheibenschloss, eine Kette, eine Alarmanlage oder ein GPS-Tracker können den diebstahlbezogenen Teil der Prämie senken, wobei manche Versicherer einen Nachweis über die Vorrichtung verlangen, bevor sie den Rabatt gewähren. Eine nächtliche Garage statt eines Stellplatzes auf der Straße wird genauso behandelt.
Motorradfahrer profitieren häufiger von kilometerabhängigen Rabatten, da ein nur am Wochenende genutztes Fahrzeug ein geringeres Risiko darstellt als eines, das täglich auf der Autobahn gefahren wird. Eine korrekte, niedrigere Jahreskilometerangabe kann die Prämie spürbar senken – Versicherer erwarten dabei jedoch eine realistische statt einer zu optimistischen Schätzung.
Auch das Bündeln von Policen beim selben Versicherer, etwa Hausrat- und Fahrzeugversicherung zusammen, kann einen Rabatt freischalten, und mehrere große spanische Versicherer bieten inzwischen eigene ECO-Produkte für Elektro- und Hybridroller an – ein Ausdruck sowohl der geringeren Umweltrisikobepreisung als auch der wachsenden Nachfrage nach Versicherungsschutz für Elektroroller. Wenn Sie einen E-Scooter in Betracht ziehen, lohnt sich ein gezielter Blick auf diese Produkte, statt einfach anzunehmen, dass eine Standard-Benzinrollerpolice unverändert gilt.
Warum Auswanderer einen deutschsprachigen Makler für Roller- und Motorradversicherung brauchen
Die Schwierigkeiten sind vorhersehbar: Policentexte in dichtem spanischem Versicherungsjargon, Unsicherheit darüber, was die Angaben zum Abstellort für einen Schadensfall wirklich bedeuten, und der Stress, Dokumente korrekt bei der DGT registrieren zu lassen, statt sie nur zu bezahlen. Eine einzige falsch verstandene Ausschlussklausel kann Sie einen ganzen Schadensfall kosten.
Insurancespain vergleicht Policen von über 11 spanischen Versicherern und bietet dabei durchgehend deutschsprachige Unterstützung, einschließlich maßgeschneiderter Beratung speziell für 125-cm³-Roller- und Mopedversicherungen. Makler, die täglich mit Auswanderern arbeiten, erkennen Details, die bei einem hastigen, übersetzten Durchlesen leicht übersehen werden, und helfen sicherzustellen, dass die Police tatsächlich korrekt beim Versicherer registriert wird – in den spanischen Systemen, nicht nur gekauft.
— Jake
So erhalten Sie ein passendes Angebot für Roller oder Motorrad
Sie können einige Versicherer selbst vergleichen, aber das kostet einen ganzen Nachmittag und lässt Sie am Ende trotzdem bei Ausschlussklauseln in einer Fremdsprache raten. Insurancespain übernimmt diesen Vergleich für Sie, prüft Angebote von über 11 spanischen Versicherern nebeneinander und erklärt die Formulierungen verständlich auf Deutsch, bevor Sie sich auf etwas festlegen.
Um ein Angebot in Gang zu bringen, halten Sie Ihre NIE oder DNI, Ihren gültigen Führerschein, den Fahrzeugschein und eine grobe Schätzung der Jahreskilometerleistung bereit. Das reicht einem Makler meist aus, um innerhalb eines Tages vergleichbare Angebote vorzulegen. Ob Sie einen 125-cm³-Roller für den täglichen Weg zur Arbeit oder ein größeres Tourenmotorrad versichern – es lohnt sich, Angebote zu vergleichen und die Vertragsbedingungen, insbesondere Klauseln zum Abstellort und zur Selbstbeteiligung, zu lesen, bevor Sie den Vertrag abschließen. Starten Sie einen Vergleich bei Insurancespain und finden Sie die passende Police, ohne sich allein durch das spanische Versicherungskleingedruckte zu kämpfen.
Quellen
- Guía sobre la normativa para motos de la DGT | AMV
- Seguro de moto vs Seguro ciclomotor: qué contratar | Qualitas Auto
- Motopoliza
Empfehlenswert
Das Wichtigste in Kürze
- ✓ Die gesetzliche Kfz-Haftpflichtversicherung kostet dasselbe, egal ob Sie einen 50-cm³-Roller oder ein 1000-cm³-Motorrad fahren; unterschiedlich ist nur der zusätzliche Versicherungsschutz, den Sie darüber hinaus brauchen.
- ✓ Richtwerte für die Jahresprämie liegen bei rund 250 € für den Roller eines Erwachsenen, 400 € für ein durchschnittliches Motorrad im Stadtverkehr und bis zu 700 € für das Sportmotorrad eines jungen Fahrers.
- ✓ Zugelassene Helme nach dem Standard ECE 22.06 sind vorgeschrieben; wer ohne Helm fährt, riskiert ein Bußgeld von rund 500 € und den Verlust von vier Punkten im Führerschein.
- ✓ Fahren unter Alkohol- oder Drogeneinfluss, ein nicht berechtigter Fahrer und nicht genehmigte Umbauten wie ein anderer Auspuff oder ein frisiertes Triebwerk können einen Anspruch vollständig zunichtemachen.
Häufige Fragen
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmen0 Comments
Schreiben Sie den ersten Kommentar.