
Das spanische Versicherungsrecht schreibt für den Abschluss einer Lebensversicherung keine ärztliche Untersuchung vor. Nach dem Ley 50/1980 müssen Sie einen Gesundheitsfragebogen wahrheitsgemäß beantworten, und die Versicherer entscheiden von Fall zu Fall, ob dieser Fragebogen eine körperliche Untersuchung rechtfertigt. Alter, gewünschte Versicherungssumme und auffällige Gesundheitsangaben sind die üblichen Auslöser, und wer den Prozess ganz vermeiden möchte, kann auf Alternativen ohne Untersuchung zurückgreifen.
Kurz & knapp:
- Alter, Versicherungssumme und Gesundheitsangaben bestimmen in erster Linie, ob eine ärztliche Untersuchung erforderlich ist – besonders bei Antragstellern über 55 oder bei hohen Auszahlungssummen.
- Spanische Versicherer nutzen den Gesundheitsfragebogen als wichtigstes Instrument der Risikoprüfung; ungenaue oder fehlende Angaben können zur Nichtigkeit der Police oder zur Ablehnung einer Leistung führen.
- Ist eine ärztliche Untersuchung nötig, umfasst sie routinemäßige Tests wie Blut- und Urinuntersuchung, Vitalwerte und gegebenenfalls ein EKG; die Ergebnisse liegen meist innerhalb weniger Wochen vor.
- Alternativen ohne Untersuchung – etwa vereinfachte Annahme, garantierte Annahme oder digitale Risikoprüfung – ermöglichen eine schnellere Genehmigung, allerdings zu höheren Beiträgen oder mit niedrigeren Deckungssummen.
- Die Zusammenarbeit mit einem Makler hilft Auswanderern, häufige Fehler zu vermeiden, Untersuchungstermine effizient zu koordinieren und den passenden Weg der Risikoprüfung für ihr Profil zu finden.
Nicht die ärztliche Untersuchung, sondern der Gesundheitsfragebogen bildet das rechtliche Rückgrat eines spanischen Lebensversicherungsvertrags. Artikel 14 des Ley 50/1980 verpflichtet Sie als Antragsteller eindeutig dazu, jede Gesundheitsfrage des Versicherers ehrlich und vollständig zu beantworten, bevor die Police zustande kommt. Eine vergleichbare Klausel, die den Versicherer zwingt, Sie zu einer körperlichen Untersuchung zu schicken, gibt es nicht. Diese Entscheidung liegt vollständig beim Risikoprüfer und richtet sich danach, was Ihre Angaben offenbaren und wie viel Risiko er zu übernehmen bereit ist.
Das ist wichtiger, als den meisten Antragstellern bewusst ist. Der Fragebogen ist keine Formalität, die man am Ende eines Online-Formulars schnell abhakt. Es handelt sich um ein vertragliches Dokument, und Versicherer behandeln es auch so. Wird ein Leistungsfall gemeldet, vor allem in den ersten Jahren einer Police, prüft der Versicherer häufig anhand dieses Fragebogens, ob Ihre ursprünglichen Angaben mit Ihrer tatsächlichen Krankengeschichte übereinstimmen.
Machen Sie dabei Fehler – ob absichtlich oder durch Auslassung –, richten sich die Folgen nach der Absicht:
Wird eine ärztliche Untersuchung verlangt, dient sie vor allem dazu, zu überprüfen, was Sie dem Versicherer bereits mitgeteilt haben. Versicherer gleichen Angaben bei der Risikoprüfung häufig mit medizinischen Datenbanken ab, insbesondere bei Erkrankungen, die in den letzten fünf bis zehn Jahren angegeben wurden. Genaue Angaben im Fragebogen schützen Sie deutlich mehr als jedes unauffällige Untersuchungsergebnis.
Spanische Versicherer nutzen den Fragebogen als erste Filterstufe und behalten die ärztliche Untersuchung höheren Risikofällen vor, die sich allein anhand des Fragebogens nicht klären lassen. Mehrere Faktoren können einen Antrag in diese Kategorie rücken:
Als grobe Orientierung: Ein 30-Jähriger, der eine Deckung von 150.000 € ohne gesundheitliche Auffälligkeiten beantragt, kommt meist allein mit dem Fragebogen durch die Risikoprüfung. Bei einem 58-Jährigen, der 400.000 € mit bekanntem Bluthochdruck beantragt, ist eine Untersuchung so gut wie sicher. Wo genau die Versicherer diese Grenzen ziehen, unterscheidet sich von Anbieter zu Anbieter – was bei einem Unternehmen automatisch genehmigt wird, kann bei einem anderen weitere Tests auslösen.
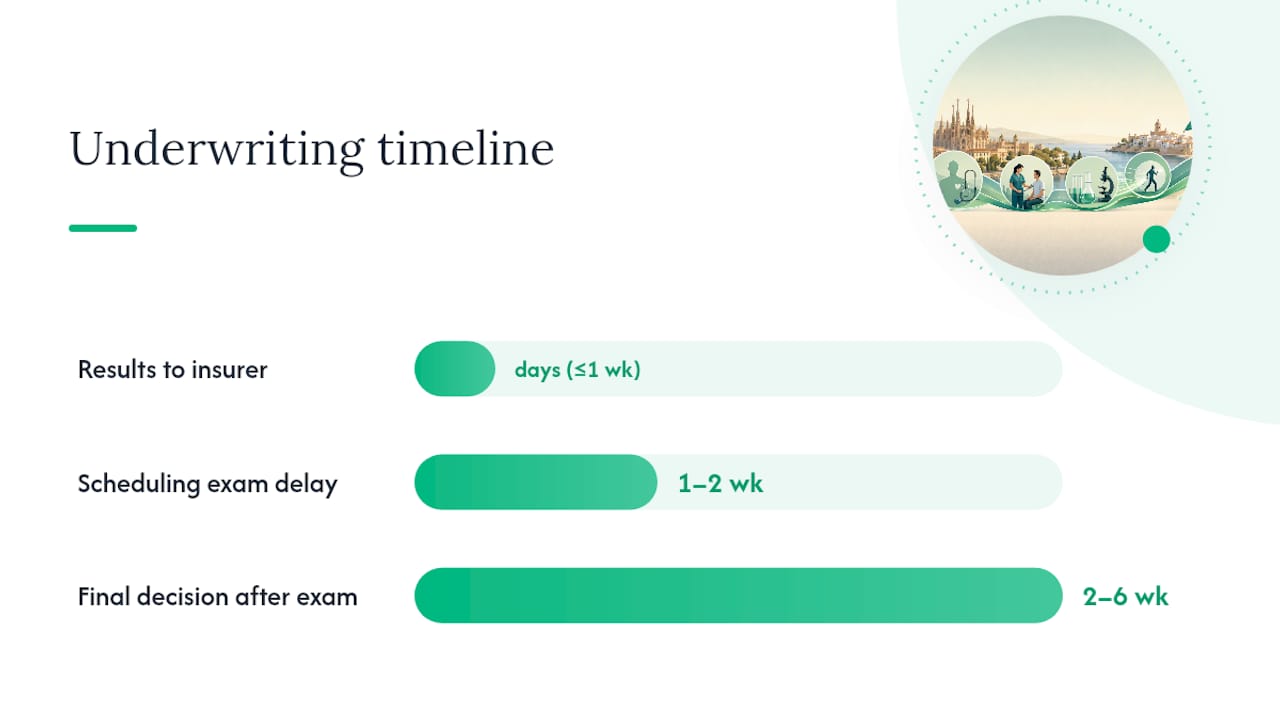
Bearbeitungsdauer der Risikoprüfung: Sobald eine Untersuchung angefordert wurde, liegen die Ergebnisse dem Versicherer meist innerhalb weniger Tage vor, und die vollständige Entscheidung der Risikoprüfung erfolgt üblicherweise zwei bis sechs Wochen nach Abschluss der Untersuchung. Die Terminvereinbarung selbst kann, besonders in Gebieten mit weniger Partnerkliniken, bei begrenzter Terminverfügbarkeit ein bis zwei Wochen zusätzlich in Anspruch nehmen.
Wird bei Ihrem Antrag eine ärztliche Untersuchung angefordert, verläuft der Ablauf routinierter, als die meisten Antragsteller erwarten – und er kostet Sie nichts. Der Versicherer organisiert und bezahlt sie, meist über eine Partnerklinik oder eine mobile Pflegekraft.
Der gesamte Termin dauert in der Regel nur kurz. Durchgeführt wird er von einer qualifizierten Pflegekraft, einem Rettungssanitäter oder einer Partnerklinik – nicht vom eigenen Personal des Versicherers – und häufig kann die Untersuchung bei Ihnen zu Hause oder am Arbeitsplatz stattfinden, statt einen Klinikbesuch zu erfordern.
Sobald die Ergebnisse beim Risikoprüfer vorliegen, reicht das Spektrum der Entscheidungen von der Standardgenehmigung bis zur Genehmigung mit Prämienanpassung oder bestimmten risikobedingten Ausschlüssen. Gelegentlich führt ein auffälliges Ergebnis zu weiteren Tests oder einer Verzögerung, während der Versicherer eine Klärung bei Ihrem Hausarzt anfordert. Keines dieser Ergebnisse ist ungewöhnlich, und keines sollte für sich genommen als Warnsignal gewertet werden.
Ein wenig Vorbereitung trägt erheblich zu einem genauen Ergebnis bei – und ein genaues Ergebnis ist es, was Ihre Prämie tatsächlich schützt.
Steigt Ihr Blutdruck am Tag der Untersuchung an – etwa durch Nervosität oder einen hektischen Morgen –, können Sie in der Regel eine Wiederholungsmessung verlangen, statt einen einmaligen auffälligen Wert als endgültig hinzunehmen.
Profi-Tipp: Wenn Sie eine gut eingestellte Erkrankung haben, etwa behandelten Bluthochdruck oder stabile Schilddrüsenwerte, bringen Sie Ihre aktuellsten Testergebnisse und Facharztbriefe zur Untersuchung mit. Der Nachweis, dass eine Erkrankung gut kontrolliert ist, beschleunigt häufig die Risikoprüfung und kann einen unnötigen Prämienzuschlag verhindern.
Sie sind nicht verpflichtet, den Weg über eine ärztliche Untersuchung zu wählen, wenn er nicht zu Ihrer Situation passt. Auf dem spanischen Markt gibt es drei wesentliche Wege ohne Untersuchung, und zunehmend bieten digitale Versicherer für bestimmte Altersgruppen und Summen eine reine Fragebogen-Risikoprüfung an, die der üblichen Aufsicht der DGSFP unterliegt.
Der Kompromiss ist bei allen drei Varianten derselbe: Geschwindigkeit und Einfachheit gegen höhere Prämien, niedrigere Höchstsummen oder eingeschränkte Leistungen in den ersten Vertragsjahren. Diese Optionen eignen sich gut für bestimmte Profile, insbesondere für ältere Antragsteller, die eine kleinere Sterbegeld- oder Bestattungskostenversicherung suchen, oder für alle, die schnell Versicherungsschutz brauchen und dafür eine niedrigere Auszahlungsgrenze in Kauf nehmen. Für einen gesunden 35-Jährigen, der eine substanzielle Deckung wünscht, bietet eine medizinisch geprüfte Police fast immer den besseren langfristigen Wert.
Die Entscheidung, ob Sie eine Untersuchung akzeptieren oder einen Weg ohne Untersuchung wählen, fällt leichter mit jemandem, der weiß, wie einzelne spanische Versicherer tatsächlich prüfen. Insurance Spain vergleicht die Risikobereitschaft von mehr als 11 Anbietern, darunter Mapfre und Allianz, und steht in direktem, deutschsprachigem Kontakt mit den Kliniken, damit zwischen Ihrem Hausarzt und dem Risikoprüfer nichts verloren geht.
Die Unterstützung durch einen Makler beschleunigt den gesamten Prozess häufig, indem sichergestellt wird, dass Ihr Fragebogen vollständig ist, medizinische Unterlagen zu allem, was Sie angegeben haben, im Voraus zusammengetragen werden und Untersuchungstermine vereinbart werden, bevor Verzögerungen entstehen. Das ist besonders wichtig, wenn Sie eine vollständig medizinisch geprüfte Police gegen eine vereinfachte Option abwägen und eine klare Antwort brauchen, welche zu Ihrem Gesundheitsprofil und Budget passt.
Die Fehler, die ich am häufigsten sehe, wären vermeidbar. An erster Stelle steht die unvollständige Angabe – meist nicht aus Unehrlichkeit, sondern weil Antragsteller annehmen, eine geringfügige Erkrankung „zähle nicht“. Andere gehen davon aus, dass jedes Online-Angebot ohne Untersuchung gleichwertig ist, obwohl sich Summen und Ausschlüsse zwischen den Anbietern stark unterscheiden.
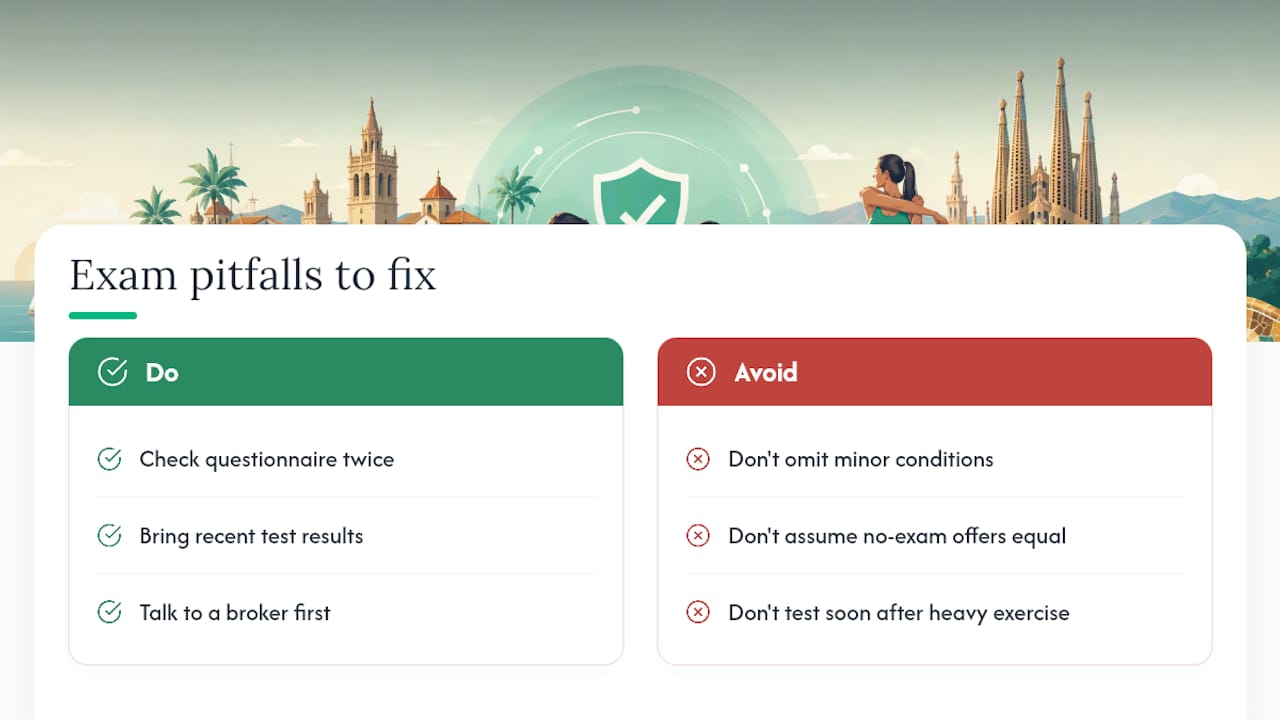
Schlechtes Timing führt zu unnötigen Wiederholungstests. Wer einen nüchternen Bluttest nach einem ausschweifenden Wochenende oder direkt nach dem Training vereinbart, riskiert einen auffälligen Wert, der dann weitere Prüfungen auslöst. Und zu wenige Antragsteller halten aktuelle Facharztbriefe zu einer gut kontrollierten Erkrankung bereit – dabei ist das der einfachste Weg, einen Prämienzuschlag zu vermeiden.
Klären Sie diese drei Punkte, bevor Sie einen Antrag stellen: Prüfen Sie Ihren Fragebogen zweimal, sammeln Sie aktuelle Testergebnisse zu bekannten Erkrankungen, und sprechen Sie mit einem Makler, bevor Sie sich für eine Untersuchung oder ein Produkt ohne Untersuchung entscheiden.
— Jake
Ob Sie eine ärztliche Untersuchung akzeptieren, auf eine vereinfacht angenommene Police drängen oder ganz digital vorgehen sollten, ist keine Entscheidung, die man allein anhand einer Vergleichsseite treffen sollte. Insurance Spain ist die Alternative dazu, sich durch die Risikoprüfungsregeln eines spanischen Versicherers zu raten: Das deutschsprachige Team vergleicht die Risikobereitschaft von mehr als 11 Anbietern und übernimmt für Sie den Kontakt zu den Kliniken sowie den Papierkram – ohne direkte Kosten für Sie.

Ob Sie 34 sind und mit einer einfachen, reinen Fragebogen-Genehmigung rechnen, oder 61 und sich auf ein EKG einstellen: Die richtige Beratung vor der Antragstellung erspart Ihnen wochenlanges Hin und Her. Wenn neben der Lebensversicherung auch Berufsunfähigkeit oder Einkommensausfall ein Thema sind, lohnt es sich, gleichzeitig die Optionen zum Einkommensschutz zu prüfen. Fordern Sie über Insurance Spain einen individuellen Vergleich an und finden Sie heraus, welcher Versicherer und welcher Weg der Risikoprüfung wirklich zu Ihrer Situation passt, bevor Sie auch nur einen Fragebogen ausfüllen.
Dieser Artikel stützt sich auf das spanische Versicherungsrecht und die etablierte Praxis der Risikoprüfung sowie auf die eigene Maklererfahrung von Insurance Spain mit Kunden im Ausland.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


