
Für die meisten Expats in Spanien, die eine Hypothekenabsicherung oder einen vorübergehenden Einkommensschutz für Angehörige benötigen, ist die Risikolebensversicherung (Term Life) die kosteneffizienteste Wahl. Die Kapitallebensversicherung (Whole Life) eignet sich für alle, die eine lebenslange Absicherung mit Sparanteil wünschen, kostet aber deutlich mehr und erfordert eine langfristige Bindung. So oder so sollten Sie vor Ihrer Entscheidung die spanischen Erbschaftsregeln und die Sterbegeldversicherung (seguro de decesos) berücksichtigen.
TL;DR:
- Die Risikolebensversicherung kostet in der Regel weniger und eignet sich zur Absicherung von Hypothek und Abhängigkeitszeitraum passend zur jeweiligen Laufzeit.
- Die Kapitallebensversicherung hat höhere Beiträge, bietet lebenslangen Schutz und baut einen Rückkaufswert auf, ist für vorübergehende Verpflichtungen aber weniger vorteilhaft.
- Spanische Vorschriften und das Erbrecht beeinflussen maßgeblich die Benennung von Begünstigten und den Auszahlungsprozess, was eine sorgfältige Planung erfordert.
- Angebote hängen stark von Alter, Gesundheitszustand, Raucherstatus und Versicherungssumme ab, weshalb standardisierte Modellrechnungen für einen genauen Vergleich unerlässlich sind.
- Ein zweisprachiger Makler, der mehrere spanische Versicherer vergleicht, hilft, Vertragssprache, Umwandlungsoptionen und Policendetails zu klären.
Der zentrale Unterschied zwischen einer Risikolebens- und einer Kapitallebensversicherung liegt in der Laufzeit. Die Risikolebensversicherung deckt Sie für einen festgelegten Zeitraum ab, meist 10 bis 30 Jahre, und zahlt eine Todesfallleistung nur, wenn Sie innerhalb dieses Zeitraums versterben. Die Kapitallebensversicherung, manchmal auch als lebenslange Versicherung bezeichnet, deckt Sie ab, solange Sie leben – vorausgesetzt, die Beiträge werden gezahlt – und baut einen Rückkaufswert auf, den Sie beleihen können.
Hier die Gegenüberstellung, reduziert auf das, was für Ihre Entscheidung wirklich zählt:
Für die meisten Expats im erwerbsfähigen Alter, die eine spanische Hypothek und Schulgebühren stemmen, spricht die Rechnung für die Risikolebensversicherung. Wer hingegen ein festes Erbe hinterlassen möchte, unabhängig vom Zeitpunkt des Todesfalls, für den rechtfertigt sich der höhere Preis der Kapitallebensversicherung.
Die genauen Mechanismen sind wichtiger, als es die Werbebroschüre vermuten lässt. Bei der Risikolebensversicherung zahlt der Versicherer eine Einmalsumme an die benannte begünstigte Person aus, wenn Sie während der Laufzeit versterben – und gar nichts, wenn Sie die Laufzeit überleben. Es gibt keine Rückerstattung der gezahlten Beiträge, was genau der Grund ist, warum der Preis niedrig bleibt. Die Auszahlung erfolgt in Spanien üblicherweise innerhalb weniger Wochen, nachdem der Versicherer die Sterbeurkunde und die Unterlagen der begünstigten Person erhalten hat, wobei es zu Verzögerungen kommen kann, wenn Unterlagen fehlen oder der Todesfall im Ausland eingetreten ist.
Bei der Kapitallebensversicherung funktionieren die Beiträge anders. Ein Teil deckt die reinen Versicherungskosten (dasselbe Risiko, das auch die Risikolebensversicherung bepreist), während der Rest ein Guthabenkonto speist, das innerhalb der Police steuerlich begünstigt wächst. Deshalb liegen die Beiträge einer Kapitallebensversicherung bei gleicher Deckung deutlich höher als bei einer Risikolebensversicherung. Das erklärt auch, warum der Rückkaufswert in den ersten Jahren oft enttäuschend wirkt: In den Anfangsjahren werden Provisionen und Verwaltungskosten vorab verrechnet, sodass der Rückkaufswert hinter der Summe der bereits gezahlten Beiträge zurückbleiben kann. Das ist ein strukturelles Merkmal der Preisgestaltung dieser Policen und kein Zeichen dafür, dass etwas schiefgelaufen ist.
Manche Kapitallebensversicherungen sind „gewinnbeteiligt“, das heißt, sie können Überschüsse aus den Gewinnen des Versicherers ausschütten. Betrachten Sie das als Bonus, niemals als Versprechen. Überschüsse sind nicht garantiert, und Versicherer können sie in einem schwachen Jahr kürzen oder ganz streichen. Bitten Sie jeden Berater, der Ihnen eine Modellrechnung zur Kapitallebensversicherung vorlegt, die garantierte Rückkaufswert-Tabelle von der nicht garantierten Prognose zu trennen, und behandeln Sie Letztere als optimistisches Szenario, nicht als Erwartung.
Bei der Verlängerung zeigt die Risikolebensversicherung ihre Tücken. Die meisten Policen lassen sich verlängern oder umwandeln, doch wenn Sie eine 20-jährige Laufzeit auslaufen lassen und mit 55 oder 60 Jahren eine neue Deckung abschließen wollen, steigen die Beiträge deutlich, da sie sich nach Ihrem Alter und Gesundheitszustand zum Zeitpunkt der Verlängerung richten und nicht nach dem Satz, den Sie sich Jahrzehnte zuvor gesichert hatten. Es ist besser, die Laufzeit von vornherein an eine tatsächliche Verpflichtung – etwa die verbleibenden Jahre Ihrer Hypothek – anzupassen, als davon auszugehen, dass Sie später einfach zu ähnlichen Konditionen verlängern können.
Spanien reguliert Versicherer über die Dirección General de Seguros y Fondos de Pensiones (DGSFP), und es lohnt sich, jeden infrage kommenden Versicherer vor der Unterschrift im entsprechenden Register zu prüfen. Das ist für Expats wichtiger als in der Heimat, denn bei einem nicht zugelassenen oder schlecht regulierten Vermittler haben Sie im Schadensfall deutlich schlechtere Rückgriffsmöglichkeiten.
Spanische Verträge verwenden ein eigenes Vokabular, das Sie kennen sollten, bevor Sie ein Policendokument lesen. Ein seguro de vida riesgo ist eine Risikolebensversicherung, ein seguro de vida entera eine Kapitallebensversicherung. Ein seguro de decesos hingegen ist eine Sterbegeldversicherung – ein eigenständiges und in Spanien sehr verbreitetes Produkt, das Bestattungs- und Beerdigungskosten direkt abdeckt, statt eine Einmalsumme an eine begünstigte Person auszuzahlen. Viele Haushalte haben eine Sterbegeldversicherung zusätzlich zur Lebensversicherung, nicht anstelle davon, da beide unterschiedliche Zwecke erfüllen. Wird ein Angebot für eine Kapitallebensversicherung teilweise mit der Abdeckung von „letzten Kosten“ beworben, prüfen Sie, ob eine günstigere Sterbegeldversicherung diesen Bedarf nicht bereits abdeckt.
Das spanische Erbrecht bringt eine Ebene mit sich, die Expats oft übersehen. Auszahlungen einer Lebensversicherung an eine benannte begünstigte Person erfolgen in der Regel außerhalb des regulären herencia-Verfahrens (Erbschaft) und gehen direkt an diese Person – ein Grund, warum die korrekte Benennung der begünstigten Person hier mehr ist als eine schnelle Formalität. Wird das falsch gemacht oder das Feld leer gelassen, kann die Auszahlung in den allgemeinen Nachlass fallen und damit den spanischen Pflichtteilsregeln sowie regional unterschiedlichen Erbschaftsteuern unterliegen.
Wenn Sie eine Lebensversicherung zur Absicherung einer spanischen Hypothek abschließen, erwarten Banken in der Regel, dass die Deckungssumme mindestens der Restschuld entspricht und für die Laufzeit der Hypothek gilt. Von gebietsfremden Antragstellern werden häufig NIE-Unterlagen, ein Einkommensnachweis und manchmal ein ins Spanische übersetzter oder auf Spanisch auszufüllender Gesundheitsfragebogen verlangt, sodass ein zweisprachiger Makler, der diese Formalitäten übernimmt, hier viel Reibung erspart.
Niemand kann Ihnen einen ehrlichen Beitrag nennen, ohne Ihr Alter, Ihren Raucherstatus, Ihre Gesundheitsgeschichte und die gewünschte Versicherungssumme zu kennen. Diese vier Faktoren beeinflussen den Preis stärker als der gewählte Versicherer. Ein 35-jähriger Nichtraucher und ein 55-jähriger Raucher, die identische Deckung beantragen, erhalten völlig unterschiedliche Beiträge – und diese Kluft wird zwischen Risiko- und Kapitallebensversicherung noch größer.
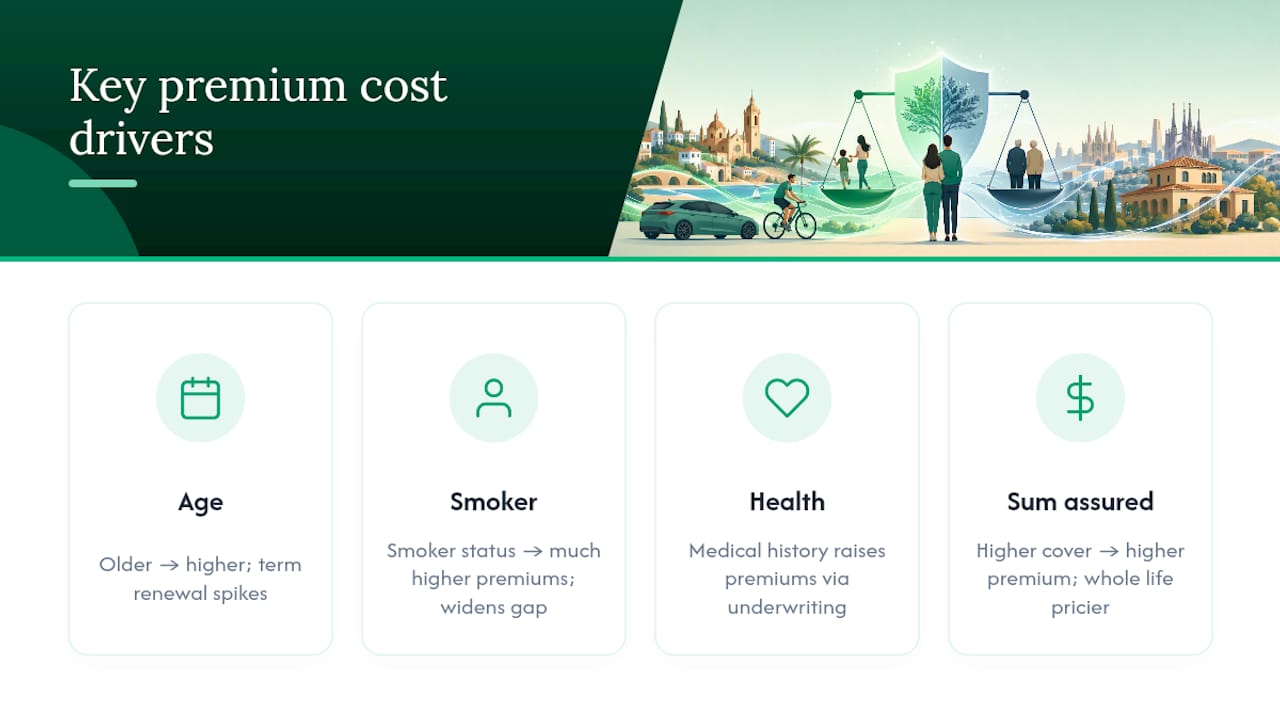
Als Faustregel gilt: Die Beiträge einer Kapitallebensversicherung liegen bei gleicher Todesfallleistung generell höher als bei einer Risikolebensversicherung, da ein Teil des Beitrags eine lebenslange Deckung plus Sparanteil finanziert und nicht nur das reine Risiko. Zahlen aus US-amerikanischen Ratgebern lassen sich nicht direkt auf Spanien übertragen, da sich Preisgestaltung, lokale Sterbetafeln und Produktstrukturen der Versicherer unterscheiden. Betrachten Sie jede online gefundene Dollarangabe daher nur als grobe Vorstellung von der Größenordnung des Unterschieds, nicht als spanischen Preis.
Der zeitliche Verlauf ist genauso wichtig wie der genannte Beitrag. In den ersten Jahren einer Kapitallebensversicherung liegt der Rückkaufswert typischerweise unter der Summe der eingezahlten Beiträge, da interne Kosten vorab verrechnet werden. Eine Kündigung im dritten oder vierten Jahr bedeutet oft einen finanziellen Verlust gegenüber den gezahlten Beiträgen. Bei der Risikolebensversicherung liegt das Risiko am anderen Ende der Laufzeit: Eine Police, die mit 40 günstig wirkte, kann mit 60 bei der Verlängerung teuer werden, wenn die altersabhängige Neubepreisung greift.
Die einzige verlässliche Methode, um Ihre tatsächlichen Zahlen zu kennen, ist eine standardisierte Modellrechnung bei einem in Spanien zugelassenen Versicherer oder einem zweisprachigen Makler anzufordern, der mehrere Angebote nebeneinander vergleichen kann, statt sich auf die Prognose eines einzelnen Vertriebsmitarbeiters zu verlassen.
Die Umwandlungsoption erlaubt es Ihnen, eine Risikolebensversicherung in eine lebenslange Deckung umzuwandeln, meist innerhalb eines festgelegten Zeitfensters (oft vor einem bestimmten Alter oder Vertragsjubiläum) und häufig ohne erneute Gesundheitsprüfung. Das ist wertvoll, wenn sich Ihr Gesundheitszustand verschlechtert und Sie sich später für eine lebenslange Deckung entscheiden möchten, doch die Umwandlungsbedingungen und die Preisgestaltung legt der Versicherer bereits bei Vertragsabschluss fest – prüfen Sie sie daher vor dem Kauf und nicht erst danach.
Wichtige Zusatzbausteine im Überblick:
Zusatzbausteine erhöhen die Kosten, und in vielen Fällen fahren Sie besser, wenn Sie eine reine Risikolebensversicherung abschließen und die Differenz in ein separates Sparkonto einzahlen.
Gehen Sie diese Punkte durch, bevor Sie Angebote ernsthaft vergleichen:
Profi-Tipp: Lassen Sie sich bei jeder Modellrechnung zur Kapitallebensversicherung die garantierten und die nicht garantierten Spalten nebeneinander zeigen. Wenn ein Makler die garantierten Zahlen nicht separat vorlegen kann, werten Sie das als Warnsignal und nicht als Versehen.
Ein echtes Angebot für eine Risikolebensversicherung von einer aufgeblähten Kapitallebensversicherung zu unterscheiden, ist schon in der eigenen Sprache schwierig genug – erst recht in spanischer Vertragssprache. Insurance Spain vergleicht Policen von 11 oder mehr spanischen Versicherern und erklärt die Unterschiede verständlich auf Deutsch, einschließlich Begünstigtenklauseln, Rückkaufsbedingungen und dem Kleingedruckten, das darüber entscheidet, was am Ende tatsächlich ausgezahlt wird.
Das ist wichtig, denn ein zweisprachiger Makler verringert das Risiko, Vertragssprache misszuverstehen, die eine maschinelle Übersetzung oder ein hastiges Gespräch leicht verschleiern kann. Dieser von Jake für Insurance Spain verfasste Leitfaden stützt sich auf spanische Regulierungsquellen und internationale Versicherungsrecherchen, um Expats eine fundierte Ausgangsbasis zu bieten, bevor sie eigene Angebote anfordern.
Der gängige Finanzrat im Internet, besonders aus US-amerikanischen Quellen, behandelt das als klaren Fall: günstige Risikolebensversicherung kaufen, die Differenz investieren, auf die Kapitallebensversicherung ganz verzichten. Diese Logik funktioniert einigermaßen gut für Expats Anfang 30 mit noch 20 Jahren Hypothek vor sich. Deutlich weniger gut funktioniert sie für jemanden in den Fünfzigern, der eine garantierte Deckung möchte, die nicht gerade dann ausläuft, wenn gesundheitliche Probleme auftreten, oder für alle, die die spanischen Erbschaftsmechanismen bedenken, bei denen eine feste, direkt an die begünstigte Person gehende Auszahlung einen echten planerischen Wert hat.
Was der allgemeine Rat konsequent unterschätzt, ist die eigene Komplexitätsebene Spaniens: das Zusammenspiel zwischen der Benennung der begünstigten Person und den Pflichtteilsregeln, die Existenz der Sterbegeldversicherung als eigenständiges Produkt, das die meisten Einheimischen bereits besitzen, sowie die Tatsache, dass Hypothekenbanken hier eigene Deckungsanforderungen haben, die sich nicht immer nahtlos in eine „eine Police für alles“-Strategie einfügen.
Meine ehrliche Einschätzung: Die meisten Expats sollten standardmäßig eine Risikolebensversicherung wählen, die eng an die Laufzeit ihrer Hypothek oder Abhängigkeitsphase angepasst ist, und sich erst dann ernsthaft mit der Kapitallebensversicherung befassen, wenn die vorübergehenden Verpflichtungen tatsächlich abgedeckt sind und ein echtes, dauerhaftes Vererbungsziel bestehen bleibt. Lassen Sie sich diese Entscheidung nicht von einer einzelnen Modellrechnung abnehmen.
— Jake
Insurance Spain bringt Sie schneller zu echten Zahlen, als spanische Versicherer-Websites zu durchforsten oder auf den Rückruf eines einzelnen Vertreters zu warten. Statt mit einem Versicherer nach dem anderen zu verhandeln, erhalten Sie einen direkten Vergleich von mehr als 11 Anbietern – mit einem deutschsprachigen Team, das Ihnen jede Modellrechnung genau erklärt, ohne versteckte Gebühren und ohne unerklärten Fachjargon.
Das ist besonders hilfreich, sobald Sie die Checkliste oben gelesen haben und wissen, welche Fragen Sie stellen sollten, denn ein Makler, der bereits beide Sprachen und das Kleingedruckte der Police beherrscht, kann Rückkaufstabellen, Umwandlungsbedingungen und die DGSFP-Zulassung für Sie prüfen, statt Sie die Vertragsklauseln selbst übersetzen zu lassen. Wenn eine hypothekengebundene Absicherung Ihr Hauptanliegen ist, lohnt es sich außerdem, vor der Wahl der Laufzeit zu prüfen, wie die Anforderungen für den spanischen Hypothekenschutz üblicherweise aussehen.
Der praktische nächste Schritt ist einfach: Fordern Sie ein persönliches Angebot für eine Lebensversicherung in Spanien an und prüfen Sie es anhand der Checkliste in diesem Leitfaden – garantierter Rückkaufswert, Rückkaufsbedingungen, Umwandlungsfenster –, bevor Sie irgendetwas unterschreiben.
Überprüfen Sie den Zulassungsstatus jedes Versicherers und lesen Sie die offiziellen spanischen Verbraucherhinweise direkt bei der DGSFP. Für einen tieferen Einblick, wie die Sterbegeldversicherung neben der Lebensversicherung in Spanien einzuordnen ist, lesen Sie den Leitfaden von Insurance Spain zur Sterbegeldversicherung. Für den allgemeinen internationalen Kontext zu den in diesem Beitrag beschriebenen Mechanismen von Risiko- und Kapitallebensversicherung sind der Vergleich von AARP sowie die Aufschlüsselung von Forbes Advisor beide lesenswert, auch wenn keiner der beiden speziell auf Spanien zugeschnitten ist.
Dieser Artikel bietet allgemeine Informationen und ersetzt keine Beratung durch eine qualifizierte Finanzberaterin oder einen qualifizierten Finanzberater. Ziehen Sie eine Fachperson für Ihre persönliche Situation hinzu, bevor Sie auf Grundlage dieses Beitrags handeln.
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmenSchreiben Sie den ersten Kommentar.


