

Bußgelder vermeiden: Kfz-Versicherung in Andalusien für Auswanderer, Ley 5/2026 auf Deutsch
Schließen Sie mindestens das seguro obligatorio (die Kfz-Haftpflichtversicherung) ab, bevor Sie mit einem in Spanien zugelassenen Fahrzeug in Andalusien fahren, und führen Sie den Nachweis darüber stets mit sich. Das ist die gesetzliche Untergrenze, nicht die ganze Antwort: Die meisten Auswanderer entscheiden sich letztlich für terceros ampliado oder todo riesgo, um wirklich abgesichert zu sein. Wenn Sie die Unterlagen auf Deutsch erklärt bekommen und Angebote mehrerer Versicherer vergleichen möchten, kommen Sie über einen deutschsprachigen Makler schneller zu einem Versicherungsschutz als im Alleingang.
Kurz & knapp:
- Die meisten Auswanderer sollten erwägen, von der Haftpflichtversicherung auf terceros ampliado oder todo riesgo umzusteigen, um besseren Schutz zu erhalten – besonders bei neueren oder wertvolleren Fahrzeugen.
- Spanische Kfz-Policen sind an die Fahrzeugzulassung gebunden und erfordern, dass Versicherungsnachweis, Policennummer und Deckungszeitraum bei Kontrollen jederzeit griffbereit sind.
- Wird der tatsächliche Hauptfahrer nicht korrekt angegeben oder verlässt man sich auf eine ausländische Police, kann dies den Versicherungsschutz ungültig machen und das Risiko bei Schadensfällen oder Kontrollen erhöhen.
- Angebote spanischer Versicherer lassen sich effizient über Vergleichsmakler einholen, die die Policen auf Deutsch erklären – das führt häufig zu besseren Konditionen und klarerem Verständnis.
- Ausschlüsse schriftlich prüfen zu lassen und den Versicherungsschutz für Fahrten nach Marokko zu kennen, sind entscheidend, um teure Überraschungen oder Deckungslücken zu vermeiden.
Inhaltsverzeichnis
- Was die Pflichtversicherung in Andalusien abdeckt
- Terceros, terceros ampliado oder todo riesgo: Was passt zu Ihrem Auto?
- Wie erhalten Sie in Andalusien tatsächlich Angebote und schließen eine Police ab?
- Wo Auswanderer unbemerkt Geld oder Versicherungsschutz verlieren
- Warum deutschsprachige Unterstützung aus Sicht eines Maklers den Unterschied macht
- Versichern Sie Ihr Auto in Andalusien ohne Rätselraten
- Quellen
Was die Pflichtversicherung in Andalusien abdeckt
Das spanische Recht behandelt die Kfz-Versicherung als nicht verhandelbar. Jedes Fahrzeug, das gewöhnlich in Spanien abgestellt ist – auch eines, das Sie gerade erst importiert oder nach dem Umzug nach Málaga, Cádiz oder anderswo in der Region zugelassen haben – muss einen gültigen Versicherungsvertrag gemäß Ley 5/2025 haben. Dieses Gesetz verpflichtet die Versicherer zudem, jede Police an den Consorcio de Compensación de Seguros und das nationale Fahrzeugversicherungsregister zu melden.
Der Pflichtbestandteil, das seguro obligatorio, deckt Schäden, die Sie anderen Personen, deren Fahrzeugen oder deren Eigentum zufügen. Ihr eigenes Auto ist davon nicht betroffen. Ein spanischer behördlicher Leitfaden bestätigt, dass dieser Haftpflichtschutz im gesamten EWR gültig ist. Eine in Andalusien abgeschlossene Police schützt Sie also auch, wenn Sie ohne zusätzlichen Abschluss nach Frankreich oder Portugal weiterfahren.
Beamte, die Ihren Versicherungsschutz überprüfen – sei es bei einer Routinekontrolle oder nach einem Unfall – gleichen Ihr Kennzeichen mit dem Fichero Informativo de Vehículos Asegurados ab. Deshalb ist es weniger wichtig, eine Papierkopie mitzuführen, als sicherzustellen, dass Ihr Versicherer Sie tatsächlich korrekt gemeldet hat. Halten Sie drei Dinge griffbereit:
- Die Versicherungsquittung mit dem Namen des Versicherers und der Policennummer
- Den Fahrzeugschein (permiso de circulación)
- Die Bestätigung des aktuellen Deckungszeitraums
Bringen Sie ein Auto aus dem Ausland mit? In der Regel haben Sie ein kurzes Zeitfenster von rund 30 Tagen, um es vor Ort zuzulassen und zu versichern, bevor die spanischen Vorschriften vollständig greifen. Geht es nach Marokko? Standardpolicen gelten dort nicht automatisch – Sie benötigen dafür eine Grüne-Karte-Erweiterung oder eine Grenzversicherung.
Terceros, terceros ampliado oder todo riesgo: Was passt zu Ihrem Auto?
In Spanien wird die Kfz-Versicherung in drei klar erkennbaren Stufen angeboten, und die falsche Wahl ist der häufigste Fehler von Auswanderern.
- Terceros (nur Haftpflicht): das gesetzliche Minimum. Deckt Verletzungen oder Schäden, die Sie anderen zufügen. Für Ihr eigenes Fahrzeug gibt es nichts, egal was passiert.
- Terceros ampliado (erweiterte Haftpflicht): ergänzt Feuer, Diebstahl, Glasbruch und meist einen Rechtsschutzservice. Schäden am eigenen Fahrzeug durch einen Unfall bleiben weiterhin ausgeschlossen.
- Todo riesgo (Vollkasko): deckt auch Ihr eigenes Fahrzeug ab, manchmal mit, manchmal ohne Selbstbeteiligung.
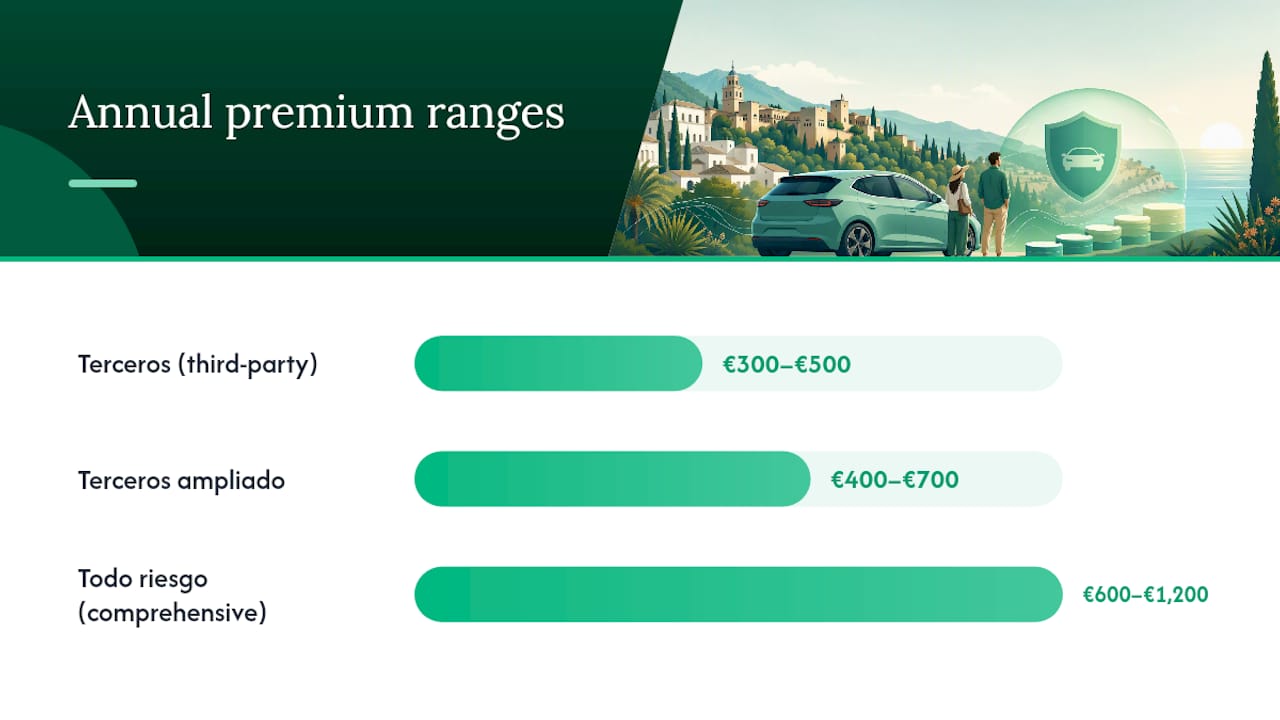
Die Preisspannen für eine gewöhnliche Familienlimousine in der Provinz Málaga und im weiteren Markt Andalusiens liegen 2026 in etwa bei 300 bis 500 € pro Jahr für terceros, 400 bis 700 € für terceros ampliado und 600 bis 1.200 € für todo riesgo. Wo genau Sie innerhalb dieser Spannen landen, hängt stark vom Alter des Fahrers, dem Fahrzeugwert und davon ab, ob Sie eine schadenfreie Fahrhistorie in Spanien nachweisen können. Neuankömmlinge ohne spanische Schadenfreiheitshistorie erhalten oft zunächst ein Angebot am oberen Ende der Spanne, bis sich diese Historie aufgebaut hat.
Für die meisten Auswanderer, die ein einige Jahre altes Auto fahren, das sich nach einem Totalschaden nicht mehr zu reparieren lohnt, ist terceros ampliado der vernünftige Mittelweg. Ist Ihr Auto neu, finanziert oder wirklich teuer zu ersetzen, rechtfertigt todo riesgo die höhere Prämie.
Praxistipp: Holen Sie vor Ihrer Entscheidung Angebote sowohl für terceros ampliado als auch für todo riesgo ein. Der Unterschied ist manchmal kleiner als erwartet, und ein umfassender Versicherungsschutz nimmt Ihnen für ein paar Euro mehr im Monat viel finanzielle Sorge ab.
Wie erhalten Sie in Andalusien tatsächlich Angebote und schließen eine Police ab?
Versichert zu werden, ist vor allem eine Frage der Unterlagen, nicht der Entscheidung. Stellen Sie Folgendes zusammen, bevor Sie Angebote anfragen:
- Reisepass oder Personalausweis sowie Ihre NIE- oder TIE-Nummer
- Fahrzeugschein (permiso de circulación) und Fahrzeugbrief (ficha técnica)
- Wohnsitznachweis in Andalusien, etwa eine padrón-Bescheinigung oder eine Nebenkostenrechnung
- Eine Schadenfreiheitsbescheinigung Ihres bisherigen Versicherers, falls vorhanden
Dieses letzte Dokument ist wichtiger, als es früher war. Seit Ende 2025 müssen in Spanien tätige Versicherer auf Anfrage innerhalb von 15 Werktagen eine Bescheinigung über Ihre Schadenshistorie der letzten fünf Jahre ausstellen – oder deren Fehlen bestätigen – und dürfen Ihre Prämie nicht allein deshalb erhöhen, weil Sie nicht spanischer Staatsangehörigkeit sind. Fordern Sie diese Bescheinigung so früh wie möglich bei Ihrem Versicherer im Heimatland an, idealerweise schon vor dem Umzug, damit ein Makler sie mehreren spanischen Versicherern gleichzeitig vorlegen und einen faireren Ausgangspreis aushandeln kann.
Von dort aus haben Sie drei Möglichkeiten:
- Vergleichsportale werfen schnell ein weites Netz aus, allerdings sind mehrere große Versicherer dort nicht gelistet und tauchen nicht in den Ergebnissen auf.
- Direkte Versicherer-Websites schlagen manchmal die Preise der Vergleichsportale, bedeuten aber, dieselben Unterlagen immer wieder einzureichen.
- Ein deutschsprachiger Makler prüft beides gleichzeitig und erklärt die Vertragsbedingungen auf Deutsch, was die Sache meist schneller klärt, als alle drei Wege selbst zu gehen.
Sobald Sie ein Angebot annehmen, geht die Ausstellung normalerweise schnell – oft noch am selben Tag bis innerhalb von 48 Stunden, sobald die Unterlagen geprüft sind. Bewahren Sie die digitale oder ausgedruckte Versicherungsquittung im Auto auf; die zeigen Sie der Polizei oder legen sie bei Ihrer nächsten ITV-Untersuchung vor, falls danach gefragt wird.
Wo Auswanderer unbemerkt Geld oder Versicherungsschutz verlieren
Die teuersten Fehler in Andalusien sind selten dramatisch. Es sind kleine Versäumnisse, die im ungünstigsten Moment auftauchen – meist mitten in einem Schadenfall.
- Anzunehmen, eine ausländische Police decke ein in Spanien zugelassenes Auto ab. Das tut sie nicht, und damit zu fahren, entspricht praktisch dem Fahren ohne Versicherung.
- Den Hauptfahrer falsch angeben. Wird ein Partner oder Angehöriger als Hauptfahrer eingetragen, um die Prämie zu drücken, wird die Police ungültig, sobald der tatsächliche Fahrer einen Unfall hat.
- Vergessen, dass Marokko nicht automatisch mitversichert ist. Wer regelmäßig die Grenze überquert, sollte die Erweiterung zwei bis drei Wochen vor der Reise organisieren statt erst an der Hafenschlange.
- Sich auf den „besten Preis“ eines einzelnen Vergleichsportals verlassen. Mehrere große spanische Versicherer sind auf den gängigen Vergleichsseiten gar nicht gelistet.
Das sind keine Gründe zur Panik, aber durchaus Gründe, die Police vor der Unterschrift in klarem Deutsch prüfen zu lassen.
- Bündeln Sie Auto- und Hausratversicherung nach Möglichkeit beim selben Versicherer, um einen Rabatt zu erhalten.
- Eine freiwillige Selbstbeteiligung von einigen Hundert Euro kann die Prämie spürbar senken, ohne Sie ungeschützt zu lassen.
- Ein sicherer Stellplatz abseits der Straße qualifiziert oft für einen Nachlass – erwähnen Sie ihn also, auch wenn er unbedeutend erscheint.
- Verlängern Sie ein bis zwei Wochen früher statt genau am Stichtag; Verlängerungen in letzter Minute erhalten selten den besten Tarif.
Praxistipp: Lassen Sie sich von Ihrem Versicherer oder Makler immer schriftlich und auf Deutsch bestätigen, was genau Ihre Police ausschließt. Eine fünfminütige E-Mail jetzt erspart Ihnen später einen sehr unangenehmen Nachmittag.
Die Sicht eines Maklers: Warum deutschsprachige Unterstützung den Unterschied macht
Die spanische Kfz-Versicherung ist inhaltlich nicht kompliziert. Kompliziert wird es bei der Übersetzung, und genau dort verlieren die meisten Auswanderer Geld oder landen am Ende unterversichert. Wer 11 oder mehr zugelassene spanische Versicherer auf einmal vergleicht, statt Angebote einzeln von Website zu Website zu jagen, findet meist sowohl einen faireren Preis als auch eine Police, die wirklich zur Situation des Fahrers passt.
Ein typischer Kundenkontakt läuft immer nach demselben Muster ab: Die Unterlagen werden einmal geprüft, eine Handvoll vergleichbarer Angebote kommt auf Deutsch zurück, und sobald der Kunde sich entschieden hat, wird die Police ausgestellt. Die Unterstützung bei Schadensfällen danach ist genauso wichtig wie der ursprüngliche Abschluss, denn dann sorgt fachjargonlastiges spanisches Papierwerk für die größte Unsicherheit.
Die Kluft zwischen dem, was eine Police verspricht, und dem, was ein Fahrer tatsächlich versteht, ist die eigentliche Quelle der meisten Versicherungsprobleme von Auswanderern – nicht die Preisgestaltung selbst.
— Jake
Versichern Sie Ihr Auto in Andalusien ohne Rätselraten
Versicherer einzeln zu vergleichen, frisst ein ganzes Wochenende; sie in einer einzigen, deutschsprachigen Prüfung zu vergleichen, nicht. Insurancespain vergleicht in Ihrem Auftrag mehr als 11 zugelassene spanische Versicherer, erklärt jede Vertragsklausel in klarem Deutsch und übernimmt die Dokumentenprüfung, die bei neuen Residenten sonst meist zu Verzögerungen führt.
Es entstehen Ihnen keine direkten Gebühren. Ihre Police wird über einen registrierten spanischen Versicherungsmakler vermittelt, der seine Provision vom Versicherer erhält, sobald die Police zustande kommt, sodass Vergleich und Beratung für Sie kostenlos bleiben. Die Bearbeitung ist in der Regel zügig, sobald Ihre Unterlagen und Ihre Schadenshistorie vorliegen, und die Unterstützung geht auch nach dem Abschluss weiter, falls Sie einmal einen Schaden melden müssen. Wenn Sie ein im Ausland zugelassenes Fahrzeug, etwa mit deutschem oder österreichischem Kennzeichen, in Spanien nutzen, finden Sie eigene Hinweise zu diesem Szenario, und wenn Sie nur einen Teil des Jahres in Andalusien sind, lohnt sich ein Blick auf die Seite zur Kfz-Versicherung für Nicht-Residenten. Während Sie Ihre Unterlagen zusammenstellen, hält Sie eine eSIM für Spanien für Anrufe des Versicherers und App-Verifizierungen erreichbar, ohne dass Sie eine örtliche SIM-Karte suchen müssen.
Fordern Sie über die Kfz-Versicherungsseite für Auswanderer ein kostenloses Angebot an und erhalten Sie einen direkten Vergleich, bevor Sie sich für eine Verlängerung oder eine neue Police entscheiden.
Quellen
- Validity of compulsory vehicle insurance - Taking out mandatory motor vehicle insurance - Vehicles - Citizens - Tu espacio europeo
- Disposición 15424 del BOE núm. 178 de 2025
- BOE-A-2025-15424
- Car Insurance in Spain: What Expats Need to Know (2026)
Empfehlungen
Das Wichtigste in Kürze
- ✓ Die in Andalusien abgeschlossene Kfz-Haftpflichtversicherung gilt im gesamten EWR und schützt Sie daher auch bei einer Weiterfahrt nach Frankreich oder Portugal, ohne dass Sie etwas zusätzlich abschließen müssen.
- ✓ Standardpolicen gelten nicht automatisch für Marokko, daher sollten Sie eine Grüne-Karte-Erweiterung oder eine Grenzversicherung zwei bis drei Wochen vor der Reise organisieren.
- ✓ Eine ausländische Police deckt kein in Spanien zugelassenes Auto ab; damit zu fahren, entspricht praktisch dem Fahren ohne Versicherung.
- ✓ Wird der Hauptfahrer falsch angegeben, um die Prämie zu senken, wird die Police ungültig, sobald der tatsächliche Fahrer einen Unfall hat.
Häufige Fragen
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmen0 Comments
Schreiben Sie den ersten Kommentar.


