

Expats in Spanien: Versicherer sicher wechseln – mit zweisprachiger Unterstützung in zwei Monaten
Ja, Sie können in Spanien den privaten Versicherer wechseln. Das Ley de Contrato de Seguro, Ley 50/1980, räumt jedem Versicherungsnehmer dieses Recht ein – über einen sauberen oder teuren Wechsel entscheidet aber das Timing. Suchen Sie jetzt Ihr Verlängerungsdatum heraus, markieren Sie sich zwei Monate vorher im Kalender und vergleichen Sie, bevor Sie irgendetwas kündigen. Wer krankenversichert ist, sollte die Wartezeiten als die wichtigste Frist behandeln.
Kurz gefasst:
- Wer den Wechsel mindestens zwei Monate vor dem Verlängerungsdatum anstößt, hält die Kündigungsfristen der Versicherer ein und vermeidet die automatische Verlängerung.
- Das bonus/malus-Zertifikat früh anzufordern und Deckungsdetails wie Selbstbeteiligung und Wartezeiten zu prüfen, verhindert teure Überraschungen.
- Eine sauber terminierte Kündigung mit schriftlicher Mitteilung und Belegen minimiert das Risiko von Streitigkeiten und Deckungslücken.
- Zweisprachige Unterstützung strafft den Ablauf, erweitert die Auswahl an Versicherern und reduziert Verwaltungsfehler – gerade für Expats.
- Wer die Kündigungsfrist verpasst oder die Kündigung nicht korrekt dokumentiert, landet meist bei einer automatischen Verlängerung, höheren Kosten und möglichem Rechtsärger.
Inhaltsverzeichnis
- Wann Sie wechseln können und sollten: Verlängerungstermine, Fristen und Ausnahmen
- Was Sie vor dem Wechsel prüfen sollten: Deckung, Ausschlüsse, Wartezeiten und Unterlagen
- Schritt für Schritt wechseln – umsetzbar noch in diesem Monat
- Risiken und typische Fehler: was schiefgeht und wie Sie es beheben
- Wie ein zweisprachiger Versicherungsmakler Expats sicher und schnell wechseln lässt
- Aus der Praxis: Checkliste und schnelle Erfolge
- Wie Insurance Spain Ihnen den Wechsel ohne Risiko erleichtert
- Quellen
Wann Sie wechseln können und sollten: Verlängerungstermine, Fristen und Ausnahmen
Spanische Policen verlängern sich jedes Jahr automatisch durch das, was das Gesetz prórroga tácita nennt – die stillschweigende Verlängerung. Wenn Sie nicht förmlich widersprechen, läuft Ihre Kfz-, Kranken- oder Wohngebäudeversicherung zum Jahrestag einfach weiter, oft zu einem höheren Beitrag als im Vorjahr.
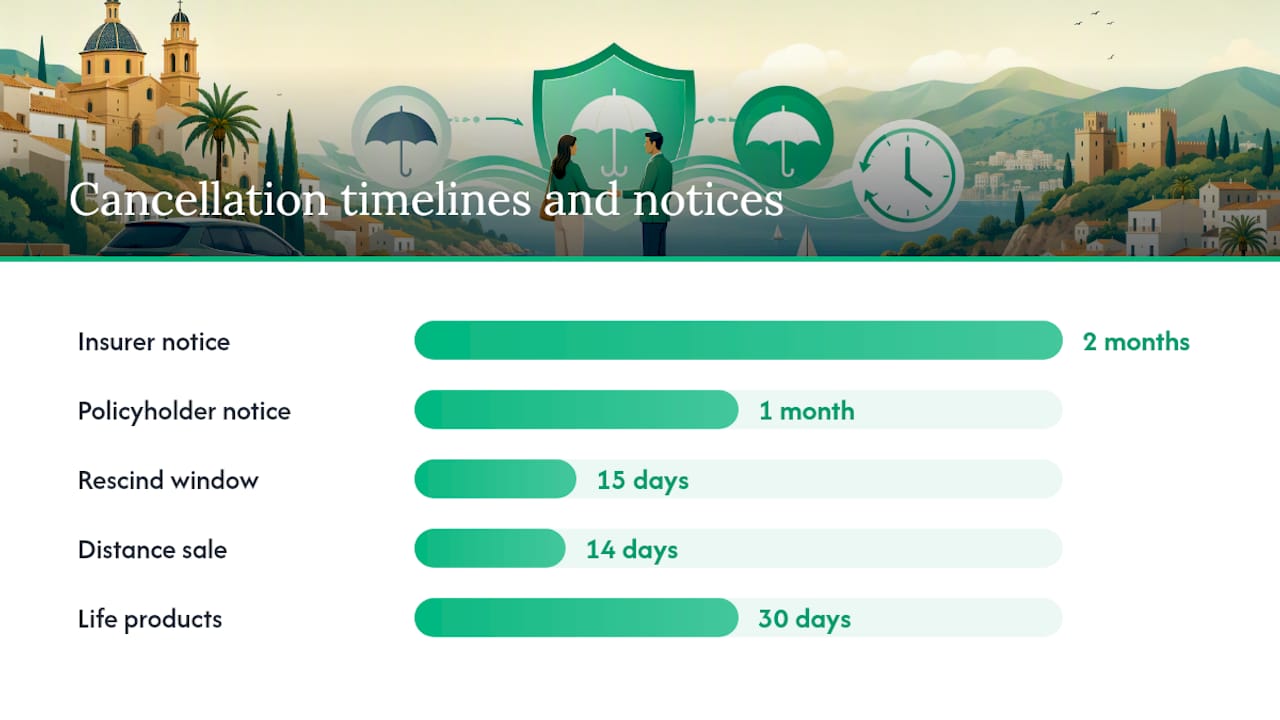
Sie haben das Recht, diese Verlängerung zu stoppen, aber das Zeitfenster ist knapp. Die meisten Policen verlangen eine schriftliche Kündigung mindestens einen Monat vor dem Verlängerungsdatum, gerichtet an den Versicherer und nicht telefonisch angekündigt. Die Versicherer schulden Ihnen ihrerseits mehr Vorlauf: Wollen sie Bedingungen oder Beitrag ändern, müssen sie Sie in der Regel zwei Monate vor der Verlängerung informieren, damit Sie reagieren können.
Sie müssen nicht immer auf den Jahrestag warten. Das spanische Versicherungsvertragsrecht erlaubt die Kündigung während der Laufzeit in mehreren Fällen:
- Der Versicherer erhöht Ihren Beitrag deutlich oder ändert die Vertragsbedingungen einseitig – dann haben Sie ab der Mitteilung typischerweise 15 Tage, um straffrei zu kündigen.
- Sie verkaufen das versicherte Objekt, etwa ein Auto oder eine Immobilie, womit das Versicherungsinteresse in der Regel entfällt.
- Sie haben den Vertrag im Fernabsatz geschlossen, per Telefon oder online, und befinden sich noch innerhalb der 14-tägigen Widerrufsfrist (30 Tage bei bestimmten Lebensversicherungsprodukten).
Bauen Sie Ihren Kalender um diese festen Punkte: zwei Monate vor der Verlängerung Angebote einholen, einen Monat vorher die endgültige schriftliche Kündigung abschicken. Bis zur letzten Woche zu warten, geht selten gut aus.
Was Sie vor dem Wechsel prüfen sollten: Deckung, Ausschlüsse, Wartezeiten und Unterlagen
Preise zu vergleichen ist einfach. Schwieriger – und der Punkt, an dem die meisten Menschen abkürzen – ist der Vergleich dessen, was Sie tatsächlich aufgeben, wenn Sie in Spanien den Versicherer wechseln.
Eine „todo riesgo“-Kfz-Police (Vollkasko) des einen Versicherers ist selten identisch mit der eines anderen. Prüfen Sie die franquicia (Selbstbeteiligung), etwaige Unterlimits bei Glasbruch oder Diebstahl und ob der Schutzbrief serienmäßig enthalten oder als Zusatzbaustein aufgesattelt ist. Bei der privaten Krankenversicherung liegt das eigentliche Risiko in den carencias, also Wartezeiten, die Sie nach Beginn einer neuen Police monatelang ohne Schutz für Mutterschaft, Operationen oder Facharztbehandlung lassen können.
Bevor Sie Ihre bestehende Kfz-Police kündigen, fordern Sie bei Ihrem aktuellen Versicherer das certificado de bonus/malus an. Dieses Dokument belegt Ihren Schadenverlauf und wirkt sich direkt auf den Beitrag aus, den ein neuer Versicherer Ihnen anbietet. Spanische Versicherer müssen es auf Verlangen ausstellen, die Zustellung kann aber Tage dauern – fragen Sie also früh und nicht auf den letzten Drücker.
Legen Sie das bereit, bevor Sie jemand Neuen kontaktieren:
- Ihre aktuelle Police und den letzten Zahlungsbeleg
- DNI oder NIE
- Fahrzeugpapiere (permiso de circulación) für die Kfz-Versicherung oder den Grundbuchauszug bzw. die Kaufurkunde für die Wohngebäudeversicherung
- Adressnachweis
- Schadenverlauf der letzten fünf Jahre
Praxistipp: Wenn Sie die Krankenversicherung wechseln, bitten Sie den neuen Versicherer schriftlich darum, die carencia bei Nachweis lückenloser Vorversicherung zu erlassen. Eine mündliche Zusage aus dem Callcenter ist nichts wert, wenn später eine Leistung abgelehnt wird.
Schritt für Schritt wechseln – umsetzbar noch in diesem Monat
Der Versichererwechsel in Spanien funktioniert am besten als feste Abfolge, nicht als improvisierter Endspurt gegen eine Frist. Die empfohlene Reihenfolge sieht so aus:
- Verlängerungsdatum heraussuchen und das Kleingedruckte lesen. Suchen Sie genau die Klausel zur prórroga tácita und die vom Versicherer verlangte Kündigungsfrist. Dieses eine Detail bestimmt Ihren gesamten Zeitplan.
- Drei bis vier vergleichbare Angebote einholen. Fragen Sie bei der Krankenversicherung jeden Anbieter ausdrücklich, ob er die Wartezeit bei lückenloser Vorversicherung erlässt – und holen Sie diese Antwort schriftlich ein, bevor Sie sich festlegen.
- Die neue Police so abschließen, dass ihr Beginn dem Ende der alten entspricht. Lassen Sie zwischen altem und neuem Schutz nie eine Lücke, nicht einmal einen einzigen Tag. Achten Sie darauf, dass ausgehandelte Verzichtserklärungen im neuen Vertrag stehen und nicht nur mündlich zugesagt wurden.
- Förmliche Kündigung an den alten Versicherer senden. Nutzen Sie burofax oder Einschreiben an den eingetragenen Sitz des Versicherers und bewahren Sie den Beleg auf. Verlangen Sie eine schriftliche Bestätigung, dass die Kündigung bearbeitet wurde.
- bonus/malus-Zertifikat anfordern und künftige Lastschriften bei der Bank stoppen lassen. Gelegentlich buchen Versicherer trotz fristgerechter Kündigung weiter ab – prüfen Sie Ihr Konto deshalb noch ein bis zwei Monate lang.
Diese Reihenfolge einzuhalten ist wichtiger, als jeden Schritt schnell zu erledigen. Neuen Schutz vor der Kündigung des alten abzuschließen, schließt jede Möglichkeit einer unversicherten Lücke aus, und schriftliche Nachweise in jeder Phase schützen Sie, falls der alte Versicherer die Kündigung später bestreitet.
Risiken und typische Fehler: was schiefgeht und wie Sie es beheben
Der größte einzelne Schwachpunkt beim Versichererwechsel in Spanien ist die versäumte Frist für die schriftliche Kündigung. Ein Telefonat gilt selten als Nachweis, und Versicherer setzen Verlängerungsklauseln strikt durch – eine verpasste Frist bedeutet daher meist eine automatische Verlängerung, an die Sie nun ein weiteres Jahr vertraglich gebunden sind. Passiert das, bleibt Ihnen vor allem die förmliche Beschwerde bei der Kundenservice-Abteilung des Versicherers, in der Sie die Abbuchung bestreiten und auf die aus Ihrer Sicht erfolgte (oder versuchte) Kündigung verweisen.
Eine Deckungslücke beim Auto ist noch riskanter. Fahren ohne gültige Versicherung kann in Spanien zu empfindlichen Bußgeldern und zusätzlich zur Sicherstellung des Fahrzeugs führen. Keine Lücke ist es wert, nur um sich eine Woche Verwaltungsaufwand zu sparen.
Fehler, die man ausdrücklich benennen sollte:
- Anzunehmen, „todo riesgo“ decke jeden Fall ab, obwohl häufig Unterlimits und Ausschlüsse gelten.
- Telefonisch zu kündigen, ohne schriftlichen oder beglaubigten Nachweis.
- Zu vergessen, das bonus/malus-Zertifikat anzufordern, bevor es für ein neues Angebot gebraucht wird.
- Nach dem Wechsel die Kontoauszüge nicht zu prüfen, falls alte Lastschriften weiterlaufen.
Wenn Ihr Versicherer eine wirksame Kündigung nicht anerkennt oder einen Streit in die Länge zieht, eskalieren Sie zuerst über dessen interne Beschwerdestelle und, falls die Sache ungelöst bleibt, anschließend zur Dirección General de Seguros y Fondos de Pensiones (DGSFP), der spanischen Versicherungsaufsicht.
Wie ein zweisprachiger Versicherungsmakler Expats sicher und schnell wechseln lässt
Verwaltungs- und Sprachbarrieren sind für einen überproportionalen Anteil gescheiterter Wechsel unter Expats verantwortlich, meist weil Kündigungsfristen und Vertragsbedingungen übersehen oder falsch verstanden werden. Ein zweisprachiger Versicherungsmakler nimmt dieses Risiko heraus, indem er den Papierkram in beiden Sprachen erledigt und die Termine für Sie im Blick behält.
Über die Übersetzung hinaus liegt der praktische Wert eines Maklers in seiner Reichweite. Vergleichsportale wie Rastreator oder Acierto führen nicht jeden in Spanien tätigen Versicherer; ein Makler kann über ein breiteres Panel Angebote einholen, einen Erlass der Wartezeiten schriftlich aushandeln, Ihrem bonus/malus-Zertifikat hinterherlaufen und prüfen, ob ein möglicher Versicherer ordnungsgemäß zugelassen und finanziell solide ist.
Bevor Sie Kontakt aufnehmen, halten Sie Ihre aktuelle Police, DNI/NIE, Fahrzeug- oder Immobiliendaten und das Verlängerungsdatum bereit. Allein dieser Schritt verkürzt einen Prozess von mehreren Tagen meist auf ein Angebot am selben Tag.
Aus der Praxis: Checkliste und schnelle Erfolge
Wer Wechsel immer wieder begleitet, sieht stets dasselbe Muster: Menschen verlieren Geld nicht am Beitrag, sondern an der Verwaltung drumherum. Eine schlichte einseitige Checkliste – Verlängerungsdatum, Unterlagen, Ansprechpartner, Kündigungsfrist – verhindert den größten Teil des Schadens.
Zwei schnelle Erfolge, die sich sofort lohnen: Nutzen Sie mehr als eine Vergleichsplattform, bevor Sie annehmen, den besten Preis gesehen zu haben, und lassen Sie sich jeden Erlass einer Wartezeit schriftlich geben, bevor Sie auch nur einen Tag bestehenden Schutzes kündigen. Beides kostet eine Stunde. Beides spart später in Streitfällen ein Vielfaches davon.
— Jake
Wie Insurance Spain Ihnen den Wechsel ohne Risiko erleichtert
Insurance Spain gibt es genau für diesen Moment: wenn Sie wissen, dass Sie wechseln müssen, den Wechsel aber nicht auf eine verpasste Frist oder einen missverstandenen Ausschluss setzen wollen. Insurance Spain vergleicht zweisprachig die Angebote mehrerer spanischer Versicherer und platziert den Vertrag über einen zugelassenen spanischen Versicherungsmakler; Angebotsvergleich, Papierkram und Timing laufen so, dass nichts in die Lücke zwischen altem und neuem Schutz fällt.

Halten Sie vor der Kontaktaufnahme Ihre aktuelle Police, das Verlängerungsdatum, DNI oder NIE sowie Fahrzeug- oder Immobiliendaten bereit; das beschleunigt alles erheblich. Ob Sie die Kfz-Versicherung wechseln, den Krankenversicherer tauschen oder einfach vor der anstehenden Verlängerung Preise vergleichen wollen: Fordern Sie ein kostenloses Angebot über Insurance Spain an und erhalten Sie eine klare Antwort auf Deutsch – ohne Fachjargon und ohne versteckte Gebühren.
Quellen
- Cambiar de compañía de seguros: guía completa 2026
- What your insurance covers in Spain — and how to cancel
- Car Insurance in Spain: What Expats Need to Know (2026)
Empfohlen
Das Wichtigste in Kürze
- ✓ Spanische Policen verlängern sich durch die prórroga tácita automatisch, sofern Sie nicht schriftlich kündigen – in der Regel mindestens einen Monat vor dem Verlängerungsdatum.
- ✓ Schließen Sie die neue Police so ab, dass ihr Beginn nahtlos an das Ende der alten anschließt: Fahren ohne gültige Versicherung kann in Spanien empfindliche Bußgelder und sogar die Sicherstellung des Fahrzeugs nach sich ziehen.
- ✓ Senden Sie die förmliche Kündigung per burofax oder Einschreiben an den eingetragenen Sitz des Versicherers, bewahren Sie den Beleg auf und verlangen Sie eine schriftliche Bestätigung der Bearbeitung.
- ✓ Kontrollieren Sie nach dem Wechsel noch ein bis zwei Monate Ihre Kontoauszüge – gelegentlich buchen Versicherer trotz fristgerechter Kündigung weiter ab.
Häufige Fragen
Quick answers on insurance in spain
Noch Fragen?
Kontakt aufnehmen0 Comments
Schreiben Sie den ersten Kommentar.


