
Ja, Spanje kent een wettelijke bedenktijd voor de meeste verzekeringen die op afstand zijn afgesloten: een wettelijk herroepingsrecht dat voor de meeste schadeverzekeringen doorgaans twee weken duurt en voor levensverzekeringen langer is. Het geldt wanneer u online, telefonisch of per post heeft afgesloten, en gaat in op de latere van twee data: de dag waarop u tekende, of de dag waarop u de volledige polisdocumenten ontving. Heeft u al een claim ingediend? Dan bent u het herroepingsrecht vrijwel zeker al kwijt.
Kort samengevat:
- De bedenktijd van twee weken geldt voor de meeste op afstand verkochte schadeverzekeringen en gaat in op de latere van twee data: ondertekening of ontvangst van de volledige documenten.
- Verzekeraars moeten klanten informeren over hun herroepingsrecht; doen zij dat niet, dan kan de termijn oplopen tot 12 maanden, vooral wanneer geen mededeling is gedaan.
- Wordt er tijdens de bedenktijd een claim ingediend, dan vervalt doorgaans het herroepingsrecht, omdat de polis dan als gebruikt en geaccepteerd wordt beschouwd.
- Terugbetalingen worden doorgaans naar rato van de verstreken verzekerde dagen berekend, en een claim vóór de herroeping maakt een terugbetaling vaak volledig teniet.
- Persoonlijk (face-to-face) afgesloten polissen en bepaalde kortlopende of expliciet uitgesloten producten vallen vaak niet onder het wettelijke herroepingsrecht.
Het herroepingsrecht bij verzekeringsovereenkomsten in Spanje berust op de samenwerking van twee wetten. Wet 22/2007 inzake de verkoop op afstand van financiële diensten vormt het algemene kader voor consumentenbescherming bij verkoop op afstand, terwijl de Ley del Contrato de Seguro (Spaanse wet op de verzekeringsovereenkomst, Wet 50/1980) de details regelt van hoe verzekeringspolissen in Spanje functioneren, waaronder looptijd, verlenging en opzeggingsrechten.
Binnen dit kader heeft u bij de meeste op afstand afgesloten schadeverzekeringen twee weken de tijd om de overeenkomst te herroepen, en bij levensverzekeringen een langere termijn. De klok begint niet te lopen op de dag dat u op "kopen" klikte of het formulier ondertekende. Ze begint op de datum van ondertekening of de datum waarop u de volledige contractvoorwaarden ontving, welke van beide later valt. Stuurde uw verzekeraar u pas een week na ondertekening een bevestigingsmail, dan gaat uw bedenktijd pas vanaf die e-mail in, niet vanaf uw handtekening.
Er zit een waarborg in dit systeem ingebouwd die veel polishouders pas ontdekken wanneer ze hem nodig hebben:
Dat laatste punt verrast meer mensen dan enige andere bepaling in de Spaanse verzekeringswetgeving.
Een polis herroepen binnen uw bedenktijd is eenvoudig, mits u snel handelt en bewijs bewaart van alles wat u verstuurt. Dit is de volgorde die wij aanraden aan elke klant die ons belt met de vraag: "kan ik hier nog vanaf?"
Praktische tip: Maak op de dag zelf een screenshot of foto van uw herroepingsverklaring en het bewijs van verzending. Verzekeraars beweren soms dat een verklaring "buiten de termijn" is ontvangen, en een gedateerde screenshot beslecht die discussie binnen enkele seconden.
Herroept u binnen uw bedenktijd, dan moet de verzekeraar de reeds betaalde premie terugbetalen, maar zelden het volledige bedrag. Het bedrijf mag een bedrag naar rato inhouden voor de dagen dat uw polis daadwerkelijk van kracht was, berekend vanaf de startdatum tot de datum waarop de herroeping wordt verwerkt.
Terugbetalingen worden doorgaans binnen een maand uitgekeerd nadat de verzekeraar uw verklaring heeft ontvangen, al is dit eerder gangbare marktpraktijk dan een vaste, universele termijn in alle gevallen. Twee factoren bepalen wat er uiteindelijk op uw rekening terechtkomt:
Vraag uw verzekeraar om een schriftelijke uitsplitsing van de berekening van de inhouding naar rato. Verzekeraars verlagen de terugbetaling doorgaans op basis van het aantal verzekerde dagen, en een schriftelijke uitsplitsing stelt u in staat de berekening te controleren in plaats van een cijfer zomaar te vertrouwen.
Het herroepingsrecht hangt af van hoe u de polis heeft afgesloten, niet van het feit dat u verzekerd bent. Verschillende veelvoorkomende situaties vallen er volledig buiten, en het tegendeel aannemen is een van de duurste fouten die een polishouder kan maken.
Het patroon is bij alle drie de uitzonderingen hetzelfde: lees het precontractuele informatiedocument voordat u tekent, niet pas wanneer u eraf wilt.
Verzekeraars zijn wettelijk verplicht u vóór het afsluiten van een polis over uw herroepingsrecht te informeren. Slaan ze deze stap over, dan blijft de Spaanse consumentenbescherming niet werkeloos toekijken. De bedenktijd kan dan oplopen tot 12 maanden vanaf het moment dat u de polis afsloot, aanzienlijk langer dan de gebruikelijke twee weken.
Bevindt u zich in deze situatie, escaleer dan systematisch:
Bewaar uw originele polisdocumenten, elke bevestigingsmail en kopieën van elke klacht die u verstuurt. Zonder documentair bewijs dat de mededeling ontbrak, heeft de toezichthouder weinig om op te handelen.
Deze twee mechanismen worden voortdurend verward, en die verwarring kost mensen elk verlengingsseizoen geld. Herroeping is een kort tijdvenster direct na aankoop, bedoeld om een beslissing terug te draaien die zonder persoonlijk advies is genomen. Jaarlijkse opzegging tegen einddatum is een volledig ander proces, geregeld door de bepalingen over looptijd en verlenging in de Ley del Contrato de Seguro.
Spaanse verzekeringspolissen worden elk jaar automatisch verlengd, tenzij u actie onderneemt. Om die automatische verlenging te stoppen, moet u als polishouder uw verzekeraar doorgaans vooraf opzeggen vóór de vervaldatum van de polis. Mist u dat venster, dan zit u vast aan nog een volledige looptijd, ongeacht of u ooit gebruik had willen maken van het herroepingsrecht.
Het praktische verschil is belangrijk voor iedereen die meerdere polissen beheert, woning, auto, zorg. Uw bedenktijd voor die autoverzekering die u afgelopen voorjaar afsloot, is al maanden geleden verstreken, maar u zit er niet voor altijd aan vast. U hoeft alleen de opzegtermijn van één maand tegen de einddatum te gebruiken, afgestemd op uw verlengingsdatum in plaats van uw aankoopdatum. Zet uw verlengingsdata in een agenda met een herinnering zes weken van tevoren, zodat u ruimte heeft als de opzegging per aangetekende post moet worden verstuurd.
De algemene 14-dagenregel geldt voor de meeste schadeverzekeringsproducten, waaronder autoverzekering in Spanje, woonverzekering en zorgverzekering, mits deze op afstand zijn verkocht. Levensverzekeringen vormen een uitzondering met hun verlengde bedenktijd van 30 dagen, wat de langere financiële verbintenis en de complexere acceptatie weerspiegelt die daarachter schuilgaan.
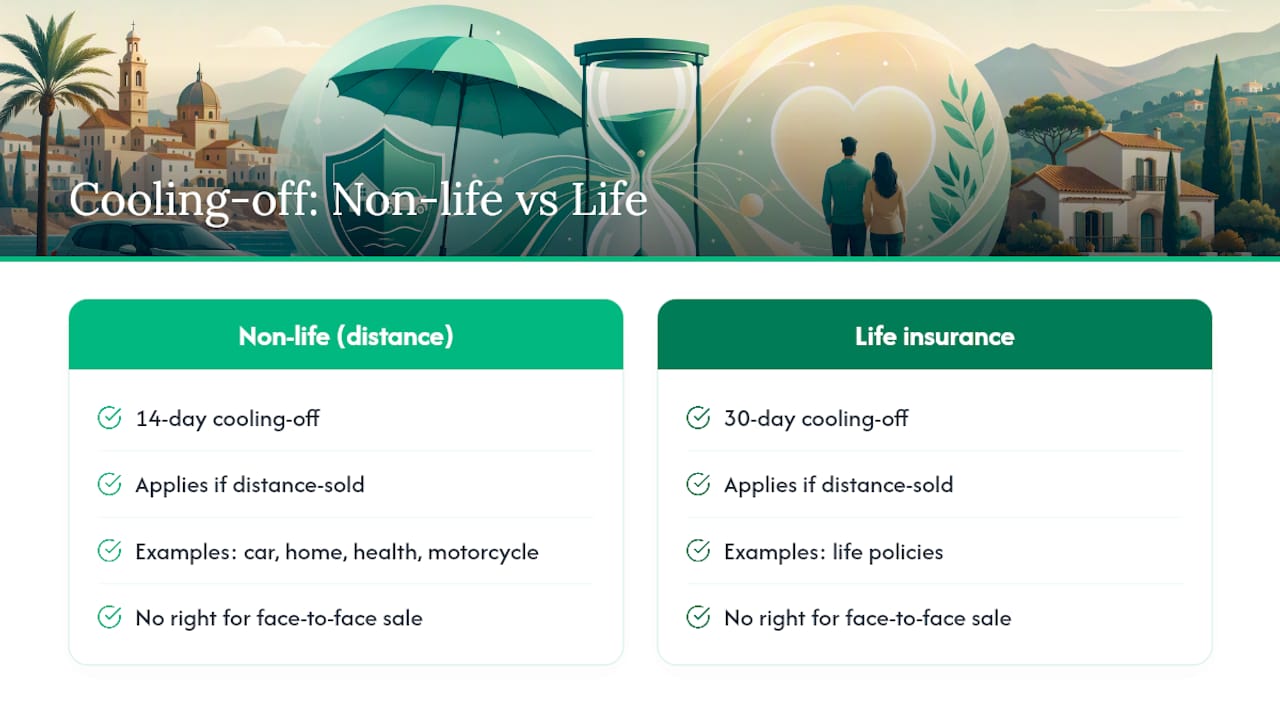
Waar het echt verschilt, is niet zozeer het aantal dagen als wel de toepasbaarheid. Een volledig online afgesloten motorverzekering heeft hetzelfde herroepingsrecht van 14 dagen als een op dezelfde manier afgesloten woonverzekering. Maar stapt u bij een tussenpersoon binnen, bespreekt u uw dekking persoonlijk en tekent u daar, dan geldt die bescherming voor verkoop op afstand doorgaans niet, ongeacht het type product.
Zorgverzekeringen kennen een extra bijzonderheid die apart vermelding verdient: omdat zorgdekking vaak medische acceptatie en mededelingen over bestaande aandoeningen omvat, beoordelen verzekeraars vroege claims extra kritisch. Herroept u binnen uw bedenktijd voordat u van de dekking gebruikmaakt, dan staat u sterk. Gebruikt u de polis eerst, zelfs voor iets kleins, dan loopt u het risico dat de verzekeraar dit aangrijpt om herroeping te weigeren.
De bedenktijd is het belangrijkste recht, maar maakt deel uit van een breder stelsel van consumentenbescherming dat ook na afloop van die termijn voor u blijft werken. Spaanse wetgeving verplicht verzekeraars duidelijke precontractuele informatie te verstrekken, inclusief uw herroepingsrecht, en wel op een manier die u daadwerkelijk kunt begrijpen voordat u iets ondertekent.
Deze verplichting is precies wat de eerder genoemde verlenging tot 12 maanden in werking stelt wanneer verzekeraars hieraan niet voldoen. Ze ligt ook ten grondslag aan uw recht op een schriftelijke, gespecificeerde toelichting bij elke terugbetalingsberekening, en aan uw recht om onopgeloste geschillen voor te leggen aan de Dirección General de Seguros y Fondos de Pensiones. Geen van deze bescherming vereist dat u binnen de eerste twee weken heeft gehandeld. Ze bestaan juist omdat verzekeraars in deze relatie over meer informatie en meer macht beschikken dan de individuele polishouder.
Voor expats is dit nog belangrijker dan voor Spaanse burgers die zich in hun eigen taal en rechtssysteem bewegen. Kwamen uw polisdocumenten alleen in het Spaans binnen en tekende u zonder de herroepingsclausule volledig te begrijpen, dan heft die taalbarrière uw bescherming niet op. Ze versterkt juist het argument dat er nooit correct is medegedeeld, precies het scenario waarvoor de verlenging tot 12 maanden is bedoeld.
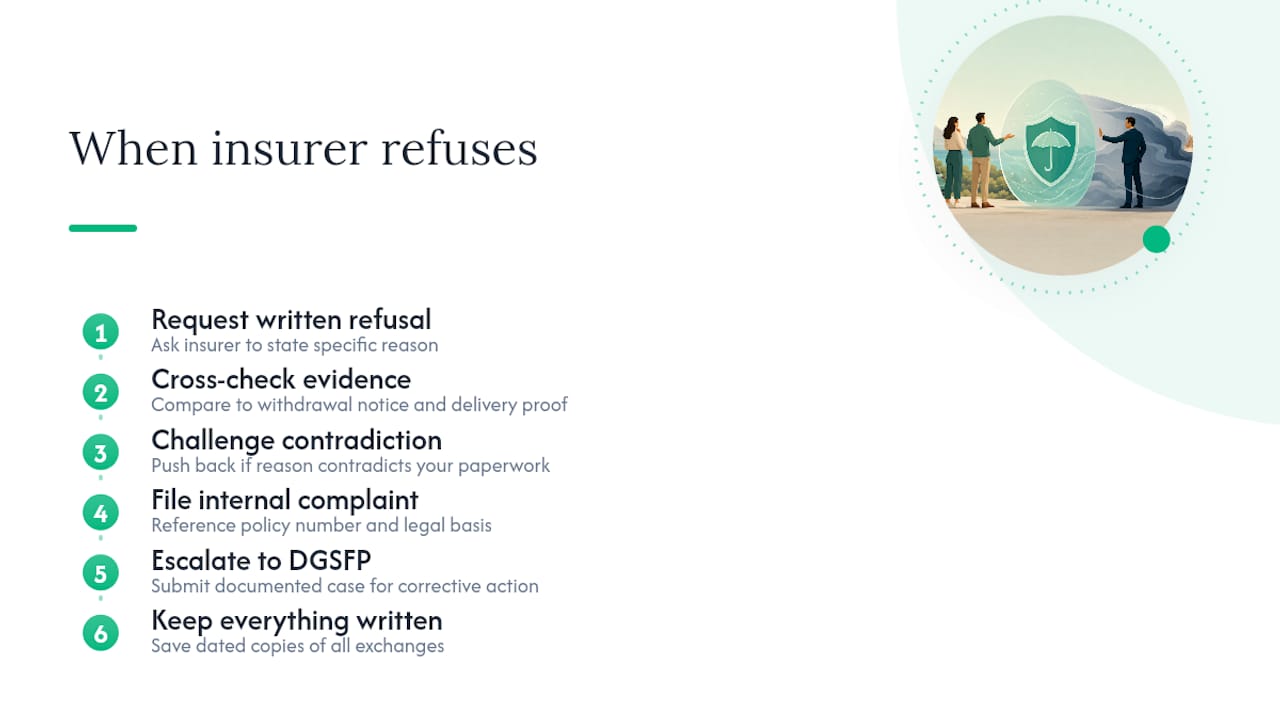
Verzekeraars verzetten zich soms tegen een geldige herroeping, soms door oprechte verwarring over data, en soms door simpelweg onwil om de premie kwijt te raken. Accepteer een mondelinge weigering niet als het einde van de zaak.
Vraag eerst de weigering schriftelijk op, met de specifieke reden van de verzekeraar erbij vermeld. Dit dwingt hen een standpunt in te nemen dat u daadwerkelijk kunt aanvechten. Vergelijk hun redenering met uw eigen gedateerde bewijs, uw herroepingsverklaring, uw bewijs van verzending en de datum waarop u de volledige polisvoorwaarden ontving. Spreekt hun opgegeven reden uw documentatie tegen, dan heeft u direct grond om terug te vechten.
Blijft de verzekeraar weigeren na een schriftelijk bezwaar, dien dan een formele klacht in bij hun interne klantenserviceafdeling, onder vermelding van uw polisnummer en de relevante wettelijke grondslag voor uw herroeping. Spaanse verzekeraars zijn verplicht een klachtenprocedure te hebben, en deze stap is meestal verplicht vóórdat u extern kunt escaleren. Mislukt ook dat, breng uw gedocumenteerde zaak dan voor de Dirección General de Seguros y Fondos de Pensiones, die corrigerende maatregelen kan afdwingen zodra u aantoont dat de verzekeraar buiten zijn wettelijke verplichtingen handelde. Weersta gedurende dit hele proces de verleiding om mondeling te onderhandelen. Leg elke uitwisseling schriftelijk vast en bewaar gedateerde kopieën van alles.
Ja, uw polis blijft actief en uw dekking blijft van kracht gedurende de gehele bedenktijd, tenzij u de verzekeraar anders laat weten. Dit verrast mensen die aannemen dat de term "proefperiode" betekent dat de dekking op de een of andere manier voorlopig of beperkt is. Dat is niet zo. Heeft u op dag 6 van uw bedenktijd van 14 dagen een ongeval, dan reageert uw polis precies zoals op dag 200.
Dit is precies waarom een claim tijdens uw bedenktijd de deur naar herroeping sluit. U heeft het product gebruikt dat u nu wilt teruggeven, en verzekeraars beschouwen dat in de praktijk als acceptatie van de overeenkomst, ook als u dat nooit expliciet heeft gezegd. Weet u werkelijk niet zeker of u een polis wilt behouden, dan is de veiligste aanpak om er geen gebruik van te maken, geen claims, geen verzoeken om bijstand, geen wijzigingen, totdat u heeft bevestigd dat u de polis behoudt of uw herroepingsverklaring heeft verstuurd.
Eén praktisch aandachtspunt: het herroepen van een polis midden in de bedenktijd annuleert niet met terugwerkende kracht dekking die u al heeft gebruikt. Is er een claim uitbetaald voordat uw herroepingsverklaring aankwam, dan blijft die claim staan. De naar rato berekende terugbetaling van de verzekeraar houdt rekening met de dagen dat u verzekerd was, met of zonder claim, en dat is precies waarom de inhouding zelden op nul uitkomt.
De fout die wij het vaakst zien, is dat mensen hun 14 dagen tellen vanaf de startdatum van de polis in plaats van vanaf de dag waarop ze daadwerkelijk de volledige contractvoorwaarden ontvingen, wat dagen of weken uit elkaar kan liggen. De op één na meest voorkomende fout is het versturen van een herroepingsverklaring zonder bewijs, waardoor er niets te tonen valt wanneer de verzekeraar de timing betwist. De derde is aannemen dat elke polis een herroepingsrecht heeft, terwijl bij persoonlijk afgesloten verkoop dat vaak niet zo is.
Een korte checklist: bevestig uw verkoopkanaal, achterhaal de datum waarop u de documenten ontving, stel een schriftelijke verklaring op met uw polisnummer, verstuur deze aangetekend, bewaar elke kopie en noteer meteen uw verzenddatum.
— Jake
Zelf Spaans papierwerk uitzoeken en tegelijk berekeningen naar rato uitvogelen, is voor niemand een fijne avondbesteding, zeker niet als uw Spaans nog niet vlekkeloos is. Een Nederlandstalig team kan uw contract beoordelen, bevestigen of het herroepingsrecht voor verkoop op afstand in uw situatie daadwerkelijk van toepassing is, de herroepingsverklaring in het Spaans opstellen en versturen, en bij de verzekeraar navragen totdat uw terugbetaling binnen is.

Sommige tussenpersonen werken op commissiebasis en ontvangen een vergoeding van verzekeraars bij het afsluiten van dekking, en het gebruik van hun dienstverlening voor het regelen van een herroeping is doorgaans optioneel en geen voorwaarde voor het afsluiten van een polis. Twijfelt u of u een polis moet opzeggen, of het nu gaat om een autoverzekering of levensverzekering, neem dan contact op en wij laten u binnen een dag weten of uw herroepingsrecht van toepassing is en wat de volgende stappen zijn. Begin met uw opties vergelijken met Insurancespain en laat ons vanaf daar het papierwerk regelen.
Dit artikel bevat algemene informatie en vervangt geen advies van een gekwalificeerde jurist. Raadpleeg een gekwalificeerde juridisch adviseur over uw eigen situatie voordat u op basis van deze inhoud handelt.
Quick answers on insurance in spain
Nog vragen?
Neem contact opPlaats als eerste een reactie.


