

Medische Dekking Eerst: Jaar- of Enkele Reisverzekering Spanje
Als u drie of meer korte reizen per jaar maakt, is een jaarlijkse doorlopende reisverzekering meestal goedkoper en eenvoudiger. Plant u één lange of dure vakantie, kies dan voor een losse reisverzekering. Welke optie u ook kiest, voor wie in Spanje woont moet de doorslaggevende factor altijd de dekking voor medische kosten en repatriëring zijn, niet de prijs. Controleer de maximale reisduur, het totale jaarlimiet, en of de polis vereist dat uw reis in Spanje begint en eindigt, voordat u iets ondertekent.
TL;DR:
- Controleer of de maximale reisduur van een jaarpolis toereikend is voor uw geplande reizen, want langer dan 70 dagen wegblijven kan de dekking voor de hele reis ongeldig maken.
- Ga na of het jaarlijkse totale limiet van uw polis al vroeg in het jaar wordt opgebruikt, waardoor de dekking voor latere reizen binnen dezelfde polisperiode lager uitvalt.
- Zorg dat uw reizen in Spanje beginnen en eindigen, want sommige polissen vervallen als reizen daar niet starten en eindigen.
- Geef voorrang aan de limieten voor medische kosten en repatriëring boven de prijs, want die zijn het belangrijkst als zich in het buitenland een medisch noodgeval voordoet.
- Gebruik een grondige vergelijkingsdienst om polisvoorwaarden en limieten te controleren die aansluiten bij uw werkelijke reispatroon, vooral voor de medische dekking.
Inhoudsopgave
- Jaar- versus enkele-reisverzekering: hoe de twee polissen echt verschillen
- Welke limieten en clausules moet u controleren voordat u koopt?
- Hoe bepaalt u welke polis bij uw reispatroon past?
- Hoe vergelijkt u kosten en offertes eerlijk?
- Wat moet u dubbel controleren voordat u tekent?
- Hoe helpt Insurance Spain u kiezen tussen de twee?
- Waar expats meestal in de fout gaan
- Vergelijk jaar- en enkele-reisverzekeringen voordat u kiest
- Bronnen
Jaar- versus enkele-reisverzekering: hoe de twee polissen echt verschillen
Een jaarlijkse doorlopende reisverzekering dekt elke in aanmerking komende reis die u maakt binnen een periode van 12 maanden, tot een vastgesteld aantal dagen per reis. Een losse reisverzekering dekt één reis, van de dag van vertrek tot de dag van terugkeer, met limieten die specifiek voor die reis zijn vastgesteld.
Beide bevatten doorgaans dekking voor spoedeisende medische behandeling, repatriëring, bagage en annulering, maar de balans daartussen verschilt sterk. Jaarpolissen zijn over het algemeen opgebouwd rond frequent reizen en medisch risico, waardoor de limieten voor annulering en bagage vaak lager zijn of alleen als optionele toevoeging beschikbaar zijn. Losse reisverzekeringen bieden daarentegen doorgaans sterkere annuleringsdekking en hogere limieten per reis, omdat de verzekeraar één bekende reis beprijst in plaats van een onvoorspelbaar reisjaar.
Ook de opties verschillen per type polis:
- Wintersportdekking is vaak bij beide beschikbaar, maar kost meestal extra bij losse reisverzekeringen en kan voordelig worden meegenomen in jaarpolissen als u regelmatig skiet.
- Avontuurlijke of risicovolle activiteiten (duiken, trekking boven bepaalde hoogtegrenzen) moeten meestal apart worden opgegeven bij beide soorten polissen.
- Cancel For Any Reason (CFAR)-dekking, waarmee u kunt annuleren om een reden die niet elders staat vermeld, is vaker beschikbaar bij losse reisverzekeringen dan bij jaarpolissen.
Sommige brancherichtlijnen wijzen erop dat jaarpolissen sterk leunen op medische bescherming, ten koste van een ruime annuleringsdekking, wat van belang is als u regelmatig niet-restitueerbare vluchten of accommodatie boekt.
Welke limieten en clausules moet u controleren voordat u koopt?
De kleine lettertjes van jaarpolissen leiden tot meer geschillen dan de hoofdprijs ooit doet. Drie clausules zijn belangrijker dan de rest.
- Maximale reisduur per reis. Jaarpolissen beperken elke afzonderlijke reis doorgaans tot ergens tussen 31 en 70 dagen, afhankelijk van de verzekeraar. Blijft u één dag langer weg dan die grens, dan kunt u voor de rest van de reis, of voor de hele reis, zonder dekking komen te zitten.
- Totaal jaarlimiet versus limiet per reis. Veel jaarpolissen stellen een totaal jaarlimiet in voor annulering en bepaalde andere dekkingen, in plaats van het volledige limiet voor elke reis opnieuw beschikbaar te maken. Een grote claim vroeg in het jaar kan er dan voor zorgen dat er voor een reis in oktober minder overblijft.
- Clausules over start en einde in Spanje. Verschillende jaarpolissen vervallen als een reis niet begint en eindigt in het land waar de polishouder woont. Dat treft expats die bijvoorbeeld vanuit Spanje naar familie in Nederland of België vliegen en van daaruit doorreizen naar een derde land voordat ze terugkeren, in plaats van eerst weer naar huis te vliegen.
Pro Tip: Vraag uw tussenpersoon rechtstreeks of de limieten van uw polis per reis opnieuw beginnen of over het hele jaar worden opgeteld. Dat is de ene vraag die uw daadwerkelijke dekking het meest beïnvloedt, en die zelden duidelijk naar voren komt op vergelijkingswebsites.
Hoe bepaalt u welke polis bij uw reispatroon past?
Een ruwe vuistregel werkt goed als startpunt: verwacht u twee tot drie of meer korte reizen per jaar, dan komt een jaarpolis meestal in totaal goedkoper uit dan telkens een losse reisverzekering afsluiten. Dit richtsnoer verschuift afhankelijk van de bestemming, de reisduur en hoeveel medische dekking u nodig heeft, dus behandel het als startpunt en niet als vaste regel.
Drie veelvoorkomende scenario’s illustreren dit goed:
- Eén verre vakantie per jaar, drie weken in Zuidoost-Azië. Kies een losse reisverzekering. U krijgt hogere limieten voor medische kosten en annulering, afgestemd op die specifieke reis.
- Vier of vijf weekendjes weg in Europa. Een jaarlijkse doorlopende reisverzekering is vrijwel altijd goedkoper en bespaart u de moeite om telkens opnieuw een polis af te sluiten.
- Een combinatie van korte uitstapjes plus één dure, niet-restitueerbare reis. Overweeg een hybride oplossing: een jaarpolis voor de frequente korte reizen, aangevuld met een losse reisverzekering voor de grote reis, zodat de dure boeking zijn eigen specifieke limieten krijgt.
Hoe vergelijkt u kosten en offertes eerlijk?
Een jaarpremie vergelijken met meerdere premies voor losse reisverzekeringen werkt alleen als u de kosten correct omrekent. Deel de jaarprijs door het aantal reizen dat u realistisch verwacht te maken, en vergelijk dat bedrag per reis met wat een losse reisverzekering voor dezelfde reis met vergelijkbare limieten zou kosten.
Leeftijd en eventuele reeds bestaande aandoeningen veranderen deze berekening. Premies stijgen met de leeftijd bij beide soorten polissen, en verzekeraars kunnen dekking weigeren of herprijzen als een aandoening niet is opgegeven op het moment dat u de polis afsluit. Dit kan het omslagpunt beide kanten op verschuiven, dus voer de vergelijking uit met uw werkelijke gezondheidsprofiel, niet met een algemene offerte. Voor wie in Spanje woont, moeten medische behandeling in het buitenland en repatriëring terug naar Spanje de hoogste prioriteit krijgen van alle limieten in de polis, ruim vóór bagage- of annuleringsdekking.
Wat moet u dubbel controleren voordat u tekent?
Loop dit na voordat u zich vastlegt op een van beide soorten polissen:
- Geef bij het afsluiten elke reeds bestaande aandoening op, en controleer of de polis vereist dat u dit voor elk vertrek opnieuw meldt.
- Bevestig het maximale aantal toegestane dagen per reis en of de polis vereist dat uw reis in Spanje begint en eindigt.
- Controleer welke geografische zone u heeft gekozen. Vergelijkingswebsites laten zien dat de bandbreedtes alleen-Europa, wereldwijd-exclusief-VS en volledig wereldwijd de prijs en de voorwaarden aanzienlijk beïnvloeden, en sommige polissen sluiten de VS en Canada volledig uit in de middencategorie.
- Ga na of wintersport of avontuurlijke activiteiten apart moeten worden opgegeven of een aanvullende dekking vereisen.
- Noteer het totale jaarlimiet, een eventuele maximumleeftijd, en de contactgegevens van de verzekeraar voor claims en noodhulp.
Pro Tip: Bewaar het 24-uurs noodnummer van de verzekeraar ook ergens anders dan op uw telefoon, bijvoorbeeld op een kaartje in uw portemonnee. Raakt uw telefoon in het buitenland kwijt of gestolen, dan is dat nummer het ene detail dat u niet makkelijk kunt vervangen.
Onze gids over reisverzekering voor inwoners van Spanje gaat dieper in op hoe de limieten voor medische kosten en repatriëring samenhangen met de toegang tot Spaanse gezondheidszorg.
Hoe helpt Insurance Spain u kiezen tussen de twee?
Uitzoeken of een jaarpolis of een losse reisverzekering bij uw reispatroon past, is in principe eenvoudig, maar de clausules die bij een echte claim de doorslag geven, staan verstopt in polisvoorwaarden die de meeste mensen nooit grondig lezen. Insurance Spain vergelijkt polissen van meer dan 11 toonaangevende verzekeraars op de Spaanse markt, in het Nederlands, zodat u de exacte tekst controleert in plaats van te gokken op een vertaalde samenvatting.
De dienst helpt doorgaans met:
- Het controleren van de maximale reisduur per reis en het totale jaarlimiet aan de hand van uw werkelijke reispatroon.
- Nagaan of de clausule over start en einde in Spanje van een polis past bij hoe u daadwerkelijk reist.
- Het vergelijken van limieten voor medische kosten en repatriëring tussen verzekeraars, aangezien die het belangrijkst zijn voor expats die in Spanje wonen.
- Het tijdig signaleren van de meldingsplicht voor reeds bestaande aandoeningen, voordat u zich vastlegt.
Omdat de vergelijking meteen bij meerdere verzekeraars tegelijk plaatsvindt, bespaart dit meestal tijd en haalt het de onduidelijkheid weg uit polisvoorwaarden die door een taalbarrière snel verkeerd worden gelezen. Ons artikel over het voorkomen van dure gaten in de reisverzekering van expats gaat dieper in op specifiek de valkuilen rond meldingsplicht.
Waar expats meestal in de fout gaan
Steeds dezelfde twee fouten komen terug. De eerste is simpel: iemand sluit een jaarpolis af en maakt vervolgens een reis van zes weken die de maximale reisduur overschrijdt die diep in de polisvoorwaarden verstopt zit, en ontdekt dat pas wanneer een claim wordt afgewezen. De tweede is minder opvallend maar ernstiger: een reiziger meldt bij verlenging een goed onder controle gehouden aandoening niet, in de veronderstelling dat de opgave van vorig jaar nog geldt, en merkt dan dat de verzekeraar elk vertrek als een nieuw meldmoment behandelt.
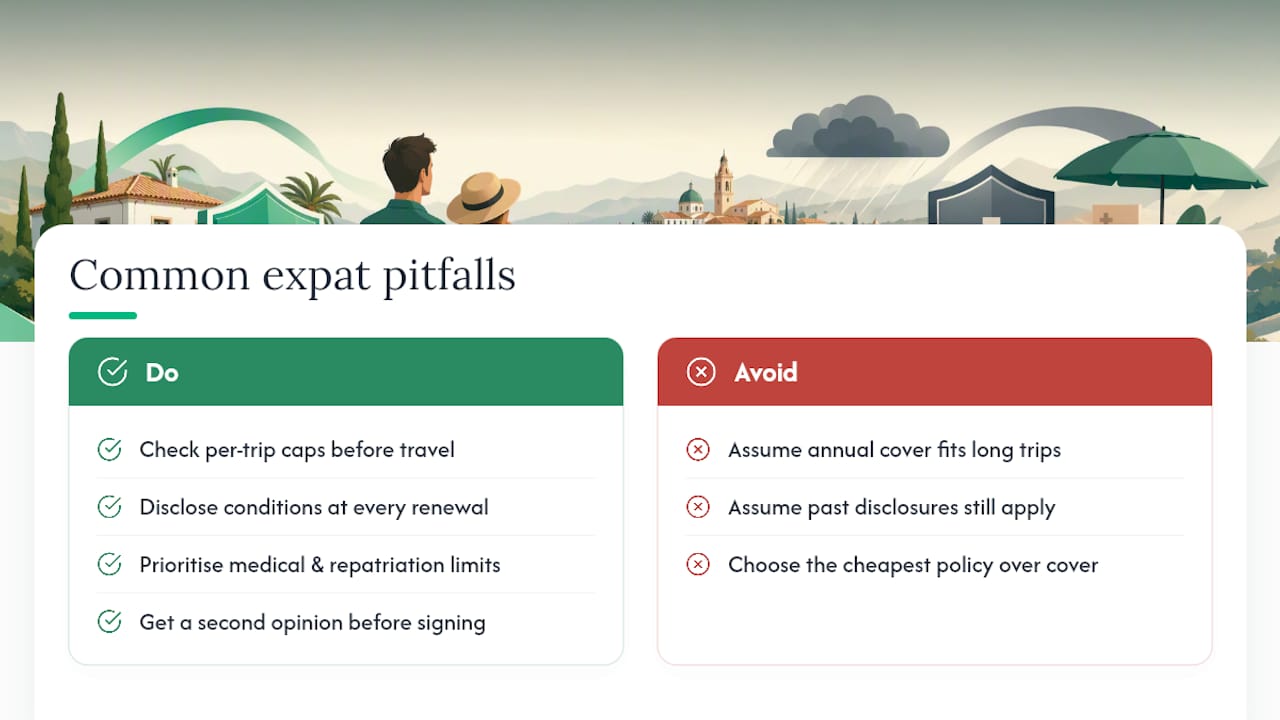
Geen van beide fouten komt echt door onzorgvuldigheid. Het gaat om polisvoorwaarden die zijn geschreven voor verzekeraars, niet voor de persoon die de dekking koopt. Voor iedereen die in Spanje woont, moeten de limieten voor medische kosten en repatriëring bij deze afwegingen altijd voorrang krijgen boven prijs of gemak, want een goedkope polis met dunne medische dekking is geen koopje op de dag dat u die echt nodig heeft.
Voelt iets in deze gids onduidelijk zodra u naar uw eigen verlengingsbericht kijkt, dan loont het om een tweede mening in te winnen vóórdat u tekent, in plaats van nadat u heeft geclaimd.
— Jake
Vergelijk jaar- en enkele-reisverzekeringen voordat u kiest
Zelf uitzoeken hoe het zit met maximale reisduur, totale jaarlimieten en clausules over start en einde in Spanje is te doen, maar het kost tijd, en de bewoordingen verschillen van verzekeraar tot verzekeraar. Insurance Spain vergelijkt reisverzekeringen van 11+ toonaangevende Spaanse verzekeraars in het Nederlands, en toetst de specifieke clausules uit deze gids aan uw werkelijke reispatroon in plaats van aan een algemene offerte.
Die vergelijking omvat limieten voor reisduur, totale limieten versus limieten per reis, geografische zones en extra’s zoals wintersport of CFAR, zodat u niet blind hoeft te kiezen tussen twee soorten polissen die op papier op elkaar lijken maar bij een claim heel anders uitpakken. Is medische dekking uw grootste zorg terwijl u in Spanje woont, dan legt onze pagina over particuliere ziektekostenverzekering uit hoe de medische limieten van uw reisverzekering samenhangen met uw doorlopende zorgregelingen. Wilt u een gratis en vrijblijvende vergelijking van zowel jaar- als enkele-reisverzekeringen, afgestemd op hoe vaak en hoe ver u reist, vergelijk dan vandaag nog reisverzekeringen bij Insurance Spain.
Bronnen
- Annual vs. single trip travel insurance (Comparethemarket)
- Annual travel insurance: compare plans & prices (Squaremouth)
- Single trip vs multi‑trip travel insurance: when to buy (NerdWallet)
- Should I get annual or single trip travel insurance? (MoneySuperMarket)
Aanbevolen
Belangrijkste punten
- ✓ Drie of meer korte reizen per jaar maakt een jaarlijkse doorlopende reisverzekering meestal goedkoper en eenvoudiger; voor één lange of dure vakantie is een losse reisverzekering beter geschikt.
- ✓ Jaarpolissen beperken elke reis doorgaans tot 31 tot 70 dagen, en overschrijdt u die grens, dan kunt u zonder dekking voor de reis komen te zitten.
- ✓ Door het totale jaarlimiet kan een grote claim vroeg in het jaar ervoor zorgen dat er minder overblijft voor latere reizen binnen dezelfde polisperiode.
- ✓ Controleer welke geografische zone u heeft gekozen, want de bandbreedtes alleen-Europa, wereldwijd-exclusief-VS en volledig wereldwijd veranderen de prijs en de voorwaarden aanzienlijk.
Veelgestelde vragen
Quick answers on insurance in spain
Nog vragen?
Neem contact op0 Comments
Plaats als eerste een reactie.

