

Expats in Spanje: veilig van verzekeraar wisselen met Nederlandstalige hulp in twee maanden
Ja, u kunt in Spanje van private verzekeraar wisselen. De Ley de Contrato de Seguro, Ley 50/1980, geeft iedere verzekeringnemer dat recht, maar de timing bepaalt of de overstap soepel of duur verloopt. Zoek nu uw verlengingsdatum op, zet twee maanden ervoor een herinnering in uw agenda en begin met vergelijken voordat u iets opzegt. Wie een zorgverzekering heeft, moet de wachttijden zien als de deadline die het zwaarst weegt.
In het kort:
- Begin minstens twee maanden voor de verlengingsdatum met overstappen, zodat u binnen de opzegtermijn van de verzekeraar blijft en automatische verlenging voorkomt.
- Vraag uw bonus/malus-certificaat vroeg aan en controleer dekkingsdetails zoals eigen risico en wachttijden om dure verrassingen te voorkomen.
- Een goed getimede opzegging, schriftelijk en met bewijsstukken, beperkt het risico op geschillen en dekkingsgaten.
- Nederlandstalige begeleiding versnelt het proces, vergroot de keuze aan verzekeraars en beperkt administratieve fouten, zeker voor expats.
- Mist u de opzegtermijn of legt u de opzegging niet goed vast, dan volgt vrijwel altijd een automatische verlenging, met extra kosten en mogelijke juridische rompslomp.
Inhoudsopgave
- Wanneer u kunt en moet overstappen: verlengingsdata, opzegtermijnen en uitzonderingen
- Wat u vóór de overstap controleert: dekking, uitsluitingen, wachttijden en documenten
- Stap voor stap overstappen: een plan dat u deze maand kunt volgen
- Risico's en veelgemaakte fouten: wat er misgaat en hoe u het oplost
- Hoe Nederlandstalige begeleiding expats snel en veilig laat overstappen
- Visie van de auteur: checklist en snelle winst uit de praktijk
- Hoe Insurance Spain u zonder risico laat overstappen
- Bronnen
Wanneer u kunt en moet overstappen: verlengingsdata, opzegtermijnen en uitzonderingen
Spaanse polissen verlengen elk jaar automatisch via wat de wet prórroga tácita noemt: stilzwijgende verlenging. Maakt u niet formeel bezwaar, dan loopt uw auto-, zorg- of woonverzekering gewoon door op de jaardatum, vaak tegen een hogere premie dan het jaar ervoor.
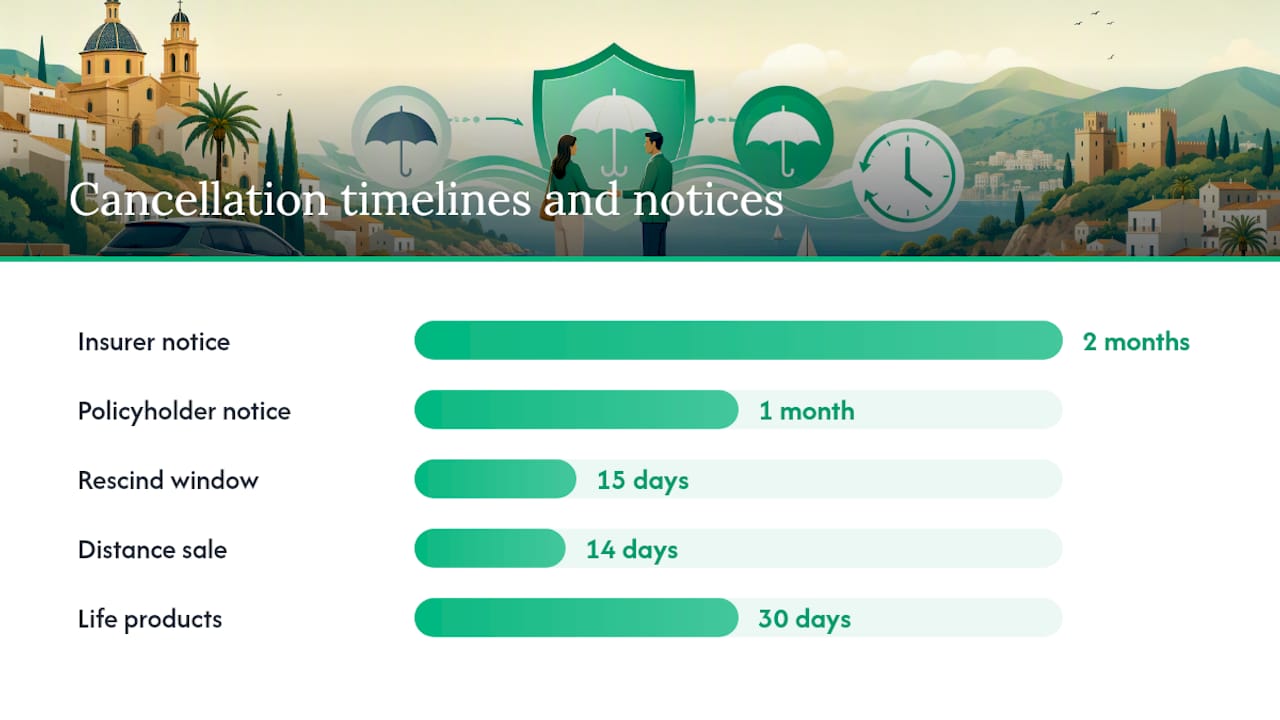
U heeft het recht die verlenging te stoppen, maar het venster is smal. De meeste polissen vragen minstens één maand schriftelijke opzegging vóór de verlengingsdatum, gericht aan de verzekeraar en niet telefonisch doorgegeven. Verzekeraars zijn u op hun beurt een langere termijn verschuldigd: willen zij uw voorwaarden of premie wijzigen, dan moeten zij dat doorgaans twee maanden voor de verlenging melden, zodat u tijd heeft om te reageren.
U hoeft niet altijd op de jaardatum te wachten. De Spaanse verzekeringswet staat tussentijdse opzegging in verschillende situaties toe:
- De verzekeraar verhoogt uw premie fors of wijzigt de voorwaarden eenzijdig; dan heeft u doorgaans 15 dagen na de kennisgeving om de polis zonder boete te ontbinden.
- U verkoopt het verzekerde object, zoals een auto of woning, waarmee het belang van de verzekeraar om het te dekken meestal vervalt.
- U heeft de overeenkomst op afstand gesloten, telefonisch of online, en u zit nog binnen de herroepingstermijn van 14 dagen (30 dagen bij bepaalde levensverzekeringsproducten).
Bouw uw planning rond deze vaste momenten: twee maanden voor de verlenging offertes opvragen, één maand ervoor uw definitieve schriftelijke opzegging versturen. Wachten tot de laatste week loopt zelden goed af.
Wat u vóór de overstap controleert: dekking, uitsluitingen, wachttijden en documenten
Prijzen vergelijken is eenvoudig. Vergelijken wat u werkelijk opgeeft is het lastige deel van overstappen in Spanje, en precies daar nemen de meeste mensen een loopje met de details.
Een allriskpolis (“todo riesgo”) van de ene verzekeraar is zelden identiek aan die van de andere. Kijk naar de franquicia (het eigen risico), naar sublimieten voor ruitschade of diefstal, en of pechhulp standaard is meeverzekerd of als losse module wordt bijgeprikt. Bij een private zorgverzekering zit het echte risico in de carencias: wachttijden die u maandenlang na ingang zonder dekking kunnen laten voor zwangerschap, operaties of specialistische behandeling.
Vraag vóór u uw bestaande autoverzekering opzegt het certificado de bonus/malus op bij uw huidige verzekeraar. Dat document bewijst uw schadeverleden en werkt rechtstreeks door in de premie die een nieuwe verzekeraar u offreert. Spaanse verzekeraars zijn verplicht het op verzoek af te geven, maar het kan dagen duren, dus vraag het vroeg aan en niet op het laatste moment.
Leg dit klaar voordat u een nieuwe partij benadert:
- Uw huidige polisblad en het laatste betalingsbewijs
- DNI of NIE
- Het kentekenbewijs (permiso de circulación) voor de autoverzekering, of de eigendomsakte voor de woonverzekering
- Een adresbewijs
- Uw schadeverleden over de afgelopen vijf jaar
Tip: Stapt u over naar een andere zorgverzekeraar, vraag die dan schriftelijk om de carencia te laten vervallen op vertoon van bewijs van onafgebroken eerdere dekking. Een mondelinge toezegging van een callcentermedewerker is niets waard als een claim later wordt afgewezen.
Stap voor stap overstappen: een plan dat u deze maand kunt volgen
Overstappen in Spanje gaat het best als een vaste volgorde, niet als een geïmproviseerde race tegen de klok. De aanbevolen volgorde ziet er zo uit:
- Zoek uw verlengingsdatum op en lees de kleine lettertjes. Zoek de exacte clausule over prórroga tácita en de opzegtermijn die de verzekeraar eist. Dat ene detail bepaalt uw hele planning.
- Vraag drie tot vier vergelijkbare offertes aan. Vraag bij een zorgverzekering elke verzekeraar uitdrukkelijk of hij de wachttijd laat vervallen bij onafgebroken eerdere dekking, en zorg dat u dat antwoord schriftelijk heeft voordat u tekent.
- Sluit de nieuwe polis af met een ingangsdatum die aansluit op de einddatum van de oude. Laat nooit een gat vallen tussen oude en nieuwe dekking, ook geen enkele dag. Controleer dat toegezegde vrijstellingen daadwerkelijk in de nieuwe polis staan en niet alleen mondeling zijn beloofd.
- Stuur de formele opzegging naar uw oude verzekeraar. Gebruik een burofax of aangetekende post, gericht aan het statutaire adres van de verzekeraar, en bewaar het verzendbewijs. Vraag schriftelijke bevestiging dat de opzegging is verwerkt.
- Vraag uw bonus/malus-certificaat aan en controleer dat toekomstige incasso's zijn stopgezet. Verzekeraars blijven soms incasseren nadat een opzegging is misgelopen, dus controleer uw rekening nog een maand of twee.
Deze volgorde aanhouden telt zwaarder dan elke stap snel afraffelen. Nieuwe dekking afsluiten vóór u de oude opzegt, sluit elk onverzekerd gat uit, en schriftelijk bewijs in elke fase beschermt u als de oude verzekeraar de opzegging later betwist.
Risico's en veelgemaakte fouten: wat er misgaat en hoe u het oplost
Het grootste struikelblok bij wisselen van verzekeraar in Spanje is het missen van de schriftelijke opzegtermijn. Een telefoontje geldt zelden als bewijs en verzekeraars handhaven verlengingsclausules strikt, dus een gemiste termijn betekent meestal een automatische verlenging waaraan u nu contractueel nog een jaar vastzit. Gebeurt dat, dan is uw belangrijkste middel een formele klacht bij de klantenservice van de verzekeraar, waarin u de afschrijving betwist en verwijst naar de opzegging die u meent te hebben gedaan (of geprobeerd te doen).
Een gat in de autodekking tussen twee polissen is nog riskanter. Rijden zonder geldige verzekering kan in Spanje forse boetes opleveren, met daarnaast mogelijke inbeslagname van het voertuig. Geen enkel gat is het waard om een week administratie mee uit te sparen.
Veelgemaakte fouten die het benoemen waard zijn:
- Aannemen dat “todo riesgo” elk scenario dekt, terwijl er vaak sublimieten en uitsluitingen gelden.
- Telefonisch opzeggen zonder schriftelijk of aangetekend bewijs.
- Vergeten het bonus/malus-certificaat aan te vragen voordat u het nodig heeft voor een nieuwe offerte.
- Na de overstap niet in uw bankafschriften kijken of de oude incasso's zijn gestopt.
Weigert uw verzekeraar een geldige opzegging te erkennen of rekt hij een geschil, escaleer dan eerst via zijn interne klachtenafdeling en daarna naar de Dirección General de Seguros y Fondos de Pensiones (DGSFP), de Spaanse verzekeringstoezichthouder, als het probleem blijft bestaan.
Hoe Nederlandstalige begeleiding expats snel en veilig laat overstappen
Administratieve en taalbarrières veroorzaken onder expats een onevenredig groot deel van de mislukte overstappen, vooral doordat opzegtermijnen en polisvoorwaarden worden gemist of verkeerd gelezen. Nederlandstalige begeleiding haalt dat risico weg: het papierwerk wordt in het Nederlands toegelicht en de data worden voor u bewaakt.
Naast vertaling zit de praktische waarde in bereik. Vergelijkingssites als Rastreator of Acierto tonen niet elke verzekeraar die in Spanje actief is; via een geregistreerde Spaanse verzekeringsmakelaar kunt u een breder panel aanvragen, schriftelijk laten onderhandelen over het vervallen van wachttijden, uw bonus/malus-certificaat laten opvragen en laten nagaan of een beoogde verzekeraar netjes vergund en financieel gezond is.
Leg voordat u contact opneemt uw huidige polis, DNI/NIE, voertuig- of woninggegevens en verlengingsdatum klaar. Alleen die stap al brengt een proces van meerdere dagen meestal terug tot een offerte op dezelfde dag.
Visie van de auteur: checklist en snelle winst uit de praktijk
Wie keer op keer klanten ziet overstappen, ziet altijd hetzelfde patroon: mensen verliezen geen geld op de premie, maar op de administratie eromheen. Een simpele checklist van één pagina, met verlengingsdatum, documenten, contactgegevens en opzegtermijn, voorkomt de meeste schade.
Twee dingen die meteen winst opleveren: gebruik meer dan één vergelijkingsplatform voordat u aanneemt dat u de beste prijs heeft gezien, en zet het vervallen van een wachttijd schriftelijk vast voordat u ook maar één dag bestaande dekking opzegt. Allebei kosten ze een uur. Allebei besparen ze later veel meer dan dat aan geschillen.
— Jake
Hoe Insurance Spain u zonder risico laat overstappen
Insurance Spain bestaat precies voor dit moment: u weet dat u moet overstappen, maar u wilt niet gokken op een gemiste deadline of een verkeerd begrepen uitsluiting. Wij vergelijken meerdere Spaanse verzekeraars en plaatsen uw dekking, in het Nederlands, via een geregistreerde Spaanse verzekeringsmakelaar, zodat de offertevergelijking, het papierwerk en de timing kloppen en er niets tussen oude en nieuwe dekking door valt.

Leg voordat u contact opneemt uw huidige polis, verlengingsdatum, DNI of NIE en voertuig- of woninggegevens klaar; dat versnelt alles aanzienlijk. Of u nu van autoverzekering wisselt, naar een andere zorgverzekeraar gaat of simpelweg tarieven wilt vergelijken voordat uw verlenging binnenkomt: vraag een gratis offerte aan via Insurance Spain en krijg een helder antwoord in het Nederlands, zonder jargon of verborgen kosten.
Bronnen
- Cambiar de compañía de seguros: guía completa 2026
- What your insurance covers in Spain — and how to cancel
- Car Insurance in Spain: What Expats Need to Know (2026)
Aanbevolen
Belangrijkste punten
- ✓ Spaanse polissen verlengen automatisch via prórroga tácita (stilzwijgende verlenging), tenzij u schriftelijk opzegt, meestal minstens één maand voor de verlengingsdatum.
- ✓ Laat de nieuwe polis ingaan op de dag dat de oude afloopt, want rijden zonder geldige verzekering kan in Spanje forse boetes en zelfs inbeslagname van het voertuig opleveren.
- ✓ Stuur de formele opzegging per burofax of aangetekende post naar het statutaire adres van de verzekeraar, bewaar het verzendbewijs en vraag schriftelijke bevestiging dat de opzegging is verwerkt.
- ✓ Controleer na de overstap nog een maand of twee uw bankafschriften, want verzekeraars blijven soms incasseren nadat een opzegging is misgelopen.
Veelgestelde vragen
Quick answers on insurance in spain
Nog vragen?
Neem contact op0 Comments
Plaats als eerste een reactie.


