
Het wettelijke minimum, de verplichte aansprakelijkheidsverzekering (responsabilidad civil), kost evenveel of u nu op een scooter van 50cc rijdt of op een motor van 1000cc. Wat sterk verschilt, is de dekking die u in de praktijk nodig heeft bovenop dat minimum, en de premie die u daarvoor betaalt. Cilinderinhoud, de waarde van het voertuig, waar u parkeert en hoe u de scooter of motor gebruikt, bepalen bijna al het andere. Insurance Spain vergelijkt polissen van meer dan 11 Spaanse verzekeraars, zodat Nederlandse en Belgische expats deze verschillen naast elkaar kunnen zien voordat ze kiezen.
TL;DR:
- Een aansprakelijkheidsverzekering (terceros) is wettelijk verplicht en voldoende voor scooters met een lage waarde, maar hogere dekkingsniveaus zijn aan te raden voor waardevolle of vaak gestolen voertuigen.
- Verzekeraars stemmen de premie doorgaans af op de waarde van het voertuig, de cilinderinhoud, de leeftijd van de bestuurder en de parkeersituatie; een veilige garage verlaagt het diefstalrisico en dus de kosten.
- Diefstal is verreweg de belangrijkste schadeoorzaak bij scooterverzekeringen, vooral in steden, waardoor antidiefstalapparatuur en een juiste opgave van de parkeersituatie cruciaal zijn voor een betaalbare dekking.
- De premies lopen sterk uiteen: rond € 250 per jaar voor scooters, € 400 voor stadsmotoren en tot € 700 voor sportmotoren, vooral bepaald door cilinderinhoud en gebruik.
- Expats doen er goed aan gebruik te maken van een tweetalige verzekeringsmakelaar om door het Spaanse verzekeringsjargon heen te komen, ervoor te zorgen dat de polis correct geregistreerd wordt, en efficiënt offertes van meer dan 11 verzekeraars te vergelijken.
Spaanse verzekeraars werken met drie brede dekkingsniveaus, en welk niveau voor u het juiste is, hangt veel meer af van de waarde van het voertuig en het diefstalrisico dan van de vraag of het technisch gezien een motor met twee wielen is of een scooter met een doorstapframe.
Aansprakelijkheidsverzekering (seguro a terceros) is het wettelijke minimum. Deze dekt schade of letsel die u aan anderen veroorzaakt, maar niets aan uw eigen voertuig als het wordt gestolen, uitbrandt of total loss raakt bij een ongeval dat aan u te wijten is. Voor een oude scooter voor het woon-werkverkeer die een paar honderd euro waard is, is dit vaak echt voldoende. Het heeft weinig zin om extra te betalen voor een voertuig dat goedkoper te vervangen is dan een jaarpremie voor een allriskverzekering.
Uitgebreide aansprakelijkheidsverzekering (terceros ampliado) voegt diefstal- en branddekking toe aan het wettelijke minimum. Dit is het niveau waar de meeste scootereigenaars in Spanje daadwerkelijk voor kiezen, omdat scooters onevenredig vaak worden gestolen in steden waar ze op straat staan in plaats van in een garage. Het is een verstandige tussenweg voor een 125cc-scooter van gemiddelde waarde die dagelijks wordt gebruikt.
Allriskverzekering (todo riesgo) dekt schade aan uw eigen voertuig ongeacht wie schuldig is, meestal met een eigen risico. Verzekeraars stemmen deze dekkingsniveaus doorgaans af op de waarde van het voertuig en het diefstalrisico, waardoor een nieuwe of dure motor de extra premie veel vaker rechtvaardigt dan een oudere scooter.
Naast het dekkingsniveau zelf zijn er verschillende aanvullende opties die belangrijker zijn voor motoren dan voor scooters:
Let op uitsluitingen waar rijders vaak intrappen: rijden onder invloed, een niet-gemachtigde of niet-bevoegde bestuurder die het voertuig gebruikt, en niet-goedgekeurde aanpassingen (een andere uitlaat, een opgevoerde motor) kunnen een claim volledig ongeldig maken. Veel verzekeraars verkopen ook eenvoudigere, goedkopere pakketten specifiek voor 50cc-ciclomotores, wat hun lagere risicoprofiel en waarde weerspiegelt. Weegt u een bromfiets- of 125cc-scooterpolis af tegen een volledige motorverzekering, dan zouden de waarde van het voertuig en waar het geparkeerd staat de beslissing meer moeten sturen dan het merk op de tank.
Scooters zijn bijna altijd goedkoper te verzekeren, en het verschil kan aanzienlijk zijn. Ter illustratie: een scooterpolis voor een volwassene kost volgens de prijsgids 2026 van Motopoliza gemiddeld zo'n € 250 per jaar, een gemiddelde stadsmotor rond € 400, en een sportmotor voor een jonge rijder kan oplopen tot € 700. Deze cijfers zijn indicatief en geen vaste offertes, maar het patroon is consistent bij Spaanse verzekeraars.
Wat de prijs werkelijk bepaalt:
Schadevrije jaren (bonus per jaar zonder schade) verlagen de premie ieder jaar verder, en de meeste Spaanse verzekeraars erkennen een schadeverleden dat is opgebouwd in een ander EU-land, al gebeurt dat niet altijd automatisch (in Nederland staat dit geregistreerd in Roy Data; in België gebruikt u hiervoor een attest schadeverleden van uw verzekeraar). Het verhogen van uw vrijwillige eigen risico (franquicia) verlaagt de jaarpremie, in ruil voor een hogere eigen bijdrage als u wel een claim indient — een afweging die de moeite waard is bij een oudere scooter die u liever vervangt dan repareert.
Tip: Als uw scooter of motor elke nacht in een eigen garage staat in plaats van op straat, meld dit dan expliciet bij uw verzekeraar. Een garage kan de premie voor diefstaldekking flink verlagen, maar alleen als dit is opgegeven en op de polis staat.
De verplichte aansprakelijkheidsverzekering is een wettelijke vereiste voor elke motor en ciclomotor op Spaanse wegen, zonder uitzondering. Rijdt u zonder deze verzekering, dan riskeert u boetes tussen € 600 en € 3.000, met inbeslagname van het voertuig in ernstige gevallen. Die straf geldt precies hetzelfde of u nu op een 50cc-scooter rijdt of op een 900cc-toermotor.
Drie zaken die u op orde moet hebben:
U hoeft hiervan geen papieren kopieën meer bij u te hebben. De miDGT-app toont uw rijbewijs, voertuiggegevens, ITV-status en verzekering digitaal, en verkeersagenten zijn volgens DGT-instructie 20/V-145 verplicht dit te accepteren als wettelijk gelijkwaardig aan de fysieke documenten. Een schermafbeelding telt niet mee; het moet live worden getoond, in de app, verbonden met de gegevens van de DGT. Dit is belangrijk, want als uw verzekeraar uw polis niet correct in dat systeem heeft geregistreerd, helpt het tonen van de app u niet, ook al heeft u uw premie daadwerkelijk betaald.
Voor helmen gelden eigen boetes, los van de verzekering. Gehomologeerde helmen die voldoen aan de norm ECE 22.06 zijn verplicht, en rijden zonder helm kan een boete van rond € 500 en het verlies van vier punten op uw rijbewijs opleveren.
Begin met eerlijk te zijn over hoe u het voertuig daadwerkelijk gebruikt, want dat ene antwoord beperkt uw opties sneller dan het vergelijken van premies ooit zal doen.
Rijdt u dagelijks in de stad op een scooter die u op straat laat staan, dan is een uitgebreide aansprakelijkheidsverzekering met diefstal- en branddekking meestal de verstandige basis. Rijdt u af en toe, in het weekend of voor korte ritjes, dan kan een polis met een lager kilometrage en uitgebreide aansprakelijkheidsdekking merkbaar goedkoper zijn dan een standaard jaarpolis. Heeft u een nieuwere of duurdere motor, dan beschermt een allriskverzekering met een beheersbaar eigen risico een bezit dat duur is om in één keer te vervangen.
Stel, voordat u iets ondertekent, deze vragen rechtstreeks aan de verzekeraar of uw makelaar:
Voor het overstappen van verzekeraar of het toevoegen van een tweede voertuig aan een bestaande polis in Spanje heeft u doorgaans uw NIE of DNI, een geldig rijbewijs, het kentekenbewijs van het voertuig (permiso de circulación) en een schatting van het jaarlijkse kilometrage nodig. De meeste makelaars kunnen binnen een dag een offerte uitbrengen zodra ze deze gegevens hebben.
Tip: Controleer precies hoe uw polis registreert waar het voertuig 's nachts staat. Een polis die "gestald in garage" vermeldt terwijl het voertuig eigenlijk op straat staat, is niet alleen onjuist — het kan uw diefstaldekking volledig ongeldig maken op het moment dat u een claim wilt indienen.
Het schadeproces zelf verloopt voor beide voertuigtypen volgens dezelfde basisstappen: het incident melden, indien relevant het politierapport aanleveren, foto's en de gegevens van de andere partij indienen, en wachten op de expert van de verzekeraar. Waar scooters en motoren van elkaar verschillen, is wat doorgaans de claim veroorzaakt en hoe deze wordt beoordeeld.
Schadeclaims voor scooters in Spanje hebben overwegend te maken met diefstal, aangezien ze 's nachts vaak onbeveiligd of licht beveiligd op straat blijven staan. Dat betekent dat verzekeraars vaak om bewijs van het gemonteerde beveiligingsapparaat vragen, plus de exacte parkeerlocatie die op de polis staat, voordat zij uitkeren. Een verschil tussen waar u zei dat u zou parkeren en waar het voertuig daadwerkelijk werd gestolen, kan de uitkering vertragen of verlagen.
Claims voor motoren hebben vaker te maken met botsingen en eigen schade, vooral bij voertuigen die op snellere wegen of langere routes worden gebruikt. Experts bij motorclaims bekijken de kosten voor onderdelen en arbeid doorgaans nauwkeuriger, omdat motoronderdelen — met name kuipdelen, uitlaten en elektronica — vaak duurder zijn om te vervangen dan de scooterequivalenten.
Eén praktisch verschil om te weten: als u rechtsbijstand heeft, is dit belangrijker na een motorongeluk, waar letselclaims en geschillen met derden statistisch gezien vaker uitmonden in iets waar een advocaat bij nodig is. Bij een diefstalclaim voor een scooter is de prioriteit meestal gewoon om snel de documentatie op orde te krijgen: het politierapport (denuncia), het aankoopbewijs van het beveiligingsapparaat en het eigendomsbewijs, aangezien de meeste diefstalclaims relatief eenvoudig verlopen zodra die stukken compleet zijn.
Verzekeraars stellen hun prijzen niet vast op basis van onderbuikgevoel. Zij baseren de premie op de ongevallen- en schadecijfers die hun eigen portefeuille per voertuigcategorie oplevert, en dat is precies waarom motoren boven een bepaalde cilinderinhoud consequent duurder te verzekeren zijn dan scooters van vergelijkbare leeftijd en staat.
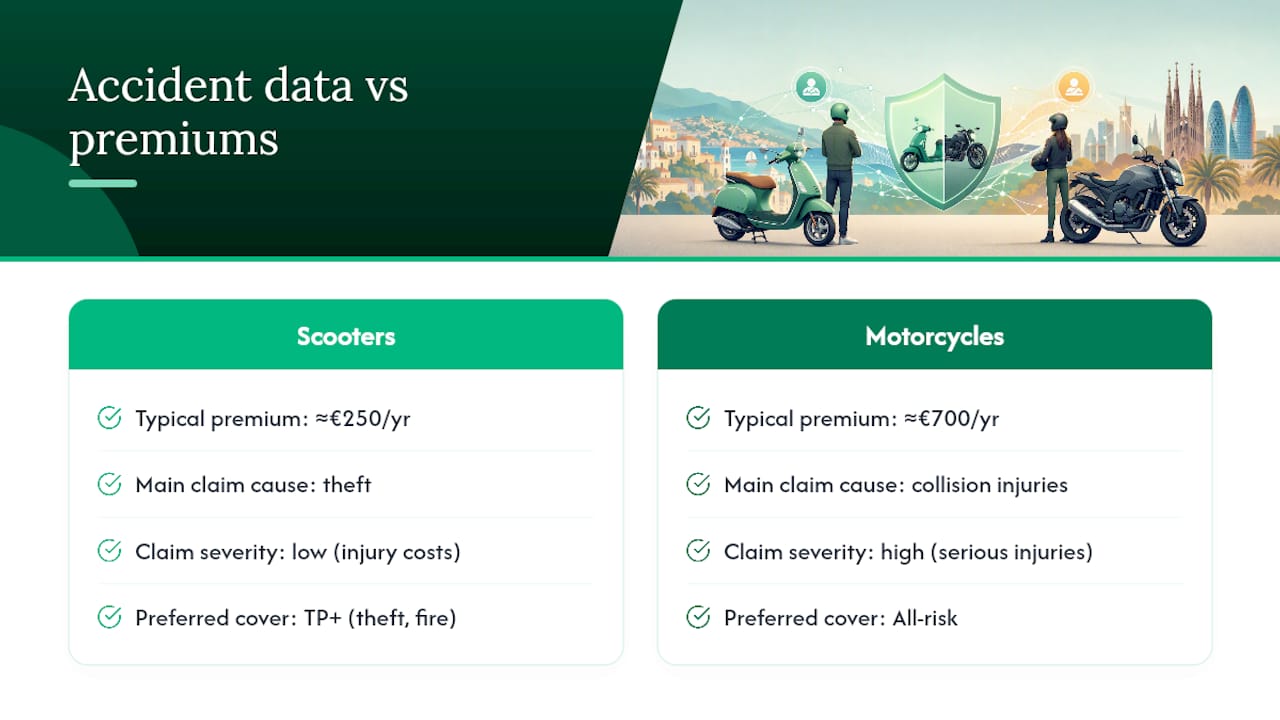
Krachtigere motoren zijn per polis vaker betrokken bij claims voor ernstig letsel dan 50cc- of 125cc-scooters, grotendeels als gevolg van het snelheidsverschil bij botsingen. Dat risicoprofiel is direct terug te zien in de premie: een jonge rijder op een sportmotor kan bijna € 700 per jaar betalen, tegenover ongeveer € 250 voor een volwassen scooterrijder op een vergelijkbaar dekkingsniveau — een weerspiegeling van het verschil in de ernst van claims waarop verzekeraars hun prijzen baseren, niet alleen de frequentie van claims.
Scooters kennen hun eigen, kenmerkende schadepatroon, dat wordt gedomineerd door diefstal in plaats van de ernst van letsel. Dat is mede de reden waarom de uitgebreide aansprakelijkheidsverzekering, met diefstal- en branddekking, het niveau is dat de meeste scootereigenaars daadwerkelijk nodig hebben, terwijl motorrijders vaker richting een allriskverzekering worden geduwd om de hogere kosten van botsingsschade te dekken. Ook de regio speelt hierin mee. Verzekeraars houden rekening met lokale diefstalcijfers en ongevallendichtheid, wat een van de redenen is waarom de premie voor hetzelfde voertuig kan verschillen tussen een dicht bevolkt stadscentrum en een rustiger plattelandsgebied in Andalusië of op de Canarische Eilanden.
Niets hiervan staat voor altijd vast. Een aantal schadevrije jaren achter elkaar verlaagt uw positie op de risicocurve, ongeacht met welke voertuigcategorie u begon, en die opbouw van schadevrije jaren is vaak de belangrijkste hefboom die u zelf in de hand heeft.
Zowel scooter- als motorpolissen in Spanje bieden een vergelijkbaar aanbod aan kortingen, al verschilt het per voertuigtype welke daadwerkelijk het meeste effect hebben. Schadevrije jaren vormen voor beide de krachtigste hefboom. Meerdere opeenvolgende jaren zonder schade kunnen uw premie bij verlenging aanzienlijk verlagen, en de meeste verzekeraars passen dit automatisch toe bij verlenging, zonder dat u erom hoeft te vragen.
Kortingen op basis van beveiliging zijn doorgaans belangrijker voor scooters, gezien hoe vaak diefstal de oorzaak is van claims. Het monteren van een schijfremslot, ketting, alarm of gps-tracker kan het diefstalgerelateerde deel van uw premie verlagen, en sommige verzekeraars vragen om bewijs van het apparaat voordat zij de korting toepassen. 's Nachts in een garage stallen in plaats van het voertuig op straat te laten staan, wordt op dezelfde manier behandeld.
Motorrijders profiteren vaker van kortingen op basis van kilometrage, aangezien een voertuig dat af en toe in het weekend wordt gebruikt minder risico met zich meebrengt dan een voertuig dat dagelijks op de snelweg rijdt. Het opgeven van een nauwkeurig, lager jaarlijks kilometrage kan de premie merkbaar verlagen, al zullen verzekeraars verwachten dat deze schatting realistisch is en niet te optimistisch.
Het combineren van polissen bij dezelfde verzekeraar, bijvoorbeeld een woonverzekering samen met een voertuigverzekering, kan ook een korting opleveren, en verschillende grote Spaanse verzekeraars bieden inmiddels speciale ECO-producten voor elektrische en hybride scooters aan, wat zowel een lagere risicoprijs vanwege het milieu als de groeiende vraag naar verzekeringen voor elektrische scooters weerspiegelt. Overweegt u een e-scooter, dan is het de moeite waard om specifiek deze producten te bekijken in plaats van ervan uit te gaan dat een standaard benzine-scooterpolis ongewijzigd van toepassing is.
De pijnpunten zijn voorspelbaar: polisvoorwaarden vol dicht Spaans verzekeringsjargon, onzekerheid over wat de opgave van de parkeersituatie precies betekent voor een claim, en de stress om documenten correct geregistreerd te krijgen bij de DGT in plaats van alleen betaald. Eén verkeerd begrepen uitsluitingsclausule kan u een volledige claim kosten.
Insurance Spain vergelijkt polissen bij meer dan 11 Spaanse verzekeraars en biedt van begin tot eind Nederlandstalige ondersteuning, inclusief advies op maat specifiek voor 125cc-scooter- en bromfietsverzekeringen. Makelaars die dagelijks met expats werken, zien de details die bij een haastige, vertaalde doorlezing worden gemist, en helpen ervoor te zorgen dat de polis daadwerkelijk correct wordt geregistreerd bij de verzekeraar in de Spaanse systemen, niet alleen aangeschaft.
— Jake
Het is mogelijk om zelf een handvol verzekeraars te vergelijken, maar dat kost een middag en u blijft toch gissen naar uitsluitingen die in uw tweede taal zijn geschreven. Insurance Spain doet die vergelijking voor u, zet offertes van meer dan 11 Spaanse verzekeraars naast elkaar en legt de voorwaarden uit in duidelijk Nederlands voordat u zich ergens aan verbindt.

Om een offerte in gang te zetten, houdt u uw NIE of DNI, een geldig rijbewijs, het kentekenbewijs van het voertuig en een ruwe schatting van het jaarlijkse kilometrage bij de hand. Dat is meestal genoeg voor een makelaar om binnen een dag vergelijkbare offertes terug te sturen. Of u nu een 125cc-scooter verzekert voor het dagelijkse woon-werkverkeer of een grotere toermotor, het loont de moeite om offertes te vergelijken en de polisvoorwaarden te lezen — met name de clausules over parkeren en het eigen risico — voordat u de dekking definitief afsluit. Start een vergelijking bij Insurance Spain en kies de juiste polis zonder zelf te worstelen met de kleine lettertjes van Spaanse verzekeringen.
Quick answers on insurance in spain
Nog vragen?
Neem contact opPlaats als eerste een reactie.
