

2–6 weken: medische keuring levensverzekering Spanje
De Spaanse verzekeringswet verplicht geen medische keuring voor een levensverzekering. Op basis van Ley 50/1980 moet u een gezondheidsvragenlijst naar waarheid invullen, en beslist de verzekeraar per geval of die vragenlijst aanleiding geeft tot een fysieke keuring. Leeftijd, de gevraagde verzekerde som en opvallende gezondheidsantwoorden zijn de gebruikelijke aanleidingen, en er bestaan alternatieven zonder keuring als u het proces liever helemaal vermijdt.
TL;DR:
- Leeftijd, verzekerde som en gezondheidsantwoorden bepalen in de eerste plaats of een medische keuring nodig is, vooral voor aanvragers boven de 55 of bij een hoge uitkering.
- Verzekeraars in Spanje gebruiken de gezondheidsvragenlijst als het belangrijkste acceptatie-instrument, en onjuistheden of weglatingen kunnen leiden tot nietigheid van de polis of afwijzing van een claim.
- Een medische keuring, wanneer nodig, bestaat uit routineonderzoeken zoals bloed, urine, vitale functies en mogelijk een ECG, met resultaten meestal binnen enkele weken beschikbaar.
- Opties zonder keuring, zoals vereenvoudigde acceptatie, gegarandeerde acceptatie of digitale acceptatie, bieden snellere goedkeuring tegen hogere premies of lagere dekkingslimieten.
- Samenwerken met een tussenpersoon helpt expats veelgemaakte fouten te vermijden, keuringen efficiënt te plannen en de beste acceptatieroute voor hun profiel te vinden.
Inhoudsopgave
- Juridische basis en de rol van de gezondheidsvragenlijst in Spanje
- Wanneer verzekeraars in Spanje om een medische keuring vragen
- Wat gebeurt er tijdens een medische keuring voor een levensverzekering in Spanje
- Hoe u zich voorbereidt op de keuring en praktische tips voor betere resultaten
- Alternatieven zonder keuring in Spanje: vereenvoudigde, gegarandeerde en versnelde acceptatie
- Hoe Insurance Spain expats helpt bij beslissingen en aanvragen rond de medische keuring
- Waar expats struikelen in het proces rond de medische keuring
- Hulp bij het kiezen van de juiste route voor een levensverzekering in Spanje
- Bronnen
Juridische basis en de rol van de gezondheidsvragenlijst in Spanje
De gezondheidsvragenlijst, niet de medische keuring, vormt de juridische ruggengraat van een Spaans levensverzekeringscontract. Artikel 14 van Ley 50/1980 legt u als aanvrager een duidelijke plicht op: beantwoord elke gezondheidsvraag die de verzekeraar stelt eerlijk en volledig, voordat de polis wordt afgesloten. Er bestaat geen vergelijkbare bepaling die een verzekeraar verplicht u naar een fysieke keuring te sturen. Die beslissing ligt volledig bij de acceptant, op basis van wat uw antwoorden onthullen en hoeveel risico daarmee gemoeid is.
Dit is belangrijker dan de meeste aanvragers beseffen. De vragenlijst is geen formaliteit die u snel afraffelt aan het einde van een online formulier. Het is een contractueel document, en verzekeraars behandelen het ook als zodanig. Wanneer er een claim wordt ingediend, vooral in de eerste jaren van een polis, gaat de verzekeraar vaak terug naar die vragenlijst om te controleren of uw oorspronkelijke opgaven overeenkomen met uw werkelijke medische voorgeschiedenis.
Doet u dit fout, opzettelijk of door een omissie, dan lopen de gevolgen op naarmate de intentie ernstiger is:
- Onopzettelijke fout: de verzekeraar kan de uitkering evenredig aanpassen om de premie te weerspiegelen die u eigenlijk had moeten betalen.
- Opzettelijke verzwijging of kwade trouw: de verzekeraar kan de polis volledig nietig verklaren en een claim weigeren.
- Niet-gemelde aandoeningen met hoog risico: zelfs jaren na afsluiting van een polis kan een ernstige omissie die aan het licht komt bij een claim de dekking waarop uw gezin rekende, tenietdoen.
Een medische keuring, wanneer die wordt gevraagd, dient vooral om te verifiëren wat u de verzekeraar al heeft verteld. Verzekeraars vergelijken opgaven regelmatig met medische dossiers in databases tijdens de acceptatie, vooral voor aandoeningen die in de afgelopen vijf tot tien jaar zijn opgegeven. Nauwkeurigheid in de vragenlijst beschermt u veel meer dan een schoon keuringsresultaat ooit zal doen.
Wanneer verzekeraars in Spanje om een medische keuring vragen
Spaanse verzekeraars gebruiken de vragenlijst als eerste filter en reserveren de medische keuring voor gevallen met een hoger risico die de vragenlijst alleen niet kan oplossen. Verschillende factoren duwen een aanvraag in die categorie:
- Leeftijd: de kans op een keuring neemt merkbaar toe zodra aanvragers hun midden veertig passeren, en stijgt verder na 55 of 60 jaar.
- Verzekerde som: een hoge uitkering aanvragen leidt vaak tot nauwkeuriger onderzoek, ongeacht de leeftijd.
- Signalen uit de vragenlijst: elk antwoord dat wijst op een chronische aandoening, eerdere operatie of doorlopende medicatie leidt meestal tot vervolgvragen.
- Beroep en hobby's: sportduiken, privévliegen of fysiek gevaarlijk werk kan een aanvraag zelfs bij een bescheiden bedrag richting een keuring duwen.
- Roken en middelengebruik: opgegeven tabaks- of recreatief drugsgebruik leidt vaak tot een bloedtest om nicotine of andere markers te bevestigen.
Als vuistregel geldt: een 30-jarige die € 150.000 dekking aanvraagt zonder gezondheidsproblemen, komt meestal alleen op basis van de vragenlijst door de acceptatie. Een 58-jarige die € 400.000 aanvraagt met een voorgeschiedenis van hoge bloeddruk, wordt vrijwel zeker gekeurd. Verzekeraars trekken deze grenzen op verschillende plekken, en wat voor de ene maatschappij een automatische goedkeuring oplevert, is voor de andere aanleiding voor verder onderzoek.
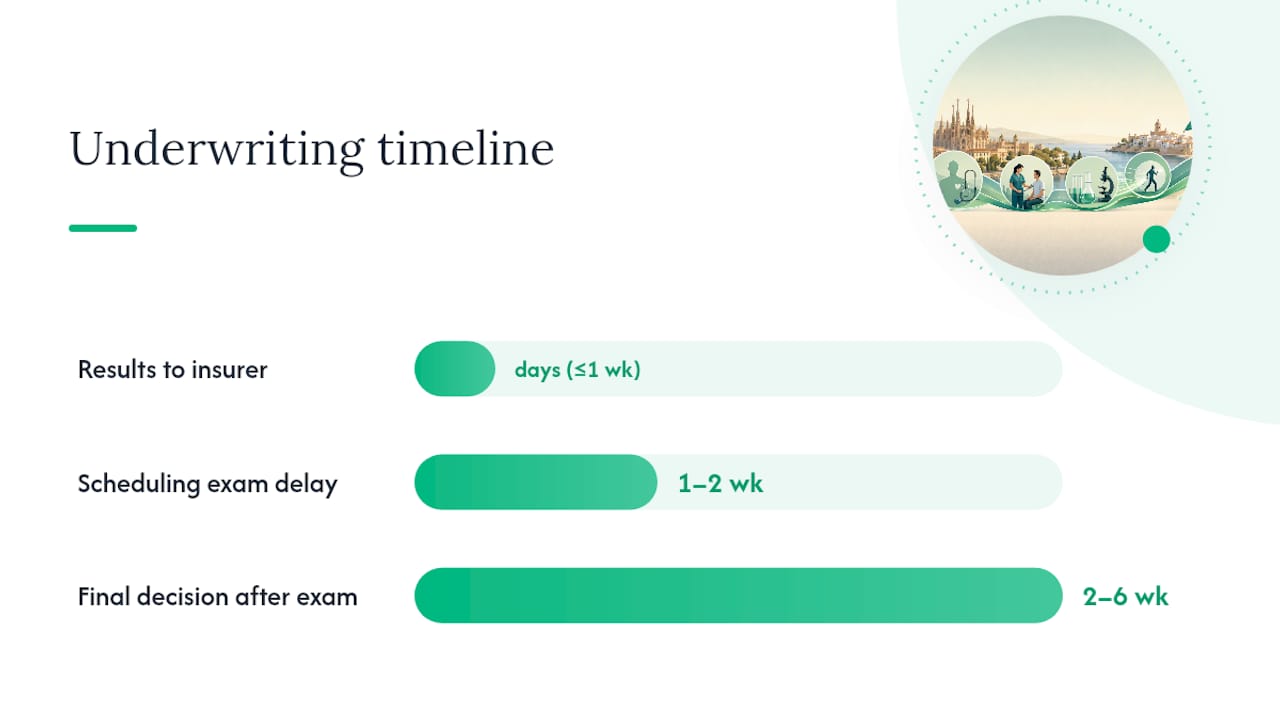
Doorlooptijden bij acceptatie: vanaf het moment dat een keuring wordt aangevraagd, bereiken de resultaten de verzekeraar doorgaans binnen enkele dagen, en de volledige acceptatiebeslissing valt gewoonlijk binnen twee tot zes weken na afronding van de keuring. Het plannen van de keuring zelf kan, vooral in gebieden met minder partnerklinieken, nog een week of twee extra kosten als er weinig afspraakmogelijkheden zijn.
Wat gebeurt er tijdens een medische keuring voor een levensverzekering in Spanje
Als uw aanvraag voor een medische keuring wordt gemarkeerd, verloopt het proces routineuzer dan de meeste aanvragers verwachten, en het kost u niets. De verzekeraar regelt en betaalt de keuring, meestal via een partnerkliniek of een rondreizende verpleegkundige.
- Controle van identiteit en vragenlijst. De keurende medewerker bevestigt uw identiteit en vergelijkt uw oorspronkelijke antwoorden op de gezondheidsvragenlijst met wat u die dag vertelt.
- Vitale functies. Lengte, gewicht en bloeddruk worden genoteerd, samen met een basisbeoordeling van uw body mass index.
- Bloed- en urinemonsters. Hiermee wordt gescreend op cholesterol, glucosewaarden, lever- en nierfunctie, en markers voor nicotine of andere middelen.
- ECG of aanvullend cardiologisch onderzoek. Aanvragers boven een bepaalde leeftijd, of zij die een zeer hoge som aanvragen, kan worden gevraagd een elektrocardiogram of aanvullende hartonderzoeken te ondergaan.
- Resultaten worden ingediend bij de verzekeraar. De kliniek of verpleegkundige stuurt de bevindingen rechtstreeks naar de verzekeringsmaatschappij, niet eerst naar u, wat sommige aanvragers verrast die gewend zijn hun eigen testresultaten te ontvangen.
De hele afspraak duurt doorgaans niet lang. Een gekwalificeerde verpleegkundige, paramedicus of klinische partner voert de keuring uit, niet het eigen personeel van de verzekeraar, en in veel gevallen kan de keuring bij u thuis of op het werk worden ingepland in plaats van een bezoek aan een kliniek te vereisen.
Zodra de resultaten bij de acceptant binnen zijn, variëren de uitkomsten van standaardgoedkeuring tot goedkeuring met premieaanpassingen of specifieke uitsluitingen op basis van risico. Af en toe leidt een afwijkend resultaat tot een verzoek om aanvullend onderzoek of een vertraging terwijl de verzekeraar om verduidelijking vraagt bij uw huisarts. Geen van deze uitkomsten is ongewoon, en geen ervan moet op zichzelf als een alarmsignaal worden gezien.
Hoe u zich voorbereidt op de keuring en praktische tips voor betere resultaten
Een beetje voorbereiding draagt sterk bij aan een nauwkeurig resultaat, en een nauwkeurig resultaat is wat uw premie daadwerkelijk beschermt.
- Nuchter blijven indien gevraagd. Veel bloedpanels vereisen acht tot twaalf uur zonder eten, dus afspraken in de ochtend zijn meestal het gemakkelijkst.
- Vermijd alcohol gedurende minstens 48 tot 72 uur vooraf, aangezien dit de lever- en cholesterolwaarden kan vertekenen.
- Blijf gehydrateerd, maar vermijd zware inspanning in de uren voor uw afspraak, aangezien zowel uitdroging als intensieve beweging bloeddruk en bloedwaarden tijdelijk kunnen beïnvloeden.
- Neem uw medicatielijst en identiteitsbewijs mee. Ontbrekende documentatie is een van de meest voorkomende oorzaken van een verzette afspraak.
Als uw bloeddruk die dag piekt, bijvoorbeeld door zenuwen of een gehaaste ochtend, kunt u meestal om een herhaling vragen in plaats van een eenmalige afwijkende meting als definitief te accepteren.
Pro Tip: Als u een onder controle gehouden aandoening heeft, zoals behandelde hoge bloeddruk of stabiele schildklierwaarden, neem dan uw meest recente testresultaten en specialistenbrieven mee naar de keuring. Het overleggen van bewijs dat een aandoening goed onder controle is, versnelt vaak de acceptatie en kan een onnodige premietoeslag voorkomen.
Alternatieven zonder keuring in Spanje: vereenvoudigde, gegarandeerde en versnelde acceptatie
U bent niet verplicht een route met medische keuring te accepteren als die niet bij uw situatie past. Er bestaan drie belangrijke routes zonder keuring op de Spaanse markt, en steeds vaker bieden digitale verzekeraars acceptatie op basis van alleen de vragenlijst voor specifieke leeftijdsgroepen en bedragen, onder toezicht van de reguliere DGSFP-regelgeving.
- Vereenvoudigde acceptatie: een kortere gezondheidsvragenlijst vervangt het volledige acceptatieproces, maar verzekeraars beperken doorgaans de verzekerde som en berekenen het risico door in een hogere premie.
- Gegarandeerde acceptatie: geen gezondheidsvragen, maar de dekking is beperkt, de bedragen zijn bescheiden, en vaak geldt een wachtperiode van één tot twee jaar voordat een volledige uitkering wordt uitbetaald bij overlijden door een niet-ongeval.
- Versnelde of digitale acceptatie: datagedreven modellen laten sommige verzekeraars aanvragen direct goedkeuren op basis van alleen de vragenlijst, zonder fysieke keuring, voor jongere aanvragers die een gematigde dekking aanvragen.
De afweging is bij alle drie hetzelfde: snelheid en eenvoud in ruil voor hogere premies, lagere maximale bedragen, of beperkte uitkeringen in de eerste polisjaren. Deze opties passen goed bij specifieke profielen, vooral oudere aanvragers die op zoek zijn naar een kleinere uitvaart- of laatste-kostendekking, of iedereen die snel dekking nodig heeft en bereid is een lager uitkeringsplafond te accepteren. Voor een gezonde 35-jarige die een aanzienlijke dekking wil, biedt een medisch geaccepteerde polis vrijwel altijd betere waarde op lange termijn.
Hoe Insurance Spain expats helpt bij beslissingen en aanvragen rond de medische keuring
Beslissen of u een keuring accepteert of kiest voor een route zonder keuring, is eenvoudiger met iemand die weet hoe individuele Spaanse verzekeraars daadwerkelijk acceptatie beoordelen. Insurance Spain vergelijkt de acceptatiebereidheid van meer dan 11 aanbieders, waaronder Mapfre en Allianz, en onderhoudt rechtstreeks contact met klinieken in het Nederlands, zodat er niets verloren gaat tussen uw huisarts en de acceptant.
Deze ondersteuning versnelt vaak het hele proces door ervoor te zorgen dat uw vragenlijst volledig is, medische gegevens vooraf te verzamelen voor alles wat u heeft opgegeven, en keuringen in te plannen voordat vertragingen ontstaan. Dat is vooral belangrijk wanneer u een volledig medisch geaccepteerde polis afweegt tegen een vereenvoudigde optie en een duidelijk antwoord nodig heeft over wat het beste past bij uw gezondheidsprofiel en budget.
Waar expats struikelen in het proces rond de medische keuring
De fouten die ik het vaakst zie, zijn vermijdbaar. Onvolledige opgave staat bovenaan de lijst, meestal niet uit oneerlijkheid maar omdat aanvragers aannemen dat een kleine aandoening "niet meetelt." Anderen gaan ervan uit dat elk online aanbod zonder keuring gelijkwaardig is, terwijl bedragen en uitsluitingen sterk verschillen tussen aanbieders.
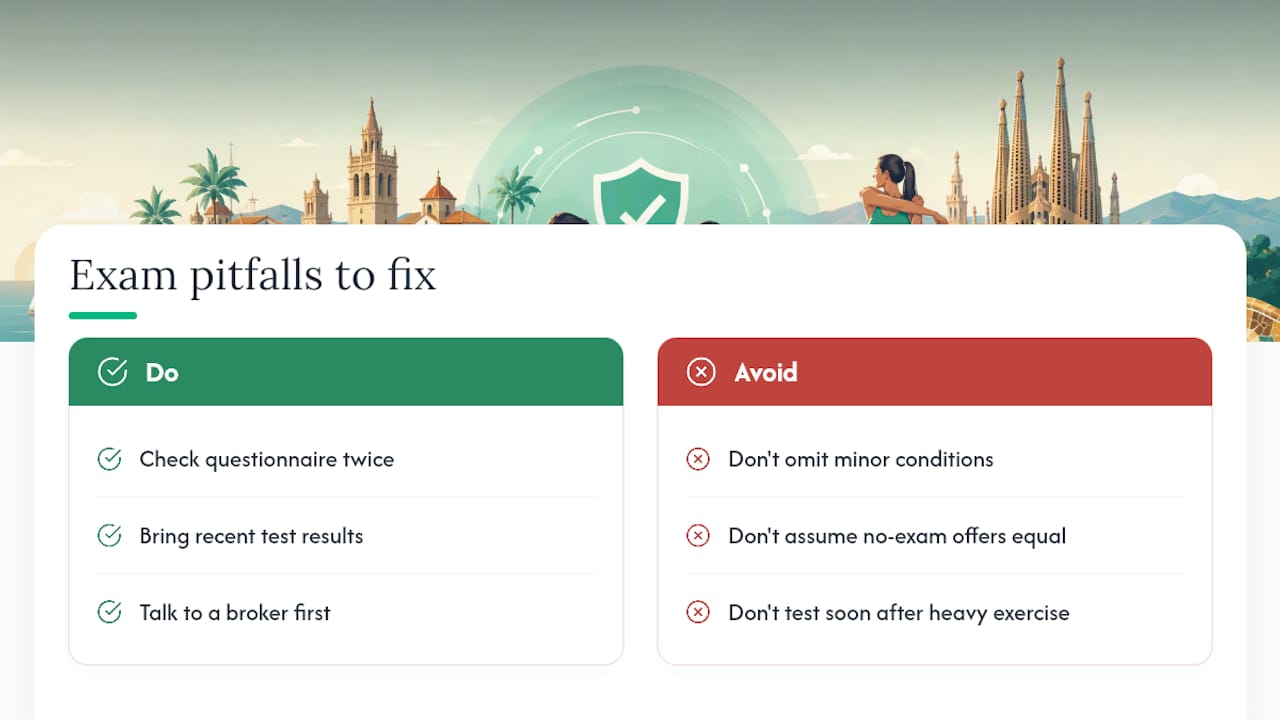
Slechte timing veroorzaakt onnodige hertests. Een nuchtere bloedtest boeken na een zwaar weekend, of direct na het sporten, nodigt uit tot een afwijkende meting die vervolgens extra onderzoek uitlokt. En te weinig aanvragers houden recente specialistenbrieven klaar voor een aandoening die onder controle is, wat de eenvoudigste manier is om een premietoeslag te vermijden.
Los deze drie zaken op voordat u een aanvraag indient: controleer uw vragenlijst twee keer, verzamel eventuele recente testresultaten voor bekende aandoeningen, en spreek met een tussenpersoon voordat u zich vastlegt op een keuring of een product zonder keuring.
— Jake
Hulp bij het kiezen van de juiste route voor een levensverzekering in Spanje
Uitzoeken of u een medische keuring accepteert, aandringt op een vereenvoudigde polis, of volledig digitaal gaat, is geen beslissing die u alleen op basis van een vergelijkingswebsite moet nemen. Insurance Spain is het alternatief voor het zelf uitzoeken van de acceptatieregels van een Spaanse verzekeraar: het Nederlandstalige team vergelijkt de acceptatiebereidheid van meer dan 11 aanbieders en regelt het contact met klinieken en de administratie voor u, zonder directe kosten voor u.
Of u nu 34 bent en een probleemloze goedkeuring op basis van alleen de vragenlijst verwacht, of 61 en zich schrap zet voor een ECG, de juiste begeleiding voordat u een aanvraag indient, bespaart u weken heen-en-weer gepraat. Als arbeidsongeschiktheid of inkomensuitval naast een levensverzekering ook een zorg is, loont het de moeite om tegelijk de opties voor inkomensbescherming te bekijken. Vraag via Insurance Spain een persoonlijke vergelijking aan en ontdek welke verzekeraar, en welke acceptatieroute, echt bij uw situatie past voordat u ook maar één vragenlijst invult.
Bronnen
Dit artikel is gebaseerd op de Spaanse verzekeringswetgeving en gangbare acceptatiepraktijken, samen met de ervaring van Insurance Spain met expat-cliënten.
- ¿Es obligatorio someterse a un chequeo médico antes de contratar un seguro de vida?
- Life insurance exam guide | USAA
- Life insurance medical exam: what to expect
Aanbevolen
Belangrijkste punten
- ✓ De gezondheidsvragenlijst, niet de medische keuring, vormt de juridische ruggengraat van een Spaans levensverzekeringscontract, op grond van artikel 14 van Ley 50/1980.
- ✓ Zodra een keuring wordt aangevraagd, bereiken de resultaten de verzekeraar doorgaans binnen enkele dagen, en valt de volledige acceptatiebeslissing gewoonlijk binnen twee tot zes weken.
- ✓ Blijf nuchter indien gevraagd, vermijd 48 tot 72 uur van tevoren alcohol, blijf gehydrateerd en vermijd zware inspanning, want dit alles kan de bloeddruk en bloedwaarden beïnvloeden.
- ✓ Het meebrengen van recente testresultaten en specialistenbrieven voor een onder controle gehouden aandoening versnelt vaak de acceptatie en kan een onnodige premietoeslag voorkomen.
Veelgestelde vragen
Quick answers on insurance in spain
Nog vragen?
Neem contact op0 Comments
Plaats als eerste een reactie.


