

Wachttijden bij een zorgverzekering in Spanje: visum en kankerregel
Ja, vrijwel elke private zorgpolis die in Spanje wordt verkocht kent wachttijden, in het Spaans carencias genoemd, voor niet-spoedeisende behandelingen. Spoedeisende zorg valt doorgaans al vanaf de eerste dag van uw dekking onder de polis. Typische carencias verschillen per dienst, en wie een visum aanvraagt heeft vaak een polis zonder enige wachttijd nodig. Heeft u een voorgeschiedenis van kanker, dan kan Real Decreto-ley 5/2023 nu in uw voordeel werken.
In het kort:
- De meeste private zorgpolissen in Spanje kennen wachttijden van 3 tot 10 maanden, afhankelijk van de complexiteit van de behandeling, terwijl spoedeisende zorg doorgaans meteen is gedekt.
- Voor een visumaanvraag is een zorgpolis nodig zonder wachttijd, met uitdrukkelijke bewoordingen als “sin carencia”, en met machtiging van de Spaanse toezichthouder om te worden geaccepteerd.
- De wachttijd voor kankeroverlevenden is teruggebracht tot vijf jaar na een radicale behandeling, maar alleen als de polis na juni 2023 is afgesloten en de aanvrager het juiste medische bewijs aanlevert.
- Vraag altijd een schriftelijke bevestiging van het carencia-schema en controleer de poliswoorden voordat u koopt, om afwijzing of dekkingsgaten in het visumproces te voorkomen.
- Verzekeraars kunnen plannen zonder wachttijd aanbieden tegen een hogere premie, en het vergelijken van deze opties is essentieel bij spoedeisende of visumgerelateerde dekkingsbehoeften.
Inhoudsopgave
- Wat betekent “wachttijd” bij een Spaanse zorgverzekering?
- Hoe lang zijn de gangbare wachttijden bij zorgdekking in Spanje?
- Vereisen visumaanvragen een polis zonder wachttijd?
- Wat is het recht om vergeten te worden voor kankeroverlevenden?
- Hoe controleert of verkort u uw wachttijd?
- Wat als u het niet eens bent met de beslissing van uw verzekeraar?
- Wat Insurance Spain expats het vaakst verkeerd ziet doen
- Kies een in Spanje erkende polis met de juiste bewoordingen
- Bronnen
- Veelgestelde vragen
Wat betekent “wachttijd” bij een Spaanse zorgverzekering?
Een carencia is een vaste periode, vastgelegd in uw polisvoorwaarden, waarin de verzekeraar een bepaald type behandeling niet vergoedt, ook al is uw dekking al actief. De periode gaat lopen vanaf de datum waarop uw polis ingaat, of vanaf de datum waarop een nieuwe persoon of een nieuwe dekking aan een bestaande polis wordt toegevoegd. Sluit u in januari een polis af met een carencia van zes maanden voor beeldvormend onderzoek, dan kunt u pas in juli een MRI-scan declareren, ook al betaalt u vanaf dag één premie.
Dit is een ander mechanisme dan een uitsluiting of een clausule voor een reeds bestaande aandoening. Een uitsluiting verwijdert een dienst permanent uit de dekking, ongeacht hoe lang u de polis al heeft. Een clausule voor een reeds bestaande aandoening gaat over iets wat u al had voordat u de polis afsloot, wat verzekeraars apart beoordelen via de gezondheidsvragenlijst die u bij de aanvraag invult, en die u eerlijk moet beantwoorden. Vult u die vragenlijst verkeerd in, dan kan de verzekeraar de hele polis later nietig verklaren, wachttijd of niet.
Verzekeraars gebruiken carencias om te voorkomen dat mensen een week vóór een grote operatie een polis afsluiten en die de week erna weer opzeggen. Bepaalde diensten zijn doorgaans vanaf het begin uitgezonderd van de wachttijd:
- Ongevallen en spoedgevallen die directe behandeling vereisen.
- Levensbedreigende aandoeningen die dringende ziekenhuisopname vereisen.
- Bij veel polissen: een huisartsconsult voor een nieuwe aandoening.
Ga nooit uit van aannames en controleer altijd de poliswoorden; “spoedeisend” wordt per contract afzonderlijk gedefinieerd.
Hoe lang zijn de gangbare wachttijden bij zorgdekking in Spanje?
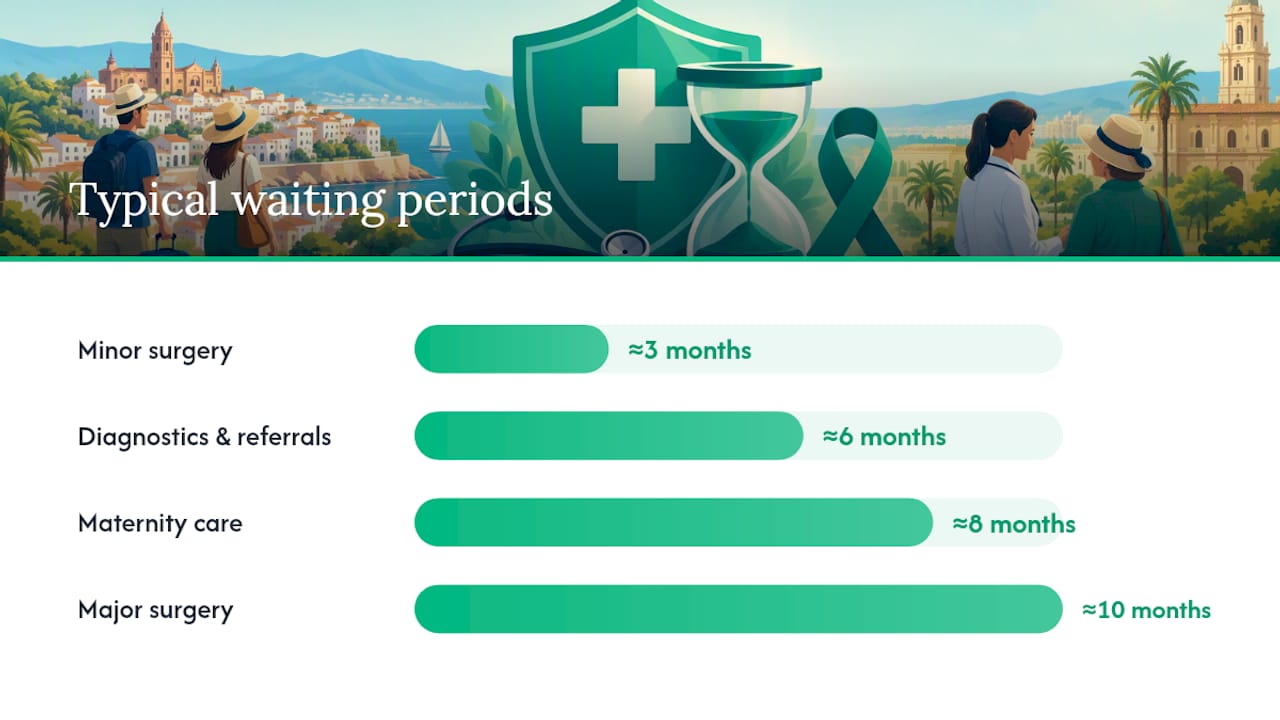
Wachttijden lopen op met de complexiteit en de kosten van de betreffende behandeling, en dat patroon is redelijk consistent binnen de markt. Kleine ingrepen kennen korte carencias; alles met een ziekenhuisopname, inbreng van een specialist of een geplande bevalling duurt langer voordat het is vrijgegeven.
Representatieve richtwaarden die verzekeraars doorgaans hanteren, zijn onder meer:
- Kleine chirurgie (dagbehandelingen, kleine ingrepen): rond de 3 maanden.
- Diagnostisch onderzoek en verwijzingen naar specialisten (scans, afspraken bij een specialist): rond de 6 maanden.
- Zwangerschapszorg (geplande zwangerschap en bevalling): rond de 8 maanden.
- Grote chirurgie en complexe therapieën (oncologische behandeling, orthopedische chirurgie, langdurige revalidatie): rond de 10 maanden.
Tip: Dit zijn gangbare bandbreedtes zoals branche-uitleg ze noemt, geen vaste wet. Twee verzekeraars kunnen voor dezelfde behandeling verschillende carencias hanteren, dus vraag altijd vooraf schriftelijk om het schema van wachttijden, niet pas achteraf.
De logica achter deze opbouw is eenvoudig. Een kleine ingreep vormt voor de verzekeraar een laag financieel risico, dus is een korte carencia genoeg om opportunistisch afsluiten te ontmoedigen. Zwangerschap en grote operaties vertegenwoordigen veel grotere, vrijwel zekere uitkeringen zodra ze worden geclaimd, dus verlengen verzekeraars de kwalificatieperiode om dat risico over een langere premiegeschiedenis te spreiden.
Welke dienst het ook betreft, spoedeisende en acute zorg valt buiten dit systeem. Wordt u opgenomen na een ongeval of een plotselinge medische crisis, dan gelden wachttijden normaal gesproken niet, al doet u er goed aan dit uitdrukkelijk in uw contract te bevestigen in plaats van het uit een marketingbrochure aan te nemen.
Vereisen visumaanvragen een polis zonder wachttijd?
Bij een Spaanse verblijfsvergunning houdt een wachttijd op een persoonlijk ongemak te zijn en wordt het een juridisch obstakel. Voor de Non-Lucrative Visa en voor veel checklists van de Digital Nomad Visa is een private zorgpolis vereist zonder wachttijd, zonder eigen bijdrage en zonder eigen risico, in lijn met de omvang van dekking van het publieke zorgstelsel. Een polis die op papier uitstekend is maar een carencia van zes maanden op diagnostiek kent, wordt doorgaans zonder meer afgewezen.
Consulaten controleren de specifieke bewoordingen op het verzekeringscertificaat zelf, niet de brochure van de polis. Let bij het voorbereiden van uw documentatie op de volgende elementen:
- Machtiging van de verzekeraar in Spanje, ter bevestiging dat de maatschappij wettelijk risico mag onderschrijven op de Spaanse markt.
- Genoemde verzekerde personen, exact overeenkomend met de paspoortgegevens, plus het dekkingsgebied en de geldigheidsdata die de hele visumperiode bestrijken.
- Uitdrukkelijke bewoordingen die “sin copago” (geen eigen bijdrage) en “sin carencia” (geen wachttijd) bevestigen, letterlijk of in gelijkwaardige termen.
Drie fouten veroorzaken de meeste afwijzingen. Aanvragers dienen een brochure of een schermafbeelding van een app in plaats van een formeel certificaat in. Ze kopen een polis die alleen achteraf terugbetaalt, waarbij u de behandeling eerst zelf betaalt in plaats van rechtstreeks toegang te krijgen tot een Spaanse zorgverlener. Of ze kiezen een verzekeraar die niet gemachtigd is om in Spanje te opereren, hoe bekend die elders ook is. Consulaten geven voorrang aan de tekst van het certificaat boven marketingclaims, en een niet-gemachtigde polis of een polis die alleen achteraf terugbetaalt is een van de meest voorkomende redenen waarom een visumdossier wordt teruggestuurd.
Wat is het recht om vergeten te worden voor kankeroverlevenden?
Real Decreto-ley 5/2023 voerde vanaf juni 2023 het derecho al olvido oncológico in, het recht om vergeten te worden voor voormalige kankerpatiënten, in de Spaanse verzekeringswetgeving. De regel stelt dat zodra iemand een radicale behandeling heeft afgerond en gedurende een significante ziektevrije periode ziektevrij is gebleven, die kankergeschiedenis niet tegen hem of haar mag worden gebruikt bij het aanvragen of verlengen van een levens- of zorgverzekering. De eigen aankondiging van het ministerie van Volksgezondheid presenteert dit als het dichten van een gat waarbij overlevenden nog lang na herstel met permanente toeslagen of uitsluitingen te maken kregen.
De regel kent grenzen. Ze geldt specifiek voor de ziektevrije periode na een radicale behandeling, en de eigen richtlijnen van de DGSFP beschrijven hoe die telling van vijf jaar wordt berekend en hoe dit niet alleen nieuwe aanvragen maar ook verlengingen moet beïnvloeden.
Voor contracten die vóór 30 juni 2023 zijn getekend, geldt de wet niet automatisch. UNESPA, de Spaanse vereniging van verzekeraars, publiceerde een vrijwillige gids voor goede praktijken die aangesloten verzekeraars vraagt oudere polissen per geval te herbeoordelen en toeslagen of uitsluitingen te schrappen zodra een overlevende bewijs van de drempel van vijf jaar overlegt.
Is dit op u van toepassing:
- Verzamel medische rapporten die de diagnose, de datum waarop de behandeling is voltooid, en de ziektevrije status bevestigen.
- Schrijf uw verzekeraar aan onder verwijzing naar Real Decreto-ley 5/2023 en vraag om een formele herbeoordeling van uw polisvoorwaarden.
- Weigert of vertraagt de verzekeraar zonder reden, dan is de hieronder beschreven klachtenroute bij de DGSFP uw volgende stap.
Hoe controleert of verkort u uw wachttijd?
Vraag de verzekeraar, voordat u iets ondertekent, om een schriftelijk overzicht van de carencias voor elke belangrijke dienstencategorie, niet alleen een mondelinge samenvatting van een verkoopgesprek. Eis de exacte certificaattekst die u nodig heeft als de polis een visumaanvraag moet ondersteunen: “sin carencia”, “sin copago”, en bevestiging van Spaanse machtiging.
Drie praktische stappen beperken het risico op een nare verrassing later:
- Vraag de volledige carencia-tabel schriftelijk op voordat u iets betaalt, en vergelijk deze regel voor regel met een concurrerende offerte.
- Vraag specifiek of er een product zonder wachttijd bestaat voor uw situatie. Zulke polissen bestaan op de hele Spaanse markt, doorgaans tegen een hogere premie, en zijn de standaardroute voor visumaanvragers die het zich niet kunnen veroorloven maanden te wachten tot de dekking ingaat.
- Laat een tweetalige tussenpersoon de poliswoorden controleren in plaats van te vertrouwen op een vertaalde brochure, zeker als het Spaans niet uw eerste taal is en de polisdocumenten tientallen pagina’s beslaan.
Tip: Een polis zonder wachttijd kost vrijwel altijd meer en kan een kleiner ziekenhuisnetwerk bieden dan een standaardpolis met carencias. Bepaal welke afweging voor u zwaarder weegt: nu extra betalen voor directe toegang, of een goedkopere polis accepteren en de carencia voor niet-dringende behandelingen uitzitten.
Wat als u het niet eens bent met de beslissing van uw verzekeraar?
Begin met een formele schriftelijke klacht bij de eigen klantenservice of klachtenafdeling van de verzekeraar, onder vermelding van uw polisnummer en de specifieke clausule waarover het geschil gaat. Spaanse verzekeraars moeten doorgaans binnen een vaste termijn reageren, en hun antwoord moet de beslissing schriftelijk toelichten, niet alleen telefonisch.
Is de reactie onbevredigend of blijft die uit, dan is de volgende stap de Spaanse verzekeringstoezichthouder, de Dirección General de Seguros y Fondos de Pensiones (DGSFP), die klachten van consumenten tegen verzekeraars op de Spaanse markt behandelt. Realistische uitkomsten zijn onder meer een herbeoordeling van uw zaak of een formele uitspraak over de vraag of de verzekeraar het contract correct heeft toegepast, al kan de DGSFP een maatschappij niet dwingen een claim te betalen die zij contractueel ongegrond acht.
Verzamel voordat u escaleert:
- Uw volledige polisvoorwaarden en elk afgegeven certificaat.
- Medische rapporten die relevant zijn voor de betwiste claim.
- Alle schriftelijke correspondentie met de verzekeraar, inclusief data.
Wat Insurance Spain expats het vaakst verkeerd ziet doen
Klanten gaan er vaak van uit dat een polis visumklaar is omdat hij “compleet klinkt”, zonder te controleren op uitdrukkelijke bewoordingen als “sin carencia” op het certificaat zelf. Wij helpen klanten de poliswoorden af te stemmen op de eisen van het consulaat voordat ze indienen, wat vertragingen voorkomt die weken kunnen kosten in een aanvraagproces.
— Jake
Kies een in Spanje erkende polis met de juiste bewoordingen
Het uitpluizen van carencia-tabellen, certificaattekst en Spaanse machtiging op de websites van een tiental verzekeraars is precies het soort taak dat een heel weekend opslokt en u toch onzeker laat of u het goed heeft aangepakt. Insurancespain vergelijkt private zorgverzekeringen bij meer dan 11 toonaangevende Spaanse verzekeraars in het Nederlands, en toetst wachttijden, voorwaarden voor eigen bijdrage en certificaattekst aan wat uw visumaanvraag of consulaat werkelijk nodig heeft, in plaats van wat een brochure belooft.
Het proces is gratis en vrijblijvend: u vertelt ons waarvoor u dekking nodig heeft, of dat nu een Non-Lucrative Visa-aanvraag is, een Digital Nomad Visa, of gewoon voordeligere doorlopende dekking, en ons Nederlandstalige team controleert de kleine lettertjes zodat u dat niet zelf hoeft te doen. Weet u niet zeker of de bewoordingen van uw huidige polis een consulaat zullen overtuigen, of wilt u een polis zonder wachttijd naast andere opties leggen, vraag dan een gratis offerte aan via Insurancespain en laat uw documentatie controleren voordat u die indient.
Dit artikel bevat algemene informatie en vervangt geen advies van een bevoegd arts. Raadpleeg een bevoegde zorgprofessional over uw eigen situatie voordat u hier iets mee doet.
Bronnen
- DGSFP — FAQs on derecho al olvido oncológico
- UNESPA good-practice guide on right to be forgotten
- Ministry of Health press release on derecho al olvido oncológico
- VisaFact: explanation of visa insurance criteria
Veelgestelde vragen
Hoe lang is de gangbare wachttijd voor zorg in Spanje?
Bij een private verzekering verschillen wachttijden per dienst: doorgaans 3 maanden voor kleine chirurgie, 6 maanden voor diagnostiek en verwijzingen naar specialisten, 8 maanden voor zwangerschapszorg en tot 10 maanden voor grote operaties. Spoedeisende zorg valt doorgaans vanaf de dag dat uw polis ingaat onder de dekking, dus de wachttijd geldt alleen voor geplande, niet-dringende behandelingen.
Welke zorgverzekering heeft de kortste wachttijd?
Sommige verzekeraars in Spanje bieden polissen aan zonder enige wachttijd, doorgaans tegen een hogere premie, vooral gericht op visumaanvragers die meteen volledige dekking nodig hebben. Insurancespain vergelijkt deze opties zonder carencia met standaardpolissen, zodat u het prijsverschil kunt afwegen tegen de snelheid van toegang.
Wat betekent “wachttijd” bij een zorgverzekering?
Een wachttijd, of carencia, is een vaste periode na de ingangsdatum van uw polis waarin een specifieke behandeling niet is gedekt, ook al betaalt u al premie. Dit verschilt van een uitsluiting, die de dekking permanent verwijdert, en van een clausule voor een reeds bestaande aandoening, die betrekking heeft op gezondheidsklachten die u al had voordat u de polis afsloot.
Wat is de wachttijd voor reeds bestaande aandoeningen?
Reeds bestaande aandoeningen worden meestal afgehandeld via de gezondheidsverklaring bij uw aanvraag, niet via een standaard carencia, en verzekeraars kunnen deze volledig uitsluiten, een toeslag opleggen of de dekking ervoor weigeren in plaats van een vaste wachttijd toe te passen. De uitzondering zijn kankeroverlevenden die onder Real Decreto-ley 5/2023 vallen: hun voorgeschiedenis mag niet tegen hen worden gebruikt zodra zij de drempel van vijf ziektevrije jaren na een radicale behandeling zijn gepasseerd.
Aanbevolen
0 Comments
Plaats als eerste een reactie.


