

2 à 6 semaines : l'examen médical pour l'assurance-vie en Espagne
La législation espagnole sur l'assurance n'impose pas d'examen médical pour souscrire une assurance-vie. En vertu de la Ley 50/1980, vous devez répondre honnêtement à un questionnaire de santé, et les assureurs décident au cas par cas si ce questionnaire justifie un examen physique. L'âge, le capital assuré demandé et les réponses de santé signalées sont les principaux déclencheurs, et il existe des alternatives sans examen si vous préférez éviter cette démarche.
À retenir :
- L'âge, le capital assuré et les réponses au questionnaire de santé déterminent principalement si un examen médical est nécessaire, en particulier pour les demandeurs de plus de 55 ans ou ceux qui sollicitent des capitaux élevés.
- En Espagne, les assureurs utilisent le questionnaire de santé comme principal outil de tarification du risque, et toute inexactitude ou omission peut entraîner la nullité du contrat ou le refus d'indemnisation.
- Lorsqu'il est nécessaire, l'examen médical comprend des tests courants tels que prise de sang, analyse d'urine, mesure des constantes vitales et, éventuellement, un électrocardiogramme (ECG), les résultats étant généralement disponibles en quelques semaines.
- Les options sans examen, comme la souscription simplifiée, garantie ou numérique, offrent une approbation plus rapide, au prix de primes plus élevées ou de plafonds de garantie plus bas.
- Faire appel à un courtier permet aux expatriés d'éviter les erreurs courantes, de coordonner efficacement les examens et de trouver la meilleure voie de souscription pour leur profil.
Table des matières
- Le cadre légal et le rôle du questionnaire de santé en Espagne
- Quand les assureurs en Espagne demandent-ils un examen médical ?
- Que se passe-t-il pendant l'examen médical pour l'assurance-vie en Espagne ?
- Comment se préparer à l'examen et conseils pratiques pour de bons résultats
- Alternatives sans examen en Espagne : souscription simplifiée, garantie et accélérée
- Comment Insurance Spain aide les expatriés à décider et à constituer leur dossier
- Les erreurs fréquentes des expatriés dans le processus d'examen médical
- Faites-vous aider pour choisir la bonne solution d'assurance-vie en Espagne
- Sources
Le cadre légal et le rôle du questionnaire de santé en Espagne
Le questionnaire de santé, et non l'examen médical, constitue le socle juridique d'un contrat d'assurance-vie en Espagne. L'article 14 de la Ley 50/1980 impose au demandeur une obligation claire : répondre honnêtement et intégralement à chaque question de santé posée par l'assureur, avant la conclusion du contrat. Il n'existe aucune clause équivalente obligeant l'assureur à vous envoyer passer un examen physique. Cette décision revient entièrement au souscripteur, en fonction de ce que révèlent vos réponses et du niveau de risque qu'on lui demande d'accepter.
Cet enjeu est plus important que ne le pensent la plupart des demandeurs. Le questionnaire n'est pas une simple formalité à expédier à la fin d'un formulaire en ligne. C'est un document contractuel, et les assureurs le traitent comme tel. Lorsqu'une demande d'indemnisation est déposée, en particulier dans les premières années du contrat, l'assureur revient souvent sur ce questionnaire pour vérifier que vos déclarations initiales correspondent bien à vos antécédents médicaux réels.
Une erreur, volontaire ou par omission, entraîne des conséquences proportionnelles à l'intention :
- Erreur de bonne foi : l'assureur peut ajuster le versement au prorata, pour refléter la prime que vous auriez dû payer.
- Dissimulation volontaire ou mauvaise foi : l'assureur peut annuler intégralement le contrat et refuser toute indemnisation.
- Pathologies à haut risque non déclarées : même des années après la souscription, une omission grave découverte au moment du sinistre peut remettre en cause la couverture sur laquelle comptait votre famille.
Lorsqu'il est demandé, l'examen médical sert avant tout à vérifier ce que vous avez déjà déclaré à l'assureur. Les assureurs recoupent fréquemment les déclarations avec des bases de données médicales lors de la souscription, en particulier pour les pathologies déclarées au cours des cinq à dix dernières années. L'exactitude du questionnaire vous protège bien davantage qu'un résultat d'examen impeccable.
Quand les assureurs en Espagne demandent-ils un examen médical ?
Les assureurs espagnols utilisent le questionnaire comme premier filtre et réservent l'examen médical aux dossiers à risque plus élevé que le questionnaire seul ne suffit pas à trancher. Plusieurs facteurs peuvent faire basculer une demande dans cette catégorie :
- L'âge : la probabilité d'un examen augmente sensiblement à partir du milieu de la quarantaine, et davantage encore après 55 ou 60 ans.
- Le capital assuré : demander un capital élevé tend à déclencher un examen plus approfondi, quel que soit l'âge.
- Les signaux du questionnaire : toute réponse évoquant une pathologie chronique, une intervention chirurgicale passée ou un traitement en cours entraîne généralement un suivi.
- La profession et les loisirs : la plongée sous-marine, l'aviation privée ou les métiers physiquement dangereux peuvent orienter un dossier vers un examen, même pour un capital modeste.
- Le tabagisme et la consommation de substances : la déclaration d'une consommation de tabac ou de drogues récréatives conduit souvent à une prise de sang destinée à confirmer la présence de nicotine ou d'autres marqueurs.
À titre indicatif, une personne de 30 ans demandant une couverture de 150 000 € sans problème de santé passera généralement la souscription sur la seule base du questionnaire. Une personne de 58 ans demandant 400 000 € avec des antécédents d'hypertension artérielle sera presque certainement soumise à un examen. Les assureurs fixent ces seuils différemment, et le seuil d'approbation automatique de l'un peut être le déclencheur d'examens complémentaires chez un autre.
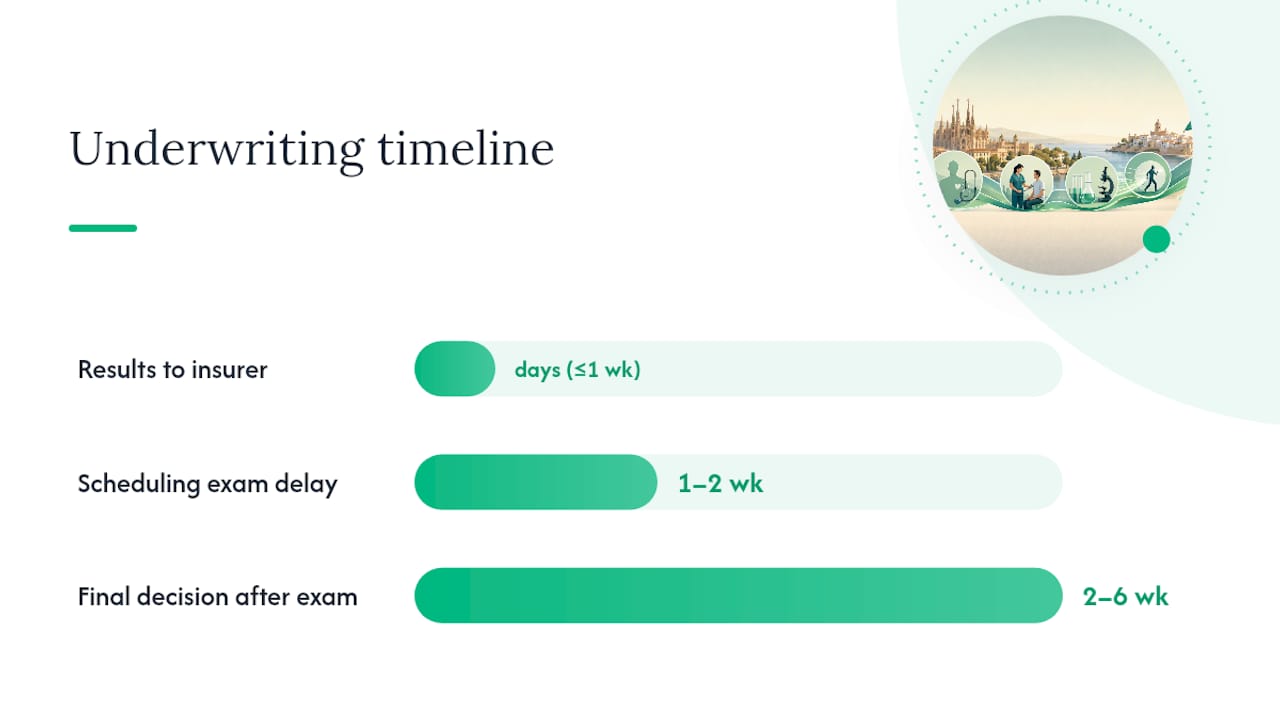
Délais de souscription : une fois l'examen demandé, les résultats parviennent généralement à l'assureur en quelques jours, et la décision de souscription complète intervient le plus souvent de deux à six semaines après la réalisation de l'examen. La prise de rendez-vous elle-même, en particulier dans les zones comptant moins de cliniques partenaires, peut ajouter une à deux semaines supplémentaires si les créneaux sont limités.
Que se passe-t-il pendant l'examen médical pour l'assurance-vie en Espagne ?
Si votre dossier est orienté vers un examen médical, le processus est plus simple que ne l'imaginent la plupart des demandeurs, et il ne vous coûte rien. L'assureur l'organise et le finance, généralement par l'intermédiaire d'une clinique partenaire ou d'un(e) infirmier(ère) à domicile.
- Vérification de l'identité et du questionnaire. L'examinateur confirme votre identité et compare vos réponses initiales au questionnaire de santé avec ce que vous lui indiquez le jour même.
- Constantes vitales. La taille, le poids et la tension artérielle sont relevés, ainsi qu'une évaluation de base de votre indice de masse corporelle.
- Prélèvements sanguins et urinaires. Ils permettent de dépister le cholestérol, la glycémie, la fonction hépatique et rénale, ainsi que des marqueurs de nicotine ou d'autres substances.
- ECG ou examens cardiologiques complémentaires. Les demandeurs au-delà d'un certain âge, ou ceux qui sollicitent des capitaux très élevés, peuvent devoir passer un électrocardiogramme ou des examens cardiovasculaires complémentaires.
- Transmission des résultats à l'assureur. La clinique ou l'infirmier(ère) transmet les résultats directement à la compagnie d'assurance, et non à vous en premier lieu, ce qui surprend certains demandeurs habitués à recevoir eux-mêmes leurs résultats d'analyses.
L'ensemble du rendez-vous prend généralement peu de temps. Il est réalisé par un(e) infirmier(ère) qualifié(e), un(e) auxiliaire médical(e) ou une clinique partenaire, et non par le personnel de l'assureur lui-même ; dans de nombreux cas, l'examen peut même être organisé à votre domicile ou sur votre lieu de travail plutôt que dans une clinique.
Une fois les résultats parvenus au souscripteur, les issues possibles vont de l'approbation standard à l'approbation avec ajustement de prime ou exclusions spécifiques selon le risque. Il arrive qu'un résultat anormal entraîne une demande d'examens complémentaires ou un délai, le temps que l'assureur obtienne des précisions auprès de votre médecin traitant. Aucune de ces issues n'est inhabituelle, et aucune ne doit être considérée en soi comme un signal d'alarme.
Comment se préparer à l'examen et conseils pratiques pour de bons résultats
Une bonne préparation contribue grandement à l'exactitude des résultats, et ce sont des résultats exacts qui protègent réellement votre prime.
- Jeûnez si cela vous est demandé. De nombreux bilans sanguins nécessitent de huit à douze heures sans manger ; les rendez-vous matinaux sont donc généralement les plus faciles à gérer.
- Évitez l'alcool pendant au moins 48 à 72 heures avant l'examen, car il peut fausser les résultats relatifs à la fonction hépatique et au cholestérol.
- Restez bien hydraté(e), mais évitez tout exercice physique intense dans les heures précédant le rendez-vous, car la déshydratation comme l'effort intense peuvent temporairement fausser la tension artérielle et les marqueurs sanguins.
- Apportez la liste de vos médicaments et une pièce d'identité. L'absence de documents est l'une des causes les plus fréquentes de report de rendez-vous.
Si votre tension artérielle grimpe le jour de l'examen, par exemple à cause du stress ou d'une matinée précipitée, vous pouvez généralement demander un nouveau test plutôt que d'accepter une mesure ponctuelle anormale comme définitive.
Conseil de pro : Si vous gérez une pathologie stabilisée, comme une hypertension traitée ou une thyroïde équilibrée, apportez à l'examen vos derniers résultats d'analyses et les courriers de vos spécialistes. Prouver qu'une pathologie est bien maîtrisée accélère souvent la souscription et peut éviter une majoration de prime inutile.
Alternatives sans examen en Espagne : souscription simplifiée, garantie et accélérée
Vous n'êtes pas obligé(e) d'accepter la voie de l'examen médical si elle ne convient pas à votre situation. Il existe trois grandes alternatives sans examen sur le marché espagnol, et de plus en plus d'assureurs numériques proposent une souscription fondée uniquement sur le questionnaire, pour certaines tranches d'âge et certains capitaux, sous le contrôle réglementaire habituel de la DGSFP.
- Souscription simplifiée : un questionnaire de santé plus court remplace la procédure de souscription complète, mais les assureurs plafonnent généralement le capital assuré et intègrent le risque dans une prime plus élevée.
- Souscription garantie : aucune question de santé n'est posée, mais la couverture est limitée, les capitaux sont modestes, et un délai de carence d'un à deux ans s'applique souvent avant qu'un versement intégral ne soit déclenché en cas de décès non accidentel.
- Souscription accélérée ou numérique : des modèles fondés sur les données permettent à certains assureurs d'approuver instantanément une demande sur la seule base des réponses au questionnaire, sans examen physique, pour les demandeurs plus jeunes sollicitant une couverture modérée.
Le compromis est le même dans les trois cas : rapidité et simplicité contre primes plus élevées, plafonds de capitaux plus bas ou garanties restreintes durant les premières années du contrat. Ces options conviennent bien à certains profils, notamment les demandeurs plus âgés souhaitant une petite couverture obsèques ou frais funéraires, ou toute personne ayant besoin d'une couverture rapide et prête à accepter un plafond d'indemnisation plus bas en échange. Pour une personne de 35 ans en bonne santé souhaitant une couverture importante, un contrat souscrit avec examen médical offrira presque toujours un meilleur rapport qualité-prix à long terme.
Comment Insurance Spain aide les expatriés à décider et à constituer leur dossier
Décider d'accepter un examen ou d'opter pour une solution sans examen est plus simple avec quelqu'un qui connaît vraiment la façon dont chaque assureur espagnol souscrit les risques. Insurance Spain compare l'appétence de plus de 11 assureurs, dont Mapfre et Allianz, et assure la liaison directe avec les cliniques en français, afin que rien ne se perde entre votre médecin traitant et le souscripteur.
L'accompagnement d'un courtier accélère souvent l'ensemble du processus, en veillant à ce que votre questionnaire soit complet, en rassemblant à l'avance les documents médicaux relatifs à tout ce que vous avez déclaré, et en planifiant les examens avant que des retards ne s'installent. Cela compte particulièrement lorsque vous hésitez entre un contrat souscrit avec examen médical complet et une option simplifiée, et que vous avez besoin d'une réponse claire sur ce qui convient le mieux à votre profil de santé et à votre budget.
Les erreurs fréquentes des expatriés dans le processus d'examen médical
Les erreurs que je constate le plus souvent sont évitables. La déclaration incomplète arrive en tête, généralement non pas par malhonnêteté mais parce que les demandeurs estiment qu'une pathologie mineure « ne compte pas ». D'autres pensent que toutes les offres en ligne sans examen se valent, alors que les capitaux et les exclusions varient fortement d'un assureur à l'autre.
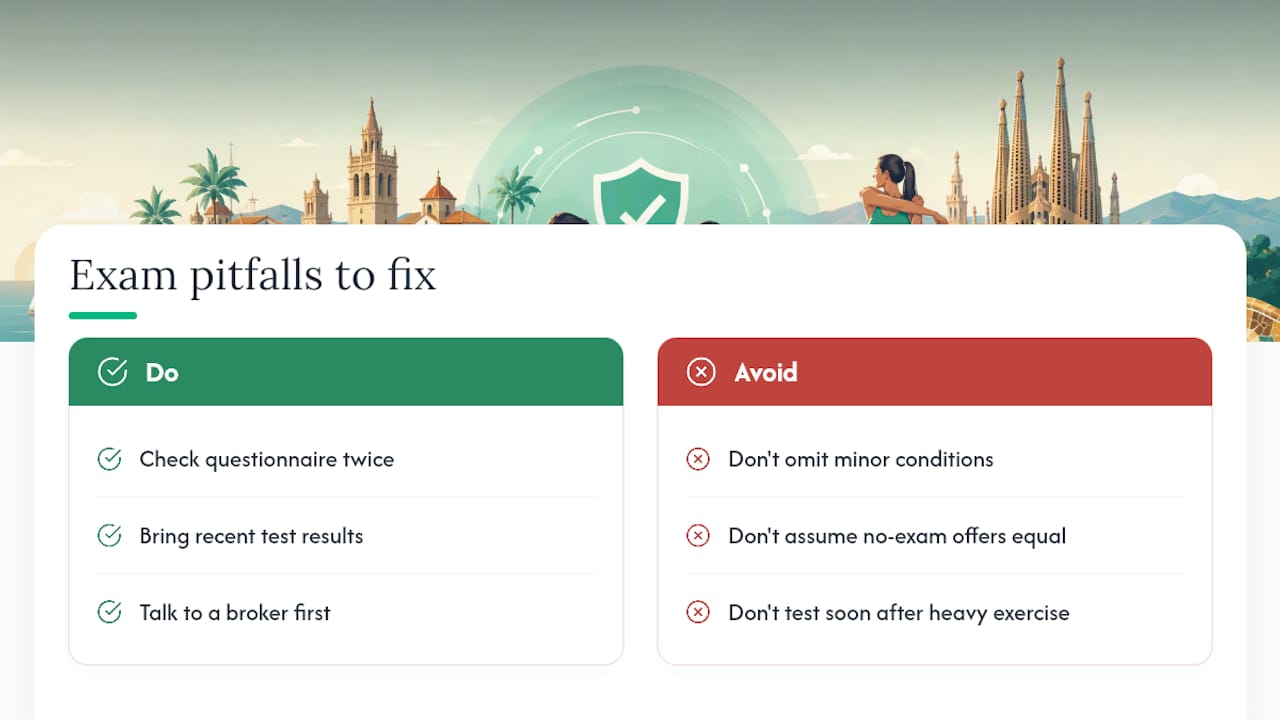
Un mauvais timing entraîne des tests inutiles à refaire. Programmer une prise de sang à jeun après un week-end trop arrosé, ou juste après une séance de sport intense, expose à un résultat anormal qui déclenche ensuite un examen plus approfondi. Et trop peu de demandeurs conservent à portée de main les courriers récents de leurs spécialistes pour une pathologie stabilisée, alors que c'est le moyen le plus simple d'éviter une majoration de prime.
Corrigez ces trois points avant de faire votre demande : vérifiez votre questionnaire deux fois, rassemblez les résultats d'analyses récents pour toute pathologie connue, et parlez à un courtier avant de vous engager, que ce soit pour un contrat avec ou sans examen.
— Jake
Faites-vous aider pour choisir la bonne solution d'assurance-vie en Espagne
Décider d'accepter un examen médical, de privilégier un contrat à souscription simplifiée, ou de tout faire en ligne n'est pas une décision à prendre uniquement sur la base d'un comparateur. Insurance Spain est l'alternative pour ne plus deviner les règles de souscription des assureurs espagnols : son équipe francophone compare l'appétence de plus de 11 assureurs et se charge de la liaison avec les cliniques ainsi que des démarches administratives en votre nom, sans coût direct pour vous.
Que vous ayez 34 ans et vous attendiez à une approbation simple sur la seule base du questionnaire, ou 61 ans et redoutiez un ECG, obtenir les bons conseils avant de faire votre demande vous évite des semaines d'allers-retours. Si l'invalidité ou la perte de revenus vous préoccupe également en plus de la couverture décès, il vaut la peine d'examiner en même temps les options de protection du revenu. Demandez une comparaison personnalisée auprès d'Insurance Spain et découvrez quel assureur, et quelle voie de souscription, correspond réellement à votre situation avant de remplir le moindre questionnaire.
Sources
Cet article s'appuie sur la législation espagnole en matière d'assurance et les pratiques établies en matière de souscription, ainsi que sur l'expérience de courtage d'Insurance Spain auprès de sa clientèle d'expatriés.
- ¿Es obligatorio someterse a un chequeo médico antes de contratar un seguro de vida?
- Life insurance exam guide | USAA
- Life insurance medical exam: what to expect
Recommandé
À retenir
- ✓ Le questionnaire de santé, et non l'examen médical, constitue le socle juridique d'un contrat d'assurance-vie en Espagne, en vertu de l'article 14 de la Ley 50/1980.
- ✓ Une fois l'examen demandé, les résultats parviennent généralement à l'assureur en quelques jours, et la décision de souscription définitive tombe le plus souvent entre deux et six semaines.
- ✓ Restez à jeun si on vous le demande, évitez l'alcool pendant 48 à 72 heures au préalable, restez hydraté et évitez tout exercice intense, car tout cela peut fausser la tension artérielle et les marqueurs sanguins.
- ✓ Apporter des résultats d'analyses récents et des courriers de spécialistes pour une pathologie stabilisée accélère souvent la souscription et peut éviter une surprime inutile.
Questions fréquentes
Quick answers on insurance in spain
Encore des questions ?
Contactez-nous0 Comments
Soyez le premier à laisser un commentaire.


