
Le minimum légal, la responsabilité civile obligatoire, coûte le même prix que vous rouliez en scooter 50 cm3 ou en moto de 1000 cm3. Ce qui diffère nettement, c’est la couverture réelle dont vous avez besoin au-delà de ce minimum, et la prime que vous payez pour l’obtenir. La cylindrée, la valeur du véhicule, le lieu de stationnement et l’usage que vous en faites déterminent presque tout le reste. Insurancespain compare les offres de plus de 11 assureurs espagnols afin que les expatriés francophones puissent comparer ces différences avant de choisir.
TL;DR :
- La couverture au tiers est obligatoire et suffit pour les scooters de faible valeur, mais des formules plus complètes sont recommandées pour les véhicules coûteux ou souvent volés.
- Les assureurs calculent généralement les primes selon la valeur du véhicule, la cylindrée, l’âge du conducteur et les conditions de stationnement ; un garage sécurisé réduit le risque de vol et donc le coût.
- Les vols dominent les sinistres liés aux scooters, surtout en ville, ce qui rend les dispositifs antivol et une déclaration exacte du lieu de stationnement essentiels pour obtenir une couverture abordable.
- Les primes varient fortement : environ 250 € par an pour un scooter, 400 € pour une moto urbaine et jusqu’à 700 € pour une moto sportive, principalement en fonction de la cylindrée et de l’usage.
- Les expatriés francophones ont intérêt à passer par un courtier francophone pour décrypter le jargon des assurances espagnoles, s’assurer du bon enregistrement du contrat et comparer efficacement les devis de plus de 11 assureurs.
Les assureurs espagnols structurent leurs offres en trois grands niveaux de couverture, et celui qui vous convient dépend bien plus de la valeur du véhicule et de son exposition au vol que du fait qu’il s’agisse techniquement d’un deux-roues ou d’un scooter à cadre ouvert.
Le tiers (seguro a terceros) constitue le plancher légal. Il couvre les dommages ou blessures que vous causez à autrui, mais rien pour votre propre véhicule s’il est volé, brûlé ou détruit lors d’un accident dont vous êtes responsable. Pour un vieux scooter de tous les jours valant quelques centaines d’euros, cela suffit souvent réellement. Il est peu utile de payer plus cher pour assurer un deux-roues qui coûte moins cher à remplacer qu’une prime tous risques annuelle.
Le tiers étendu (terceros ampliado) ajoute une couverture vol et incendie au minimum légal. C’est le niveau que choisissent la plupart des propriétaires de scooters en Espagne, car les scooters sont volés de façon disproportionnée dans les villes où ils sont laissés dans la rue plutôt qu’au garage. C’est un compromis raisonnable pour un scooter 125 cm3 de valeur moyenne utilisé quotidiennement.
Le tous risques (todo riesgo) couvre les dommages à votre propre véhicule, quelle que soit la responsabilité, généralement avec une franchise. Les assureurs modulent souvent ces niveaux selon la valeur du véhicule et son exposition au vol, ce qui explique pourquoi une moto neuve ou de grande valeur justifie bien davantage la prime supplémentaire qu’un scooter vieillissant.
Au-delà du niveau de couverture lui-même, plusieurs options comptent davantage pour les motos que pour les scooters :
Attention aux exclusions qui piègent les conducteurs : conduire sous l’influence de l’alcool ou de stupéfiants, un conducteur non autorisé ou sans permis utilisant le véhicule, et des modifications non homologuées (changement de pot d’échappement, moteur reprogrammé) peuvent annuler purement et simplement un sinistre. De nombreux assureurs proposent aussi des formules simplifiées et moins chères spécialement pour les ciclomotores de 50 cm3, reflétant leur profil de risque et leur valeur plus faibles. Si vous hésitez entre une assurance cyclomoteur ou scooter 125 cm3 et une assurance moto complète, la valeur du véhicule et son mode de stationnement doivent guider votre décision bien plus que le badge sur le réservoir.
Les scooters sont presque toujours moins chers à assurer, et l’écart peut être important. À titre indicatif, le secteur estime la prime d’un scooter pour adulte à environ 250 € par an, celle d’une moto urbaine moyenne à environ 400 € et celle d’une moto sportive pour jeune conducteur jusqu’à 700 €, selon le guide tarifaire 2026 de Motopoliza. Ces chiffres sont indicatifs et non des devis fermes, mais la tendance se vérifie de façon constante chez les assureurs espagnols.
Ce qui détermine réellement le prix :
Le bonus-malus (la réduction accordée pour chaque année sans sinistre) fait baisser la prime au fil du temps, et la plupart des assureurs espagnols reconnaissent un relevé d’information provenant d’un autre pays de l’UE, bien que cela ne soit pas toujours automatique. Augmenter votre franchise volontaire (franquicia) réduit la prime annuelle en échange d’un reste à charge plus élevé en cas de sinistre, un compromis à envisager pour un vieux scooter que vous préféreriez remplacer plutôt que réparer.
Astuce : Si votre scooter ou votre moto passe chaque nuit dans un garage privé plutôt que dans la rue, déclarez-le explicitement à votre assureur. Le stationnement en garage peut réduire sensiblement le coût de la garantie vol, mais seulement s’il est déclaré et inscrit au contrat.
L’assurance responsabilité civile obligatoire est exigée par la loi pour toute moto et tout ciclomotor circulant en Espagne, sans exception. Rouler sans elle vous expose à des amendes de 600 € à 3 000 €, avec immobilisation du véhicule dans les cas graves. Cette sanction s’applique de la même façon, que vous rouliez en scooter 50 cm3 ou en moto routière 900 cm3.
Trois documents à avoir en règle :
Vous n’avez plus besoin de conserver de copies papier de ces documents. L’application miDGT affiche numériquement votre permis de conduire, les données du véhicule, le statut ITV et l’assurance, et les agents de la circulation sont tenus de l’accepter, en vertu de l’instruction DGT 20/V-145, comme équivalent légal aux documents physiques. Une simple capture d’écran ne suffit pas ; elle doit être présentée en direct, dans l’application, connectée aux registres de la DGT. C’est important, car si votre assureur n’a pas correctement enregistré votre contrat dans ce système, montrer l’application ne vous sera d’aucune aide, même si vous avez bel et bien payé votre prime.
Le port du casque fait l’objet de sanctions distinctes de l’assurance. Un casque homologué respectant la norme ECE 22.06 est obligatoire, et rouler sans casque peut entraîner une amende d’environ 500 € et le retrait de quatre points sur le permis.
Commencez par être honnête sur l’usage réel que vous faites de votre deux-roues, car cette seule réponse oriente vos choix bien plus vite que la comparaison des primes.
Si vous circulez tous les jours en ville sur un scooter laissé dans la rue, la formule tiers étendu avec vol et incendie constitue généralement une base raisonnable. Si vous roulez occasionnellement, le week-end ou pour de courts trajets, une formule à kilométrage réduit avec tiers étendu peut coûter nettement moins cher qu’un contrat annuel classique. Si vous possédez une moto récente ou de grande valeur, une couverture tous risques avec une franchise raisonnable protège un bien coûteux à remplacer intégralement.
Avant de signer quoi que ce soit, posez directement ces questions à l’assureur ou à votre courtier :
Changer d’assureur ou ajouter un second véhicule à un contrat existant en Espagne nécessite généralement votre NIE ou DNI, votre permis de conduire en cours de validité, la carte grise du véhicule (permiso de circulación), et une estimation du kilométrage annuel. La plupart des courtiers peuvent fournir un devis en une journée une fois ces éléments réunis.
Astuce : Vérifiez précisément comment votre contrat indique l’endroit où dort le véhicule la nuit. Un contrat qui mentionne « garage » alors que le deux-roues vit en réalité dans la rue n’est pas seulement inexact : il peut annuler purement et simplement votre garantie vol en cas de sinistre.
Le processus de déclaration de sinistre suit les mêmes grandes étapes pour les deux types de véhicules : signaler l’incident, fournir le rapport de police le cas échéant, transmettre des photos et les coordonnées de l’autre partie, puis attendre le passage de l’expert de l’assureur. La différence entre scooters et motos tient plutôt à ce qui déclenche habituellement le sinistre et à la façon dont il est évalué.
En Espagne, les sinistres liés aux scooters sont très majoritairement des cas de vol, étant donné qu’ils sont souvent laissés sans antivol ou peu sécurisés dans les rues des villes la nuit. Les assureurs demandent donc souvent une preuve du dispositif antivol installé, ainsi que le lieu de stationnement exact indiqué au contrat, avant tout versement. Un écart entre le lieu de stationnement déclaré et celui où le vol a réellement eu lieu peut retarder ou réduire l’indemnisation.
Les sinistres sur moto concernent davantage les collisions et les dommages au véhicule, en particulier pour les machines utilisées sur des routes rapides ou de longs trajets. Les experts examinent souvent de plus près le coût des pièces et de la main-d’œuvre sur les motos, car leurs composants, notamment les carénages, les pots d’échappement et l’électronique, coûtent fréquemment plus cher à remplacer que leurs équivalents pour scooter.
Une différence pratique à connaître : si vous disposez d’une protection juridique, elle prend tout son sens après une collision à moto, où les demandes d’indemnisation pour blessures et les litiges avec des tiers ont statistiquement plus de chances de nécessiter un avocat. Pour un vol de scooter, la priorité est généralement de rassembler rapidement les documents : le rapport de police (denuncia), le justificatif d’achat du dispositif antivol et la preuve de propriété, la plupart des sinistres liés au vol restant relativement simples une fois ces pièces réunies.
Les assureurs ne fixent pas leurs tarifs au hasard. Ils se basent sur les données d’accidents et de sinistres générées par leur propre portefeuille pour chaque catégorie de véhicule, ce qui explique précisément pourquoi les motos au-delà d’une certaine cylindrée coûtent systématiquement plus cher à assurer que des scooters d’âge et d’état équivalents.
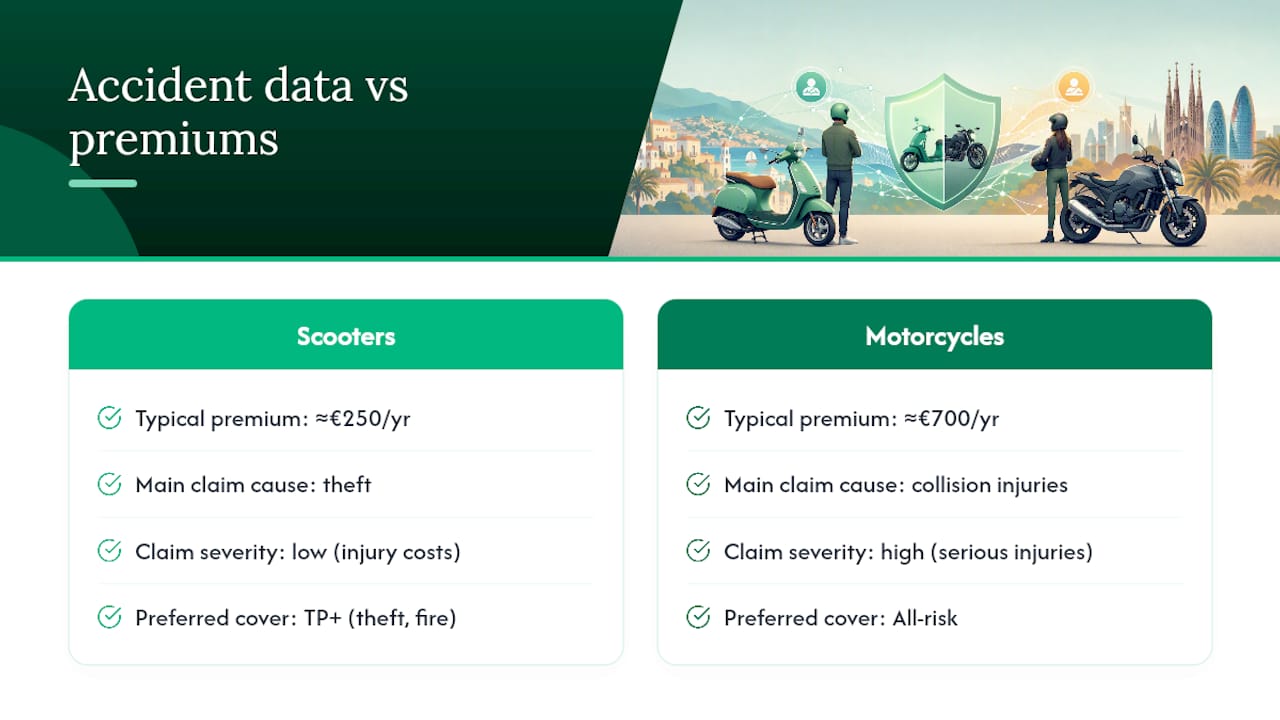
Les motos les plus puissantes affichent un taux de sinistres graves par contrat plus élevé que les scooters 50 ou 125 cm3, en grande partie à cause de l’écart de vitesse lors des collisions. Ce profil de risque se reflète directement dans la prime : un jeune motard sur une moto sportive peut payer près de 700 € par an, contre environ 250 € pour un scootériste adulte sur un niveau de couverture équivalent, ce qui traduit l’écart de gravité des sinistres pris en compte par les assureurs, et pas seulement leur fréquence.
Les scooters génèrent un profil de sinistres bien distinct, dominé par le vol plutôt que par la gravité des blessures. C’est en partie pourquoi le tiers étendu, qui ajoute la garantie vol et incendie, est le niveau dont la plupart des propriétaires de scooters ont réellement besoin, tandis que les motards sont plus souvent orientés vers le tous risques pour couvrir le coût plus élevé des dommages en cas de collision. La région entre aussi en jeu : les assureurs tiennent compte des taux de vol locaux et de la densité des accidents, ce qui explique pourquoi la prime d’un même véhicule peut varier entre un centre-ville dense et une zone rurale plus calme d’Andalousie ou des îles Canaries.
Rien de tout cela n’est figé pour toujours. Quelques années sans sinistre vous font descendre dans la courbe de risque, quelle que soit la catégorie de véhicule de départ, et cette progression du bonus-malus reste souvent le levier le plus important que vous maîtrisiez dans la durée.
Les contrats scooter et moto en Espagne proposent un éventail de réductions assez similaire, même si leur impact réel varie selon le type de véhicule. Le bonus-malus reste le levier le plus puissant pour les deux. Plusieurs années consécutives sans sinistre peuvent réduire sensiblement la prime au renouvellement, et la plupart des assureurs l’appliquent automatiquement, sans qu’il soit nécessaire de le demander.
Les réductions liées à la sécurité comptent généralement plus pour les scooters, le vol étant souvent à l’origine des sinistres. Installer un antivol de disque, une chaîne, une alarme ou un traceur GPS peut réduire la part de la prime liée au risque de vol, et certains assureurs demandent une preuve du dispositif avant d’appliquer la réduction. Le stationnement en garage la nuit, plutôt que dans la rue, est traité de la même façon.
Les motards bénéficient plus souvent des réductions liées au kilométrage, une moto utilisée occasionnellement le week-end représentant une exposition moindre qu’une moto empruntée quotidiennement sur autoroute. Déclarer un kilométrage annuel précis et réduit peut faire baisser sensiblement la prime, à condition que cette estimation reste réaliste plutôt qu’optimiste.
Regrouper ses contrats chez le même assureur, par exemple l’habitation et le véhicule, peut aussi débloquer une réduction, et plusieurs grands assureurs espagnols proposent désormais des produits ECO dédiés aux scooters électriques et hybrides, reflétant à la fois une tarification du risque environnemental plus basse et une demande croissante pour l’assurance scooter électrique. Si vous envisagez un scooter électrique, mieux vaut vérifier spécifiquement ces produits plutôt que de supposer qu’un contrat classique pour scooter thermique s’applique sans changement.
Les difficultés sont prévisibles : des clauses rédigées dans un jargon assurantiel espagnol dense, l’incertitude sur ce que signifie réellement une déclaration de stationnement en cas de sinistre, et le stress de faire enregistrer correctement ses documents auprès de la DGT plutôt que de simplement les payer. Une clause d’exclusion mal comprise peut vous coûter l’intégralité d’un sinistre.
Insurancespain compare les offres de plus de 11 assureurs espagnols et propose un accompagnement en français à chaque étape, avec des conseils spécifiques pour les contrats scooter 125 cm3 et cyclomoteur. Les courtiers qui travaillent chaque jour avec des expatriés repèrent les détails qu’une lecture rapide et traduite laisse passer, et veillent à ce que le contrat soit réellement bien enregistré auprès de l’assureur dans les systèmes espagnols, et pas seulement souscrit.
— Jake
Comparer vous-même quelques assureurs est possible, mais cela vous prend une après-midi entière et vous laisse malgré tout deviner le sens d’exclusions rédigées dans une langue étrangère. Insurancespain effectue cette comparaison à votre place, en examinant côte à côte les devis de plus de 11 assureurs espagnols et en vous expliquant les clauses en français clair avant tout engagement.

Pour lancer un devis, munissez-vous de votre NIE ou DNI, de votre permis de conduire en cours de validité, de la carte grise du véhicule, et d’une estimation approximative du kilométrage annuel. Cela suffit généralement à un courtier pour vous renvoyer des devis comparables en une journée. Que vous assuriez un scooter 125 cm3 pour vos trajets quotidiens ou une moto de tourisme plus imposante, il est utile de comparer les devis et de lire attentivement les clauses du contrat, en particulier celles sur le stationnement et la franchise, avant de souscrire. Lancez une comparaison chez Insurancespain et trouvez la bonne formule sans avoir à démêler seul les petites lignes des assurances espagnoles.
Quick answers on insurance in spain
Encore des questions ?
Contactez-nousSoyez le premier à laisser un commentaire.
