

Délai de rétractation de 14 jours en Espagne : loi 22/2007
Oui, l'Espagne accorde un délai de rétractation légal sur la plupart des contrats d'assurance souscrits à distance : un délai de rétractation légal, généralement de deux semaines pour l'assurance non-vie et plus long pour l'assurance-vie. Il s'applique lorsque vous avez souscrit en ligne, par téléphone ou par courrier, et court à partir de la date la plus tardive entre la date de signature et la date de réception de l'intégralité des documents contractuels. Vous avez déjà déclaré un sinistre ? Vous avez alors presque certainement perdu votre droit de rétractation.
En bref :
- Le délai de rétractation de deux semaines s'applique à la plupart des contrats d'assurance non-vie souscrits à distance, et court à partir de la date la plus tardive entre la signature et la réception de l'intégralité des documents.
- Les assureurs doivent informer leurs clients de leur droit de rétractation ; l'absence d'information peut prolonger ce délai jusqu'à 12 mois, notamment lorsqu'aucune information n'a été communiquée.
- Déclarer un sinistre pendant le délai de rétractation annule généralement le droit de résilier, la police étant alors considérée comme utilisée et acceptée.
- Les remboursements sont généralement calculés au prorata des jours couverts, et un sinistre déclaré avant la résiliation annule souvent tout remboursement.
- Les contrats souscrits en face à face et certains produits de courte durée ou expressément exclus n'ouvrent souvent pas droit à la rétractation légale.
Sommaire
- Base juridique : comment fonctionnent les délais de rétractation de 14 et 30 jours
- Comment résilier pendant le délai de rétractation, étape par étape
- Ce qu'il advient de votre prime et de votre couverture après rétractation
- Quand le droit de rétractation ne s'applique pas
- Si votre assureur ne vous a jamais informé de votre droit de résiliation
- Non-reconduction annuelle et résiliation pour rétractation : les différences
- Santé, auto et habitation ont-elles le même délai de rétractation ?
- Vos protections en tant que consommateur ne s'arrêtent pas à 14 jours
- Que faire si votre assureur refuse de reconnaître votre résiliation
- Êtes-vous toujours couvert pendant le délai de rétractation ?
- Erreurs fréquentes des expatriés, et une checklist pour les éviter
- Confiez votre rétractation et votre remboursement à Insurance Spain
- Sources
Base juridique : comment fonctionnent les délais de rétractation de 14 et 30 jours
Le droit de rétractation d'un contrat d'assurance en Espagne repose sur deux textes qui se complètent. La loi 22/2007 sur la commercialisation à distance des services financiers pose le cadre général de protection du consommateur pour les ventes à distance, tandis que la Ley del Contrato de Seguro (la loi espagnole sur le contrat d'assurance) régit le fonctionnement des contrats d'assurance en Espagne : durée, reconduction et droit de résiliation.
Dans ce cadre, vous disposez de deux semaines pour renoncer à la plupart des contrats d'assurance non-vie souscrits à distance, et d'un délai plus long pour l'assurance-vie. Le délai ne commence pas à courir le jour où vous avez cliqué sur « acheter » ou signé le formulaire. Il court à partir de la date de signature ou de la date de réception de l'intégralité des conditions contractuelles, la date la plus tardive étant retenue. Si votre assureur vous a envoyé un e-mail de confirmation une semaine après la signature, votre délai de rétractation court à partir de cet e-mail, et non de votre signature.
Ce système comporte une garantie que beaucoup d'assurés ne découvrent que lorsqu'ils en ont besoin :
- Si l'assureur ne vous a jamais informé de votre droit de rétractation, le délai légal peut être étendu jusqu'à 12 mois.
- Cette extension existe précisément parce que les assureurs sont tenus de communiquer ce droit, et non de le dissimuler dans les petits caractères.
- Une fois qu'un sinistre a été déclaré sur le contrat, la rétractation n'est généralement plus possible, car vous avez déjà utilisé la couverture que vous cherchez à annuler.
Ce dernier point piège plus d'assurés que toute autre clause du droit espagnol de l'assurance.
Comment résilier pendant le délai de rétractation, étape par étape
Se rétracter d'un contrat pendant le délai de rétractation est simple, à condition d'agir rapidement et de conserver la preuve de tout ce que vous envoyez. Voici la marche à suivre que nous recommandons à chaque client qui nous appelle en demandant « puis-je encore me désengager ? ».
- Vérifiez qu'il s'agissait bien d'une vente à distance. Vérifiez vos documents pour connaître la date d'achat et les modalités de la vente : en ligne, par téléphone, par courrier. Les contrats négociés en face à face sont exclus de ce droit, donc cette étape est essentielle avant toute autre démarche.
- Identifiez la bonne date de départ. S'agit-il du jour de la signature, ou du jour où vous avez reçu l'intégralité des conditions de la police ? Retenez la date la plus tardive.
- Rédigez une notification de rétractation écrite. Indiquez votre numéro de police, la date d'achat, vos coordonnées d'identification, et une déclaration claire indiquant que vous exercez votre droit de rétractation (derecho de desistimiento).
- Envoyez-la par un canal traçable. Le courrier recommandé ou le canal électronique indiqué par l'assureur constituent la pratique habituelle, et vous devriez toujours conserver la preuve de l'envoi.
- Si vous le souhaitez, autorisez un tiers à agir en votre nom. Cette étape est facultative, mais un courtier bilingue peut rédiger et envoyer la notification en espagnol en votre nom, ce qui écarte le risque d'une formulation qui fragiliserait votre demande.
- Conservez chaque copie. Gardez la notification, la preuve d'envoi ou la confirmation électronique, et notez la date exacte de l'envoi. Cela constituera votre preuve si l'assureur conteste ultérieurement le respect du délai.
Conseil pratique : Photographiez ou faites une capture d'écran de votre notification de rétractation et de sa preuve d'envoi le jour même où vous l'envoyez. Il arrive que des assureurs affirment avoir reçu une notification « hors délai », et une capture d'écran datée règle la question en quelques secondes.
Ce qu'il advient de votre prime et de votre couverture après rétractation
Si vous résiliez pendant votre délai de rétractation, l'assureur doit vous rembourser la prime déjà versée, mais rarement en totalité. L'assureur peut déduire un montant au prorata des jours pendant lesquels votre contrat a réellement été en vigueur, calculé entre la date de départ et la date de traitement de la rétractation.
Les remboursements sont généralement versés dans le mois suivant la réception de votre notification par l'assureur, même s'il s'agit d'une pratique courante du secteur plutôt que d'un délai fixe et universel dans tous les cas. Deux éléments influencent le montant qui vous sera remboursé :
- Les jours de couverture. Même trois ou quatre jours de couverture active peuvent entraîner une déduction, donc ne vous attendez pas à un remboursement intégral d'une prime mensuelle.
- Un éventuel sinistre. Si vous avez déclaré un sinistre avant de vous rétracter, l'assureur refusera généralement la rétractation purement et simplement, sans verser de remboursement.
Demandez à votre assureur un détail écrit du calcul de la déduction au prorata. Les assureurs réduisent couramment le remboursement selon le nombre de jours de couverture, et un détail écrit vous permet de vérifier le calcul plutôt que d'accepter un chiffre sur parole.
Quand le droit de rétractation ne s'applique pas
Le droit de rétractation dépend de la manière dont vous avez souscrit votre contrat, et non du simple fait d'être assuré. Plusieurs situations courantes en sont totalement exclues, et présumer le contraire est l'une des erreurs les plus coûteuses qu'un assuré puisse commettre.
- Contrats négociés en face à face. Si vous vous êtes assis avec un agent, avez discuté des conditions, et avez signé en personne, la protection propre à la vente à distance ne s'applique généralement pas, car la raison d'être de ce droit est de protéger les consommateurs ayant acheté à distance sans possibilité de poser des questions.
- Voyages de courte durée et certains produits exclus. Certains contrats de très courte durée, ou des produits expressément exclus dans leurs propres conditions, peuvent se situer hors du cadre standard de la rétractation. Vérifiez toujours les conditions spécifiques de votre contrat plutôt que de présumer que la règle générale s'applique à tout.
- Renonciations contractuelles, lorsque la loi les permet. Dans des cas limités, et uniquement lorsque l'information précontractuelle l'explique clairement, les conditions de rétractation peuvent différer des 14 ou 30 jours habituels.
Le schéma est le même dans ces trois exceptions : lisez le document d'information précontractuelle avant de signer, pas après avoir décidé de vous désengager.
Si votre assureur ne vous a jamais informé de votre droit de résiliation
Les assureurs sont légalement tenus de vous informer de votre droit de rétractation avant que vous ne vous engagiez sur un contrat. Lorsqu'ils omettent cette étape, les règles espagnoles de protection du consommateur ne se contentent pas de l'ignorer. Le délai de rétractation peut alors s'étendre jusqu'à 12 mois à compter de la souscription du contrat, ce qui vous laisse bien plus de temps que les deux semaines habituelles.
Si vous vous trouvez dans cette situation, procédez par étapes :
- Déposez d'abord une réclamation formelle auprès de l'assureur. Mentionnez précisément l'absence d'information et demandez un examen interne.
- Demandez le résultat de cet examen interne par écrit. Ce document viendra étoffer votre dossier de preuves si vous devez pousser la démarche plus loin.
- Déposez une réclamation auprès de la Dirección General de Seguros y Fondos de Pensiones si l'assureur refuse d'agir. Le régulateur peut imposer une action corrective, même si la procédure prend généralement des semaines, voire des mois, plutôt que des jours.
Conservez les documents originaux de votre contrat, tout e-mail de confirmation, et une copie de chaque réclamation envoyée. Sans preuve documentaire de l'absence d'information, le régulateur dispose de peu d'éléments pour agir.
Non-reconduction annuelle et résiliation pour rétractation : les différences
Ces deux mécanismes sont constamment confondus, et cette confusion coûte de l'argent à chaque saison de renouvellement. La rétractation est un court délai qui suit immédiatement l'achat, destiné à permettre d'annuler une décision prise sans conseil en face à face. La non-reconduction annuelle est un processus totalement différent, régi par les dispositions relatives à la durée et à la reconduction de la Ley del Contrato de Seguro.
Les contrats d'assurance espagnols se renouvellent automatiquement chaque année, sauf si vous agissez. Pour empêcher cette reconduction automatique, vous devez, en tant que souscripteur, généralement notifier votre assureur avec un préavis avant la date d'échéance du contrat. Si vous manquez ce délai, vous êtes engagé pour une nouvelle année complète, que vous ayez ou non voulu, à l'origine, exercer votre droit de rétractation.
Cette différence pratique compte pour quiconque gère plusieurs contrats à la fois : habitation, automobile, santé. Le délai de rétractation de votre contrat auto souscrit au printemps dernier est clos depuis des mois, mais vous n'y êtes pas lié pour toujours. Il vous suffit d'utiliser le préavis de non-reconduction d'un mois, calculé sur votre date de renouvellement et non sur votre date d'achat. Notez vos dates de renouvellement dans un calendrier avec un rappel programmé six semaines à l'avance, pour vous laisser une marge si la notification doit partir par courrier recommandé.
Santé, auto et habitation ont-elles le même délai de rétractation ?
La règle générale de 14 jours couvre la plupart des produits non-vie, dont l'assurance auto en Espagne, l'assurance habitation et l'assurance santé, à condition qu'ils aient été souscrits à distance. L'assurance-vie se distingue par son délai étendu de 30 jours, qui reflète l'engagement financier à plus long terme et la souscription plus complexe qui l'accompagne.
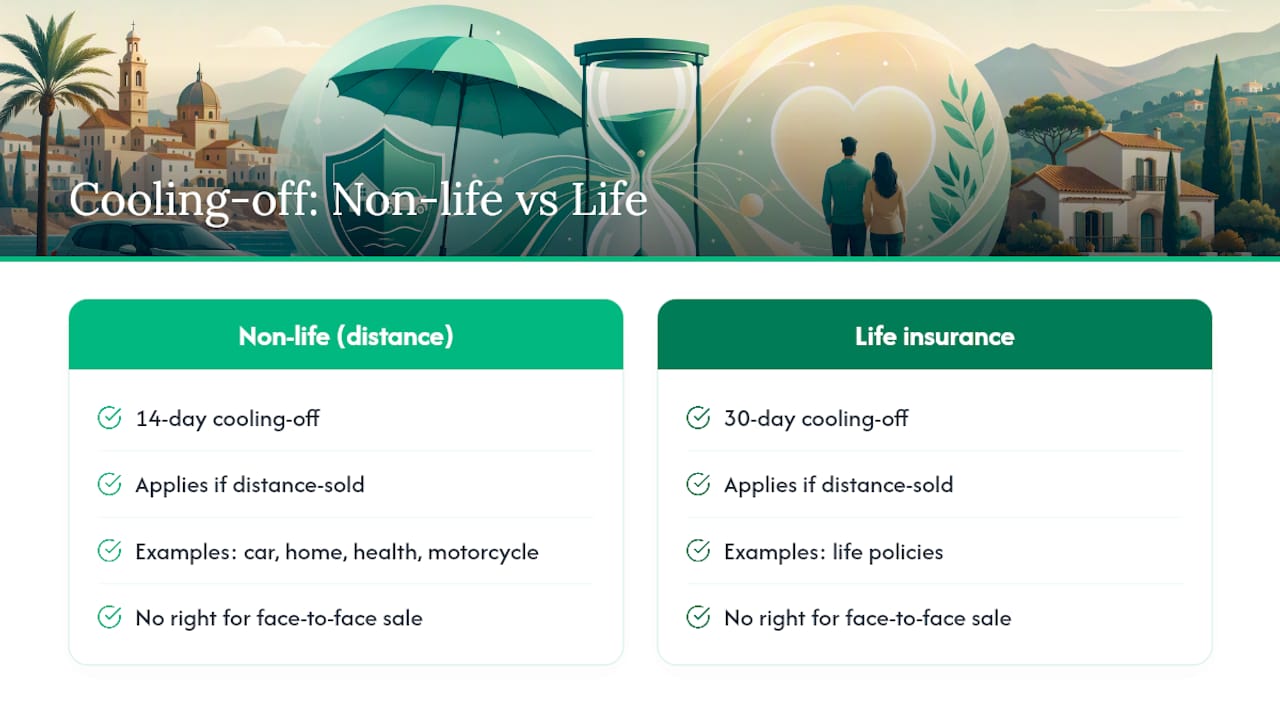
Ce qui varie réellement n'est pas tant le nombre de jours que l'éligibilité. Un contrat d'assurance moto souscrit entièrement en ligne bénéficie du même délai de rétractation de 14 jours qu'un contrat habitation souscrit de la même manière. Mais si vous vous rendez dans l'agence d'un courtier, discutez de votre couverture en face à face, et signez sur place, cette protection propre à la vente à distance ne s'applique généralement pas, quel que soit le type de produit.
L'assurance santé présente une particularité qui mérite d'être signalée séparément : la couverture santé impliquant souvent une évaluation médicale et la déclaration de pathologies préexistantes, les assureurs examinent de près les sinistres déclarés précocement. Rétractez-vous pendant votre délai de rétractation avant d'utiliser une quelconque garantie, et vous êtes en terrain sûr. Utilisez le contrat au préalable, même pour un motif mineur, et vous risquez que l'assureur y voie un motif de refus de la rétractation.
Vos protections en tant que consommateur ne s'arrêtent pas à 14 jours
Le délai de rétractation est le droit le plus visible, mais il s'inscrit dans un dispositif plus large de protection du consommateur, qui continue à jouer en votre faveur après la fin du délai. Le droit espagnol impose aux assureurs de fournir une information précontractuelle claire, incluant votre droit de rétractation, d'une manière que vous puissiez réellement comprendre avant de signer quoi que ce soit.
C'est précisément cette obligation qui déclenche l'extension à 12 mois évoquée plus haut lorsque les assureurs n'y satisfont pas. Elle fonde également votre droit à une explication écrite et détaillée de tout calcul de remboursement, ainsi que votre droit de porter un litige non résolu devant la Dirección General de Seguros y Fondos de Pensiones. Aucune de ces protections n'exige d'avoir agi dans les deux premières semaines. Elles existent précisément parce que les assureurs détiennent, dans cette relation, davantage d'informations et de pouvoir que l'assuré individuel.
Pour un expatrié, cela compte plus que pour un ressortissant espagnol évoluant dans sa propre langue et son propre système juridique. Si les documents de votre contrat ne vous sont parvenus qu'en espagnol et que vous avez signé sans comprendre pleinement la clause de rétractation, cette barrière linguistique n'efface en rien vos protections. Elle renforce au contraire l'argument selon lequel l'information requise n'a jamais été correctement communiquée, exactement le scénario pour lequel l'extension à 12 mois a été conçue.
Que faire si votre assureur refuse de reconnaître votre résiliation
Il arrive que des assureurs contestent une rétractation pourtant valable, parfois par une confusion réelle sur les dates, parfois par simple réticence à perdre la prime. Ne considérez pas un refus oral comme définitif.
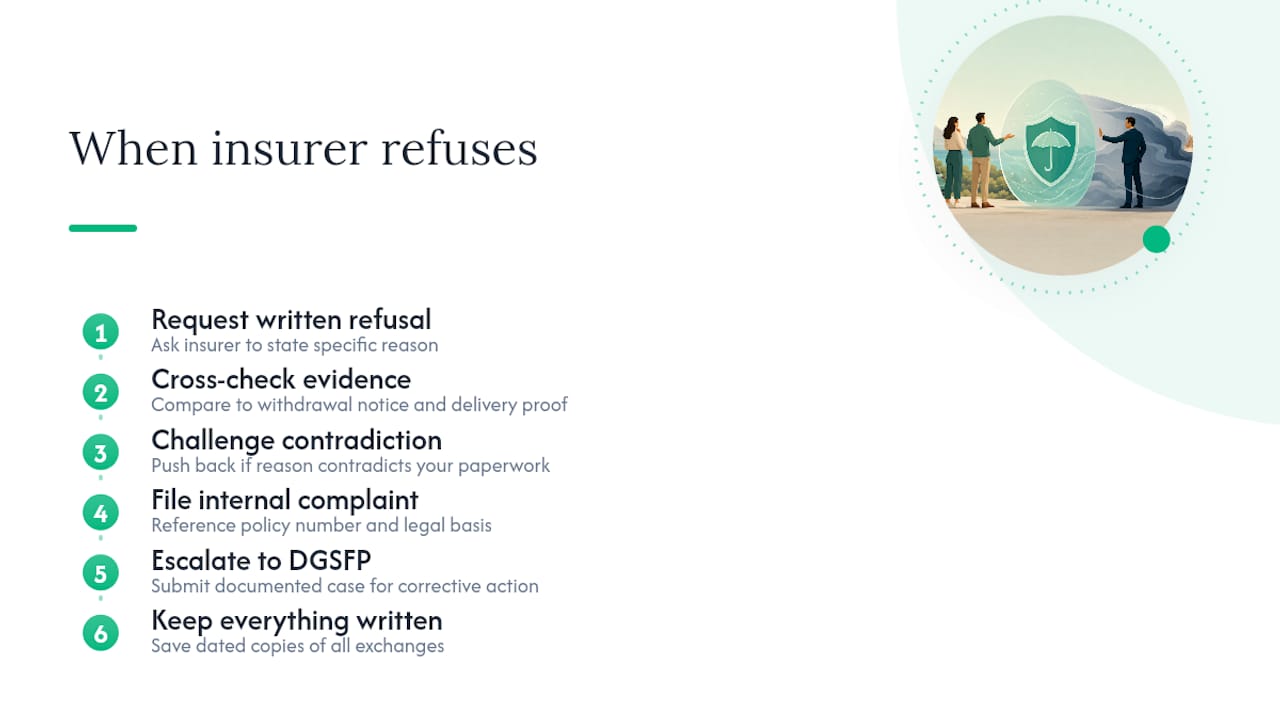
Commencez par demander ce refus par écrit, avec le motif précis invoqué par l'assureur. Cela l'oblige à formuler une position que vous pouvez réellement contester. Comparez ce motif à vos propres preuves datées : votre notification de rétractation, votre preuve d'envoi, et la date à laquelle vous avez reçu l'intégralité des conditions du contrat. Si le motif invoqué contredit vos documents, vous avez de quoi contester immédiatement.
Si l'assureur persiste dans son refus après une contestation écrite, déposez une réclamation formelle auprès de son service client interne, en mentionnant votre numéro de police et le fondement juridique pertinent de votre rétractation. Les assureurs espagnols sont tenus de disposer d'une procédure de réclamation, et cette étape est généralement obligatoire avant toute escalade externe. Si cela échoue également, portez votre dossier documenté devant la Dirección General de Seguros y Fondos de Pensiones, qui peut imposer une action corrective une fois démontré que l'assureur a agi hors de ses obligations légales. Tout au long de ce processus, résistez à la tentation de négocier oralement. Mettez chaque échange par écrit, et conservez des copies datées de l'ensemble.
Êtes-vous toujours couvert pendant le délai de rétractation ?
Oui, votre contrat reste actif et votre couverture demeure en vigueur pendant toute la durée du délai de rétractation, sauf indication contraire de votre part auprès de l'assureur. Cela surprend les personnes qui pensent qu'une « période d'essai » implique une couverture en quelque sorte provisoire ou réduite. Ce n'est pas le cas. Si vous avez un accident le sixième jour de votre délai de 14 jours, votre contrat répond exactement comme il le ferait au 200ᵉ jour.
C'est précisément pour cette raison que déclarer un sinistre pendant votre délai de rétractation ferme la porte à la rétractation elle-même. Vous avez utilisé le produit que vous cherchez maintenant à rendre, et les assureurs considèrent cela, en pratique, comme une acceptation du contrat, même si vous ne l'avez jamais formulé explicitement. Si vous hésitez réellement à conserver un contrat, la meilleure approche consiste à ne pas l'utiliser : aucun sinistre, aucune demande d'assistance, aucune modification du contrat, jusqu'à ce que vous ayez soit confirmé vouloir le conserver, soit envoyé votre notification de rétractation.
Une nuance pratique : résilier un contrat en cours de délai de rétractation n'annule pas rétroactivement la couverture déjà utilisée. Si un sinistre a été indemnisé avant que votre notification de rétractation ne parvienne à l'assureur, ce sinistre reste acquis. Le calcul du remboursement au prorata par l'assureur tient compte des jours pendant lesquels vous étiez couvert, sinistre ou non, ce qui explique pourquoi la déduction atteint rarement zéro.
Erreurs fréquentes des expatriés, et une checklist pour les éviter
L'erreur que nous constatons le plus souvent consiste à compter les 14 jours à partir de la date de départ du contrat plutôt qu'à partir de la date à laquelle l'intégralité des conditions contractuelles a réellement été reçue, ce qui peut représenter un écart de plusieurs jours, voire de plusieurs semaines. La deuxième erreur la plus fréquente consiste à envoyer une notification de rétractation sans aucune preuve, pour ensuite n'avoir rien à présenter lorsque l'assureur conteste le respect du délai. La troisième consiste à présumer que tout contrat ouvre droit à la rétractation, alors que les ventes en face à face n'en bénéficient souvent pas.
Une checklist rapide : vérifiez votre canal de vente, retrouvez la date de réception de vos documents, rédigez une notification écrite mentionnant votre numéro de police, envoyez-la en recommandé, conservez chaque copie, et notez immédiatement la date d'envoi.
— Jake
Confiez votre rétractation et votre remboursement à Insurance Spain
Se débrouiller avec les démarches espagnoles pour une notification de rétractation, tout en calculant des déductions au prorata, n'est pas la façon dont on souhaite passer sa soirée, surtout si votre espagnol reste encore approximatif. Une équipe francophone peut examiner votre contrat, vérifier si le droit de rétractation propre à la vente à distance s'applique réellement à votre situation, rédiger et envoyer la notification de rétractation en espagnol, et suivre le dossier auprès de l'assureur jusqu'à ce que votre remboursement soit versé.
Certains courtiers travaillent à la commission, rémunérés par les assureurs lorsqu'ils organisent une couverture, et faire appel à leurs services pour gérer une rétractation est généralement facultatif, et non une condition de la souscription d'un contrat. Si vous hésitez à résilier un contrat, qu'il s'agisse d'une assurance auto ou d'une assurance-vie, contactez-nous et nous vous dirons sous 24 heures si votre droit de rétractation s'applique et quelle est la marche à suivre. Commencez par comparer vos options avec Insurancespain et laissez-nous gérer les démarches à partir de là.
Cet article a une portée générale et ne remplace pas les conseils d'un avocat qualifié. Consultez un professionnel du droit qualifié concernant votre situation personnelle avant d'agir sur la base de ces informations.
Sources
- Ajustea — Derecho de desistimiento en seguros
- El Asegurado Enterado — derecho de desistimiento en seguros
- PuntoSeguro — cancelar seguro contratado por Internet
- Juspedia — Ley de contrato de seguro (extrait)
À découvrir aussi
À retenir
- ✓ Le droit de rétractation s'applique aux ventes à distance, conclues en ligne, par téléphone ou par courrier, mais pas aux contrats négociés et signés en face à face.
- ✓ Si l'assureur ne vous a jamais informé de votre droit de rétractation, le délai légal peut s'étendre jusqu'à 12 mois.
- ✓ Envoyez une notification de rétractation écrite mentionnant votre numéro de police, la date d'achat et vos coordonnées d'identité, par un canal traçable, et conservez la preuve de remise.
- ✓ La rétractation n'est pas la même chose que la non-reconduction annuelle : pour empêcher le renouvellement d'une police, il faut donner un préavis avant la date d'échéance, calculé à partir de votre date de renouvellement et non de votre date d'achat.
Questions fréquentes
Quick answers on insurance in spain
Encore des questions ?
Contactez-nous0 Comments
Soyez le premier à laisser un commentaire.
Laisser un commentaire
Vous aimerez aussi
4 sept. 2026
Expatriés en Espagne : changer d'assureur sans risque en deux mois, avec un courtier bilingue
5 sept. 2026
Éviter le refus de visa : vérifiez la mention « 100 % » de votre attestation en Espagne
31 août 2026