

Expatriés en Espagne : changer d'assureur sans risque en deux mois, avec un courtier bilingue
Oui, vous pouvez changer d'assureur privé en Espagne. La Ley de Contrato de Seguro, loi 50/1980, accorde ce droit à tout souscripteur, mais c'est le calendrier qui décide si le changement se passe bien ou coûte cher. Repérez dès maintenant votre date d'échéance, notez un rappel deux mois avant, et commencez à comparer avant de résilier quoi que ce soit. En santé, ce sont les délais de carence qu'il faut traiter comme l'échéance la plus importante.
En bref :
- Lancer la démarche au moins deux mois avant la date d'échéance permet de respecter les préavis de l'assureur et d'éviter la reconduction automatique.
- Demander tôt votre certificat de bonus-malus et vérifier les détails de garantie comme les franchises et les délais de carence évite les mauvaises surprises coûteuses.
- Bien caler le moment de la résiliation, avec un préavis écrit et des justificatifs, réduit le risque de litige et de rupture de garantie.
- Passer par un courtier bilingue simplifie la démarche, élargit le choix d'assureurs et limite les erreurs administratives, en particulier pour les expatriés.
- Rater le délai de préavis ou mal documenter la résiliation aboutit en général à une reconduction automatique, à des frais supplémentaires et à d'éventuelles complications juridiques.
Sommaire
- Quand vous pouvez et devez changer : échéances, préavis et exceptions
- Ce qu'il faut vérifier avant de changer : garanties, exclusions, carences et documents
- La marche à suivre, étape par étape, applicable dès ce mois-ci
- Risques et erreurs fréquentes : ce qui dérape et comment le corriger
- Comment un courtier bilingue aide les expatriés à changer vite et sans risque
- Le point de vue de l'auteur : check-list et gains rapides
- Comment Insurance Spain vous aide à changer sans prendre de risque
- Sources
Quand vous pouvez et devez changer : échéances, préavis et exceptions
Les contrats espagnols se reconduisent automatiquement chaque année par ce que la loi appelle la prórroga tácita, la tacite reconduction. Sans opposition formelle de votre part, votre contrat auto, santé ou habitation se prolonge simplement à sa date anniversaire, souvent à une prime plus élevée que l'année précédente.
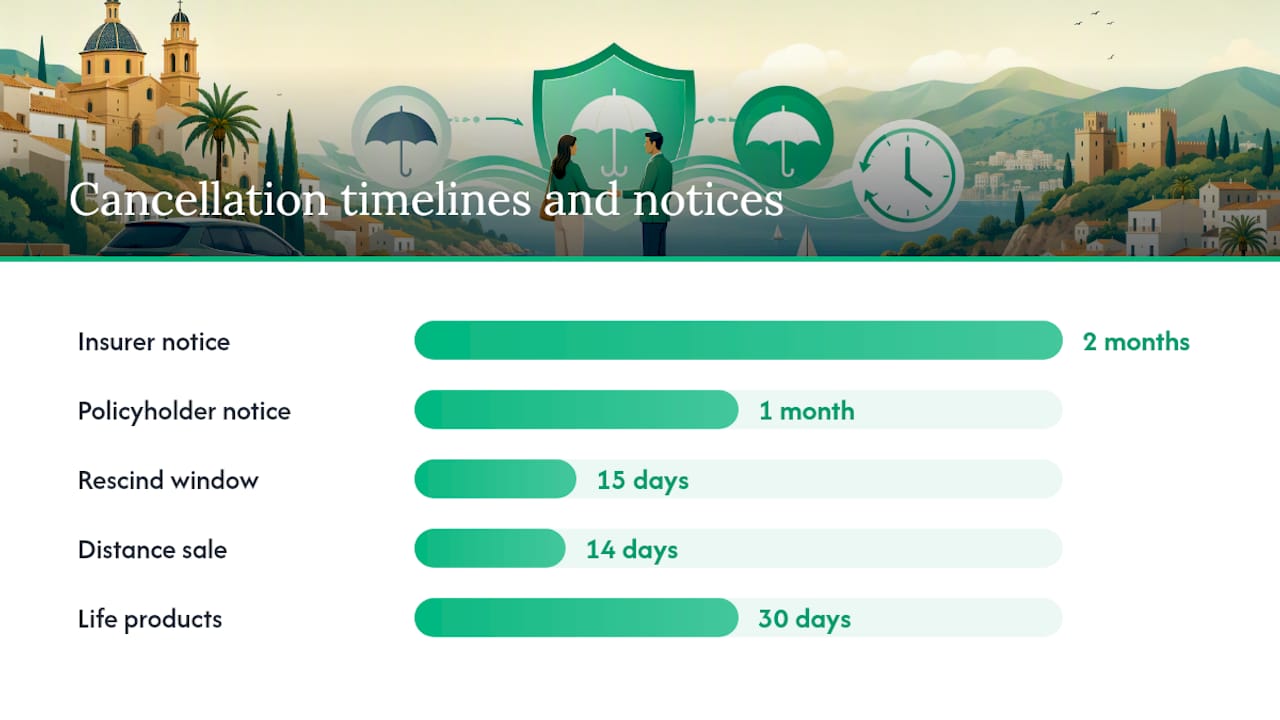
Vous avez le droit de bloquer cette reconduction, mais la fenêtre est étroite. La plupart des contrats exigent un préavis écrit d'au moins un mois avant la date d'échéance, adressé à l'assureur et non annoncé par téléphone. L'assureur, de son côté, vous doit un délai plus long : s'il entend modifier vos garanties ou votre prime, il doit en général vous en informer deux mois avant l'échéance, pour vous laisser le temps de réagir.
Vous n'êtes pas toujours condamné à attendre la date anniversaire. Le droit espagnol des assurances autorise la résiliation en cours d'année dans plusieurs cas :
- L'assureur augmente sensiblement votre prime ou modifie unilatéralement les conditions du contrat : vous disposez alors en principe de 15 jours à compter de la notification pour résilier sans pénalité.
- Vous vendez le bien assuré, voiture ou logement, ce qui met généralement fin à l'intérêt de l'assureur à le couvrir.
- Vous avez souscrit à distance, par téléphone ou en ligne, et vous êtes encore dans le délai de rétractation de 14 jours (30 jours pour certains produits d'assurance vie).
Construisez votre calendrier autour de ces points fixes : deux mois avant l'échéance, demandez des devis ; un mois avant, envoyez votre résiliation écrite définitive. Attendre la dernière semaine se termine rarement bien.
Ce qu'il faut vérifier avant de changer : garanties, exclusions, carences et documents
Comparer les prix est facile. Comparer ce à quoi vous renoncez réellement, c'est là que le changement d'assureur en Espagne se complique, et c'est là que la plupart des gens bâclent.
Un contrat auto « todo riesgo » (tous risques) d'un assureur est rarement identique à celui d'un autre. Vérifiez la franquicia (franchise), les éventuels sous-plafonds sur le bris de glace ou le vol, et si l'assistance routière est incluse d'office ou vendue en option. Pour l'assurance santé privée, le vrai risque se loge dans les carencias, ces délais de carence qui peuvent vous laisser sans garantie pour la maternité, la chirurgie ou les soins de spécialistes pendant des mois après la prise d'effet.
Avant de résilier votre contrat auto en cours, demandez votre certificado de bonus/malus à votre assureur actuel. Ce document atteste de votre historique de sinistralité et influe directement sur la prime que vous proposera un nouvel assureur. Les assureurs espagnols sont tenus de le délivrer sur demande, mais il peut mettre plusieurs jours à arriver : demandez-le tôt plutôt qu'à la dernière minute.
Réunissez ces pièces avant de contacter un nouvel interlocuteur :
- Votre contrat actuel et le dernier avis d'échéance acquitté
- DNI ou NIE
- La carte grise (permiso de circulación) pour l'assurance auto, ou l'acte de propriété pour l'habitation
- Un justificatif de domicile
- Votre relevé de sinistralité des cinq dernières années
Conseil de pro : Si vous changez d'assureur santé, demandez par écrit au nouvel assureur de lever la carencia sur justificatif d'une couverture antérieure continue. Une promesse orale d'un téléconseiller ne vaut rien si un sinistre est refusé plus tard.
La marche à suivre, étape par étape, applicable dès ce mois-ci
Changer d'assureur en Espagne fonctionne mieux comme une séquence fixe que comme une course improvisée contre une échéance. L'ordre recommandé est le suivant :
- Repérez votre date d'échéance et lisez les clauses en petits caractères. Trouvez la clause exacte qui traite de la prórroga tácita et le préavis exigé par l'assureur. Ce seul détail détermine tout votre calendrier.
- Demandez trois à quatre devis comparables. En santé, demandez explicitement à chaque assureur s'il lèvera le délai de carence au vu d'une couverture antérieure continue, et obtenez cette réponse par écrit avant de vous engager.
- Souscrivez le nouveau contrat avec une date d'effet correspondant à la date de fin de l'ancien. Ne laissez jamais de trou, même d'une seule journée, entre l'ancienne et la nouvelle garantie. Vérifiez que les levées de carence négociées sont bien inscrites dans le nouveau contrat, et pas seulement promises oralement.
- Envoyez la résiliation formelle à votre ancien assureur. Utilisez un burofax ou un courrier recommandé, adressé au siège social de l'assureur, et conservez le récépissé. Demandez une confirmation écrite que la résiliation a bien été enregistrée.
- Demandez votre certificat de bonus-malus et faites confirmer l'arrêt des prélèvements. Il arrive que des assureurs continuent à prélever après une résiliation mal enregistrée : surveillez votre compte pendant un à deux mois.
Respecter cet ordre compte plus que d'aller vite à chaque étape. Souscrire la nouvelle couverture avant de résilier l'ancienne supprime tout risque de trou de garantie, et disposer d'une preuve écrite à chaque étape vous protège si l'ancien assureur conteste la résiliation par la suite.
Risques et erreurs fréquentes : ce qui dérape et comment le corriger
Le principal point de rupture quand on change d'assureur en Espagne, c'est le non-respect du délai de préavis écrit. Un appel téléphonique constitue rarement une preuve, et les assureurs appliquent strictement les clauses de reconduction : un délai manqué se traduit en général par une reconduction automatique qui vous lie contractuellement pour une année de plus. Si cela vous arrive, votre principal recours est une réclamation formelle auprès du service client de l'assureur, contestant le prélèvement et invoquant le préavis que vous estimez avoir donné (ou tenté de donner).
Laisser la garantie auto s'interrompre entre deux contrats comporte un risque bien plus net. Rouler sans assurance valable en Espagne expose à de fortes amendes et à une possible mise en fourrière du véhicule. Aucun trou de garantie ne vaut la semaine d'administratif ainsi économisée.
Les erreurs courantes qui méritent d'être nommées directement :
- Croire que « todo riesgo » signifie que tout est couvert, alors que des sous-plafonds et des exclusions s'appliquent souvent.
- Résilier par téléphone sans aucune trace écrite ou recommandée.
- Oublier de demander le certificat de bonus-malus avant d'en avoir besoin pour un nouveau devis.
- Ne pas vérifier ses relevés bancaires après le changement, au cas où les anciens prélèvements se poursuivraient.
Si votre assureur refuse de reconnaître une résiliation valable ou fait traîner un litige, passez d'abord par son service de réclamations interne, puis, si le problème persiste, par la Dirección General de Seguros y Fondos de Pensiones (DGSFP), l'autorité espagnole de contrôle des assurances.
Comment un courtier bilingue aide les expatriés à changer vite et sans risque
Les obstacles administratifs et linguistiques expliquent une part disproportionnée des changements ratés chez les expatriés, essentiellement parce que les délais de préavis et les formulations contractuelles passent à la trappe ou sont mal compris. Un courtier bilingue supprime ce risque en traitant les documents dans les deux langues et en suivant les dates à votre place.
Au-delà de la traduction, l'utilité concrète d'un courtier tient à son périmètre. Les comparateurs comme Rastreator ou Acierto ne recensent pas tous les assureurs présents en Espagne ; un courtier peut interroger un panel plus large, négocier par écrit la levée des délais de carence, relancer pour obtenir votre certificat de bonus-malus et vérifier qu'un assureur pressenti est bien agréé et financièrement solide.
Avant d'en contacter un, préparez votre contrat actuel, votre DNI/NIE, les informations sur votre véhicule ou votre logement, et votre date d'échéance. Cette seule étape ramène généralement une démarche de plusieurs jours à un devis le jour même.
Le point de vue de l'auteur : check-list et gains rapides
À force d'accompagner des changements de contrat, le schéma est toujours le même : ce n'est pas sur la prime que les gens perdent de l'argent, c'est sur l'administratif qui l'entoure. Une simple check-list d'une page — date d'échéance, documents, contacts, délai de préavis — évite l'essentiel des dégâts.
Deux gains rapides à activer tout de suite : utilisez plus d'un comparateur avant de croire que vous avez vu le meilleur prix, et obtenez par écrit toute levée de délai de carence avant de résilier ne serait-ce qu'un jour de couverture existante. Chacun prend une heure. Chacun vous en fera économiser bien davantage en litiges évités.
— Jake
Comment Insurance Spain vous aide à changer sans prendre de risque
Insurance Spain existe exactement pour ce moment-là : celui où vous savez qu'il faut bouger, mais où vous ne voulez pas jouer le changement sur un délai manqué ou une exclusion mal comprise. Service bilingue qui compare plusieurs assureurs espagnols et place votre contrat auprès d'un courtier d'assurance espagnol agréé, Insurance Spain prend en charge la comparaison des devis, les documents et le calendrier, pour que rien ne tombe dans le trou entre l'ancienne et la nouvelle couverture.

Avant de nous écrire, préparez votre contrat actuel, votre date d'échéance, votre DNI ou NIE et les informations sur votre véhicule ou votre logement ; cela accélère considérablement les choses. Que vous changiez d'assurance auto, d'assureur santé, ou que vous souhaitiez simplement comparer les tarifs avant votre échéance, demandez un devis gratuit via Insurance Spain et obtenez une réponse claire en français, sans jargon ni frais cachés.
Sources
- Cambiar de compañía de seguros: guía completa 2026
- What your insurance covers in Spain — and how to cancel
- Car Insurance in Spain: What Expats Need to Know (2026)
Recommandé
À retenir
- ✓ En Espagne, les contrats se reconduisent automatiquement par prórroga tácita (tacite reconduction) sauf résiliation écrite, à adresser en général au moins un mois avant la date d'échéance.
- ✓ Souscrivez le nouveau contrat avec une date d'effet qui correspond exactement à la date de fin de l'ancien : rouler sans assurance valable en Espagne expose à de fortes amendes et à une possible mise en fourrière du véhicule.
- ✓ Envoyez votre résiliation formelle par burofax ou courrier recommandé au siège social de l'assureur, conservez le récépissé et exigez une confirmation écrite de la prise en compte.
- ✓ Surveillez vos relevés bancaires pendant un à deux mois après le changement : il arrive que des assureurs continuent à prélever après une résiliation mal enregistrée.
Questions fréquentes
Quick answers on insurance in spain
Encore des questions ?
Contactez-nous0 Comments
Soyez le premier à laisser un commentaire.


