

Die ersten 24 Stunden: Schaden an der Wohngebäudeversicherung in Spanien melden – für Expats
Rufen Sie die 24/7-Schadenhotline Ihres Versicherers an, sobald ein Schaden eintritt, und handeln Sie dann, damit er nicht größer wird. Drehen Sie bei Wasser oder Feuer den Haupthahn zu oder schalten Sie den Strom ab, fotografieren Sie alles, bevor Sie etwas anfassen, und heben Sie beschädigte Gegenstände als Beweis auf. Bei Diebstahl erstatten Sie sofort Anzeige. Ihr Versicherer gibt Ihnen eine Schadennummer, und bei allem jenseits von Bagatellschäden begutachtet ein perito (Sachverständiger) den Schaden vor der Zahlung. Größere Ereignisse, etwa Überschwemmungen in einem offiziell erklärten Katastrophengebiet, fallen womöglich an das Consorcio de Compensación de Seguros statt direkt an Ihren Versicherer; und wenn von Ihrer Wohnung ein Schaden beim Nachbarn ausgeht, trägt dessen Kosten in der Regel die responsabilidad civil (Privathaftpflicht).
Kurz gefasst:
- Wasser-, Brand- oder Gebäudeschäden binnen der ersten 24 Stunden zu melden, hilft Versicherern, den Fall anhand gründlicher Dokumentation und erkennbarer Schadenminderung zu bewerten.
- Der Schutz unterscheidet zwischen Gebäude (continente) und beweglichem Eigentum (contenido); die Zuständigkeit verschiebt sich je nach Eigentum, Mietverhältnis und Schadenursache.
- Klare, datierte Fotos und eine Strafanzeige (bei Diebstahl) beschleunigen die Bearbeitung erheblich und stärken Ihre Position bei der Begutachtung.
- Streit über die Schadenhöhe lässt sich oft mit unabhängigen Kostenvoranschlägen klären sowie mit der Frage an den perito, ob Neuwert oder Zeitwert angesetzt wurde.
- Schnelles Handeln und sorgfältige Aufzeichnungen sind die entscheidenden Faktoren für eine reibungslose, zügige Regulierung von Wasserschäden, Gerätedefekten oder Sturmschäden in Spanien.
Inhaltsverzeichnis
- Sofort-Checkliste: die Schritte der ersten 24 Stunden
- Wer zahlt was in Spanien: continente vs. contenido, Mieter und Eigentümer
- So melden Sie den Schaden: Fristen, Wege und Unterlagen
- Der perito: was er prüft und wie Sie eine Bewertung anfechten
- Reparaturen, Selbstbeteiligung und passende Oberflächen nach einem Schaden
- Sonderfälle: Diebstahl, Consorcio-Fälle und unbekannte Verursacher
- Fristen und Nachfassen: wann Sie einen stockenden Fall eskalieren
- Praktische Expat-Tipps: Unterlagen, zweisprachige Hilfe und sichere Zahlungsdaten
- Wie ein unkomplizierter Wasserschaden tatsächlich abläuft
- Wie Insurance Spain Sie durch einen Schadenfall begleitet
- Quellen
- FAQ
Sofort-Checkliste: die Schritte der ersten 24 Stunden
Was Sie am ersten Tag tun, bestimmt, wie reibungslos der Rest Ihres Schadenfalls läuft. Spanische Versicherer bewerten Fälle auch danach, wie schnell und gründlich der Schaden dokumentiert und eingedämmt wurde – behandeln Sie die ersten 24 Stunden also als Beweissicherung, nicht bloß als Aufräumzeit.
- Rufen Sie bei echten Notfällen die 112 (Brand, Wassereinbruch mit Gefahr für die Bausubstanz, Gasaustritt).
- Wählen Sie die Schadenhotline Ihres Versicherers oder öffnen Sie den Schadenbereich seiner App. Jeder Versicherungsschein nennt diese Nummer.
- Stoppen Sie die Ausbreitung: Haupthahn zudrehen, betroffene Stromkreise abschalten oder ein zerbrochenes Fenster provisorisch abdecken.
- Fotografieren und filmen Sie den Schaden aus mehreren Blickwinkeln, mit Übersichtsaufnahmen für den Zusammenhang und Nahaufnahmen von Seriennummern oder beschädigten Flächen.
- Heben Sie die beschädigten Gegenstände auf. Versicherer und peritos wollen sie oft selbst sehen, nicht nur Fotos davon.
Je nach Schadenursache kommen ein paar Schritte hinzu:
- Bei Diebstahl oder Vandalismus erstatten Sie so schnell wie möglich denuncia (Strafanzeige); die meisten Versicherer bearbeiten einen Diebstahlfall ohne sie nicht.
- Geht das Problem von einer gemeinschaftlichen Leitung oder vom Dach aus, informieren Sie den administrador de fincas (Hausverwalter) schriftlich – möglicherweise muss die Police der Eigentümergemeinschaft eintreten.
- Bewahren Sie Belege für alles auf, was Sie zur Schadenminderung kaufen, etwa einen Notdienst-Klempner. Versicherer erstatten angemessene Minderungskosten häufig.
Praxistipp: Speichern Sie jedes Foto mit sichtbarem Datum, entweder über den automatischen Zeitstempel Ihres Handys oder einen handschriftlichen Zettel im Bild. Versicherer und peritos gewichten datierte Nachweise weit stärker als undatierte Bilder, die Wochen später eintreffen.
Wer zahlt was in Spanien: continente vs. contenido, Mieter und Eigentümer
Spanische Wohnpolicen teilen den Schutz in zwei Kategorien, und welche greift, entscheidet darüber, wer wie viel bekommt; diesen Schutz zu verstehen, ist entscheidend, wie Landlord Insurance Explained: What Every Rental Owner Needs im Detail zeigt. Continente deckt das Gebäude und alles fest damit Verbundene: Wände, Böden, Einbauküchen, Einbauschränke, Leitungen und Elektrik – die Gebäudeversicherung. Contenido deckt, was Sie hochheben und hinaustragen könnten: Möbel, Kühlschrank, Elektronik, Kleidung, Schmuck – also die Hausratversicherung. Eine undichte Spülmaschine, die ihren eigenen Motor zerstört, ist ein Hausratfall; dieselbe Undichtigkeit, die den Boden darunter aufquellen lässt, wird zum Gebäudefall.
Der Eigentumsstatus ändert, wer was versichern muss. Eigentümer halten typischerweise die continente-Police (oder sind über die Versicherung der Eigentümergemeinschaft mitgedeckt), während Mieter üblicherweise für ihren eigenen contenido und für die responsabilidad civil zuständig sind, also die Haftpflicht, die zahlt, wenn von Ihrer Wohnung ein Schaden anderswo ausgeht.
- Wenn Ihre Waschmaschine ausläuft und die Wohnung darunter ruiniert, zahlt normalerweise Ihre Haftpflicht – nicht die Police Ihres Nachbarn.
- Wasserschäden sind in Spanien durchgängig der häufigste Schadenfall in der Wohngebäudeversicherung, und die Haftungsfrage hängt oft daran, ob die Leitung gemeinschaftlich, privat oder dem Nachbarn über Ihnen zuzurechnen ist.
- Mieter ohne eigene responsabilidad civil können die volle Reparaturrechnung persönlich tragen müssen, denn nach den strengen Haftungsregeln wendet sich der betroffene Nachbar an den Verursacher, nicht an die Versicherung des Gebäudes.
- Liegt die Ursache in einer gemeinschaftlichen Steigleitung oder im Dach, ist statt Ihrer Einzelpolice womöglich das seguro de la comunidad die richtige erste Adresse.
Ein Streit über eine Spülmaschinen-Undichtigkeit, die die Wohnung darunter beschädigt, ist einer der häufigsten Reibungspunkte für Expats – vor allem, weil niemand vorher geprüft hat, welche Police eigentlich eintreten soll. Ihren Versicherungsschutz für Wohnimmobilien in Spanien zu prüfen, bevor etwas passiert, erspart diese Auseinandersetzung vollständig.
So melden Sie den Schaden: Fristen, Wege und Unterlagen
Spanische Versicherer erwarten eine zügige Meldung, und die meisten Gesellschaften setzen ein Fenster von rund sieben Tagen ab Kenntnis des Schadens. Verpassen Sie es, riskieren Sie, dass der Versicherer die Zahlung hinterfragt oder kürzt, selbst wenn der Anspruch berechtigt ist – melden Sie also zuerst und tragen Sie Details danach zusammen, statt zu warten, bis Sie „alles“ beisammen haben.
Wenn Sie anrufen oder das Onlineformular nutzen, halten Sie bereit:
- Ihre Vertragsnummer und den Namen des Versicherungsnehmers exakt so, wie er im Versicherungsschein steht.
- Eine kurze, sachliche Schilderung: was passiert ist, Datum und ungefähre Uhrzeit, und was Sie zur Schadenbegrenzung getan haben.
- Fotos und, wo einschlägig, die polizeiliche denuncia bei Diebstahl oder Vandalismus.
- Eigentumsnachweise oder Kaufbelege für hochwertige Gegenstände, soweit vorhanden.
- Ihre IBAN für die Auszahlung, denn spanische Versicherer zahlen typischerweise per Überweisung, statt Gegenstände direkt zu ersetzen.
Die meisten großen Versicherer, darunter Anbieter wie SegurCaixa Adeslas, betreiben ein Kundenportal, in dem Schäden gemeldet, verfolgt und direkt mit Fotos ergänzt werden können. Welchen Weg Sie auch wählen: Notieren Sie sich die Schadennummer und den Namen der Person, mit der Sie gesprochen haben. Beides brauchen Sie, falls Sie später nachfassen müssen.
Der perito: was er prüft und wie Sie eine Bewertung anfechten
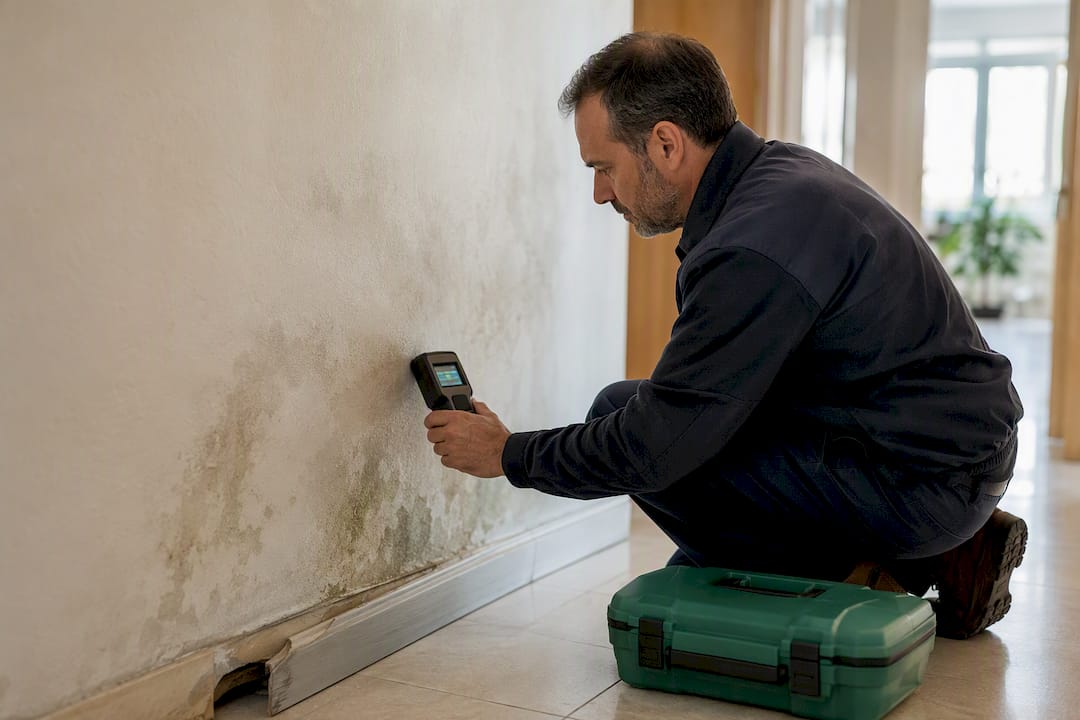
Versicherer schicken einen perito, also einen Sachverständigen, wenn Schadenhöhe oder Komplexität eine bestimmte Schwelle überschreiten, die je nach Versicherer und Police variiert. Seine Aufgabe ist es, den Schaden zu besichtigen, zu bestätigen, dass die Ursache zum Versicherungsschutz passt, und eine Zahl für Reparatur oder Ersatz zu nennen. Bei einem Rohrbruch heißt das womöglich, Feuchtigkeitswerte in der Wand zu messen; bei Diebstahl, abzugleichen, ob das Entwendete zur denuncia und zu Ihren Belegen passt.
Kleinere Schäden kommen oft ganz ohne Vor-Ort-Termin aus. Viele Versicherer regulieren überschaubare Fälle – ein defektes Gerät oder leichte Wasserflecken – inzwischen anhand von Fotos und Rechnungen über die App, was bei einfachen Fällen deutlich Tempo bringt.
- Die Geldentschädigung ist in Spanien die Regel: Versicherer überweisen die festgestellte Summe meist direkt auf Ihr Konto, statt selbst einen Handwerker zu beauftragen.
- Sind Sie mit der Summe des perito nicht einverstanden, holen Sie einen unabhängigen Kostenvoranschlag ein und reichen ihn schriftlich mit Ihrer Schadennummer ein.
- Datierte Belege für die ursprünglichen Gegenstände oder für kürzlich erfolgte vergleichbare Reparaturen stärken einen Einwand erheblich.
- Bewegt sich der Versicherer nicht, läuft die Eskalation zuerst über dessen interne Beschwerdestelle und anschließend, falls das stockt, über die Aufsichtsbehörde.
Praxistipp: Fragen Sie den perito direkt, ob die Entschädigung den Neuwert oder den Zeitwert abbildet. Die beiden Zahlen können bei älteren Geräten oder Möbeln weit auseinanderliegen, und es ist leichter, das vor Ort zu klären als nach Eingang der Zahlung.
Reparaturen, Selbstbeteiligung und passende Oberflächen nach einem Schaden
Spanische Versicherer regulieren auf zwei Arten: Entweder sie beauftragen selbst einen Handwerker mit der Reparatur, oder sie zahlen Ihnen einen Geldbetrag und überlassen Ihnen die Organisation. Was gilt, hängt meist von der Deckungsstufe und der Schadenart ab. Gebäudereparaturen bei höherwertigen Policen werden eher vom Versicherer gesteuert; Hausratersatz ist fast immer eine Geldzahlung.
Unter jeder Regulierung liegt die franquicia (Selbstbeteiligung), und es lohnt sich, Ihre zu prüfen, bevor Sie etwas Kleines melden. Eine Selbstbeteiligung von 150 € bei einer Reparatur über 200 € rechtfertigt kaum den Papierkram, geschweige denn eine mögliche Wirkung auf Ihren Folgebeitrag.
- Die Deckung für daños estéticos (ästhetische Schäden) zählt, wenn eine Reparatur sichtbar abweicht – etwa eine einzelne ersetzte Bodenfliese, die nicht zum Rest des Raums passt. Nicht jede Police enthält sie, und wo sie enthalten ist, begrenzen Limits oft, wie viel der Umgebung angeglichen wird.
- Holen Sie Kostenvoranschläge schriftlich und datiert ein, bevor ein Handwerker beginnt, besonders wenn der Versicherer erstattet, statt den Auftrag selbst zu steuern.
- Vereinbaren Sie den Leistungsumfang schriftlich, einschließlich Oberfläche und Materialien, um späteren Streit darüber zu vermeiden, ob die Reparatur „passt“.
- Prüfen Sie in Ihrem Versicherungsschein den genauen Wortlaut zu daños estéticos; die Verbraucherunterlagen der Fundación MAPFRE erklären, wie solche Klauseln bei spanischen Versicherern typischerweise funktionieren.
Sonderfälle: Diebstahl, Consorcio-Fälle und unbekannte Verursacher
Nicht jeder Schaden folgt dem Standardweg. Eine Handvoll Konstellationen verlangt ein etwas anderes Vorgehen, und zu wissen, in welcher Sie stecken, spart Zeit.
- Diebstahl: Sie brauchen fast immer eine bei der nächsten Polizeidienststelle oder online über das Portal der Policía Nacional erstattete denuncia, bevor der Versicherer überhaupt tätig wird. Bewahren Sie das Aktenzeichen für Ihre Schadenakte auf.
- Consorcio de Compensación de Seguros: Diese staatlich getragene Einrichtung tritt bei außergewöhnlichen Ereignissen ein, etwa Überschwemmungen oder Stürmen in einem offiziell zur Katastrophe erklärten Gebiet. Viele Versicherer erledigen den Consorcio-Papierkram für Sie, sodass Sie womöglich nichts separat einreichen müssen.
- Fremdverschulden: Verursacht die Undichtigkeit eines Nachbarn Ihren Schaden, können Sie ihn bei Ihrer eigenen Police melden und Ihren Versicherer die Kosten bei dessen Versicherung zurückholen lassen (Regress) – das geht meist schneller, als den Nachbarn selbst in Anspruch zu nehmen.
- Unbekannter oder nicht versicherter Verursacher: Ihre eigene Gebäude- oder Hausratdeckung zahlt typischerweise zunächst vorläufig, während Ihr Versicherer später Regress nimmt, falls ein Haftender ermittelt wird.
Fristen und Nachfassen: wann Sie einen stockenden Fall eskalieren
Nach der Meldung dürfen Sie binnen weniger Tage eine Eingangsbestätigung erwarten, gefolgt von einem perito-Termin, wenn der Fall es rechtfertigt. Einfache Schäden werden oft innerhalb weniger Wochen reguliert, die vollständige Erstattung darf rechtlich aber bis zu drei Monate dauern, wenn Unterlagen fehlen oder strittig sind.
- Fehlende Unterlagen sind die mit Abstand häufigste Verzögerungsursache – beantworten Sie Rückfragen des Versicherers nach Möglichkeit noch am selben Tag.
- Stockt der Fall über ein vernünftiges Maß hinaus, reichen Sie zuerst eine förmliche Beschwerde bei der Kundenservice-Abteilung des Versicherers ein.
- Führt das nicht weiter, bearbeitet Spaniens Generaldirektion für Versicherungen und Pensionsfonds Verbraucherbeschwerden gegen Versicherer und ist ein echter nächster Schritt.
Praktische Expat-Tipps: Unterlagen, zweisprachige Hilfe und sichere Zahlungsdaten
Halten Sie NIE oder Reisepass, Ihren Versicherungsschein und Ihre IBAN bereit, bevor Sie die Schadenhotline wählen. Eine Kopie Ihrer Police auf Deutsch und Spanisch erspart Verwirrung, wenn jemand am Telefon eine Klausel vorliest, die Sie in der Übersetzung nicht wiedererkennen.
- Notieren Sie die Schadennummer in dem Moment, in dem Sie sie erhalten, samt Datum und Namen Ihres Gesprächspartners.
- Senden Sie nie unvollständige Bankdaten für die Auszahlung. Eine nicht passende IBAN ist einer der häufigsten Gründe, warum eine Zahlung nach der Freigabe liegen bleibt.
- Werfen Sie beschädigte Gegenstände nicht weg, bevor der perito sie begutachten konnte – auch wenn sie offensichtlich irreparabel wirken.
- Schicken Sie sensible Dokumente wie Reisepässe oder Kontoauszüge über das sichere Kundenportal des Versicherers statt per E-Mail, wo diese Möglichkeit besteht.
Ein zweisprachiger Versicherungsmakler verdient sich sein Geld genau dort, wo Sprache zur Hürde wird: beim Auslegen des technischen Berichts eines perito, bei der Kontrolle, ob ein Schadenformular vor dem Einreichen korrekt ausgefüllt ist, oder beim Nachfassen bei einer Schadenabteilung, die verstummt ist. Wenn Sie abwägen, ob Ihr aktueller Schutz überhaupt die passenden Haftpflichtsummen für Ihre Lage hat, lohnt ein Blick auf die typischen Fehler von Expats bei der Wohngebäudeversicherung in Spanien – vor der nächsten Verlängerung, nicht nach dem nächsten Schaden.
Praxistipp: Führen Sie sowohl einen digitalen Ordner (Fotos, PDFs, E-Mail-Bestätigungen) als auch einen kleinen physischen Ordner mit der polizeilichen denuncia und unterschriebenen Papieren. Peritos und Telefonmitarbeiter fragen mitunter nach dem physischen Original, besonders bei Polizeiberichten.
Wie ein unkomplizierter Wasserschaden tatsächlich abläuft
Ein Leser schilderte einmal ein ziemlich gewöhnliches Szenario: In einer Mietwohnung bei Alicante platzte nachts der Schlauch der Waschmaschine, und das Wasser erreichte die Wohnung darunter, bevor es jemand bemerkte. Dass dieser Fall sauber durchlief, war kein Glück. Es lag daran, dass binnen Stunden gemeldet, der Schaden vor jedem Aufräumen fotografiert wurde – und dass jemand da war, der den Bericht des perito auf Spanisch lesen und eine Abweichung bei der angesetzten Trocknungszeit ansprechen konnte.
Die Lehre gilt für fast jeden Schaden, den Sie hier je melden werden: Tempo und Dokumentation schlagen alles andere, auch den noch so guten Wortlaut Ihrer Police. Handeln Sie, als zählte die erste Stunde – denn das tut sie.
— Jake
Wie Insurance Spain Sie durch einen Schadenfall begleitet
Insurance Spain gibt es genau für den Moment, in dem ein Schadenfall nicht am Papierkram, sondern an der Sprache kompliziert wird. Während ein typisches Callcenter eines spanischen Versicherers fließendes Spanisch und Vertrautheit mit Begriffen wie franquicia oder daños estéticos voraussetzt, kann ein deutschsprachiges Team den Schutz mehrerer führender Anbieter vergleichen und Ihnen helfen zu verstehen, was Ihre Police wirklich sagt – noch bevor ein Streit überhaupt beginnt.
Am meisten zählt das in den Situationen, die dieser Leitfaden behandelt hat: eine strittige Bewertung durch den perito, ein Schadenformular, das präzise Formulierungen braucht, oder eine Haftungsfrage in der Eigentümergemeinschaft rund um die responsabilidad civil. Manche Makler berechnen Kunden für diese Begleitung nichts, weil sie vom Versicherer vergütet werden, sobald eine Police zustande kommt – eine zweite Meinung zu Ihrem Schutz kostet Sie also womöglich vorab nichts. Wenn Ihre aktuelle Police Sie bei einem jüngsten Schaden im Regen stehen ließ oder Sie schlicht nicht sicher sind, ob sie das abdeckt, was Sie glauben: Vergleichen Sie Optionen zur Wohngebäudeversicherung in Spanien und lassen Sie sich ein Angebot in klarem Deutsch erläutern.
Quellen
Für Schadenformulare, die Ausrufung von Katastrophengebieten und Nachweisanforderungen ist das Verfahren des Consorcio de Compensación de Seguros der Bezugspunkt bei außergewöhnlichen Ereignissen. Für aufsichtsrechtliche Hinweise und förmliche Beschwerden gegen einen Versicherer ist die Generaldirektion für Versicherungen und Pensionsfonds der offizielle Weg. Grenzüberschreitend können Verbraucher in der EU zudem die Versicherungshinweise von „Ihr Europa“ prüfen, die Rechte unabhängig davon beschreiben, welches EU-Land die Police ausgestellt hat.
- Home Insurance in Spain: What Renters and Owners Should Know - Spain Handbook
- Home insurance in Spain: property, contents, and liability - Expatica
- Home insurance claims process in Spain - ThinkSpain
- Directorate General for Insurance and Pension Funds (DGSFP)
FAQ
Was ist der häufigste Schaden in der spanischen Wohngebäudeversicherung?
Wasserschäden durch Rohrbrüche, undichte Geräte oder Unwetter sind mit Abstand der häufigste Schadentyp in Spanien, und die Haftungsfrage hängt oft daran, ob die Quelle eine private, gemeinschaftliche oder nachbarliche Leitung ist.
Wie melde ich in Spanien einen Schaden an meiner Wohngebäudeversicherung?
Rufen Sie sofort die Schadenhotline Ihres Versicherers an oder nutzen Sie dessen App, machen Sie datierte Fotos, sichern Sie die Immobilie gegen Folgeschäden und melden Sie den Schaden innerhalb des Sieben-Tage-Fensters, das die meisten Policen erwarten.
Was kostet eine Wohngebäudeversicherung in Spanien im Durchschnitt?
Die Beiträge schwanken stark nach Größe, Lage, Hausratwert und Deckungsniveau – eine einzige „durchschnittliche“ Zahl lässt sich über die Regionen hinweg nicht seriös nennen; Angebote mehrerer Versicherer zu vergleichen liefert einen realistischen Preis für Ihre konkrete Immobilie.
Welche Wohngebäudeversicherer sind in Spanien die besten?
Den einen besten Versicherer für jede Lage gibt es nicht. Die richtige Wahl hängt von Ihrem Immobilientyp ab, davon, ob Sie eine starke responsabilidad civil brauchen, und davon, wie schnell Schäden abgewickelt werden sollen – deshalb führt der Vergleich mehrerer Anbieter nebeneinander meist zu einer besseren Passung als die Wahl eines Namens aufs Geratewohl.
Wie lange dauert die Auszahlung eines Wohnschadens in Spanien?
Einfache Fälle werden oft innerhalb weniger Wochen reguliert, die vollständige Erstattung darf rechtlich aber bis zu drei Monate dauern, wenn Unterlagen unvollständig oder der Schaden strittig ist.
Empfohlen
0 Comments
Schreiben Sie den ersten Kommentar.