

50 % Leistungskürzung vermeiden: Comunidad-Lücken in Ihrem spanischen Wohnschutz schließen
Die continente-Versicherung (Gebäude) deckt die Substanz Ihrer spanischen Immobilie: Wände, Dach, Einbauküche und Elektrik. Die contenido-Versicherung (Hausrat) deckt, was darin steht: Möbel, Elektronik und persönliche Gegenstände. Eigentümer, die selbst bewohnen, brauchen meist beides; Vermieter unmöblierter Objekte kommen oft mit continente allein aus, und Mieter brauchen typischerweise Hausrat plus Haftpflicht. Zwei spanische Eigenheiten – die comunidad-Lücke und die regla proporcional – erwischen mehr Expats als jeder andere Teil der Police.
Kurz gefasst:
- Zu niedrige Hausratsummen entstehen oft durch Schätzen oder durch die Verwendung von Kaufpreisen statt genauer Rauminventare und Wiederaufbauberechnungen.
- Versicherer kürzen Leistungen anteilig, wenn Hausrat oder continente unterversichert sind – das kann die Auszahlung erheblich mindern.
- Korrekte Summen erfordern die nota simple, einen Wiederaufbaurechner und eine Auflistung Ihrer Gegenstände mit Belegen, um Fehler zu vermeiden.
- Die Versicherung der Eigentümergemeinschaft deckt nur gemeinschaftliche Bauteile und reicht nicht in die einzelne Wohnung hinein – eigener Schutz ist deshalb nötig.
- Zweisprachige Beratung hilft Expats, die richtigen Summen festzulegen, Ausschlüsse zu verstehen und typische Fallen wie comunidad-Lücken und infraseguro zu vermeiden.
Inhaltsverzeichnis
- Hausrat vs. Gebäude in Spanien: der schnelle Vergleich
- Was deckt die Gebäudeversicherung (continente) in Spanien?
- Was deckt die Hausratversicherung (contenido) in Spanien?
- Wer braucht wirklich continente und wer contenido?
- Die zwei spanischen Fallen: comunidad-Lücken und infraseguro
- So berechnen Sie die richtigen Versicherungssummen, Schritt für Schritt
- Was im Schadenfall passiert: die Rolle des perito
- Police wählen: was Sie vor der Unterschrift prüfen sollten
- Was Expats immer wieder falsch machen
- Zweisprachige Hilfe für die richtigen Summen
- Quellen
- FAQ
Hausrat vs. Gebäude in Spanien: der schnelle Vergleich
Jedes spanische Wohnangebot verlangt von Ihnen zwei getrennte Zahlen, und sie zu verwechseln ist der häufigste Weg, auf dem Expats in der Unterversicherung landen. Continente ist die Substanz und alles fest damit Verbundene. Contenido ist alles, was herausfiele, wenn man das Gebäude auf den Kopf stellte.
- Continente: Wände, Dach, Böden, Einbauküche, Elektrik, Leitungen, Einbauschränke, Beckenkörper des Pools, Außenputz
- Contenido: Möbel, Haushaltsgeräte, Elektronik, Kleidung, Schmuck, Kunst – alles Bewegliche
- Spanische Angebote führen diese als getrennte Versicherungssummen, und Ihr Beitrag wie jede spätere Leistung hängen vollständig von den von Ihnen erklärten Zahlen ab, nicht davon, was die Immobilie tatsächlich wert ist
Dieser letzte Punkt wiegt schwerer, als die meisten Käufer denken. Die Hinweise des Versicherers DKV stellen die Aufteilung klar dar: continente ist die bauliche Substanz mit den festen Installationen, contenido das bewegliche Eigentum darin. Ist eine der Zahlen falsch, besteht die Police zwar weiter, zahlt aber womöglich nicht das, was Sie erwarten.
Was deckt die Gebäudeversicherung (continente) in Spanien?
Continente deckt Hülle und Skelett der Immobilie: Außenwände, Dach, tragende Konstruktion, Böden, Elektrik, Leitungen, Einbauten in Küche und Bad sowie fest montierte Elemente wie Einbauschränke. Haben Sie einen privaten Pool, fällt auch dessen Beckenkörper (meist ohne die Wasseraufbereitungstechnik) unter continente.
Maßgeblich ist hier der Wiederaufbauwert, nicht Kaufpreis oder Marktwert. Eine Villa mit drei Schlafzimmern in Alicante mag wegen Grundstück und Lage für 450.000 € verkauft worden sein, doch die tatsächlichen Kosten, die Substanz mit heutigen Löhnen und Materialien neu zu errichten, können weit darunter liegen. Versicherer wollen den Wiederaufbauwert, weil sie genau das im Ernstfall zahlen müssten.
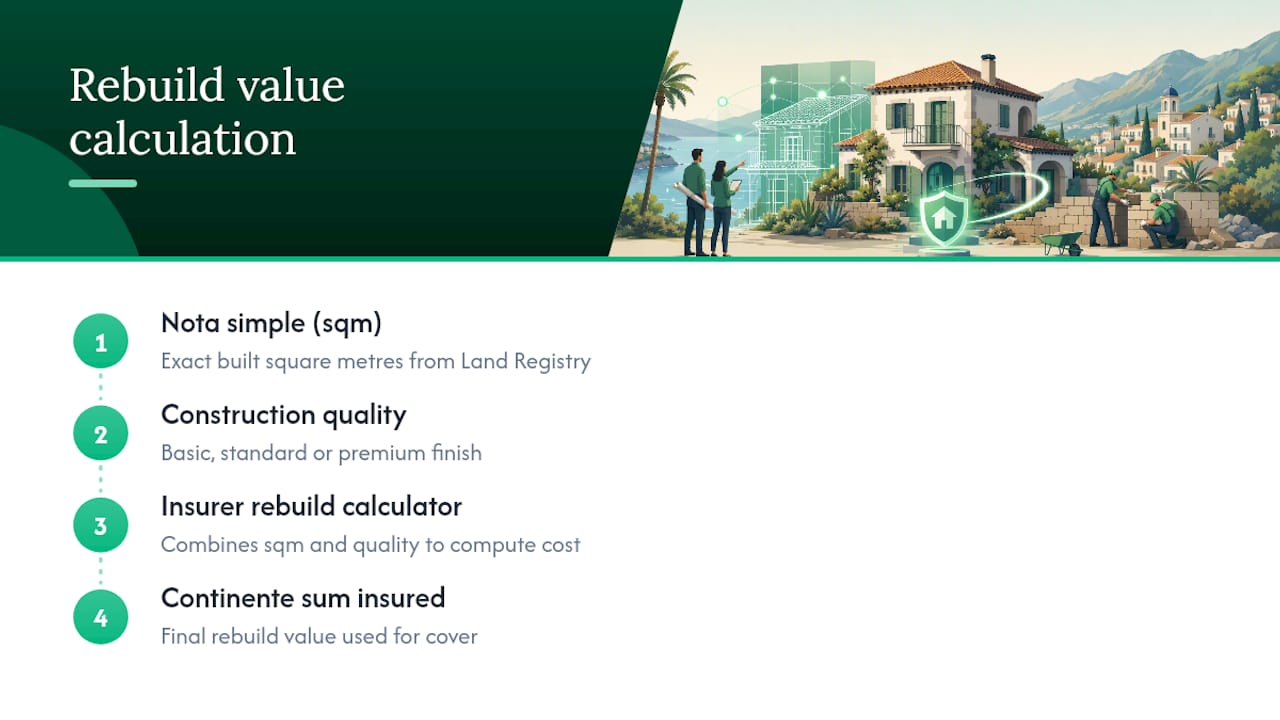
Um dorthin zu kommen, holen Sie Ihre nota simple aus dem Grundbuch für die exakten bebauten Quadratmeter und geben diese Zahl in einen Wiederaufbaurechner eines Versicherers ein, der zusätzlich nach der Bauqualität fragt – einfache, normale oder gehobene Ausstattung. Makler führen die Berechnung für Sie durch, wenn die Onlinerechner unklar wirken.
Als grobe Plausibilitätsprüfung: Küstenwohnungen in Spanien tragen häufig continente-Werte im niedrigen sechsstelligen Bereich, freistehende Villen mit Pool liegen deutlich darüber – so die von Buvivo veröffentlichten Vergleichsbänder. Begegnen Sie jedem Angebot, das dramatisch darunter liegt, mit Misstrauen.
Was deckt die Hausratversicherung (contenido) in Spanien?
Contenido deckt alles, was Ihnen gehört und nicht fest mit dem Gebäude verbunden ist: Sofas, Betten, Fernseher, Waschmaschinen, Kleidung, Küchenausstattung und persönliche Gegenstände. Die meisten Policen bündeln Diebstahlschutz, Beschädigung durch Unfall und manchmal tragbare Gegenstände außerhalb der Wohnung mit ein – etwa einen im Café gestohlenen Laptop.
Der Standardschutz hat für Schmuck und Wertsachen meist ein pauschales Limit, oft zwischen 1.500 € und 3.000 €, sofern Sie einzelne Stücke nicht gesondert angeben. Besitzen Sie einen Verlobungsring für 6.000 € oder Originalkunst, müssen Sie diese mit Belegen oder Wertgutachten separat aufführen, sonst wird ein Schaden unabhängig vom tatsächlichen Wert auf das Pauschallimit gedeckelt.
Für eine typische Zwei- oder Dreizimmerwohnung liegen die contenido-Summen üblicherweise zwischen 20.000 € und 40.000 €, sobald Sie Möbel, Elektronik und Alltagsgegenstände zusammenzählen; Villen mit mehr Räumen und höherwertiger Ausstattung liegen darüber. Der teuerste Fehler ist, diese Zahl zu schätzen, statt tatsächlich Raum für Raum aufzuaddieren – was das Versicherungsvertragsgesetz im BOE über die unten behandelte Proportionalregel unmittelbar sanktioniert.
Wer braucht wirklich continente und wer contenido?
Ihre Rolle an der Immobilie – Eigentümer, Vermieter oder Mieter – bestimmt, welche Hälfte der Police Sie tatsächlich brauchen; wer das falsch einschätzt, verschwendet entweder Geld oder steht ungeschützt da.
- Selbstnutzende Eigentümer brauchen in der Regel continente und contenido und sollten prüfen, was ihre comunidad bereits abdeckt, bevor sie sich doppelten Gebäudeschutz einkaufen.
- Vermieter versichern typischerweise continente als Basis; vermieten sie möbliert, brauchen sie meist zusätzlich eine Hausratpolice für die von ihnen gestellten Möbel und Geräte.
- Mieter brauchen grundsätzlich Hausratschutz für ihr eigenes Eigentum plus Privathaftpflicht (responsabilidad civil) und sollten den Wortlaut der continente-Police des Vermieters lesen, um die Zuständigkeitsgrenze zu erkennen.
- Ferienvermietungen und Objekte mit Tourismuslizenz tragen häufig Beitragszuschläge und besondere Vertragsanforderungen, da Versicherer die Kurzzeitvermietung als höheres Risiko einstufen als die Dauernutzung.
Die Verbraucherhinweise von Zurich für Spanien bestätigen dieses Muster: Eigentümer brauchen meist beide Deckungen, Mieter sollten Hausrat und Haftpflicht priorisieren. Wenn Sie zwischen Zweitwohnsitz und Hauptwohnsitz abwägen: Die Regeln für die Ferienhausversicherung unterscheiden sich genug, dass sich eine Prüfung lohnt, bevor Sie eine Standardpolice kaufen und annehmen, sie passe.
Die zwei spanischen Fallen: comunidad-Lücken und infraseguro
Die Versicherung der Eigentümergemeinschaft (comunidad) ist der Ursprung des falschen Sicherheitsgefühls der meisten Expats. Sie deckt typischerweise die gemeinschaftliche Substanz – Dach, Fassade, Treppenhäuser, Aufzüge – bis zur Wohnungstür, und dort hört sie auf. Alles innerhalb Ihrer Wände, also Innenausbau, Einbauten und Hausrat, ist Ihre eigene Sache; eine Grenze, die der Leitfaden von Buvivo zur spanischen Wohnversicherung klar benennt. Betrachten Sie den comunidad-Schutz als Ergänzung zu Ihrer eigenen Police, niemals als Ersatz.
Die zweite Falle ist die regla proporcional, die Proportionalregel nach Artikel 30 des Ley de Contrato de Seguro. Unterversichern Sie, erklären Sie also eine niedrigere Summe als den wahren Wert, zahlt der Versicherer nicht bloß bei einem Totalschaden weniger. Er kürzt jeden einzelnen Schaden im selben Verhältnis.
Infraseguro in Zahlen: Erklären Sie Ihren contenido mit 20.000 €, obwohl er tatsächlich 40.000 € wert ist, haben Sie genau die Hälfte des wahren Werts versichert. Erleiden Sie einen Einbruchschaden über 5.000 €, zahlt der Versicherer nur die Hälfte, also 2.500 € – und wendet dieselbe Kürzung von 50 % auf jeden Schaden an, so klein er auch sei.
Typische Expat-Fehler, die das auslösen: den Kaufpreis statt des Wiederaufbauwerts für continente ansetzen, eine runde contenido-Zahl schätzen statt Räume aufzuaddieren, und die Summe der responsabilidad civil zu niedrig ansetzen, um einen ernsten Unfall zu decken. Jeder davon ist vor der Unterschrift korrigierbar – nicht nach der Schadenmeldung.
So berechnen Sie die richtigen Versicherungssummen, Schritt für Schritt
Continente und contenido richtig anzusetzen ist keine Ratesache, wenn Sie der Reihenfolge folgen, die Versicherer bei der Risikoprüfung tatsächlich verwenden.
- Holen Sie Ihre nota simple und notieren Sie die bebauten Quadratmeter exakt so, wie sie eingetragen sind – nicht die beworbene Größe aus dem Verkaufsinserat.
- Nutzen Sie einen Wiederaufbaurechner eines Versicherers oder lassen Sie sich vom Makler eine Wiederaufbaubewertung erstellen, indem Sie neben der bebauten Fläche die Bauqualität (einfach, normal, gehoben) eingeben, um Ihre continente-Summe zu erhalten.
- Machen Sie ein Inventar Raum für Raum für contenido: Fotografieren Sie jeden Raum, listen Sie größere Gegenstände mit ungefährem Wiederbeschaffungswert auf (valor de nuevo – was ein Neukauf heute kostet, nicht was Sie gezahlt haben) und summieren Sie.
- Rechnen Sie einen Puffer auf, etwa 30 % über die Inventarsumme, für Übersehenes und für Preissteigerungen bis zu einem künftigen Schaden.
Praxistipp: Sichern Sie Seriennummern, Belege und Fotos an einem Ort außerhalb der Immobilie – ein Cloud-Ordner genügt. Wenn ein Einbrecher Ihren Laptop mitnimmt, nimmt er meist auch die Sicherungsfestplatte daneben mit.
Geben Sie hochwertige Einzelstücke gesondert an, statt sie in der allgemeinen contenido-Summe verschwinden zu lassen, und prüfen Sie bei der Gelegenheit die Deckungssumme Ihrer responsabilidad civil (Privathaftpflicht). Ein auf Ihrem Grundstück verletzter Besucher ist ein weit teureres Risiko, als die meisten annehmen.
Was im Schadenfall passiert: die Rolle des perito
Melden Sie einen Schaden, schickt der Versicherer einen perito, einen unabhängigen Sachverständigen, der den Schaden prüft und den Wert gegen Ihre erklärten Summen hält. Üblicherweise verlangt er Ihr Inventar, Belege, Fotos, bei Gebäudeschäden die nota simple sowie Kostenvoranschläge eines zugelassenen Handwerksbetriebs.
Genau hier wird die regla proporcional praktisch angewendet, und genau hier zahlt sich gute Dokumentation aus. Digitale Inventare mit datierten Fotos und Belegen beschleunigen die Begutachtung erheblich, so die Hinweise von ThinkSpain für ausländische Käufer, und lassen dem Sachverständigen weniger Spielraum, Ihre Zahlen anzuzweifeln. Melden Sie Schäden zügig, bitten Sie um zweisprachige Unterstützung, wenn Ihr Spanisch nicht sicher ist, und erwägen Sie, einen Makler das Hin und Her für Sie führen zu lassen; Missverständnisse in dieser Phase bremsen Schäden eher aus, als sie zu beschleunigen.
Police wählen: was Sie vor der Unterschrift prüfen sollten
Bevor Sie Angebote nebeneinanderlegen, gehen Sie eine kurze Checkliste durch, die die oben beschriebenen Fehler abfängt:
- Bestätigen Sie, dass die continente-Summe auf Wiederaufbaubasis angegeben ist, nicht als Kaufpreis oder Marktwert
- Gleichen Sie continente- und contenido-Summe mit Ihrem eigenen Inventar und Ihrer Wiederaufbauberechnung ab
- Achten Sie auf Klauseln zu erklärten Werten für Schmuck, Kunst oder Elektronik über dem pauschalen Standardlimit
- Prüfen Sie, ob die Summe der responsabilidad civil für einen echten Unfall reicht und nicht nur ein Feigenblatt ist
- Lesen Sie Ausschlüsse genau; Klauseln zu Waldbrand, Überschwemmung und Tourismuslizenz unterscheiden sich zwischen Versicherern erheblich
- Fragen Sie Versicherer oder Makler direkt: Arbeiten Sie mit nota simple und Wiederaufbaurechner – und deckt die comunidad davon bereits etwas ab?
Ein Angebot, das für continente den Kaufpreis verwendet oder feste Installationen nur vage benennt, ist ein Warnsignal, bei dem Sie weitergehen sollten.
Was Expats immer wieder falsch machen
Das Muster wiederholt sich in fast jedem Unterversicherungsfall: Jemand versichert die Immobilie mit dem gezahlten Preis statt mit den Wiederaufbaukosten, und niemand benennt die comunidad-Lücke, bis man mitten im Schadenfall rätselt, warum der eigene Hausrat nicht von der gemeinschaftlichen Police gedeckt ist. Die wirkliche Hürde ist meist die Sprache, nicht Nachlässigkeit. Ein Bedingungswerk voller spanischer Versicherungsbegriffe ist schnell unterschrieben, ohne dass man vollständig erfasst, was „continente“ ausschließt.
Die Lösung ist nicht kompliziert, wenn man sie einmal ausgelegt sieht: nota simple, Wiederaufbaurechner, Rauminventar – sauber und in dieser Reihenfolge. Folgen Sie dieser Methode, verliert die regla proporcional ihren Schrecken, weil Ihre erklärten Summen der Realität entsprechen.
— Jake
Zweisprachige Hilfe für die richtigen Summen
Die Zahlen für continente und contenido richtig zu treffen, kann für Expats schwierig sein, die ohne spanischsprachige Beratung abschließen. Manche Makler vergleichen Angebote mehrerer führender spanischer Versicherer und begleiten Kunden auf Deutsch durch Wiederaufbauberechnung und Hausratinventar.
Statt eine continente-Zahl zu raten oder eine runde Summe für contenido abzuschreiben, kann ein zweisprachiges Team beide Summen von Anfang an korrekt festlegen, prüfen, was Ihre comunidad-Police bereits abdeckt, und darauf hinweisen, wo Ihre responsabilidad civil angehoben werden sollte. Versteckte Gebühren oder ein Wechselzwang müssen damit nicht verbunden sein. Wenn Sie allgemeinen Immobilienschutz abwägen, erklärt unsere Seite zur Wohngebäudeversicherung für Expats, wie der Vergleich abläuft; oder Sie fordern direkt einen kostenlosen Angebotsvergleich an und erhalten zweisprachige Antworten, bevor Sie sich auf eine Police festlegen.
Quellen
Für die rechtlichen Details der Proportionalregel lesen Sie Artikel 30 des Ley de Contrato de Seguro direkt. Die Generaldirektion für Versicherungen und Pensionsfonds veröffentlicht umfassendere aufsichtsrechtliche Hinweise für Versicherungskunden in Spanien, und unser eigener Leitfaden zur comunidad-Versicherung für Wohnungseigentümer behandelt die Grenze des gemeinschaftlichen Schutzes ausführlicher. Wenn Sie noch kaufen statt bereits zu besitzen, ist dieser Partnerleitfaden zum Versicherungsbedarf beim Hauskauf eine nützliche grenzüberschreitende Checkliste.
- Home insurance in Spain: the foreign property buyer’s 2026 guide to seguro de hogar, what’s actually covered, and the four mistakes that void your policy · Buvivo
- Home insurance in Spain: what foreigners really need to know — ThinkSpain
- Ley sobre el Contrato de Seguro (BOE)
- The difference between contents and buildings in home insurance | DKV
- How to choose the right home insurance in Spain in 2026 — Zurich
FAQ
Brauchen Sie in Spanien Gebäude- und Hausratversicherung?
Die meisten selbstnutzenden Eigentümer brauchen beides, denn continente deckt die Substanz und contenido alles darin – keines ersetzt das andere. Vermieter unmöblierter Objekte brauchen womöglich nur continente, während Mieter stattdessen Hausrat- und Haftpflichtschutz benötigen.
Sind Baumaterialien in Spanien günstiger als in Deutschland?
Die Baukosten unterscheiden sich nach Region und Objekttyp, einen festen Vergleich gibt es also nicht – genau deshalb verlangen Versicherer, den Wiederaufbauwert vor Ort zu berechnen, statt den Kaufpreis zu verwenden. Ein Rechner, der die Bauqualität einbezieht, liefert eine weit genauere continente-Summe als eine Schätzung nach deutschen Richtwerten.
Was deckt die Hausratversicherung üblicherweise nicht ab?
Gängige contenido-Policen deckeln Schmuck, Kunst und hochwertige Elektronik auf ein Pauschallimit von oft wenigen tausend Euro, sofern Sie sie nicht mit Gutachten oder Beleg gesondert angeben. Fest mit dem Gebäude verbundene Teile wie eine Einbauküche fallen stattdessen unter continente, nicht unter den Hausrat.
Brauche ich Gebäude- und Hausratschutz, wenn ich in einer comunidad wohne?
Ja. Die comunidad-Versicherung deckt gemeinschaftliche Substanz wie Dach, Fassade und Treppenhäuser, endet aber an Ihrer Wohnungstür. Innenausbau, Einbauten und Ihr Eigentum brauchen weiterhin eigenen continente- und contenido-Schutz, denn comunidad-Policen reichen nicht in einzelne Wohnungen hinein.
Empfohlen
0 Comments
Schreiben Sie den ersten Kommentar.