
Hvis du er fast bosatt og kvalifiserer gjennom arbeid, RETA (selvstendig næringsdrivende) eller S1-skjemaet, dekker det offentlige helsevesenet (SNS) deg fullt ut, og du slipper å bekymre deg for månedlige premier. Venter du fortsatt på oppholdsregistrering, er selvstendig næringsdrivende uten RETA-dekning, eller er i ferd med å registrere deg som EØS-borger i Spania, trenger du en privat forsikring som oppfyller registreringskravene nå, med convenio especial som din langsiktige offentlige løsning når du har fylt tolv måneder med lovlig opphold.
Kort oppsummert:
- Offentlig helsevesen gjennom SNS er gratis for fastboende med dekning via arbeid, RETA eller S1-skjema, men ventetiden kan strekke seg over flere måneder for spesialistbehandling.
- For deg som har bodd i Spania i mindre enn ett år, er det nødvendig å tegne en privat forsikring uten egenandeler eller karenstid for å oppfylle kravene til oppholdsregistrering.
- Privat forsikring gir raskere tilgang til spesialister og diagnostikk, men utelukker ofte tannbehandling for voksne, setter tak på psykisk helsehjelp, og krever at du betaler for resepter utenfor SNS-tilskuddet.
- Convenio especial koster om lag 60 euro i måneden for fastboende med ett års lovlig opphold, mens private premier varierer med alder, fra rundt 80 til 130 euro for dem under 40 år.
- Det er avgjørende å lese det som står i det små i forsikringen, inkludert unntak, egenandeler og nettverksdekning, før du forplikter deg, særlig med tanke på registreringskrav eller behov for tilleggsdekning.
Spanias Sistema Nacional de Salud fungerer etter en henvisningsmodell, ikke en drop-in-modell. Du registrerer deg hos en fastlege (médico de cabecera) tilknyttet ditt lokale helsesenter, og denne legen fungerer som portvakt for nesten alt utover grunnleggende primærhelsetjeneste. Trenger du kardiolog? Da får du først en volante (henvisningsseddel). Akuttbehandling er unntaket: møter du opp på urgencias med en reell nødsituasjon, blir du behandlet umiddelbart, uansett status på papirene dine.
Dekningen under SNS er reelt sett omfattende. Den inkluderer primærhelsetjeneste, spesialistkonsultasjoner etter henvisning, akuttbehandling, sykehusinnleggelse og større kirurgiske inngrep, alt uten den økonomiske overraskelsen som møter mange tilflyttere fra land med forsikringsbaserte systemer. WHO og OECD rangerer jevnlig Spanias offentlige helsevesen blant de sterkeste i Europa, både når det gjelder kliniske resultater og bredden på tjenestene som tilbys fastboende, ifølge WHO Europas publikasjoner om helsesystemer.
Hvordan du kommer inn i systemet, avhenger av hvilken dør du går gjennom:
Henvisningsstrukturen fungerer godt for kroniske tilstander og rutinebehandling, men skaper friksjon for dem som er vant til å bestille time hos spesialist direkte. Ventelister for ikke-akutte tilfeller er SNS' mest gjennomgående svakhet.
Her er tallet som betyr mest: WHOs dokumentasjon om det spanske systemet bestrider ikke at den kliniske kvaliteten er høy, men den hevder heller ikke at ventetiden er kort, og separate markedsdata om det offentlige systemet viser at ventetiden for ikke-akutte spesialisttimer ofte strekker seg over måneder snarere enn uker.
Tannbehandling for voksne er det andre praktiske hullet det er verdt å nevne tidlig. SNS dekker tannbehandling raust for barn, men behandler tannarbeid for voksne, fyllinger, kroner, tannregulering, i stor grad som et privat anliggende, et skille som overrasker mange nye fastboende når de bestiller det de tror er en dekket time.
Privat dekning i Spania løser problemet SNS skaper av design: ventetiden. Med en privat forsikring bestiller du som regel time hos spesialist direkte, uten henvisning fra fastlege og uten kø bak akuttilfeller. Diagnostikk som MR og blodprøver er ofte tilgjengelig i løpet av dager i stedet for uker, og private sykehus tilbyr gjerne enerom, kortere innleggelsesprosesser og mer fleksibel timebestilling enn sine offentlige motparter.
Denne hastigheten kommer med forbehold du bør lese nøye før du signerer noe:
Som EØS-borger trenger du ikke visum for å bo og registrere deg i Spania, men fram til du er dekket gjennom arbeid, RETA, S1-skjema eller convenio especial må den private forsikringen din oppfylle et spesifikt krav for å registrere deg som EU-borger (certificado de registro de ciudadano de la Unión): ingen egenandeler og ingen karenstid (carencias), for hele perioden fram til du kvalifiserer for offentlig dekning. Har du familiemedlemmer utenfor EØS som flytter med deg, må de i tillegg søke om oppholdstillatelse, og da gjelder de samme strenge kravene til forsikringen. Utlendingsmyndighetene (Oficina de Extranjeros) sjekker dette nøye, og en vanlig turist- eller korttidsforsikring holder ikke. Insurancespains forsikring for oppholdsregistrering og familiemedlemmer som trenger visum er bygget etter nettopp disse kravene, noe som tar bort gjettingen med å sjekke det som står i det små hos hvert enkelt forsikringsselskap selv.
Lurt å vite: Før du kjøper en forsikring for registrering eller oppholdstillatelse, spør forsikringsselskapet direkte om de skriftlig bekrefter en «sin copago, sin carencias»-klausul. Muntlige forsikringer fra en selger holder ikke hvis søknaden avvises på en teknikalitet.
Penger og tid er de to faktorene som avgjør dette spørsmålet for de fleste, så her er hvordan begge deler faktisk ser ut.
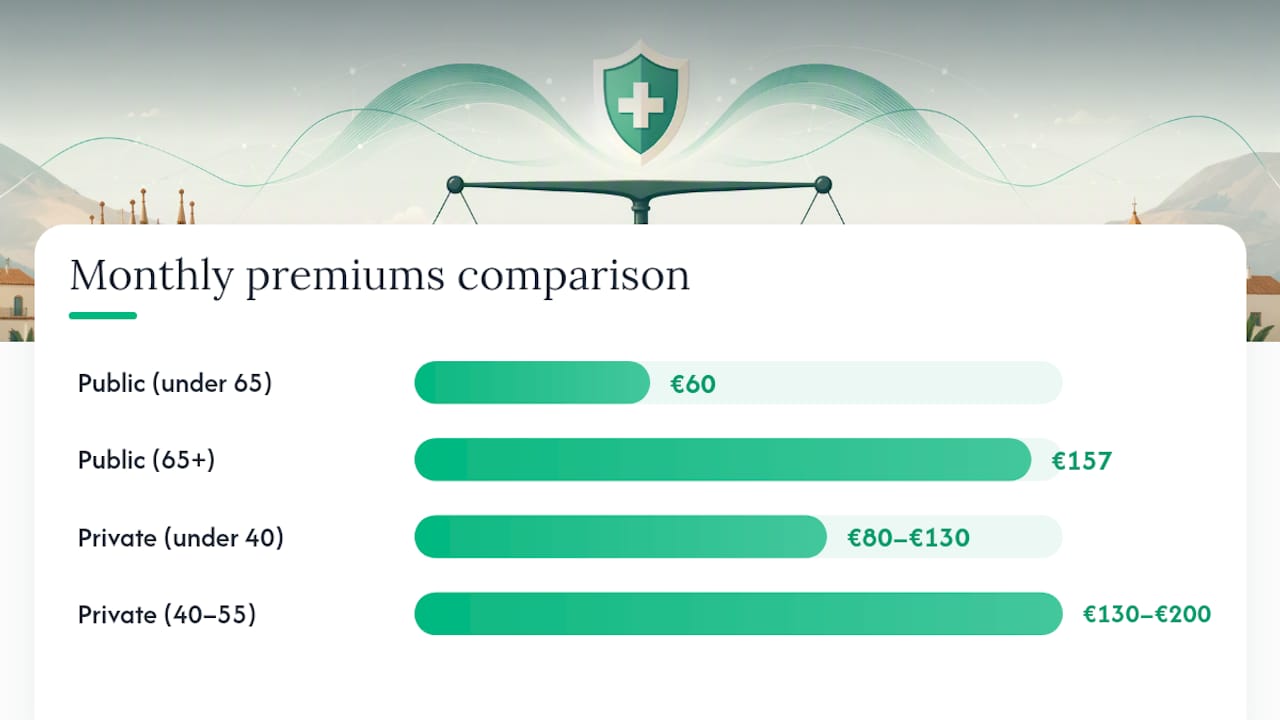
Convenio especial har publiserte, faste satser, noe som gjør den til et av de få forutsigbare tallene i hele denne sammenligningen. Ifølge den gjeldende offisielle satsen koster den rundt 60 euro i måneden hvis du er under 65 år, og 157 euro i måneden hvis du er 65 år eller eldre. Denne avgiften gir deg hele SNS' grunnleggende ytelsespakke, uten egenandeler og uten karenstid, når du har oppfylt kravet om ett års sammenhengende lovlig opphold.
Private premier beveger seg på en helt annen skala, drevet av alder, sykehistorie og hvor mye dekning du ønsker:
Dette er markedsrepresentative intervaller snarere enn faste satser, og de varierer avhengig av forsikringsselskap og dekningsnivå, så bruk dem som en planleggingsguide og ikke som et tilbud.
Hastighet er der de to systemene virkelig skiller lag. En fastlegetime går som regel raskt i begge systemer, ofte samme dag eller dagen etter. Utover det øker gapet. Henvisninger til hudlege og ortopedi i det offentlige systemet kan ta uker til noen få måneder avhengig av regionen din; ventetiden for kardiologi varierer på lignende vis. Privat dekning komprimerer dette som regel til dager. Akuttbehandling er utjevneren: urgencias behandler reelle nødsituasjoner umiddelbart uansett om du har offentlig dekning, privat dekning, eller ingen dekning i det hele tatt, fordi triage i Spania styres av klinisk hastegrad, ikke forsikringsstatus.
Finn ut hvilket av disse alternativene som gjelder for deg før du kjøper noe, for feil rekkefølge sløser bort penger og tid.
Mange utflyttede nordmenn behandler bevisst steg fire som midlertidig, og beholder en forsikring som oppfyller kravene til de kvalifiserer for convenio especial eller får arbeid som gir automatisk SNS-tilgang. Å registrere seg på padrón tidlig er viktig her: det er ofte det ene steget som åpner både for convenio-kvalifisering og en rekke andre oppholdsprosesser, så ikke utsett det til sist.
Uansett hvilken vei som gjelder for deg, husk at urgencias aldri spør om forsikringskortet ditt først. Akuttbehandling er tilgjengelig for alle i Spania, dekket eller ikke.
Tre spanske forsikringsbegreper avgjør om en forsikring faktisk er brukbar i hverdagen, og ingen av dem vises i selve premiebeløpet.
Carencias er karenstider før visse behandlinger kan kreves dekket, noen ganger tre måneder for generell behandling, opptil ett år eller mer for prosedyrer som fødsel eller større kirurgi på standardforsikringer. Copagos er egenandeler, et fast beløp du betaler per konsultasjon eller behandling selv med aktiv dekning. Cuadro médico er forsikringsselskapets godkjente nettverk av leger og sykehus; går du utenfor det, betaler du ofte full pris selv og krever deretter delvis refusjon, om noen.
Disse begrepene former reelle unntak utover dem som allerede er nevnt:
Lurt å vite: Spør forsikringsselskapet tre direkte spørsmål før du signerer: Hva er karenstiden for de spesifikke behandlingene jeg mest sannsynlig trenger? Er fastlegen eller spesialisten min innenfor cuadro médico? Og hva er egentlig utelukket fra egenandelsfri behandling? Rådgivere er stort sett enige om at disse vilkårene betyr mer for den daglige bruksverdien enn prisen på tilbudet.
Gå gjennom disse i rekkefølge, for hvert steg innsnevrer beslutningen raskere enn å hoppe rett til å sammenligne priser.
| Profil | Sannsynlig beste vei |
|---|---|
| Ansatt eller selvstendig næringsdrivende (RETA) | SNS via trygdeavgift; privat er valgfritt for hastighet |
| Norsk/EØS-pensjonist med rett til S1 | SNS via S1; privat er valgfritt for tannbehandling/tillegg |
| Nylig ankommet, under ett års opphold | Privat forsikring som oppfyller registreringskravene nå |
| Langtidsbosatt, ikke i arbeid | Convenio especial når du kvalifiserer |
| Familie med barn som trenger rutinemessig pediatrisk og tannbehandling | SNS for kjernebehandling, privat/tannforsikring som tillegg for hull |
Spør forsikringsselskapet eller megleren disse spørsmålene ved kjøp: Hva er utelukket fra egenandelsfri behandling? Er den nærmeste spesialisten min innenfor cuadro médico? Og oppfyller denne forsikringen registreringskravene hvis jeg fortsatt trenger dette for å registrere meg eller for et familiemedlem som søker oppholdstillatelse?
Insurancespain sammenligner forsikringer fra over 11 ledende forsikringsselskaper, inkludert Mapfre og Allianz, slik at du slipper å oversette spanske forsikringsdokumenter alene eller gjette om en forsikring oppfyller registreringskravene. Det norsktalende teamet sjekker at enhver forsikring som skal oppfylle registreringskravene, faktisk er uten egenandeler og uten karenstid før du forplikter deg, noe som betyr mer enn de fleste søkere innser før utlendingsmyndighetene påpeker hullet.
Fordi meglerforetaket tjener provisjonen sin fra forsikringsselskapet i stedet for å belaste deg et gebyr, koster det ingenting på forhånd å sammenligne alternativer. Dette betyr mest når du veier tidspunktet for convenio especial opp mot en midlertidig privat forsikring, feil rekkefølge kan bety at du betaler for dekning du ikke trengte, eller går glipp av et registreringskrav helt og holdent.
Unge yrkesaktive på RETA trenger sjelden privat dekning utover tannbehandling, siden arbeidsbasert SNS-tilgang allerede løser hastighetsproblemet som elektive inngrep skaper. Familier som sjonglerer pediatritimer og spesialisthenvisninger, drar mest nytte av SNS pluss et beskjedent privat- eller tannforsikringstillegg. Pensjonister som er avhengige av S1, får som regel mer ut av å fylle på psykisk helsehjelp og tannbehandlingshull enn av å erstatte SNS helt.
Ta vare på digitale kopier av padrón-sertifikatet og S1-skjemaet ditt; du vil trenge dem gjentatte ganger. Og sjekk alltid cuadro médico før du signerer, ikke etter at den første timen din blir avvist.
— Jake
Insurancespain er det praktiske alternativet til å bruke uker på å dobbeltsjekke forsikringsvilkår selv, ved å sammenligne 11+ ledende forsikringsselskaper på ett sted, slik at du ser reelle alternativer uten copago og uten carencia for registreringskrav, uten å måtte vasse gjennom rent spanskspråklige vilkår.

Enten du trenger en overgangsforsikring mens botiden din løper mot kvalifisering for convenio especial, eller omfattende privat dekning ved siden av SNS-tilgang, sjekker det norsktalende teamet det som står i det små for deg og flagger alt en utlendingsmyndighet kan komme til å avvise. Selve sammenligningen koster ingenting, siden Insurancespain jobber på provisjon fra forsikringsselskapet, ikke et gebyr fra deg. Få en gratis sammenligning av Spanias ledende helseforsikringsselskaper og ha en forsikring som oppfyller kravene, klar før neste time eller registreringsfrist.
For kvalifiseringsregler og gjeldende satser for convenio especial, sjekk Ministerio de Sanidads offisielle sider direkte, siden avgifter og botidskrav oppdateres jevnlig. WHO Europa og OECD-publikasjoner gir uavhengige vurderinger av SNS' ytelse, mens meglerveiledning som Insurancespains kan hjelpe deg å omsette reglene til en beslutning.
Denne artikkelen er generell informasjon, ikke en erstatning for råd fra en kvalifisert lege. Rådfør deg med kvalifisert helsepersonell om din egen situasjon før du handler på noe av dette.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


