
De fleste som besøker Spania for en kortere periode, trenger reiseforsikring, mens fastboende og langtidsutflyttede nordmenn trenger privat eller internasjonal helseforsikring. Mange, særlig studenter, digitale nomader og alle som deler tiden sin mellom flere land, trenger begge deler. Enkelte Schengen-visumkategorier gjør dessuten reisemedisinsk dekning til et lovkrav, ikke bare et valgfritt tillegg.
Kort oppsummert:
- Reiseforsikring dekker reisespesifikke nødsituasjoner som avbestilling, tapt bagasje og evakuering, med fast varighet og egne evakueringsgrenser.
- Privat helseforsikring i Spania gir løpende behandling, inkludert polikliniske tjenester, innleggelse og oppfølging av kroniske tilstander, ofte med karenstid.
- Å basere seg på bare én type forsikring kan føre til kostbare hull i dekningen, særlig fordi evakuering og reiseavbrudd som regel ikke er dekket av helseforsikring.
- Enkelte visumkrav forutsetter dokumentasjon på reisemedisinsk forsikring med bestemte dekningsnivåer før søknaden godkjennes.
- Den beste fremgangsmåten er å fastsette lengden på oppholdet, sjekke evakueringsgrensene og gå grundig gjennom forsikringsvilkårene før du kjøper.
De to produktene løser forskjellige problemer, og det er nettopp forvekslingen av dem som gjør at utflyttede nordmenn går på en smell. Reiseforsikring er laget for selve reisen. Den løper i en fast periode, som regel fra noen dager til noen måneder, og skal håndtere plutselige nødsituasjoner borte fra hjemlandet. Helseforsikring, enten det er en spansk privat forsikring eller en internasjonal ordning, er laget for hverdagen. Den løper årlig, fornyes automatisk, og dekker den medisinske behandlingen du trenger enten du er på reise eller ikke.
De praktiske forskjellene blir raskt tydelige når du sammenligner hva hver av dem faktisk dekker:
Ingenting av dette gjør det ene produktet «bedre» enn det andre. De svarer rett og slett på ulike spørsmål: kommer jeg meg hjem hvis noe går galt på denne reisen, kontra: er den løpende helsehjelpen min dekket mens jeg bor her.
Reiseforsikring bygger på forutsetningen om at noe uventet skjer på en avgrenset reise, og at forsikringen skal sørge for at du får behandling, kommer deg hjem eller får refundert utgiftene. En standardforsikring for Spania inkluderer som regel:
Ekspertråd: Sjekk alltid evakueringsgrensen separat fra den generelle medisinske grensen. En forsikring som reklamerer med «2 millioner euro i medisinsk dekning» kan likevel sette taket for ambulansefly til en brøkdel av det beløpet, noe som har enormt mye å si hvis du blir innlagt et sted langt unna, som Kanariøyene.
Privat og internasjonal helseforsikring i Spania er laget for kontinuitet, ikke akutte situasjoner. Den forutsetter at du trenger fastlege neste måned, spesialist neste år, og løpende oppfølging av eventuelle kroniske tilstander. Vanlig dekning inkluderer:
En lokalt tegnet spansk forsikring er som regel billigere, men binder deg til spanske sykehus og spanskspråklig papirarbeid med mindre du velger et forsikringsselskap som er vant til å håndtere kunder på flere språk. Internasjonal helseforsikring koster mer, men dekker som regel behandling i flere land, noe som passer for utflyttede som pendler mellom Spania og andre land av jobb- eller familiehensyn. Privat helseforsikring bidrar også til bredere økonomisk trygghet, siden det finnes dokumenterte sammenhenger mellom å ha helseforsikring og bedre tilgang til behandling med mindre økonomisk belastning.
Overlappet er tynnere enn de fleste tror, og det er nettopp i gapet at de dyre overraskelsene oppstår. Evakuering, hjemtransport og hjemtransport av avdøde ligger nesten utelukkende under reiseforsikringen. Tap knyttet til reiseavbrudd, kansellerte fly, tapte depositum og avkortede ferier dekkes bare av reiseforsikringer, aldri av helseforsikring. Løpende og kronisk behandling ligger helt og holdent under privat eller internasjonal helseforsikring.
Se for deg fire scenarioer:
Det er nettopp det å basere seg på bare én forsikring i feil situasjon som gjør at folk ender opp med å betale evakueringskostnader eller fulle spesialistregninger av egen lomme.
Premien påvirkes av noen få forutsigbare faktorer: alder, eventuelle forhåndseksisterende sykdommer, reisemålet, reisens lengde, og hvor gunstige avbestillingsvilkårene er. En enkeltreiseforsikring for en typisk to ukers tur til Spania koster mindre enn en årlig flerreiseforsikring, men de som reiser ofte, sparer som regel penger på å gå over til årlig dekning når de tar flere turer i året.
Sjekk alltid gjeldende krav på den offisielle nettsiden til det spanske konsulatet eller Schengen-visumsidene for din spesifikke visumkategori i stedet for å basere deg på en generell veiledning, siden kravene endres og varierer med nasjonalitet.
Gå gjennom dette i rekkefølge i stedet for å velge kun etter pris:
Ekspertråd: Hvis en selger ikke kan vise deg forsikringsvilkårene på norsk eller er vag om evakueringsgrensen, bør du se det som et varselsignal og kontakte en annen leverandør.
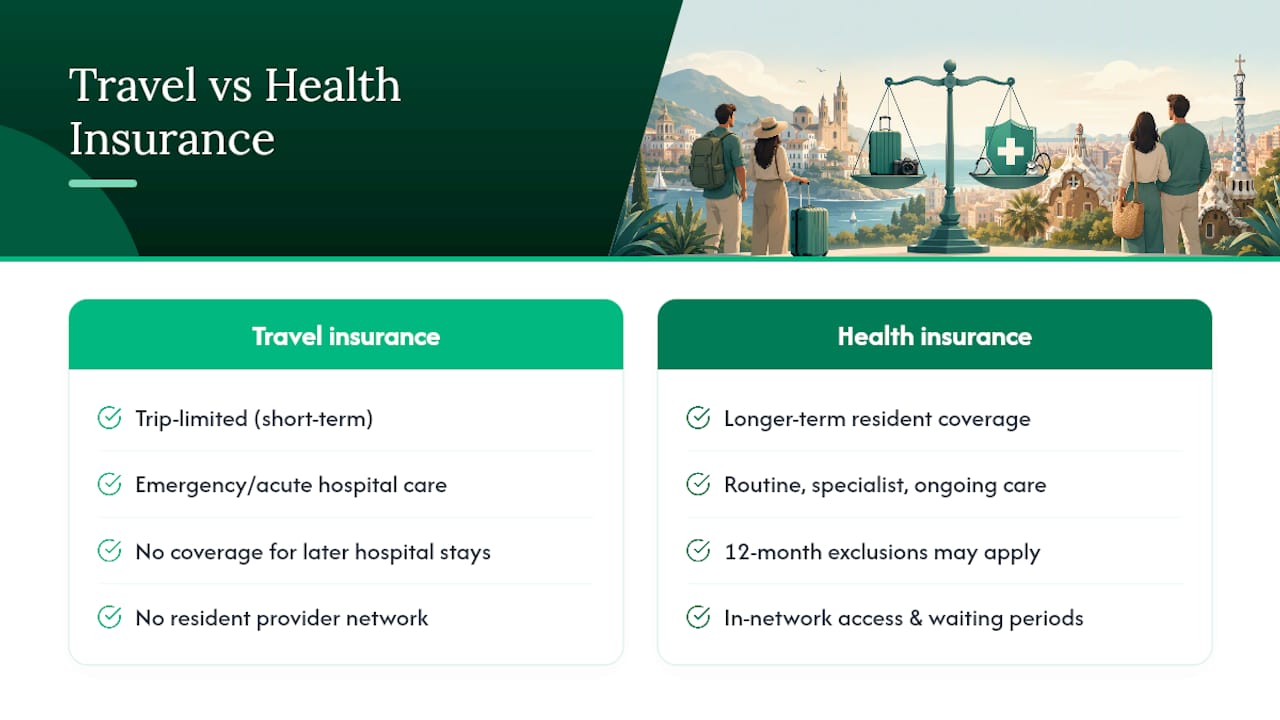
Den vanligste feilen jeg ser, er å behandle reiseforsikring og helseforsikring som om de var det samme, bare fordi begge har ordet «forsikring» i navnet. Det er de ikke. En kunde som flytter til Spania og antar at reiseforsikringen fra flybestillingssiden vil dekke et sykehusopphold seks måneder senere, går en svært ubehagelig samtale med saksbehandleren i møte.
Den andre feilen er å kjøpe den billigste helseforsikringen uten å sjekke nettverkstilgang eller karenstid, for så å oppdage at spesialisten de trenger ikke er en del av nettverket, eller at inngrepet faller innenfor et unntak på 12 måneder. Insurance Spain sammenligner 11+ forsikringsselskaper, som Mapfre og Allianz, nettopp for å fange opp dette før det blir et problem, med et tospråklig team som leser det med liten skrift, slik at kundene slipper. Rask saksbehandling er også viktig. Visumfrister og flyttedatoer venter ikke på papirarbeid.
— Jake
Insurance Spain er det praktiske alternativet til å prøve å sette dette sammen selv på tvers av spanske forsikringsselskapers nettsider. Som et tospråklig meglerhus sammenligner teamet tilbud fra 11+ spanske forsikringsselskaper side om side, forklarer forskjellen mellom en spansk privat forsikring og en internasjonal ordning på en lettfattelig måte, og fanger opp visumkrav i papirarbeidet før de forårsaker forsinkelser.
For utflyttede nordmenn som skal bosette seg i Andalucía eller på Kanariøyene, betyr dette én samtale i stedet for et dusin nettleserfaner, og ingen skjulte gebyrer gjemt i vilkår som bare finnes på spansk. Hvis du vurderer en kort tur opp mot et lengre opphold, kan teamet også avklare om reiseforsikring for residenter i Spania gir mer mening enn en full helseforsikring, eller om du trenger begge deler samtidig.
Start med å få en gratis sammenligning på siden for privat helseforsikring, og se hva en riktig tilpasset forsikring faktisk koster før neste fornyelse eller visumfrist nærmer seg.
Denne artikkelen er generell informasjon, ikke en erstatning for råd fra kvalifisert lege. Rådfør deg med kvalifisert helsepersonell om din egen situasjon før du handler basert på noe her.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


