
Hvis du tar tre eller flere korte reiser i året, er en årlig multitrip-forsikring vanligvis billigere og enklere. Hvis du planlegger én lang eller kostbar ferie, bør du heller kjøpe en enkeltreiseforsikring. Uansett hva du velger, bør den avgjørende faktoren for deg som bor i Spania alltid være grensene for medisinsk dekning og hjemtransport, ikke prisen. Sjekk grensen for reiselengde, den samlede dekningsgrensen, og om forsikringen krever at reisen din starter og slutter i Spania, før du signerer noe.
Kort oppsummert:
- Sjekk om årsforsikringens grense for reiselengde er kortere enn reisene du planlegger, siden opphold utover 70 dager kan gjøre at hele reisen mister dekningen.
- Undersøk om forsikringens samlede årlige grenser blir brukt opp tidlig på året, slik at dekningen for senere reiser i samme forsikringsperiode blir redusert.
- Sørg for at reisene dine starter og slutter i Spania, siden enkelte forsikringer ikke gir dekning hvis reisen ikke begynner og avsluttes der.
- Prioriter grensene for medisinsk dekning og hjemtransport fremfor pris, siden dette er mest avgjørende hvis det oppstår en medisinsk nødsituasjon i utlandet.
- Bruk en grundig sammenligningstjeneste for å sjekke vilkår og grenser som passer ditt faktiske reisemønster, særlig når det gjelder medisinsk dekning.
En årlig multitrip-forsikring dekker enhver kvalifiserende reise du foretar i løpet av en 12-måneders periode, opptil et fastsatt antall dager per reise. En enkeltreiseforsikring dekker én reise, fra dagen du reiser ut til dagen du kommer hjem, med grenser fastsatt spesifikt for den reisen.
Begge inkluderer vanligvis akutt medisinsk behandling, hjemtransport, bagasjedekning og avbestillingsbeskyttelse, men balansen mellom dem er svært forskjellig. Årsforsikringer er som regel bygget rundt hyppige reiser og medisinsk risiko, slik at avbestillings- og bagasjegrensene ofte er lavere eller kun tilgjengelige som tilleggsdekning. Enkeltreiseforsikringer gir derimot ofte sterkere avbestillingsdekning og høyere grenser per reise, fordi forsikringsselskapet priser inn én kjent reise i stedet for et uforutsigbart reiseår.
Tilleggsdekning varierer også etter type forsikring:
Enkelte bransjeveiledninger påpeker at årsforsikringer i stor grad prioriterer medisinsk dekning på bekostning av en romslig avbestillingsdekning, noe som betyr noe hvis du ofte bestiller ikke-refunderbare flyreiser eller overnattinger.
Det er småskriften i årsforsikringer som skaper flest tvister, ikke den oppgitte prisen. Tre vilkår betyr mer enn resten.
Tips: Spør megleren din direkte om forsikringens grenser nullstilles per reise eller er samlet for hele året. Det er det ene spørsmålet som betyr mest for den reelle dekningen din, og det kommer sjelden tydelig frem på sammenligningssider.
En enkel tommelfingerregel er et godt utgangspunkt: hvis du forventer to til tre eller flere korte reiser i året, koster en årsforsikring vanligvis mindre totalt enn å kjøpe enkeltreiseforsikring hver gang. Denne tommelfingerregelen kan variere avhengig av reisemål, reiselengde og hvor mye medisinsk dekning du trenger, så bruk den som et utgangspunkt heller enn en fasit.
Tre vanlige scenarier illustrerer dette godt:
Å sammenligne en årspremie mot flere enkeltreisepremier fungerer bare hvis du fordeler kostnaden riktig. Del årsprisen på antall reiser du realistisk forventer å ta, og sammenlign deretter denne prisen per reise med hva en enkeltreiseforsikring ville kostet for samme reise med tilsvarende grenser.
Alder og eventuelle eksisterende medisinske tilstander endrer denne beregningen. Premien øker med alder på begge typer forsikring, og forsikringsselskaper kan avslå eller prise om dekningen dersom en tilstand ikke er opplyst på tidspunktet du tegner forsikringen. Dette kan flytte lønnsomhetspunktet i begge retninger, så gjør sammenligningen med din faktiske helsesituasjon, ikke et generisk tilbud. For deg som bor i Spania bør medisinsk behandling i utlandet og hjemtransport til Spania alltid ha de høyest prioriterte grensene i forsikringen, langt foran bagasje- eller avbestillingsdekning.
Gå gjennom dette før du bestemmer deg for noen av forsikringstypene:
Tips: Lagre forsikringsselskapets nødnummer, som er tilgjengelig døgnet rundt, et annet sted enn på telefonen din, for eksempel på et kort i lommeboken. Hvis telefonen din blir mistet eller stjålet i utlandet, er det nummeret den ene opplysningen du ikke lett kan erstatte.
Vår guide om reiseforsikring for fastboende i Spania går nærmere inn på hvordan grensene for medisinsk dekning og hjemtransport henger sammen med tilgang til spansk helsevesen.
Å finne ut om årsforsikring eller enkeltreiseforsikring passer ditt reisemønster er i prinsippet enkelt, men vilkårene som avgjør reelle krav ligger dypt i forsikringsteksten som de fleste aldri leser nøye. Insurance Spain sammenligner forsikringer fra mer enn 11 ledende forsikringsselskaper i det spanske markedet, på norsk, slik at du sjekker den nøyaktige ordlyden i stedet for å gjette ut fra et oversatt sammendrag.
Tjenesten hjelper deg vanligvis med:
Fordi sammenligningen skjer på tvers av flere forsikringsselskaper samtidig, sparer det vanligvis tid og fjerner tvetydighet fra forsikringstekst som lett kan mistolkes på tvers av et språk du ikke behersker fullt ut. Vår artikkel om å unngå kostbare hull i reiseforsikringen for utflyttere går grundigere inn på nettopp opplysningsfellene.
De samme to feilene dukker opp igjen og igjen. Den ene er enkel: noen kjøper en årsforsikring og tar deretter en seks ukers reise som overskrider grensen for reiselengde begravet i forsikringsdokumentet, og oppdager det først når et krav blir avvist. Den andre er mer stillegående, men mer alvorlig: en reisende opplyser ikke om en velregulert eksisterende tilstand ved fornyelse, i tro om at fjorårets opplysning fortsatt gjelder, og oppdager at forsikringsselskapet behandler hver avreise som et nytt opplysningspunkt.
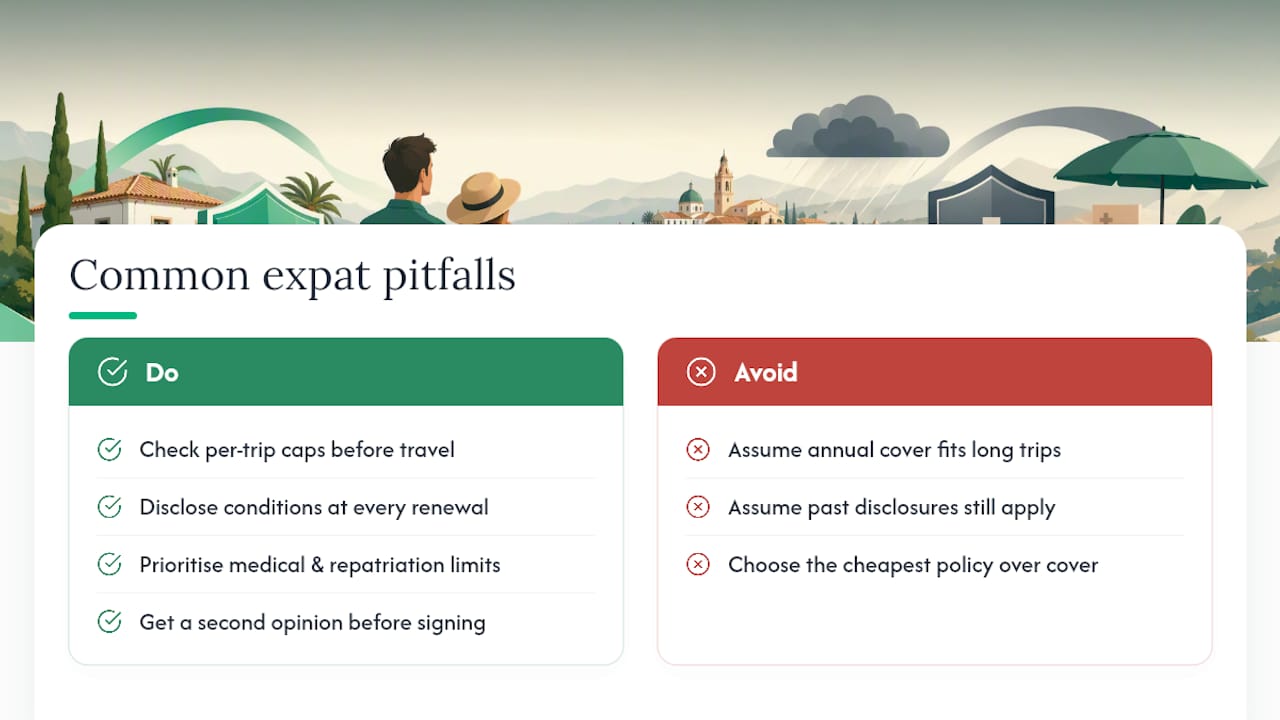
Ingen av feilene handler egentlig om uforsiktighet. Det handler om forsikringstekst skrevet for forsikringsselskapene, ikke for personen som kjøper dekningen. For alle som bor i Spania bør grensene for medisinsk dekning og hjemtransport alltid komme før pris eller bekvemmelighet når du vurderer disse valgene, fordi en billig forsikring med tynn medisinsk dekning ikke er noe godt kjøp den dagen du faktisk trenger den.
Hvis noe i denne guiden føles uklart når du ser på ditt eget fornyelsesvarsel, er det verdt å innhente en second opinion før du signerer, fremfor etter at du har fremmet et krav.
— Jake
Å gå gjennom grenser for reiselengde, samlede grenser og krav om start/slutt i Spania på egen hånd er overkommelig, men det tar tid, og ordlyden varierer fra ett forsikringsselskap til et annet. Insurance Spain sammenligner reiseforsikringer fra 11+ ledende spanske forsikringsselskaper på norsk, og sjekker de spesifikke vilkårene som er omtalt i denne guiden opp mot ditt faktiske reisemønster, i stedet for et generisk tilbud.

Sammenligningen dekker grenser for reiselengde, samlet grense versus grense per reise, geografiske soner og tilleggsdekning som vintersport eller CFAR, slik at du ikke velger blindt mellom to forsikringstyper som ser like ut på papiret, men oppfører seg svært forskjellig når et krav skal behandles. Hvis medisinsk dekning er din viktigste bekymring mens du bor i Spania, forklarer vår side om privat helseforsikring hvordan grensene for medisinsk reisedekning henger sammen med din løpende helseordning. For å få en gratis, uforpliktende sammenligning av både årsforsikring og enkeltreisealternativer tilpasset hvor ofte og hvor langt du reiser, kan du sammenligne tilbud på reiseforsikring med Insurance Spain i dag.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


