4 trinn nordmenn tar for å si opp bilforsikringen etter å ha solgt bilen i Spania

4 trinn nordmenn tar for å si opp bilforsikringen etter å ha solgt bilen i Spania

30 Aug 2026 7 min lesetid 284 views

Så snart du har solgt bilen din, må du varsle forsikringsselskapet skriftlig og legge ved bevis på salget — den signerte contrato de compraventa eller kvitteringen fra DGT-overføringen. Gjør dette raskt, for de fleste forsikringer fornyes automatisk med mindre du gir beskjed, og du er fortsatt ansvarlig for premien helt til forsikringsselskapet bekrefter oppsigelsen. Meld fra til DGT også, slik at du aldri blir holdt ansvarlig for bøter den nye eieren pådrar seg.


TL;DR:

  • Å legge fram bevis på salget, som en signert kontrakt og DGT-overføringskvittering, er avgjørende for at forsikringsselskapet skal kunne behandle oppsigelsen din korrekt.
  • Du må varsle forsikringsselskapet skriftlig og be om skriftlig bekreftelse på oppsigelsen, inkludert dato for ikrafttredelse, for å unngå å betale for et kjøretøy du ikke lenger eier.
  • Å melde salget til DGT, enten på nett eller personlig, er avgjørende, siden det forhindrer at fremtidige bøter eller avgifter knyttes til kjøretøyet etter salget.
  • Hvis forsikringsselskapet endret vilkårene på feil måte, eller du selger bilen utenfor den lovpålagte varslingsfristen, kan du likevel si opp avtalen under visse forutsetninger, for eksempel bevis på salg eller kontraktsbrudd.
  • For en smidig oppsigelse anbefales det å sende offisiell dokumentasjon via burofax eller rekommandert post; å kun stole på en telefonsamtale eller å stoppe et automatisk trekk kan føre til tvister.

Innholdsfortegnelse

Slik sier du opp bilforsikringen etter å ha solgt kjøretøyet

I det øyeblikket salget er gjennomført, har du fire praktiske oppgaver å fullføre før forsikringen faktisk er avsluttet. Glemmer du én av dem, risikerer du å betale for dekning på en bil du ikke lenger eier.

  1. Samle papirene dine først. Du trenger den signerte contrato de compraventa, kvitteringen fra DGT-overføringen eller notificación de venta, forsikringsnummeret ditt og legitimasjon. Både forsikringsselskapet og DGT forventer disse dokumentene før de handler.
  2. Send en formell oppsigelse. Skriv til forsikringsselskapet og be om oppsigelse, legg ved salgsdokumentene, og oppgi datoen du ønsker at dekningen skal opphøre. Be uttrykkelig om skriftlig bekreftelse og en oppgitt ikrafttredelsesdato, ikke bare en mottaksbekreftelse.
  3. Meld fra til DGT separat. Registrer notificación de venta på nett eller hos et DGT-kontor, og ta vare på kvitteringen. Dette dokumentet fungerer også som ditt sterkeste bevis på salgsdatoen overfor forsikringsselskapet.
  4. Sjekk betalingsmetoden din etterpå. Når oppsigelsen er bekreftet, følg med på bankkontoen din i noen uker. Automatiske trekk fortsetter noen ganger selv etter at forsikringsselskapet har registrert oppsigelsen internt, så en rask sjekk sparer deg for en kronglete refusjonsprosess senere.

Tips: Send DGT-kvitteringen og oppsigelsesbrevet sammen. Forsikringsselskapene behandler saken raskere når ikrafttredelsesdatoen underbygges av et offisielt dokument og ikke bare ditt eget ord, og tvister om «nøyaktig når» risikoen opphørte blir nesten umulige.
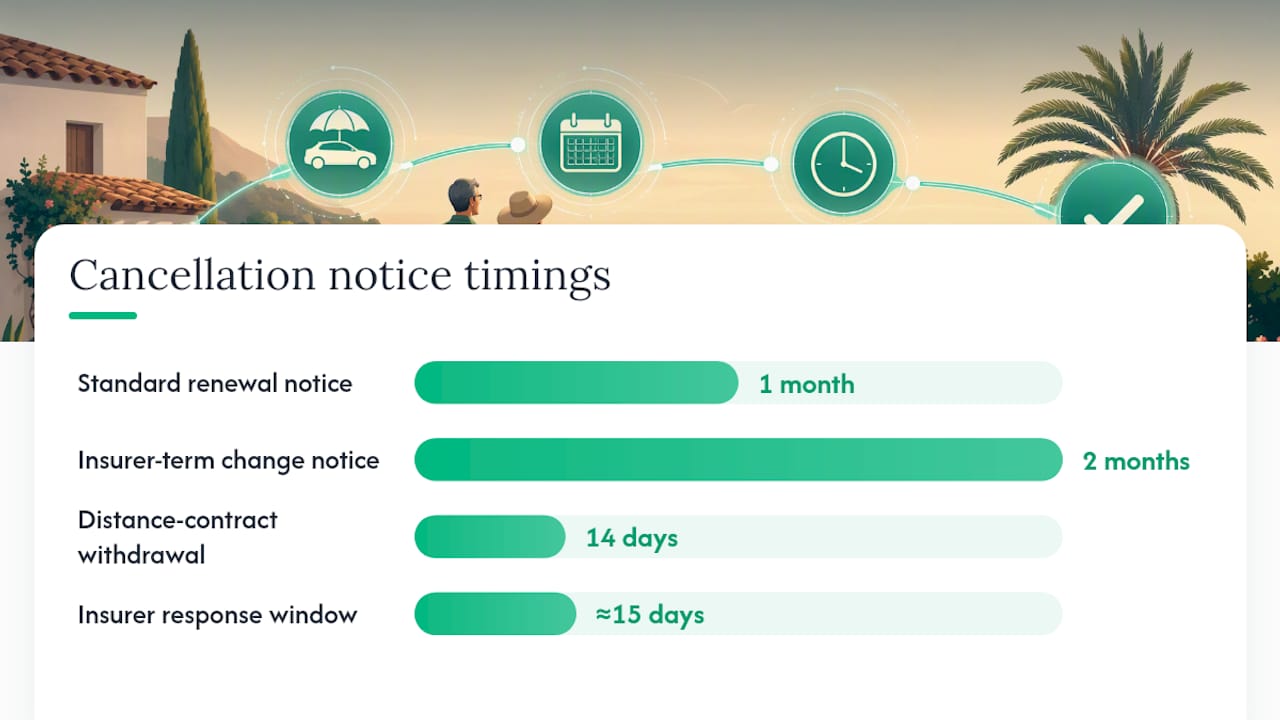
Juridiske frister og varslingsregler i Spania — oversiktsdiagram

Spansk forsikringslovgivning, i henhold til Ley 50/1980, bygger på prórroga tácita, altså automatisk fornyelse. Siden januar 2016 må du normalt gi minst én måneds skriftlig varsel før fornyelsesdatoen, ellers fornyes forsikringen automatisk for enda et år, premie og alt.

Å selge bilen endrer dette bildet. Det finnes tre situasjoner der du kan gå utenom den vanlige varslingsfristen:

  • Forsikringsobjektet finnes ikke lenger. Når du selger bilen, forsvinner den forsikringsmessige interessen, så forsikringsselskaper aksepterer som regel oppsigelse når som helst så snart du legger fram gyldig salgsbevis.
  • Forsikringsselskapet endret avtalen din uten tilstrekkelig varsel. Hvis de ikke ga deg to måneders varsel om en endring i vilkår eller premie, kan du si opp avtalen selv midt i perioden.
  • Fjernkjøpte avtaler har 14 dagers angrerett. Hvis du kjøpte forsikringen på avstand, gir denne angrefristen deg en helt egen mulighet til å si opp avtalen.

Når du har levert gyldig dokumentasjon, har forsikringsselskapet vanligvis rundt 15 dager på seg til å bekrefte eller avvise oppsigelsen og behandle en eventuell refusjon.

Hvilket salgsbevis forsikringsselskapet faktisk trenger

Forsikringsselskaper godtar ikke bare at du sier bilen har byttet eier. De vil ha dokumenter som holder, og det samme gjelder DGT dersom bøter eller avgifter senere blir omtvistet.

  • Signert contrato de compraventa. Begge parters navn, ID-numre, kjøretøyets registreringsnummer og understellsnummer, samt salgsdatoen, må fremgå tydelig.
  • DGT-overføringspapirer eller kvittering for notificación de venta. Dette er det aller sterkeste beviset du kan gi et forsikringsselskap eller myndighetene, ettersom det har et offisielt tidsstempel.
  • Andre dokumenter det er verdt å ha for hånden. Permiso de circulación, ficha técnica, bevis på at veiavgiften var betalt frem til salget, samt eventuell bankkvittering som viser at betalingen fant sted.

Uten i det minste de to første kan forsikringsselskapet ditt behandle avtalen som fortsatt aktiv og fornye den som normalt.

Slik sender du oppsigelsen på riktig måte

En telefonsamtale kan føles raskere, men da sitter du uten noe å vise til dersom forsikringsselskapet «glemmer» å behandle den. Det samme gjelder å bare stoppe det automatiske trekket — det regnes ikke som en gyldig oppsigelse av forsikringsselskapene, og kan føre til at du står med ubetalt premie pluss gebyrer.

  • Burofax. Gullstandarden i Spania: juridisk tidsstemplet, med bekreftet levering, og vanskelig for et forsikringsselskap å bestride.
  • Rekommandert post med mottaksbekreftelse. Tregere enn burofax, men gir deg fortsatt datert bevis for at brevet kom frem.
  • Sertifisert eller registrert e-post. Et praktisk mellomalternativ hvis forsikringsselskapet godtar digital korrespondanse, forutsatt at den genererer en leveringsbekreftelse.

Uansett hvilken kanal du velger, må selve brevet oppgi forsikringsnummeret ditt, kjøretøyets registreringsnummer, salgsdatoen, en tydelig anmodning om oppsigelse, og en liste over vedlagte dokumenter.

Hva skjer med premien din og en eventuell refusjon

Hvis forsikringsselskapet godtar oppsigelsen, har du som regel krav på den ubrukte delen av premien fra og med ikrafttredelsesdatoen, minus et eventuelt administrasjonsgebyr avtalen tillater. Refusjonen kommer normalt etter at forsikringsselskapet har behandlet bekreftelsen innenfor 15-dagersfristen, ikke før.

Hvis refusjonen blir avvist eller forsinket:

  • Ta vare på alle daterte dokumenter: burofax-kvitteringen, DGT-papirene og eventuelle skriftlige svar fra forsikringsselskapet.
  • Send først en formell klage til forsikringsselskapets egen klageavdeling.
  • Eskaler saken til Dirección General de Seguros y Fondos de Pensiones (DGSFP) hvis forsikringsselskapet trenerer utover et rimelig tidsrom.

Hvis du gikk glipp av fristen, eller forsikringsselskapet motsetter seg

Å gå glipp av den énmåneds varslingsfristen er ikke verdens undergang, men det innsnevrer valgmulighetene dine.

  1. Sjekk om et lovlig unntak gjelder. Selve salget av bilen er i seg selv grunnlag for oppsigelse utenfor den vanlige fristen, så salget overstyrer som regel en glemt frist.
  2. Sjekk om forsikringsselskapet endret vilkårene dine uten tilstrekkelig varsel. Hvis de endret premien eller dekningen din uten å gi deg det påkrevde to måneders varselet, kan du si opp avtalen uansett tidspunkt.
  3. Eskaler skriftlig hvis de er uenige. Send inn en formell klage med henvisning til salgsdokumentene dine, og involver DGSFP hvis forsikringsselskapet nekter en oppsigelse du har lovmessig krav på.

Med mindre ett av disse unntakene gjelder, må du som regel vente til neste fornyelsesdato før forsikringen kan avsluttes uten komplikasjoner.

Hvorfor det er like viktig å varsle DGT som å si opp avtalen

Å si opp forsikringen beskytter lommeboken din. Å varsle DGT beskytter registreringen din. Notificación de venta registreres på nett eller personlig, krever legitimasjon og kjøretøyets dokumenter, og har et lite gebyr, oppgitt til rundt 8,67 euro i nylig medieomtale.
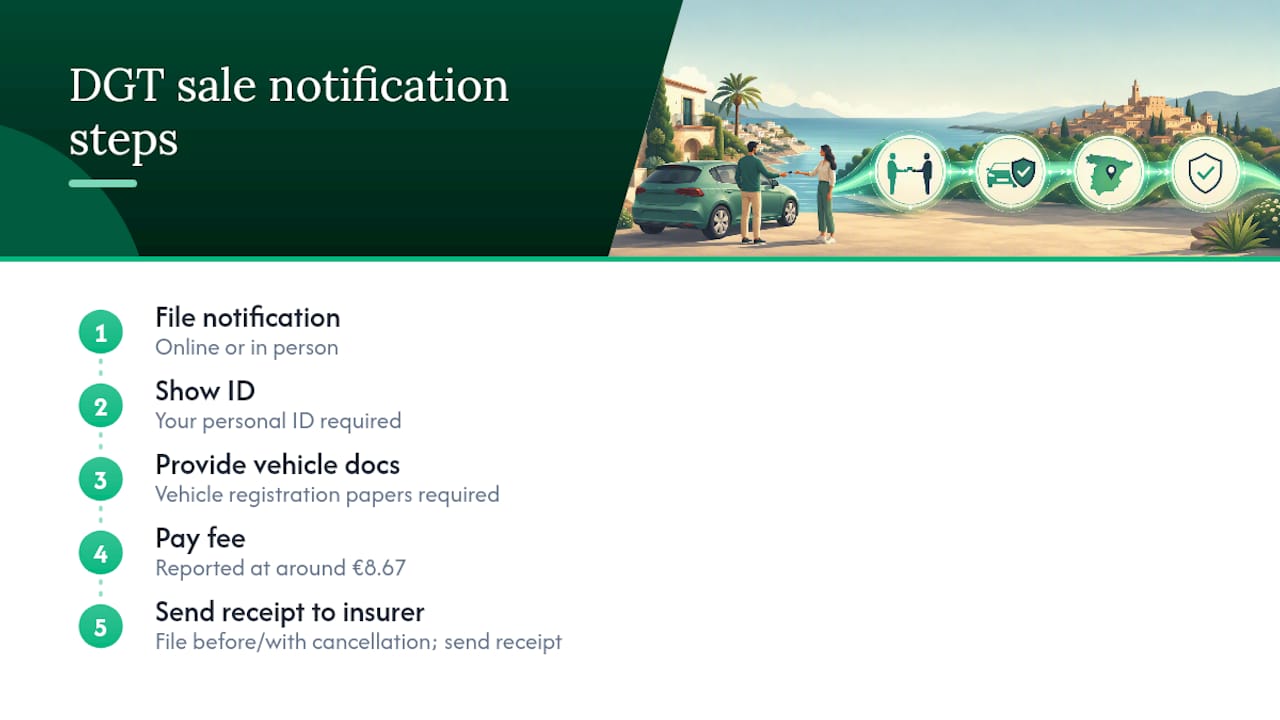
Krav og gebyr for DGTs salgsvarsel

Hopper du over dette, forblir du den registrerte eieren i DGTs øyne. Det betyr at bøter, ubetalte bomavgifter og til og med ITV-varsler knyttet til en bil du ikke lenger kjører, kan havne på bordet ditt måneder senere.

Tips: Registrer DGT-varselet før eller samtidig med oppsigelsesbrevet til forsikringsselskapet, og send deretter kvitteringen til dem. Ett dokument fastslår salgsdatoen for begge parter på én gang.

Det vi oftest ser gå galt

Selgere antar ofte at selve salget avslutter forsikringen, eller stoler på at kjøperen «ordner papirarbeidet». Ingen av delene fungerer. Som vår guide til bilforsikring for nordmenn forklarer, forblir avtalen aktiv helt til du formelt sier den opp, og å stoppe det automatiske trekket fører bare til et inkassovarsel.

Den tryggeste fremgangsmåten er enkel: skriftlig oppsigelse pluss DGT-kvitteringen, sendt sammen. Hvis papirarbeidet eller spansken føles som en hindring, kan en norsktalende megler håndtere hele korrespondansen med forsikringsselskapet på dine vegne.

— Jake

Få hjelp til å si opp eller bytte bilforsikringen din

Insurancespain er det praktiske alternativet til å kjempe alene med spansk forsikringspapirarbeid. I stedet for å jage et kundesenter på et språk som ikke er ditt eget, sammenligner vårt norsktalende team over 11 ledende spanske forsikringsselskaper, håndterer oppsigelseskorrespondansen, og ordner ny dekning hvis du kjøper en annen bil.

Insurancespain

Hvis du fortsatt kjører og bare bytter leverandør, kan vi også hjelpe deg med å finne bedre vilkår før nåværende forsikring fornyes. Å komme i gang er enkelt: send oss salgsdokumentene dine, fortell oss hva du trenger videre, så tar vi hånd om oppsigelsen og sammenligningsarbeidet for deg. Besøk Insurancespain for å be om norsktalende støtte og en gratis sammenligning av Spanias ledende forsikringsselskaper i dag.

Kilder

Kort oppsummert

  • Spanish policies renew automatically under prórroga tácita, and since January 2016 you generally need at least one month's written notice before the renewal date.
  • The DGT notificación de venta receipt is the single strongest piece of evidence you can hand an insurer, because it carries an official timestamp.
  • Cancelling the direct debit is not a valid termination and can leave you owing unpaid premium plus fees.
  • File the DGT notification before or alongside your cancellation letter, then send the receipt to your insurer, so one document fixes the sale date for both.

Ofte stilte spørsmål

Quick answers on insurance in spain

Gather the signed contrato de compraventa, your DGT transfer or notificación de venta receipt, your policy number and your ID. Write to the insurer requesting cancellation, attach the sale documents, state the date you want cover to end, and ask explicitly for written confirmation with a stated effective cancellation date. Notify the DGT separately, then check your bank account for a few weeks afterwards in case direct debits keep running.
Usually yes. Selling the car removes the insurable interest, so insurers commonly accept cancellation at any point once you provide valid proof of sale, even if you have missed the standard one-month notice window before renewal. Two other exceptions also let you cancel outside that window: the insurer changing your contract without giving two months' notice, and the 14-day withdrawal right on policies bought at a distance.
Use a traceable channel. A burofax is the gold standard in Spain, being legally timestamped and delivery certified. Certified post with acknowledgement of receipt is slower but still gives dated proof, and certified or registered email works if the insurer accepts digital correspondence. A phone call leaves you with nothing to point to, and simply cancelling your direct debit is not treated as a valid termination, which can leave you owing unpaid premium plus fees.
If your insurer accepts the cancellation, you are usually owed the unused portion of your premium from the effective cancellation date onward, minus any administration fee the policy allows. Once you submit valid proof, the insurer typically has around 15 days to confirm or reject the cancellation and act on any refund due. If a refund is refused or delayed, complain through the insurer's own complaints department first, then escalate to the DGSFP.
Yes, and it matters as much as cancelling the policy. The notificación de venta is filed online or in person, requires your ID and the vehicle's documents, and carries a small fee reported at around €8.67. Skip it and you stay the registered owner in the DGT's eyes, which means fines, unpaid tolls and even ITV notices linked to a car you no longer drive can land back on your desk months later.

Har du fortsatt spørsmål?

Kontakt oss

0 Comments

Bli den første til å kommentere.

Skriv en kommentar