
Det lovpålagte minimumet, obligatorisk ansvarsforsikring, koster det samme enten du kjører en 50cc scooter eller en 1000cc motorsykkel. Det som varierer kraftig, er den reelle dekningen du trenger utover dette minimumet, og premien du betaler for den. Motorstørrelse, kjøretøyets verdi, hvor du parkerer, og hvordan du bruker kjøretøyet, avgjør nesten alt annet. Insurancespain sammenligner forsikringer fra over 11 spanske forsikringsselskaper, slik at utenlandske innbyggere kan se disse forskjellene side om side før de velger.
TL;DR:
- Ansvarsforsikring er lovpålagt og tilstrekkelig for lavverdi-scootere, men høyere dekningsnivåer anbefales for verdifulle eller ofte stjålne kjøretøy.
- Forsikringsselskapene tilpasser vanligvis premien etter kjøretøyets verdi, motorstørrelse, førerens alder og parkeringsforhold, der sikker garasjering senker tyveririsikoen og kostnadene.
- Tyveriskader dominerer problemene rundt scooterforsikring, spesielt i byer, noe som gjør tyverisikringsutstyr og korrekte garasjeringsopplysninger avgjørende for rimelig dekning.
- Premiekostnadene varierer kraftig: rundt €250 i året for scootere, €400 for bymotorsykler, og opptil €700 for sportssykler, drevet hovedsakelig av motorstørrelse og bruk.
- Utenlandske innbyggere bør bruke meglere som snakker norsk, for å navigere spansk forsikringssjargong, sikre riktig registrering av forsikringen og effektivt sammenligne tilbud fra over 11 forsikringsselskaper.
Spanske forsikringsselskaper strukturerer dekningen i tre brede nivåer, og hvilket som passer for deg avhenger langt mer av kjøretøyets verdi og hvor utsatt det er for tyveri enn av om det teknisk sett har to hjul eller en scooters gjennomsteg-ramme.
Ansvarsforsikring (seguro a terceros) er lovens minstekrav. Den dekker skade eller personskade du påfører andre, men ingenting for ditt eget kjøretøy hvis det blir stjålet, brenner opp, eller vrakes i en ulykke som er din feil. For en gammel pendlerscooter verdt noen hundre euro er dette ofte helt tilstrekkelig. Det er lite poeng i å betale ekstra for å forsikre et kjøretøy som koster mindre å erstatte enn et års kaskopremie.
Utvidet ansvarsforsikring (terceros ampliado) legger til tyveri- og brannforsikring på toppen av lovens minstekrav. Dette er nivået de fleste scootereiere i Spania faktisk befinner seg på, fordi scootere blir stjålet i uforholdsmessig høyt antall i byer der de står parkert på gaten i stedet for i garasje. Det er et fornuftig mellomnivå for en scooter på 125cc med middels verdi som brukes daglig.
Kaskoforsikring (todo riesgo) dekker skade på ditt eget kjøretøy uavhengig av skyld, vanligvis med en egenandel. Forsikringsselskapene tilpasser vanligvis disse nivåene etter kjøretøyets verdi og tyveririsiko, som er grunnen til at nye eller høyverdige motorsykler oftere rettferdiggjør den ekstra premien enn en eldre scooter gjør.
Utover selve nivået er det flere tilleggsdekninger som betyr mer for motorsykler enn for scootere:
Vær oppmerksom på unntak som overrasker mange førere: kjøring i påvirket tilstand, en uautorisert eller uregistrert fører som bruker kjøretøyet, og uautoriserte modifikasjoner (bytte av eksosanlegg, trimmet motor) kan alle gjøre et krav ugyldig. Mange forsikringsselskaper selger også forenklede, billigere pakker spesifikt for 50cc ciclomotores, som gjenspeiler deres lavere risikoprofil og verdi. Hvis du vurderer en moped- eller 125cc scooterforsikring opp mot en full motorsykkelforsikring, bør kjøretøyets verdi og hvordan det parkeres, styre valget mer enn merket på tanken.
Scootere er nesten alltid billigere å forsikre, og forskjellen kan være betydelig. Illustrerende bransjetall setter en voksen scooterforsikring til rundt €250 i året, en gjennomsnittlig bymotorsykkel til rundt €400, og en ung førers sportsmotorsykkel til så mye som €700, ifølge Motopolizas prisguide for 2026. Disse tallene er veiledende snarere enn faste tilbud, men mønsteret holder seg konsekvent på tvers av spanske forsikringsselskaper.
Hva som faktisk driver prisen:
Bonusordninger (rabatt for år uten skader) reduserer premien år for år, og de fleste spanske forsikringsselskaper godtar en skadefri-historikk overført fra et norsk forsikringsselskap, selv om det ikke alltid skjer automatisk. Å øke den frivillige egenandelen (franquicia) senker årspremien mot at du betaler mer selv hvis du melder en skade, en avveining verdt å vurdere på en eldre scooter du gjerne vil erstatte fremfor å reparere.
Proff-tips: Hvis scooteren eller motorsykkelen din står i en privat garasje hver natt i stedet for på gaten, må du opplyse om dette eksplisitt til forsikringsselskapet. Garasjering kan gi en merkbar reduksjon i tyveririsikoen på premien, men bare hvis det er opplyst og registrert på forsikringen.
Obligatorisk ansvarsforsikring er et lovkrav for enhver motorsykkel og ciclomotor på spanske veier, uten unntak. Kjører du uten den, risikerer du bøter på mellom €600 og €3 000, med inndragning av kjøretøyet i alvorlige tilfeller. Straffen gjelder likt uansett om du kjører en 50cc scooter eller en 900cc turmotorsykkel.
Tre ting du må ha i orden:
Du trenger ikke lenger å bære med deg papirkopier av noen av disse. miDGT-appen viser førerkortet ditt, kjøretøydata, ITV-status og forsikring digitalt, og trafikkpolitiet er pålagt å godta den, i henhold til DGT-instruks 20/V-145, som juridisk likestilt med de fysiske dokumentene. Et skjermbilde teller ikke; det må vises direkte i appen, koblet til DGTs registre. Dette har betydning fordi hvis forsikringsselskapet ditt ikke har registrert forsikringen din korrekt i det systemet, hjelper det ikke å vise appen, selv om du faktisk har betalt premien.
Hjelmreglene har egne straffer, uavhengig av forsikringen. Godkjente hjelmer som oppfyller ECE 22.06-standarden er obligatoriske, og å kjøre uten kan gi en bot på rundt €500 og tap av fire prikker fra førerkortet.
Start med å være ærlig om hvordan du faktisk bruker kjøretøyet, for det ene svaret snevrer inn valgene dine raskere enn noen sammenligning av premier noensinne vil gjøre.
Hvis du pendler daglig i en by på en scooter du lar stå på gaten, er utvidet ansvarsforsikring med tyveri- og brannforsikring vanligvis det fornuftige utgangspunktet. Hvis du kjører sporadisk, i helger eller på korte turer, kan en forsikring med lavere kjørelengde og utvidet ansvarsforsikring koste merkbart mindre enn en standard årsforsikring. Hvis du eier en nyere eller høyverdig motorsykkel, beskytter en kaskoforsikring med en overkommelig egenandel en eiendel som er dyr å erstatte fullt ut.
Før du signerer noe som helst, still forsikringsselskapet eller megleren din disse spørsmålene direkte:
Å bytte forsikringsselskap eller legge til et andre kjøretøy på en eksisterende forsikring i Spania krever vanligvis NIE eller DNI, gyldig førerkort, kjøretøyets registreringsdokument (permiso de circulación), og et estimat på årlig kjørelengde. De fleste meglere kan levere et tilbud i løpet av en dag når de har disse opplysningene.
Proff-tips: Sjekk nøyaktig hvordan forsikringen din registrerer hvor kjøretøyet står om natten. En forsikring som oppgir «garasjert» når kjøretøyet i realiteten står på gaten, er ikke bare unøyaktig, den kan gjøre tyveridekningen din helt ugyldig hvis du noen gang trenger å melde en skade.
Selve skadeoppgjørsprosessen følger de samme grunnleggende trinnene for begge kjøretøytyper: meld fra om hendelsen, fremlegg politirapporten hvis relevant, send inn bilder og motpartens opplysninger, og vent på forsikringsselskapets takstmann. Der scootere og motorsykler skiller seg fra hverandre, er hva som typisk utløser kravet og hvordan det vurderes.
Skadesaker for scootere i Spania domineres kraftig av tyveri, gitt hvor ofte de blir stående ulåst eller lettvint sikret på bygater over natten. Det betyr at forsikringsselskapene ofte ber om dokumentasjon på sikkerhetsutstyret som er montert, samt den nøyaktige parkeringsplasseringen registrert på forsikringen, før de utbetaler. Et avvik mellom hvor du oppga at du parkerte den, og hvor den faktisk ble stjålet fra, kan forsinke eller redusere utbetalingen.
Skadesaker for motorsykler heller mer mot kollisjon og egen skade, spesielt for kjøretøy brukt på raskere veier eller lengre strekninger. Takstmenn på motorsykkelsaker har en tendens til å granske deler- og arbeidskostnadene nøyere, siden motorsykkelkomponenter, spesielt kåper, eksosanlegg og elektronikk, ofte er dyrere å erstatte enn tilsvarende for scootere.
En praktisk forskjell verdt å vite: har du rettshjelpsdekning, betyr det mer etter en motorsykkelkollisjon, der personskadekrav og tvister med tredjepart statistisk sett har større sannsynlighet for å eskalere til noe som krever advokat. For en tyverisak med en scooter er prioriteten som regel bare å få dokumentasjonen på plass raskt, politirapporten (denuncia), kvitteringen for sikkerhetsutstyret og eierskapsbevis, siden de fleste tyverisaker er relativt greie når disse tingene er på plass.
Forsikringsselskapene setter ikke priser på magefølelse. De prissetter ut fra ulykkes- og skadedata deres egen portefølje genererer for hver kjøretøykategori, noe som er nettopp grunnen til at motorsykler over en viss motorstørrelse konsekvent koster mer å forsikre enn scootere av tilsvarende alder og tilstand.
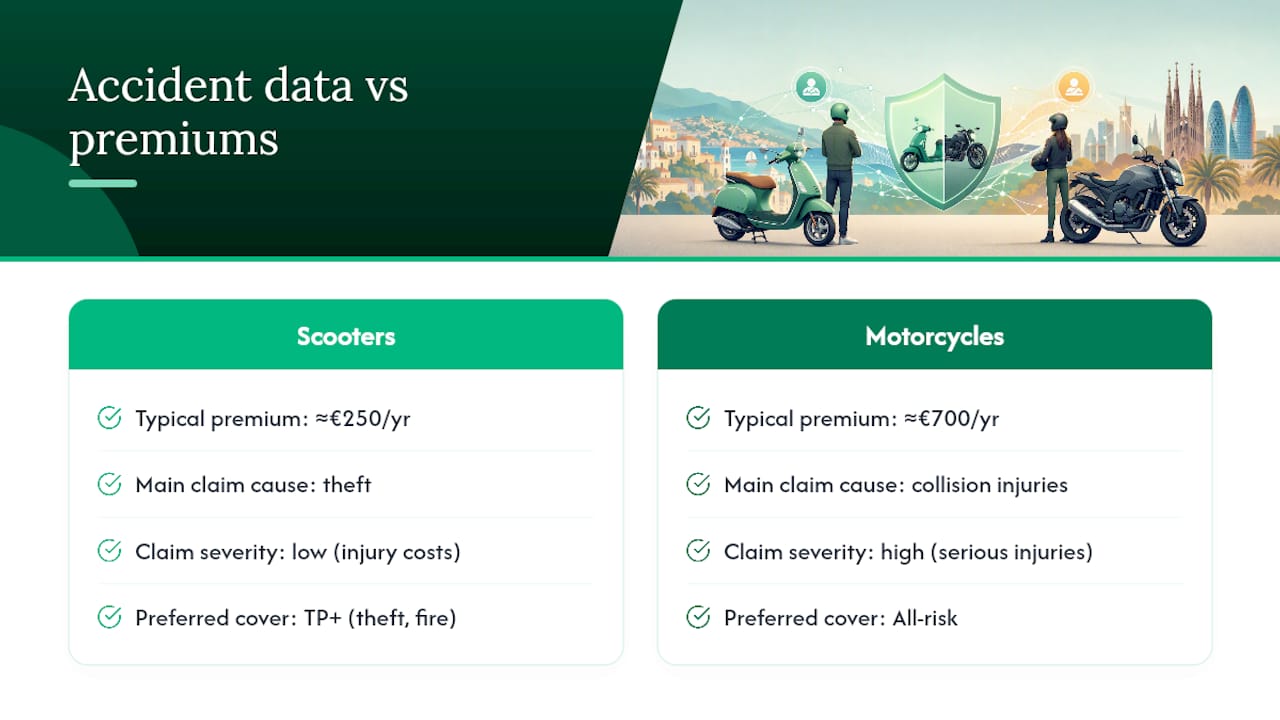
Motorsykler med høyere effekt er involvert i en høyere andel alvorlige personskadekrav per forsikring enn 50cc- eller 125cc-scootere, hovedsakelig en funksjon av fartsforskjellen i kollisjoner. Denne risikoprofilen viser seg direkte i premien: en ung fører på en sportsmotorsykkel kan betale nær €700 i året, sammenlignet med rundt €250 for en voksen scooterfører på et tilsvarende dekningsnivå, noe som gjenspeiler forskjellen i skadealvorlighetsgrad forsikringsselskapene prissetter for, ikke bare skadefrekvens.
Scootere skaper sitt eget distinkte skademønster, dominert av tyveri fremfor personskadealvorlighet. Det er en del av grunnen til at utvidet ansvarsforsikring, som legger til tyveri- og brannforsikring, er nivået de fleste scootereiere faktisk trenger, mens motorsykkelførere oftere presses mot kaskoforsikring for å dekke de høyere kostnadene ved kollisjonsskader. Region spiller også inn her. Forsikringsselskapene tar hensyn til lokale tyverirater og ulykkestetthet, noe som er en av grunnene til at premien for samme kjøretøy kan variere mellom et tett bysentrum og et roligere landlig område i Andalucía eller på Kanariøyene.
Ingenting av dette er fastlåst for alltid. Noen rene år uten skader flytter deg nedover risikokurven uavhengig av hvilken kjøretøykategori du startet i, og denne bonusprogresjonen er ofte den enkeltstørste faktoren du selv kontrollerer over tid.
Både scooter- og motorsykkelforsikringer i Spania tilbyr en lignende meny med rabatter, selv om det varierer etter kjøretøytype hvilke som faktisk utgjør en forskjell. Bonusordningen for skadefrie år er den kraftigste faktoren for begge. Flere sammenhengende år uten skader kan gi en merkbar reduksjon i fornyelsespremien, og de fleste forsikringsselskaper anvender den automatisk ved fornyelse i stedet for at du må be om det.
Sikkerhetsbaserte rabatter har en tendens til å bety mer for scootere, gitt hvor ofte tyveri driver skadesakene. Å montere skivelås, kjetting, alarm eller GPS-sporer kan senke den tyveri-relaterte delen av premien, og enkelte forsikringsselskaper ber om dokumentasjon på utstyret før rabatten anvendes. Garasjering over natten, i stedet for å la kjøretøyet stå på gaten, behandles på samme måte.
Motorsykkelførere drar oftere nytte av kjørelengdebaserte rabatter, siden et kjøretøy som brukes sporadisk i helgene innebærer mindre risiko enn ett som kjøres daglig på motorveien. Å oppgi en nøyaktig, lavere årlig kjørelengde kan senke premien merkbart, selv om forsikringsselskapene forventer at estimatet er realistisk snarere enn optimistisk.
Å samle forsikringer hos samme selskap, bolig- og kjøretøyforsikring sammen, for eksempel, kan også utløse en rabatt, og flere store spanske forsikringsselskaper tilbyr nå egne ECO-produkter for elektriske og hybride scootere, som gjenspeiler både lavere miljørisikoprising og økende etterspørsel etter elektrisk scooterforsikring. Vurderer du en el-scooter, er det verdt å sjekke disse produktene spesifikt i stedet for å anta at en standard bensinscooter-forsikring gjelder uendret.
Utfordringene er forutsigbare: forsikringsvilkår skrevet i tett spansk forsikringssjargong, usikkerhet om hva garasjeringsopplysninger faktisk betyr for en skadesak, og stresset med å få dokumentene korrekt registrert hos DGT, ikke bare betalt for. Én feiltolket unntaksklausul kan koste deg hele kravet.
Insurancespain sammenligner forsikringer på tvers av mer enn 11 spanske forsikringsselskaper og tilbyr norsktalende støtte gjennom hele prosessen, inkludert skreddersydd veiledning spesifikt for 125cc scooter- og mopedforsikring. Meglere som jobber daglig med utenlandske innbyggere, fanger opp detaljene en hastig, oversatt gjennomlesning går glipp av, og bidrar til å sikre at forsikringen faktisk er korrekt registrert hos selskapet i Spanias systemer, ikke bare kjøpt.
— Jake
Å sammenligne en håndfull forsikringsselskaper selv er mulig, men det tar en hel ettermiddag og etterlater deg fortsatt gjettende på unntak skrevet på ditt andrespråk. Insurancespain gjør den sammenligningen for deg, sjekker tilbud fra over 11 spanske forsikringsselskaper side om side og forklarer vilkårene på tydelig norsk før du forplikter deg til noe.

For å komme i gang med et tilbud, ha NIE eller DNI, gyldig førerkort, kjøretøyets registreringsdokument, og et grovt estimat på årlig kjørelengde klart. Det er som regel nok til at en megler kan returnere sammenlignbare tilbud i løpet av en dag. Enten du forsikrer en 125cc scooter for den daglige pendlingen eller en større turmotorsykkel, er det verdt å sammenligne tilbud og lese forsikringsvilkårene, spesielt garasjeringsklausuler og egenandel, før du inngår avtalen. Start en sammenligning hos Insurancespain og få riktig forsikring uten å måtte kjempe med spansk forsikrings finskrift på egen hånd.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.
