
Spansk forsikringslovgivning krever ikke legeundersøkelse for livsforsikring. I henhold til Ley 50/1980 må du besvare et helseskjema sannferdig, og forsikringsselskapet avgjør fra sak til sak om svarene i skjemaet tilsier en fysisk undersøkelse. Alder, ønsket forsikringssum og markerte helsesvar er de vanligste utløserne, og det finnes alternativer uten undersøkelse dersom du helst vil unngå hele prosessen.
Kort fortalt:
- Alder, forsikringssum og helsesvar avgjør i hovedsak om en legeundersøkelse kreves, særlig for søkere over 55 år eller som ber om høye utbetalinger.
- Forsikringsselskaper i Spania bruker helseskjemaet som det viktigste risikovurderingsverktøyet, og unøyaktigheter eller utelatelser kan føre til at polisen kjennes ugyldig eller at et krav avvises.
- En legeundersøkelse, når den er nødvendig, omfatter rutinetester som blod, urin, vitale tegn og eventuelt et EKG, med resultater vanligvis klare i løpet av uker.
- Alternativer uten undersøkelse, som forenklet, garantert eller digital risikovurdering, gir raskere godkjenning, men til gjengjeld høyere premie eller lavere forsikringsgrenser.
- Å samarbeide med en megler kan hjelpe deg med å unngå vanlige feil, effektivt koordinere undersøkelser og finne den beste veien til godkjenning for din profil.
Helseskjemaet, ikke legeundersøkelsen, er den rettslige ryggraden i en spansk livsforsikringsavtale. Artikkel 14 i Ley 50/1980 pålegger deg som søker en klar plikt: du skal besvare hvert eneste helsespørsmål forsikringsselskapet stiller ærlig og fullstendig, før polisen inngås. Det finnes ingen tilsvarende bestemmelse som tvinger et forsikringsselskap til å sende deg til en fysisk undersøkelse. Den avgjørelsen ligger utelukkende hos risikovurderingsavdelingen, basert på hva svarene dine avslører og hvor mye risiko de blir bedt om å påta seg.
Dette betyr mer enn de fleste søkere innser. Skjemaet er ikke en formalitet du haster gjennom på slutten av et nettskjema. Det er et kontraktsdokument, og forsikringsselskapene behandler det slik. Når et krav meldes, særlig i polisens tidlige år, går forsikringsselskapet ofte tilbake til skjemaet for å sjekke om de opprinnelige opplysningene dine stemmer med din faktiske sykehistorie.
Gjør du feil, enten med vilje eller ved forglemmelse, følger konsekvensene av hensikten:
En legeundersøkelse, der en slik kreves, finnes hovedsakelig for å bekrefte det du allerede har fortalt forsikringsselskapet. Forsikringsselskaper krysssjekker ofte opplysningene mot databaser med sykejournaler under risikovurderingen, særlig for tilstander oppgitt de siste fem til ti årene. Nøyaktighet i skjemaet beskytter deg langt mer enn et rent undersøkelsesresultat noen gang vil gjøre.
Spanske forsikringsselskap bruker skjemaet som det første filteret og reserverer legeundersøkelsen for saker med høyere risiko som skjemaet alene ikke kan avklare. Flere faktorer kan flytte en søknad over i den kategorien:
Som en grov tommelfingerregel vil en 30-åring som søker om 150 000 euro i dekning uten helseproblemer, som regel bli godkjent på skjemaet alene. En 58-åring som søker om 400 000 euro med en historie med høyt blodtrykk, vil nesten helt sikkert bli sendt til undersøkelse. Forsikringsselskapene trekker disse linjene ulikt, og det ene selskapets terskel for automatisk godkjenning kan være et annet selskaps utløser for videre testing.
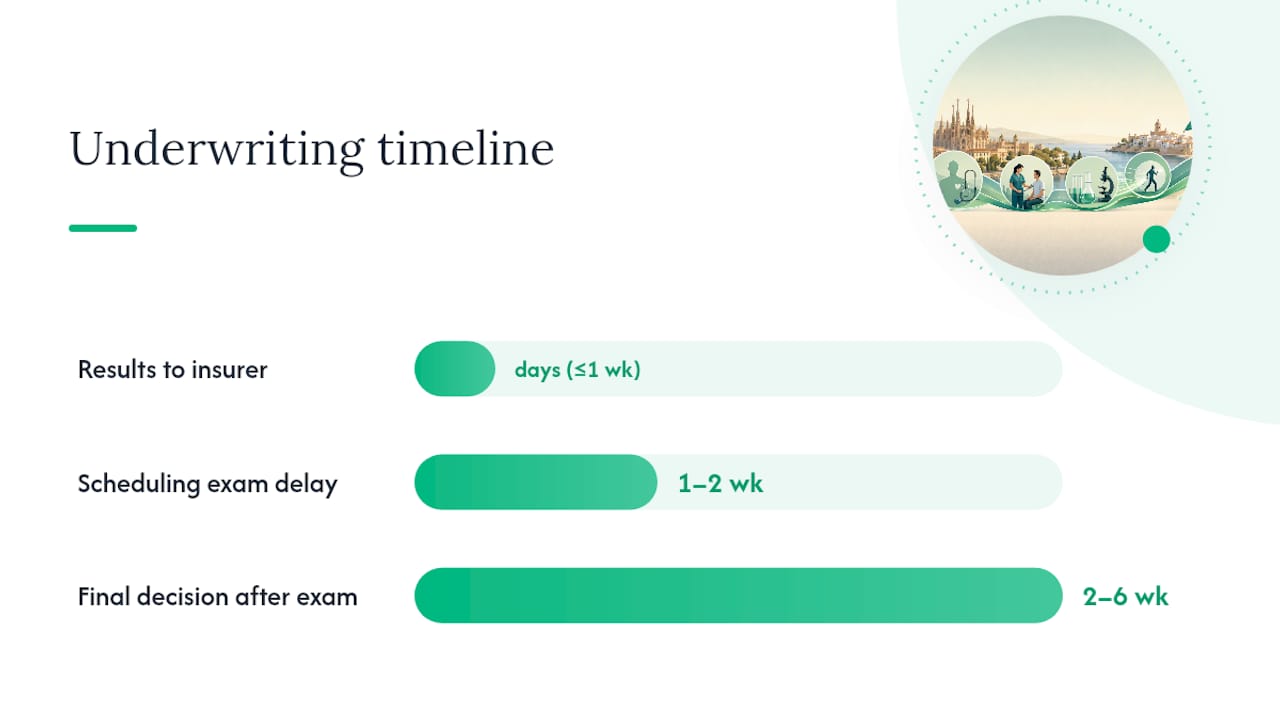
Tidslinje for risikovurdering: fra det tidspunktet en undersøkelse bestilles, når resultatene som regel forsikringsselskapet innen få dager, og den fullstendige risikovurderingen foreligger vanligvis innen to til seks uker etter at undersøkelsen er gjennomført. Å avtale selve undersøkelsen, særlig i områder med færre samarbeidende klinikker, kan legge til en uke eller to dersom timeavtalene er begrensede.
Hvis søknaden din blir markert for en legeundersøkelse, er prosessen mer rutinepreget enn de fleste søkere forventer, og den koster deg ingenting. Forsikringsselskapet ordner og betaler for den, som regel gjennom en samarbeidende klinikk eller en hjemmesykepleier.
Selve timen tar som regel kort tid. En kvalifisert sykepleier, ambulansearbeider eller klinikkpartner gjennomfører den, ikke forsikringsselskapets eget personale, og i mange tilfeller kan undersøkelsen avtales hjemme hos deg eller på arbeidsplassen din i stedet for å kreve et klinikkbesøk.
Når resultatene når risikovurderingsavdelingen, spenner utfallene fra standard godkjenning til godkjenning med premiejusteringer eller spesifikke unntak basert på risiko. Av og til fører et avvikende resultat til en forespørsel om videre tester eller en forsinkelse mens forsikringsselskapet ber om avklaring fra fastlegen din. Ingen av disse utfallene er uvanlige, og ingen bør i seg selv oppfattes som et faresignal.
Litt forberedelse gjør stor forskjell for et nøyaktig resultat, og et nøyaktig resultat er det som faktisk beskytter premien din.
Hvis blodtrykket ditt stiger på dagen, kanskje av nervøsitet eller en hektisk morgen, kan du som regel be om en ny måling i stedet for å godta en enkeltstående avvikende måling som endelig.
Proff-tips: Hvis du håndterer en kontrollert tilstand, som behandlet høyt blodtrykk eller stabile skjoldbruskkjertelverdier, ta med de nyeste prøveresultatene og spesialistattestene dine til undersøkelsen. Å levere dokumentasjon på at en tilstand er godt kontrollert, fremskynder ofte risikovurderingen og kan forhindre et unødvendig premietillegg.
Du er ikke forpliktet til å godta en legeundersøkelse dersom det ikke passer din situasjon. Tre hovedveier uten undersøkelse finnes i det spanske markedet, og stadig flere digitale forsikringsselskap tilbyr risikovurdering basert kun på skjema, for bestemte aldersgrupper og summer, underlagt vanlig tilsyn fra DGSFP.
Avveiningen er den samme i alle tre tilfellene: hastighet og enkelhet i bytte mot høyere premier, lavere maksimale summer, eller begrensede fordeler i de første polise-årene. Disse alternativene passer godt for bestemte profiler, særlig eldre søkere som ønsker mindre begravelses- eller sluttutgiftsdekning, eller alle som trenger dekning raskt på plass og er villige til å godta et lavere utbetalingstak til gjengjeld. For en frisk 35-åring som ønsker betydelig dekning, vil en medisinsk risikovurdert polise nesten alltid gi bedre langsiktig verdi.
Å avgjøre om du skal godta en undersøkelse eller velge en løsning uten undersøkelse, er enklere med noen som vet hvordan de enkelte spanske forsikringsselskapene faktisk vurderer risiko. Insurance Spain sammenligner risikovilje på tvers av mer enn 11 tilbydere, inkludert Mapfre og Allianz, og har direkte kontakt med klinikker på norsk, slik at ingenting går tapt mellom fastlegen din og risikovurderingsavdelingen.
Meglerstøtte fremskynder ofte hele prosessen ved å sørge for at skjemaet ditt er fullstendig, forhåndsinnhente sykejournaler for alt du har oppgitt, og avtale undersøkelser før forsinkelser sniker seg inn. Det betyr mest når du veier en fullt risikovurdert polise opp mot et forenklet alternativ, og trenger et klart svar på hva som passer helseprofilen og budsjettet ditt.
Feilene jeg oftest ser, er unngåelige. Ufullstendige opplysninger topper listen, som regel ikke av uærlighet, men fordi søkere antar at en mindre tilstand «ikke teller». Andre antar at ethvert tilbud uten undersøkelse på nett er likeverdig, mens summer og unntak faktisk varierer kraftig mellom tilbyderne.
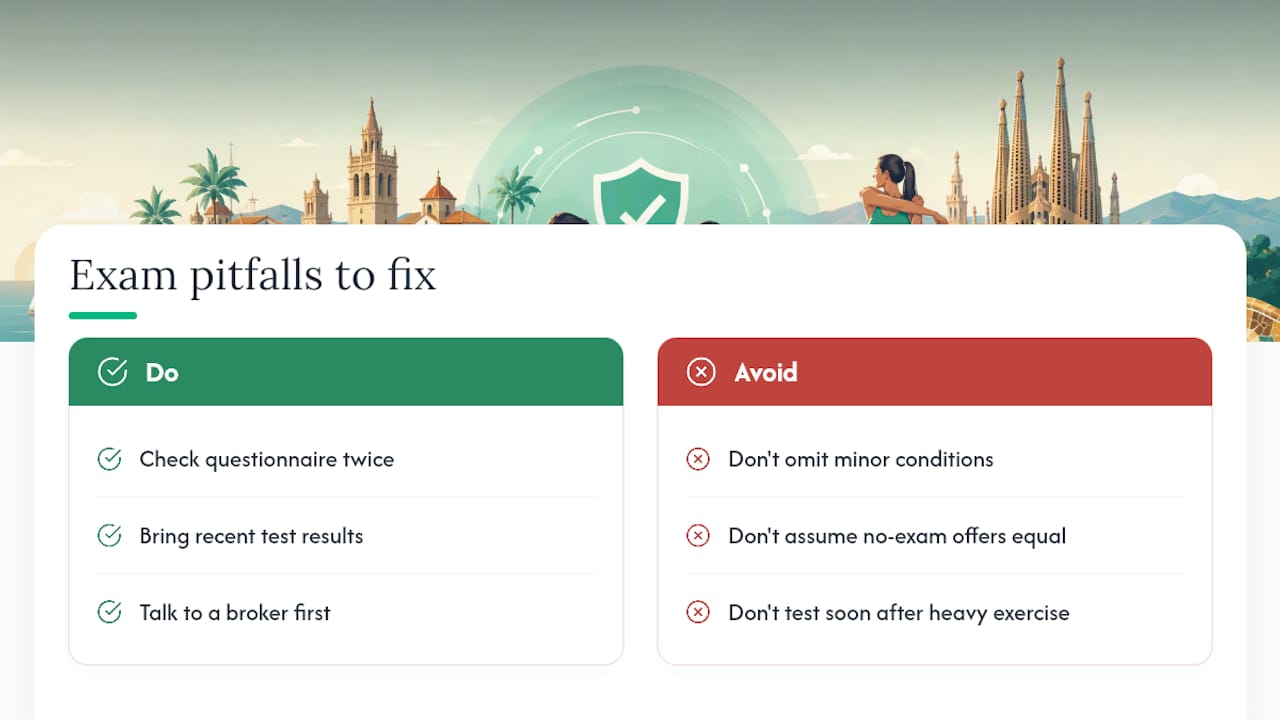
Dårlig timing forårsaker unødvendige nye tester. Å bestille en fastende blodprøve etter en tung helg, eller rett etter en treningsøkt, inviterer til en avvikende måling som deretter utløser videre gransking. Og for få søkere har nylige spesialistattester klare for en kontrollert tilstand, som er den enkleste måten å unngå et premietillegg på.
Ordne disse tre tingene før du søker: sjekk skjemaet ditt to ganger, samle eventuelle nylige prøveresultater for kjente tilstander, og snakk med en megler før du forplikter deg til enten en undersøkelse eller et produkt uten undersøkelse.
— Jake
Å finne ut om du skal godta en legeundersøkelse, presse på for en forenklet polise, eller gå fullt digitalt, er ikke en beslutning som bør tas ut fra en sammenligningsside alene. Insurance Spain er alternativet til å gjette deg gjennom et spansk forsikringsselskaps risikovurderingsregler: det norsktalende teamet sammenligner risikovilje på tvers av mer enn 11 tilbydere og håndterer klinikkontakt og papirarbeid på dine vegne, uten direkte kostnad for deg.

Enten du er 34 og forventer en enkel godkjenning kun basert på skjema, eller 61 og forbereder deg på et EKG, sparer riktig veiledning før du søker, uker med frem-og-tilbake. Hvis uførhet eller inntektsbortfall også er en bekymring ved siden av livsforsikring, er det verdt å se på alternativer for inntektssikring samtidig. Be om en personlig sammenligning gjennom Insurance Spain, og finn ut hvilket forsikringsselskap, og hvilken risikovurderingsvei, som faktisk passer din situasjon før du fyller ut et eneste skjema.
Denne artikkelen bygger på spansk forsikringslovgivning og etablert risikovurderingspraksis, samt Insurance Spains egen meglererfaring med kunder bosatt i utlandet.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


