
For de fleste utlendinger i Spania som trenger boliglånsdekning eller midlertidig inntektssikring for forsørgede, er gruppelivsforsikring det mest kostnadseffektive valget. Livsvarig forsikring passer for deg som ønsker garantert dekning livet ut og en spareordning, men den koster betydelig mer og krever en langsiktig forpliktelse. Uansett hva du velger, bør du vurdere spanske arveregler og begravelsesforsikring (seguro de decesos) før du bestemmer deg.
Kort fortalt:
- Gruppelivsforsikring koster generelt mindre og passer godt til boliglån og forsørgeransvar som samsvarer med lånets løpetid eller perioden barna er forsørget.
- Livsvarig forsikring har høyere premier, gir dekning livet ut og bygger opp en oppsparingsverdi, men er mindre fordelaktig for midlertidige forpliktelser.
- Spansk regelverk og arverett påvirker i stor grad hvordan begunstigede utpekes og hvordan utbetalinger håndteres, noe som krever grundig planlegging.
- Prisene avhenger sterkt av alder, helse, røykestatus og forsikringssum, noe som gjør standardiserte illustrasjoner nødvendige for en presis sammenligning.
- Å bruke en tospråklig megler for å sammenligne flere spanske forsikringsselskaper gjør det lettere å forstå kontraktsspråk, konverteringsmuligheter og vilkår.
Hovedforskjellen mellom gruppeliv og livsvarig forsikring er varigheten. Gruppelivsforsikring dekker deg i en fastsatt periode, vanligvis 10 til 30 år, og utbetaler en dødsfallserstatning bare hvis du dør innenfor denne perioden. Livsvarig forsikring, noen ganger kalt permanent forsikring, dekker deg resten av livet så lenge premien betales, og den bygger opp en oppsparingsverdi du kan låne mot.
Her er sammenligningen redusert til det som faktisk påvirker beslutningen din:
For de fleste yrkesaktive utlendinger som balanserer et spansk boliglån og skolepenger, taler regnestykket for gruppelivsforsikring. For deg som er opptatt av å etterlate en fast arv uansett når dødsfallet inntreffer, rettferdiggjør livsvarig forsikring den høyere prisen.
Mekanikken bak disse forsikringene betyr mer enn markedsføringsbrosjyren skulle tilsi. Med gruppelivsforsikring utbetaler selskapet et engangsbeløp til den navngitte begunstigede hvis du dør i løpet av forsikringsperioden, og ingenting hvis du overlever den. Det gis ingen refusjon av innbetalt premie, og det er nettopp derfor prisen holdes lav. Utbetalingen i Spania følger som regel en saksbehandlingstid på noen uker etter at selskapet har mottatt dødsattest og dokumentasjon på den begunstigede, men forsinkelser oppstår når papirarbeidet er ufullstendig eller dødsfallet skjedde i utlandet.
Premien for livsvarig forsikring fungerer annerledes. En del dekker den rene forsikringskostnaden (samme risiko som gruppelivsforsikring priser), mens resten finansierer en oppsparingskonto som vokser skatteutsatt inne i forsikringen. Det er derfor premien for livsvarig forsikring er betydelig høyere enn for gruppelivsforsikring med samme dekning. Det er også derfor oppsparingsverdien ofte virker skuffende lav i starten: i de første årene belastes provisjoner og administrasjonskostnader tidlig, slik at oppsparingsverdien kan ligge under det du har betalt inn totalt. Dette er et strukturelt trekk ved hvordan disse forsikringene prises, ikke et tegn på at noe har gått galt.
Enkelte livsvarige forsikringer er «deltakende», noe som betyr at de kan utbetale utbytte fra selskapets overskudd. Betrakt dette som en bonus, aldri som et løfte. Utbytte er ikke garantert, og selskapet kan redusere eller holde det tilbake i et dårlig år. Be enhver rådgiver som legger frem en illustrasjon for livsvarig forsikring, om å skille den garanterte oppsparingsplanen fra den ikke-garanterte, projiserte planen, og betrakt sistnevnte som et optimistisk scenario snarere enn en forventning.
Det er ved fornyelse at gruppelivsforsikringen kan slå tilbake. De fleste gruppelivsforsikringer kan fornyes eller konverteres, men hvis du lar en 20-årig avtale løpe ut og prøver å kjøpe ny dekning ved 55 eller 60 år, hopper premien kraftig, fordi den da gjenspeiler alder og helse ved fornyelsen i stedet for prisen du sikret deg tiår tidligere. Å planlegge forsikringsperioden slik at den samsvarer med en faktisk forpliktelse, som gjenværende år på boliglånet, er tryggere enn å anta at du bare kan fornye senere til en lignende pris.
Spania regulerer forsikringsselskaper gjennom Dirección General de Seguros y Fondos de Pensiones (DGSFP), og det lønner seg å sjekke ethvert selskap du vurderer, mot dette registeret før du signerer noe. Dette betyr mer for utlendinger enn det kanskje ville gjort hjemme, siden en uautorisert eller dårlig regulert formidler gir deg langt svakere rettigheter hvis et krav går galt.
Spanske kontrakter bruker sitt eget vokabular, og det lønner seg å kjenne det før du leser et forsikringsdokument. En seguro de vida riesgo er en gruppelivsforsikring; en seguro de vida entera er en livsvarig forsikring. En seguro de decesos er noe helt annet — en begravelsesforsikring, et eget og svært vanlig produkt i Spania som dekker begravelseskostnader direkte, i stedet for å utbetale et engangsbeløp til en begunstiget. Mange husholdninger har decesos-dekning i tillegg til livsforsikring, siden de to tjener ulike formål. Hvis et tilbud om livsvarig forsikring delvis markedsføres som dekning av «siste utgifter», bør du sjekke om en rimeligere decesos-forsikring allerede dekker dette behovet.
Spansk arverett legger til et lag utlendinger ofte overser. Utbetalinger fra livsforsikring til en navngitt begunstiget faller som regel utenfor den vanlige herencia-prosessen (arveoppgjøret) og går direkte til denne personen, noe som er en av grunnene til at det å utpeke begunstigede riktig betyr mer her enn en rask avkrysningsøvelse. Gjør du dette feil, eller lar det stå tomt, kan utbetalingen i stedet havne i det generelle boet, underlagt Spanias regler om pliktdelsarv og regionale variasjoner i arveavgift.
Kjøper du livsforsikring for å sikre et spansk boliglån, forventer långiver som regel at dekningen minst tilsvarer restgjelden og løper like lenge som lånet. Søkere uten bosted i Spania blir ofte bedt om NIE-dokumentasjon, inntektsbevis og noen ganger et helseskjema oversatt til eller fylt ut på spansk, så en tospråklig megler som kan håndtere dette papirarbeidet, sparer deg for mye friksjon.
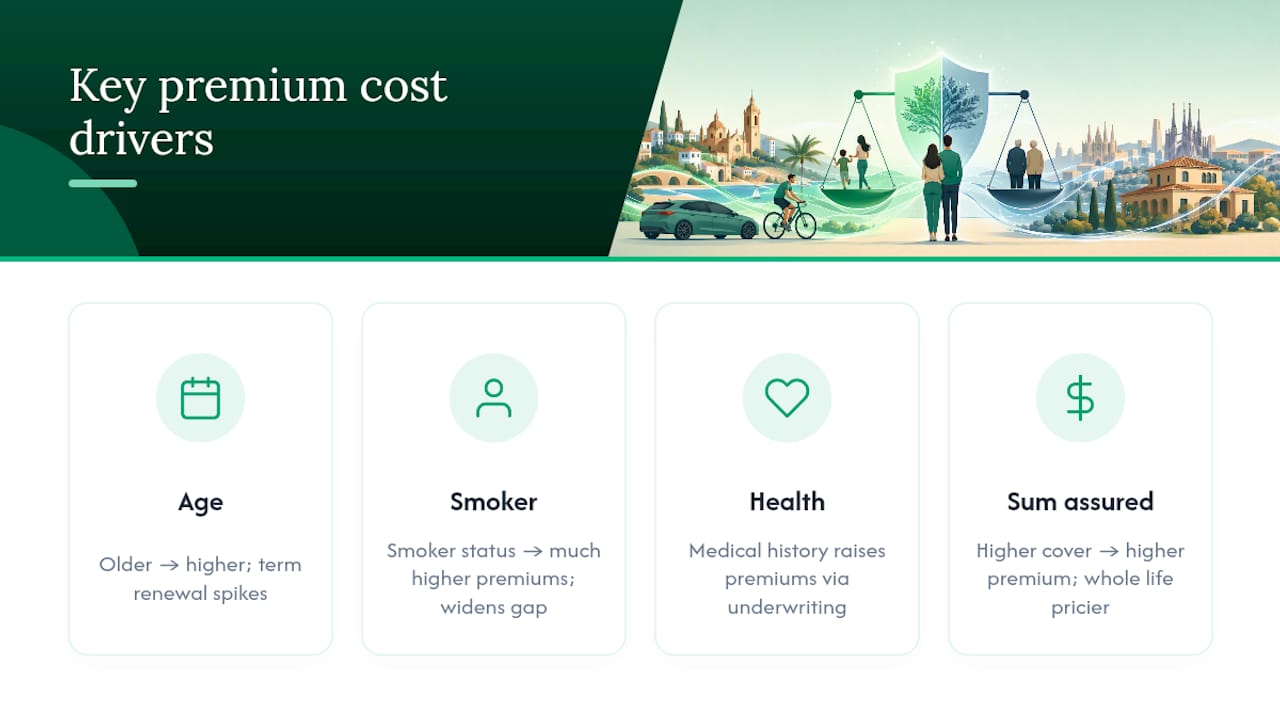
Ingen kan gi deg et ærlig pristilbud uten å kjenne alder, røykestatus, helsehistorikk og ønsket forsikringssum. Disse fire faktorene påvirker prisen mer enn hvilket selskap du velger. En 35 år gammel ikke-røyker og en 55 år gammel røyker som ber om identisk dekning, vil oppleve svært forskjellige premier, og gapet blir enda større mellom gruppeliv og livsvarig forsikring.
Som en tommelfingerregel er premien for livsvarig forsikring generelt høyere enn for gruppelivsforsikring med samme dødsfallserstatning, fordi en del av premien finansierer livslang dekning og en spareordning i stedet for ren risiko. Tall fra amerikansk-fokuserte guider lar seg ikke overføre direkte til Spania, hvor prising, lokale dødelighetstabeller og produktstruktur er annerledes, så betrakt ethvert dollarbeløp du finner på nettet, som en generell indikasjon på forskjellen, ikke som en spansk pris.
Tidshorisonten betyr like mye som selve premien. I de første årene av en livsvarig forsikring ligger oppsparingsverdien som regel under det du har betalt inn, siden interne kostnader belastes tidlig. Å avslutte forsikringen i år tre eller fire betyr ofte at du taper penger sammenlignet med innbetalt premie. På gruppelivssiden ligger risikoen i den andre enden av tidslinjen: en forsikring som føltes billig ved 40 år, kan bli dyr å fornye ved 60 år, når aldersbasert prisjustering trer i kraft.
Den eneste pålitelige måten å finne dine reelle tall på, er å be om en standardisert illustrasjon fra et spansklisensiert forsikringsselskap eller en tospråklig megler som kan sammenligne flere tilbud side om side, i stedet for å stole på ett enkelt selgerestimat.
Konverteringsmuligheten lar deg bytte en gruppelivsforsikring til permanent dekning, som regel innenfor et fastsatt tidsvindu (ofte før en bestemt alder eller et forsikringsjubileum), og ofte uten ny helsevurdering. Dette er verdifullt hvis helsen din forverres og du senere ønsker livslang dekning, men vilkårene og prisen for konverteringen fastsettes av selskapet allerede ved tegning, så sjekk dem før du kjøper, ikke etterpå.
Vanlige tilleggsdekninger verdt å kjenne til:
Å legge til tilleggsdekninger øker kostnaden, og i flere tilfeller er du bedre tjent med å kjøpe ren gruppelivsforsikring og heller sette differansen inn på en separat sparekonto.
Gå gjennom denne listen før du begynner å sammenligne tilbud for alvor:
Proff-tips: Be om å få den garanterte og den ikke-garanterte kolonnen i enhver illustrasjon for livsvarig forsikring side om side. Hvis en megler ikke kan fremlegge de garanterte tallene separat, bør du betrakte det som et faresignal, ikke en forglemmelse.
Å skille et ekte gruppelivstilbud fra en oppblåst pitch for livsvarig forsikring er vanskelig nok på ditt eget språk, for ikke å snakke om i spansk kontraktsterminologi. Insurance Spain sammenligner tilbud fra 11 eller flere spanske forsikringsselskaper og forklarer forskjellene på en enkel og forståelig måte på norsk – klausuler om begunstigede, vilkår for gjenkjøp, og det som står i det med liten skrift som endrer hva du faktisk får utbetalt.
Det er viktig fordi en tospråklig megler reduserer risikoen for å mistolke kontraktsspråket som en maskinoversettelse eller et hastig møte lett kan tåkelegge. Denne guiden er skrevet av Jake for Insurance Spain og bygger på spanske myndighetskilder og internasjonal forsikringsforskning, for å gi utlendinger et solid utgangspunkt før de ber om egne tilbud.
Standardrådet man finner på nettet, særlig fra amerikanske kilder, behandler dette som et opplagt valg: kjøp billig gruppelivsforsikring, invester differansen, og hopp over livsvarig forsikring helt. Den logikken holder rimelig godt for en utlending i 30-årene med 20 år igjen på boliglånet. Den holder langt dårligere for noen i 50-årene som ønsker garantert dekning som ikke utløper akkurat når helseproblemer begynner å dukke opp, eller for noen som vurderer spansk arvemekanikk, hvor en fast utbetaling direkte til begunstiget har reell planleggingsverdi.
Det generelle rådet undervurderer stadig Spanias eget kompleksitetsnivå: samspillet mellom utpeking av begunstiget og reglene om pliktdelsarv, at decesos-dekning finnes som et eget produkt de fleste lokale allerede har, og at boliglångivere her har sine egne dekningskrav som ikke alltid passer pent inn i en «én forsikring passer alle»-strategi.
Min ærlige vurdering: de fleste utlendinger bør som standard velge gruppelivsforsikring tett tilpasset boliglånet eller forsørgerperioden, og først vurdere livsvarig forsikring seriøst når de midlertidige forpliktelsene faktisk er dekket og et reelt, vedvarende arvemål gjenstår. Ikke la én enkelt illustrasjon ta den avgjørelsen for deg.
— Jake
Insurance Spain gir deg en raskere vei til reelle tall enn å lete gjennom forsikringsselskapers nettsider på spansk eller vente på tilbakeringing fra én enkelt agent. I stedet for å forhandle med ett selskap om gangen, får du en side-om-side-sammenligning av mer enn 11 leverandører, med et norsktalende team som forklarer nøyaktig hva hver illustrasjon betyr, uten skjulte gebyrer og uten uforklart fagsjargong.
Dette er spesielt nyttig når du har lest sjekklisten over og vet hvilke spørsmål du bør stille, siden en megler som allerede snakker begge språk og kjenner det finstilte i vilkårene, kan følge opp gjenkjøpsplaner, konverteringsvilkår og DGSFP-lisenssjekker på dine vegne i stedet for at du selv må oversette kontraktsklausuler. Er boliglånsrelatert dekning din hovedbekymring, lønner det seg også å sjekke hvordan krav til forsikringsperiode vanligvis fungerer for spansk boliglånsbeskyttelse før du forplikter deg til en periode.
Det praktiske neste steget er enkelt: be om et personlig tilbud på livsforsikring for Spania, og hold det deretter opp mot sjekklisten i denne guiden – garantert oppsparingsverdi, gjenkjøpsvilkår, konverteringsvinduer – før du signerer noe som helst.
Bekreft ethvert selskaps lisensstatus og les Spanias offisielle forbrukerveiledning direkte hos DGSFP. For et grundigere blikk på hvordan begravelsesforsikring passer sammen med livsforsikring i Spania, se Insurance Spains guide til decesos-dekning. For generell internasjonal kontekst om mekanikken bak gruppeliv og livsvarig forsikring nevnt i denne artikkelen, er AARPs sammenligning av gruppeliv og livsvarig forsikring samt Forbes Advisors gjennomgang av de to produktene begge nyttig lesning, selv om ingen av dem er spesifikke for Spania.
Denne artikkelen er generell informasjon, ikke en erstatning for råd fra en kvalifisert finansiell rådgiver. Rådfør deg med en kvalifisert fagperson om din egen situasjon før du handler på noe som står her.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


