

Utlendinger: Ventetid på helseforsikring i Spania, visum og kreftregelen
Ja, nesten alle private helseforsikringer som selges i Spania har ventetider, kalt carencias, for behandling som ikke er akutt. Akuttbehandling dekkes normalt fra første dag av forsikringen. Typiske carencias varierer etter behandlingstype, og de som trenger visum må ofte ha en polise helt uten ventetid. Har du tidligere hatt kreft, kan Real Decreto-ley 5/2023 nå spille i din favør.
TL;DR:
- De fleste private helseforsikringer i Spania har ventetider på 3 til 10 måneder avhengig av hvor komplisert behandlingen er, mens akuttbehandling normalt dekkes umiddelbart.
- Visumsøknader krever helseforsikringer uten ventetid, med eksplisitt ordlyd som «sin carencia», og forsikringsselskapet må være godkjent i Spania for at polisen skal godtas.
- Ventetiden for tidligere kreftpasienter er redusert til fem år etter avsluttet radikal behandling, men bare hvis polisen ble tegnet etter juni 2023 og søkeren legger fram korrekt medisinsk dokumentasjon.
- Be alltid om skriftlig bekreftelse på carencia-tabellen, og sjekk ordlyden i polisen før du kjøper, for å unngå avslag eller hull i dekningen i en visumprosess.
- Forsikringsselskaper kan tilby poliser uten ventetid til en høyere premie, og det er avgjørende å sammenligne disse alternativene når behovet er akutt eller visumrelatert.
Innhold
- Hva betyr «ventetid» i spansk helseforsikring?
- Hvor lange er typiske ventetider for helsedekning i Spania?
- Krever visumsøknader forsikring uten ventetid?
- Hva er «retten til å bli glemt» for tidligere kreftpasienter?
- Hvordan kan du sjekke eller redusere ventetiden din?
- Hva om du er uenig i forsikringsselskapets avgjørelse?
- Det Insurance Spain ser at utlendinger oftest bommer på
- Få en Spania-godkjent polise med riktig ordlyd
- Kilder
- Ofte stilte spørsmål
Hva betyr «ventetid» i spansk helseforsikring?
En carencia er en fastsatt tidsperiode, fastsatt i forsikringsavtalen, der forsikringsselskapet ikke dekker en bestemt type behandling selv om forsikringen din er aktiv. Perioden begynner å løpe fra datoen polisen trer i kraft, eller fra datoen en ny person eller en ny dekning legges til en eksisterende polise. Kjøper du en polise i januar med seks måneders carencia for bildediagnostikk, kan du ikke få dekket en MR-undersøkelse før i juli, selv om du har betalt premie fra dag én.
Dette er en annen mekanisme enn et unntak eller en klausul om forhåndseksisterende tilstander. Et unntak fjerner en ytelse fra dekningen permanent, uansett hvor lenge du har hatt polisen. En klausul om forhåndseksisterende tilstander gjelder noe du hadde før du tegnet forsikringen, og dette vurderer forsikringsselskapet separat gjennom helseerklæringen du fyller ut ved søknad, og som du må svare ærlig på. Svarer du feil i helseerklæringen, kan forsikringsselskapet oppheve hele polisen i ettertid, uavhengig av ventetiden.
Forsikringsselskaper bruker carencias for å hindre at folk kjøper forsikring uken før en stor operasjon og sier den opp uken etter. Enkelte tjenester er som regel unntatt fra første dag:
- Ulykker og akutte tilstander som krever umiddelbar behandling.
- Livstruende tilstander som krever akutt sykehusinnleggelse.
- I mange poliser en konsultasjon hos allmennlege for en ny sykdom.
Sjekk alltid ordlyden i polisen i stedet for å anta noe – hva som regnes som «akutt» er definert forskjellig fra kontrakt til kontrakt.
Hvor lange er typiske ventetider for helsedekning i Spania?
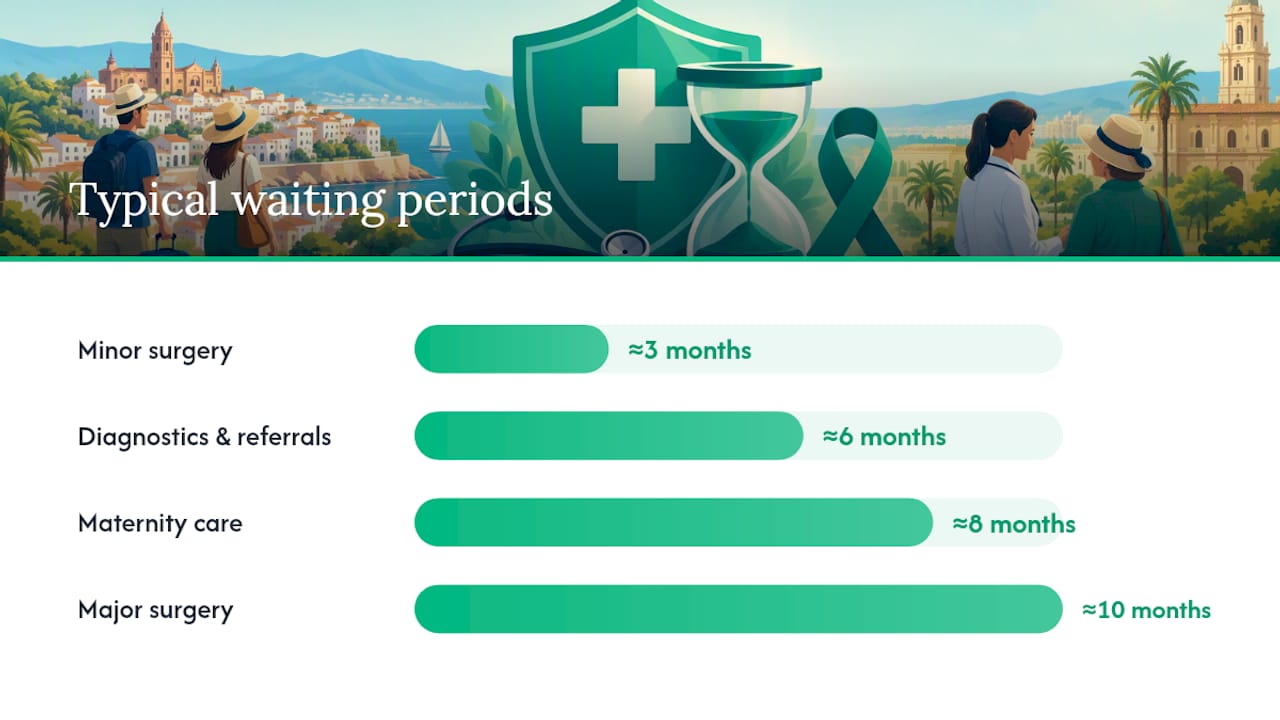
Ventetiden øker med hvor komplisert og kostbar behandlingen er, og mønsteret er ganske likt i hele markedet. Mindre inngrep har kort carencia, mens alt som involverer sykehusopphold, spesialistvurdering eller planlagt fødsel tar lengre tid å låse opp.
Typiske retningslinjer som forsikringsselskaper ofte bruker:
- Mindre kirurgi (dagkirurgi, små inngrep): rundt 3 måneder.
- Diagnostiske tester og henvisning til spesialist (skanning, spesialisttimer): rundt 6 måneder.
- Svangerskapsomsorg (planlagt svangerskap og fødsel): rundt 8 måneder.
- Større kirurgi og kompleks behandling (kreftbehandling, ortopedisk kirurgi, langvarig rehabilitering): rundt 10 måneder.
Tips: Dette er typiske intervaller oppgitt av bransjeguider, ikke fastsatt i loven. To forsikringsselskaper kan sette ulik carencia for samme behandling, så be alltid om ventetidstabellen skriftlig før du signerer, ikke etterpå.
Logikken bak skalaen er enkel. Et mindre inngrep utgjør lav økonomisk risiko for forsikringsselskapet, så en kort carencia er nok til å avskrekke spekulativt kjøp. Svangerskapsomsorg og større kirurgi representerer langt større, nesten sikre utbetalinger når de først kreves, så forsikringsselskapene forlenger kvalifiseringsperioden for å spre risikoen over en lengre premiehistorikk.
Uansett tjeneste står akutt- og øyeblikkelig hjelp utenfor dette systemet. Blir du innlagt etter en ulykke eller en plutselig medisinsk krise, gjelder normalt ikke ventetid, men du bør likevel bekrefte dette eksplisitt i kontrakten din i stedet for å anta det ut fra en markedsføringsbrosjyre.
Krever visumsøknader forsikring uten ventetid?
Som nordmann er du EØS-borger og trenger ikke visum for å flytte til Spania – du har fri bevegelse på samme måte som en spansk statsborger. Men ventetid blir raskt et juridisk problem for et familiemedlem utenfor EØS som trenger visum, eller når du registrerer deg som unionsborger uten å være tilknyttet spansk trygd. Både Non-Lucrative-visum og mange sjekklister for digitalt nomadevisum krever en privat helseforsikring med ingen ventetid, ingen egenandel og ingen selvrisiko, tilsvarende dekningsomfanget i det offentlige helsevesenet. En polise som ellers er utmerket, men som har seks måneders carencia på diagnostikk, blir som regel avvist direkte.
Konsulatene sjekker den konkrete ordlyden i selve forsikringssertifikatet, ikke i polisebrosjyren. Se etter disse elementene når du forbereder dokumentasjonen:
- Godkjenning av forsikringsselskapet i Spania, som bekrefter at selskapet lovlig kan tegne forsikring i det spanske markedet.
- Navngitte forsikrede personer, som stemmer nøyaktig med passopplysningene, pluss dekningsområde og gyldighetsdatoer som dekker hele visumperioden.
- Eksplisitt ordlyd som bekrefter «sin copago» (ingen egenandel) og «sin carencia» (ingen ventetid), angitt med disse eller tilsvarende ord.
Tre feil står for de fleste avslagene. Søkeren leverer inn en brosjyre eller et skjermbilde fra en app i stedet for et formelt sertifikat. De kjøper en reiseforsikring som bare refunderer i etterkant, i stedet for å gi direkte tilgang til en spansk behandler. Eller de velger et forsikringsselskap som ikke er godkjent for å operere i Spania, uansett hvor kjent det er andre steder. Konsulatene prioriterer ordlyden i sertifikatet over markedsføringspåstander, og en ikke-godkjent polise eller en polise som bare refunderer i etterkant, er en av de vanligste grunnene til at en visumsøknad blir sendt i retur.
Hva er «retten til å bli glemt» for tidligere kreftpasienter?
Real Decreto-ley 5/2023 innførte derecho al olvido oncológico, retten til å bli glemt for tidligere kreftpasienter, i spansk forsikringslovgivning fra juni 2023. Regelen sier at når noen har fullført radikal behandling og vært sykdomsfri i en betydelig periode, kan denne kreftsykdommen ikke brukes mot dem når de søker om eller fornyer livs- eller helseforsikring. Helsedepartementets egen kunngjøring beskriver dette som en lukking av et gap der tidligere pasienter ble møtt med permanente tillegg eller unntak lenge etter at de var friskmeldt.
Regelen har begrensninger. Den gjelder spesifikt for den sykdomsfrie perioden etter radikal behandling, og DGSFPs egen veiledning beskriver hvordan denne femårsperioden beregnes og hvordan den skal påvirke fornyelser, ikke bare nye søknader.
For avtaler signert før 30. juni 2023 gjelder loven ikke automatisk. UNESPA, den spanske bransjeforeningen for forsikringsselskaper, publiserte en frivillig veileder for god praksis som ber medlemsselskapene om å gjennomgå eldre poliser sak for sak og fjerne tillegg eller unntak når en tidligere pasient legger fram dokumentasjon på at femårsgrensen er nådd.
Gjelder dette deg:
- Samle legeerklæringer som bekrefter diagnose, dato for avsluttet behandling og status som sykdomsfri.
- Skriv til forsikringsselskapet ditt, vis til Real Decreto-ley 5/2023, og be om en formell gjennomgang av polisevilkårene.
- Nekter eller nøler forsikringsselskapet uten god grunn, er klageveien til DGSFP beskrevet under ditt neste steg.
Hvordan kan du sjekke eller redusere ventetiden din?
Før du signerer noe, be forsikringsselskapet om en skriftlig oversikt over carencias for alle de viktigste tjenestekategoriene, ikke bare et muntlig sammendrag fra en salgssamtale. Krev den eksakte ordlyden du trenger på sertifikatet dersom polisen skal brukes til en visumsøknad: «sin carencia», «sin copago», og bekreftelse på spansk godkjenning.
Tre praktiske steg reduserer risikoen for en ubehagelig overraskelse senere:
- Be om hele carencia-tabellen skriftlig før du betaler noe, og sammenlign den linje for linje med et konkurrerende tilbud.
- Spør spesifikt om det finnes et produkt uten ventetid for din situasjon. Slike poliser finnes i hele det spanske markedet, vanligvis til en høyere premie, og er standardløsningen for dem som søker visum og ikke har råd til å vente måneder på at dekningen trer i kraft.
- Bruk en tospråklig forsikringsmegler til å verifisere ordlyden i stedet for å stole på en oversatt brosjyre, særlig hvis spansk ikke er morsmålet ditt og polisedokumentene går over dusinvis av sider.
Tips: En polise uten ventetid koster nesten alltid mer og kan ha et mindre sykehusnettverk enn en standardpolise med carencias. Avgjør hva som betyr mest for deg: å betale ekstra nå for umiddelbar direkte tilgang, eller å velge en rimeligere polise og vente ut carencia-perioden på ikke-akutt behandling.
Hva om du er uenig i forsikringsselskapets avgjørelse?
Start med en formell skriftlig klage til forsikringsselskapets egen kundeservice eller klageavdeling, og vis til polisenummeret ditt og den konkrete klausulen saken gjelder. Spanske forsikringsselskaper er som regel pålagt å svare innen en fastsatt frist, og svaret skal forklare avgjørelsen skriftlig, ikke bare over telefon.
Er svaret utilfredsstillende eller uteblir det, er neste steg Spanias forsikringstilsyn, Dirección General de Seguros y Fondos de Pensiones (DGSFP), som behandler forbrukerklager mot forsikringsselskaper som opererer i det spanske markedet. Realistiske utfall er en ny vurdering av saken din eller en formell avgjørelse om forsikringsselskapet har anvendt kontrakten riktig, men DGSFP kan ikke tvinge et selskap til å utbetale et krav de mener er kontraktsmessig ugyldig.
Før du eskalerer saken, samle:
- Hele polisens ordlyd og eventuelle sertifikater som er utstedt.
- Legeerklæringer som er relevante for kravet det er uenighet om.
- All skriftlig korrespondanse med forsikringsselskapet, inkludert datoer.
Det Insurance Spain ser at utlendinger oftest bommer på
Kunder antar ofte at en polise er klar for visumsøknad fordi den «høres omfattende ut», uten å sjekke om sertifikatet faktisk har den eksplisitte ordlyden «sin carencia». Vi hjelper kunder med å matche ordlyden i polisen mot konsulatets krav før de sender inn søknaden, noe som unngår forsinkelser som ellers kan koste uker i en søknadsprosess.
— Jake
Få en Spania-godkjent polise med riktig ordlyd
Å lete opp carencia-tabeller, sertifikatordlyd og spansk godkjenning på et dusin forskjellige forsikringsnettsteder er akkurat den typen oppgave som spiser opp en hel helg og likevel etterlater deg usikker på om du fikk det riktig. Insurance Spain sammenligner private helseforsikringer fra mer enn 11 ledende spanske forsikringsselskaper på norsk, og sjekker ventetider, egenandelsvilkår og sertifikatordlyd opp mot det visumsøknaden din eller konsulatet faktisk krever, i stedet for det en brosjyre lover.
Prosessen er gratis og uforpliktende: du forteller oss hva du trenger dekning til – enten det er en Non-Lucrative-visumsøknad, et digitalt nomadevisum for et familiemedlem, eller rett og slett bedre løpende dekning – og vårt tospråklige team sjekker det som står i det små, slik at du slipper. Er du usikker på om ordlyden i din nåværende polise vil tilfredsstille et konsulat, eller du ønsker en direkte sammenligning av poliser uten ventetid, kan du be om et gratis tilbud via Insurance Spain og få dokumentasjonen din sjekket før du sender den inn.
Denne artikkelen er generell informasjon og erstatter ikke råd fra en kvalifisert lege. Snakk med kvalifisert helsepersonell om din egen situasjon før du handler på noe av dette.
Kilder
- DGSFP – ofte stilte spørsmål om derecho al olvido oncológico
- UNESPAs veileder for god praksis om retten til å bli glemt
- Helsedepartementets pressemelding om derecho al olvido oncológico
- VisaFact: forklaring av forsikringskravene for visum
Ofte stilte spørsmål
Hvor lang er den typiske ventetiden for helsehjelp i Spania?
Med privat forsikring varierer ventetiden etter tjeneste, typisk 3 måneder for mindre kirurgi, 6 måneder for diagnostikk og henvisning til spesialist, 8 måneder for svangerskapsomsorg, og opptil 10 måneder for større kirurgi. Akuttbehandling dekkes normalt fra den dagen polisen din starter, så ventetiden gjelder bare planlagt behandling som ikke haster.
Hvilken helseforsikring har kortest ventetid?
Noen forsikringsselskaper i Spania tilbyr poliser helt uten ventetid, vanligvis til en høyere premie, og disse retter seg først og fremst mot dem som søker visum og trenger full dekning umiddelbart – for eksempel familiemedlemmer utenfor EØS. Insurance Spain sammenligner disse alternativene uten carencia mot standardpoliser, slik at du kan veie prisforskjellen opp mot hvor raskt du får tilgang til dekningen.
Hva betyr «ventetid» for helseforsikring?
En ventetid, eller carencia, er en fastsatt periode etter at polisen din starter, der en bestemt behandling ikke er dekket, selv om du allerede betaler premie. Det skiller seg fra et unntak, som fjerner dekningen permanent, og fra en klausul om forhåndseksisterende tilstander, som gjelder helseproblemer du hadde før du tegnet forsikringen.
Hva er ventetiden for forhåndseksisterende tilstander?
Forhåndseksisterende tilstander håndteres som regel gjennom helseerklæringen i søknaden, ikke via en vanlig carencia, og forsikringsselskapet kan unnta, ilegge tillegg for, eller avslå dekning for dem helt, i stedet for å bruke en fast ventetid. Unntaket er tidligere kreftpasienter som omfattes av Real Decreto-ley 5/2023, der sykdomshistorikken ikke kan brukes mot dem når de har passert femårsgrensen for sykdomsfrihet etter radikal behandling.
Anbefalt lesning
0 Comments
Bli den første til å kommentere.


