

Voorkom 50% korting op uw claim: dicht de comunidad-gaten in uw Spaanse woondekking
Een continente-dekking (opstalverzekering) dekt de constructie van uw Spaanse woning: de muren, het dak, de vaste keuken en de bedrading. Contenido (inboedelverzekering) dekt wat erin staat: uw meubels, elektronica en persoonlijke bezittingen. Eigenaar-bewoners hebben doorgaans allebei nodig, verhuurders van ongemeubileerde woningen redden het vaak met alleen continente, en huurders hebben meestal inboedel plus aansprakelijkheid nodig. Twee Spaanse eigenaardigheden, het comunidad-gat en de regla proporcional, nekken meer expats dan welk ander onderdeel van de polis ook.
In het kort:
- Te lage inboedelbedragen komen vaak voort uit gokken of uitgaan van aankoopprijzen in plaats van een nauwkeurige inventarisatie per kamer en een herbouwberekening.
- Verzekeraars korten claims evenredig als de inboedel of de opstal onderverzekerd is, wat de uitkering aanzienlijk kan verlagen.
- Kloppende bedragen vragen om de nota simple, een herbouwcalculator en een specificatie van uw bezittingen met bonnen om fouten te voorkomen.
- De verzekering van de vereniging dekt alleen de gemeenschappelijke constructie en reikt niet tot in individuele woningen, dus eigen dekking is noodzakelijk.
- Tweetalige begeleiding helpt expats de juiste bedragen te bepalen, uitsluitingen te doorgronden en veelvoorkomende valkuilen als comunidad-gaten en infraseguro te vermijden.
Inhoudsopgave
- Inboedel versus opstal in Spanje: de snelle vergelijking
- Wat dekt een opstalverzekering (continente) in Spanje?
- Wat dekt een inboedelverzekering (contenido) in Spanje?
- Wie heeft werkelijk continente nodig en wie contenido?
- De twee Spaanse valkuilen: comunidad-gaten en infraseguro
- Hoe u stap voor stap de juiste verzekerde bedragen berekent
- Wat er gebeurt als u claimt: de rol van de perito
- Een polis kiezen: wat u controleert voordat u tekent
- Wat ik expats steeds weer verkeerd zie doen
- Tweetalige hulp om uw bedragen kloppend te krijgen
- Bronnen
- Veelgestelde vragen
Inboedel versus opstal in Spanje: de snelle vergelijking
Elke Spaanse woonofferte vraagt u twee aparte bedragen op te geven, en die door elkaar halen is verreweg de meest voorkomende manier waarop expats onderverzekerd raken. Continente is de constructie en alles wat eraan vastzit. Contenido is alles wat eruit zou vallen als u het gebouw op zijn kop zette.
- Continente: muren, dak, vloeren, vaste keukenelementen, bedrading, leidingwerk, inbouwkasten, de zwembadkuip, buitenstucwerk
- Contenido: meubels, witgoed, elektronica, kleding, sieraden, kunst, alles wat verplaatsbaar is
- Spaanse offertes vermelden deze als aparte verzekerde bedragen, en uw premie en een eventuele uitkering hangen volledig af van de bedragen die u opgeeft, niet van wat de woning werkelijk waard is
Dat laatste punt telt zwaarder dan de meeste kopers beseffen. De uitleg van verzekeraar DKV zet die splitsing helder neer: continente is de fysieke constructie en de vaste installaties, contenido is de roerende zaken die erin staan. Zit u met een van beide bedragen verkeerd, dan bestaat de polis nog steeds, maar keert hij mogelijk niet uit wat u verwacht.
Wat dekt een opstalverzekering (continente) in Spanje?
Continente dekt de schil en het skelet van de woning: buitenmuren, dak, draagconstructie, vloeren, bedrading, leidingwerk, vaste keuken- en badkamerelementen, en vast aangebrachte voorzieningen zoals inbouwkasten. Heeft u een eigen zwembad, dan valt de bouwkundige kuip (meestal niet de waterbehandelingsinstallatie) ook onder continente.
Het bedrag dat hier telt is de herbouwwaarde, niet de aankoopprijs of de marktwaarde. Een villa met drie slaapkamers in Alicante kan bijvoorbeeld voor €450.000 zijn verkocht vanwege de kavel en de ligging, terwijl de werkelijke kosten om de constructie opnieuw op te bouwen, met de huidige arbeid en materialen, veel lager kunnen liggen. Verzekeraars willen de herbouwwaarde, want dat is wat zij feitelijk zouden moeten uitkeren.
Vraag daarvoor uw nota simple op bij het Kadaster voor het exacte aantal gebouwde vierkante meters, en voer dat cijfer in een herbouwcalculator van een verzekeraar in, die ook naar de bouwkwaliteit vraagt: basis, standaard of luxe afwerking. Tussenpersonen kunnen deze berekening voor u uitvoeren als de online tools onduidelijk aanvoelen.
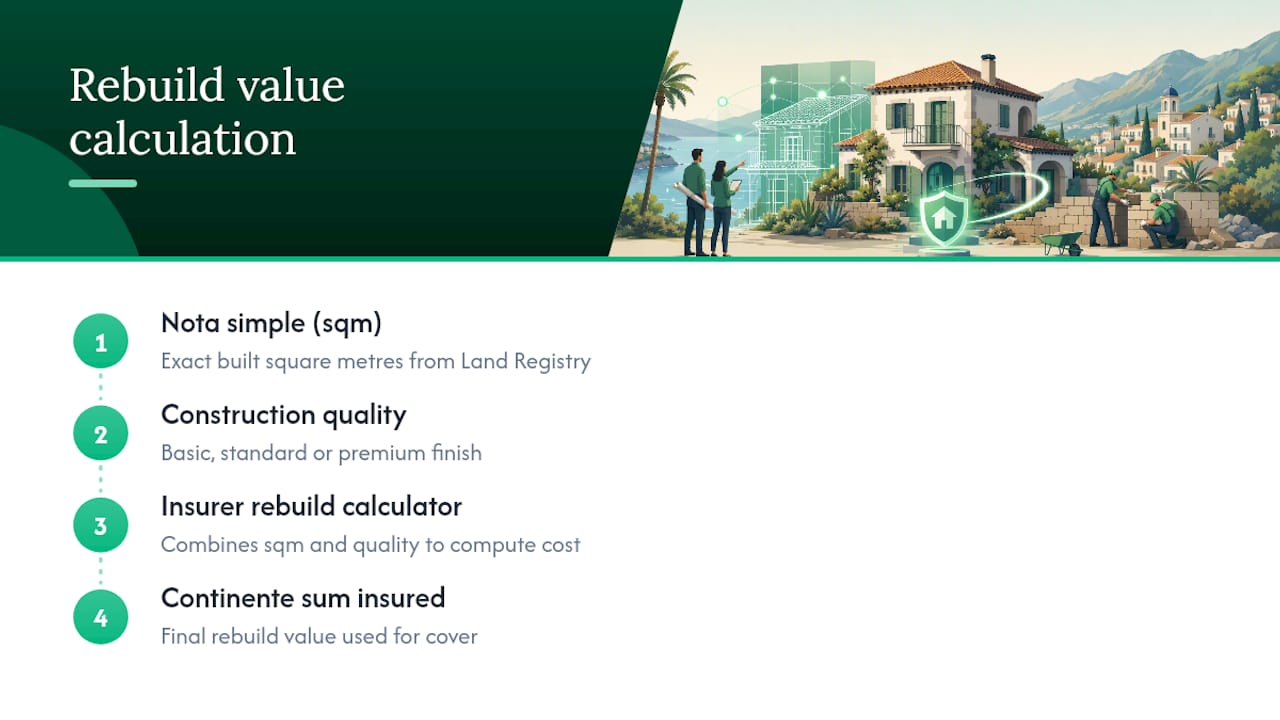
Als ruwe controle: appartementen aan de Spaanse kust hebben vaak een continente-waarde in de lage honderdduizenden euro's, terwijl vrijstaande villa's met zwembad aanzienlijk hoger uitkomen, aldus de referentiebandbreedtes die Buvivo publiceert. Wantrouw elke offerte die dramatisch onder deze bandbreedtes ligt.
Wat dekt een inboedelverzekering (contenido) in Spanje?
Contenido dekt alles wat u bezit en niet aan het gebouw vastzit: banken, bedden, televisies, wasmachines, kleding, keukengerei en persoonlijke spullen. De meeste polissen bevatten ook diefstaldekking, dekking voor toevallige beschadiging en soms draagbare spullen die u meeneemt buitenshuis, bijvoorbeeld een laptop die in een café wordt gestolen.
Standaard contenido-dekking kent doorgaans één gezamenlijke limiet voor sieraden en kostbaarheden, vaak ergens tussen €1.500 en €3.000, tenzij u specifieke voorwerpen apart opgeeft. Bezit u een verlovingsring van €6.000 of origineel kunstwerk, dan moet u die apart vermelden met bonnen of een taxatie, anders wordt een claim tot de gezamenlijke limiet beperkt, ongeacht wat het voorwerp werkelijk kostte.
Voor een gemiddeld appartement met twee of drie slaapkamers komen inboedelbedragen doorgaans uit tussen €20.000 en €40.000 zodra u meubels, elektronica en dagelijkse spullen optelt; villa's met meer kamers en duurdere inrichting liggen hoger. De fout die mensen het meest kost, is dit bedrag gokken in plaats van daadwerkelijk per kamer op te tellen wat erin staat, iets wat de Spaanse verzekeringswet in het BOE rechtstreeks afstraft via de evenredigheidsregel, die hieronder aan bod komt.
Wie heeft werkelijk continente nodig en wie contenido?
Uw positie ten opzichte van de woning, eigenaar, verhuurder of huurder, bepaalt welke helft van de polis u echt nodig heeft, en dat verkeerd inschatten kost geld of laat u onbeschermd.
- Eigenaar-bewoners hebben normaal gesproken zowel continente als contenido nodig, en zouden moeten nagaan wat hun comunidad al dekt voordat ze overlappende opstaldekking kopen.
- Verhuurders verzekeren doorgaans continente als basis; wordt de woning gemeubileerd verhuurd, dan hebben zij meestal ook een inboedelpolis voor verhuurders nodig om de meubels en apparaten te dekken die zij hebben geleverd.
- Huurders hebben in het algemeen inboedeldekking voor hun eigen spullen nodig plus persoonlijke aansprakelijkheid (responsabilidad civil), en zouden de continente-polis van de verhuurder moeten lezen om te zien waar de verantwoordelijkheid splitst.
- Vakantieverhuur en woningen met een toeristenvergunning kennen vaak premieopslagen en specifieke poliseisen, omdat verzekeraars kortdurende verhuur als een hoger risico zien dan langdurige bewoning.
De consumenteninformatie van Zurich voor Spanje bevestigt dit patroon: woningeigenaren hebben doorgaans beide dekkingen nodig, terwijl huurders voorrang moeten geven aan inboedel en aansprakelijkheid. Weegt u een tweede woning af tegen een hoofdverblijf, dan verschillen de regels voor vakantiewoningverzekering genoeg om dat te controleren voordat u een standaardpolis koopt en aanneemt dat die volstaat.
De twee Spaanse valkuilen: comunidad-gaten en infraseguro
De verzekering van de vereniging van eigenaren (comunidad) is waar het valse gevoel van veiligheid bij de meeste expats vandaan komt. Die dekt doorgaans de gemeenschappelijke constructie, dak, gevel, trappenhuizen, liften, tot aan de voordeur van uw appartement, en daar houdt het op. Alles binnen uw muren, het interieur, de vaste voorzieningen en de inboedel, is uw eigen verantwoordelijkheid, een grens die de gids over Spaanse woonverzekeringen van Buvivo helder benoemt. Zie comunidad-dekking als aanvulling op uw eigen polis, nooit als vervanging ervan.
De tweede valkuil is de regla proporcional, de evenredigheidsregel uit artikel 30 van de Ley de Contrato de Seguro. Bent u onderverzekerd, dus geeft u een lager bedrag op dan de werkelijke waarde, dan keert de verzekeraar niet alleen minder uit bij totaal verlies. Hij verlaagt élke claim met dezelfde verhouding.
Infraseguro in cijfers: geeft u uw contenido op voor €20.000 terwijl het eigenlijk €40.000 waard is, dan heeft u precies de helft van de werkelijke waarde verzekerd. Lijdt u een inbraakschade van €5.000, dan betaalt de verzekeraar daarvan maar de helft, €2.500, en past hij datzelfde tekort van 50% toe op elke claim, hoe klein ook.
Veelgemaakte fouten van expats die dit in gang zetten: de aankoopprijs gebruiken in plaats van de herbouwwaarde voor continente, een afgerond contenido-bedrag gokken in plaats van kamers op te tellen, en de responsabilidad civil te laag zetten om een ernstig ongeval te dekken. Elk daarvan is te herstellen voordat u tekent, niet nadat u claimt.
Hoe u stap voor stap de juiste verzekerde bedragen berekent
Continente en contenido goed krijgen is geen giswerk als u de volgorde volgt die verzekeraars zelf gebruiken om risico te beoordelen.
- Vraag uw nota simple op en noteer het gebouwde oppervlak precies zoals het geregistreerd staat, niet de geadverteerde maat uit de verkoopadvertentie.
- Gebruik een herbouwcalculator van een verzekeraar, of vraag uw tussenpersoon om een herbouwtaxatie, waarbij u naast het gebouwde oppervlak de bouwkwaliteit (basis, standaard, luxe) invult om uw continente-bedrag te bepalen.
- Maak een inventarisatie per kamer voor contenido: fotografeer elke kamer, noteer de grote items met de geschatte vervangingskosten (valor de nuevo, de nieuwwaarde van vandaag, niet wat u destijds betaalde) en tel alles op.
- Tel er een marge bij, grofweg 30% bovenop uw inventarisatietotaal, voor spullen die u over het hoofd zag en voor prijsstijgingen tussen nu en een eventuele toekomstige claim.
Tip: Bewaar serienummers, bonnen en foto's ergens anders dan in de woning zelf; een map in de cloud volstaat prima. Neemt een inbreker uw laptop mee, dan gaat de back-upschijf ernaast meestal ook mee.
Geef kostbaarheden apart op in plaats van ze in het algemene contenido-bedrag te verstoppen, en herzie tegelijk de limiet van uw responsabilidad civil (persoonlijke aansprakelijkheid). Een bezoeker die op uw terrein gewond raakt, is een veel duurder risico dan de meeste mensen aannemen.
Wat er gebeurt als u claimt: de rol van de perito
Bij een claim stuurt de verzekeraar een perito, een onafhankelijke schade-expert, om de schade vast te stellen en de waarde te toetsen aan uw opgegeven bedragen. Hij vraagt doorgaans om uw inventarisatie, bonnen, foto's, de nota simple bij schade aan de constructie, en herstelofferten van een erkende vakman.
Hier wordt de regla proporcional in de praktijk toegepast, en hier verdient goede documentatie zichzelf terug. Digitale inventarisaties met gedateerde foto's en bonnen versnellen de beoordeling door de perito aanzienlijk, aldus de informatie van ThinkSpain voor buitenlandse kopers, en geven de expert minder ruimte om uw cijfers te betwisten. Meld schade snel, vraag om tweetalige ondersteuning als uw Spaans niet sterk is, en overweeg iemand anders het heen-en-weer namens u te laten voeren; miscommunicatie in deze fase vertraagt claims eerder dan dat het ze versnelt.
Een polis kiezen: wat u controleert voordat u tekent
Loop voordat u offertes naast elkaar legt een korte checklist langs die de hierboven genoemde fouten opvangt:
- Controleer dat het continente-bedrag is vastgesteld op basis van herbouwwaarde, niet op aankoopprijs of marktwaarde
- Toets zowel het continente- als het contenido-bedrag aan uw eigen inventarisatie en herbouwberekening
- Zoek naar clausules voor apart opgegeven waarden voor sieraden, kunst of elektronica boven de standaard gezamenlijke limiet
- Controleer of de limiet voor responsabilidad civil (aansprakelijkheid) hoog genoeg is voor een echt ongeval en niet slechts een symbolisch bedrag
- Lees de uitsluitingen zorgvuldig; clausules over bosbrand, overstroming en toeristenvergunning verschillen sterk per verzekeraar
- Vraag de verzekeraar of tussenpersoon rechtstreeks: gebruikt u de nota simple en een herbouwcalculator, en dekt de comunidad hier al een deel van?
Een offerte die de aankoopprijs gebruikt voor continente, of vaste installaties vaag omschrijft, is een waarschuwingssignaal om van weg te lopen.
Wat ik expats steeds weer verkeerd zie doen
Het patroon herhaalt zich in vrijwel elk geval van onderverzekering: iemand verzekert zijn woning voor wat hij ervoor betaalde en niet voor wat herbouw zou kosten, en niemand wijst op het comunidad-gat tot ze middenin een claim zitten en zich afvragen waarom hun eigen inboedel niet onder de gezamenlijke polis van het gebouw valt. Taal is meestal de echte drempel, niet slordigheid. Een polisdocument vol Spaanse verzekeringsterminologie is makkelijk getekend zonder volledig te begrijpen wat “continente” uitsluit.
De oplossing is niet ingewikkeld zodra u haar uitgeschreven ziet: nota simple, herbouwcalculator, inventarisatie per kamer, netjes en in die volgorde. Volgt u die methode, dan is de regla proporcional geen bedreiging meer, omdat uw opgegeven bedragen daadwerkelijk met de werkelijkheid overeenkomen.
— Jake
Tweetalige hulp om uw bedragen kloppend te krijgen
De bedragen voor continente en contenido goed krijgen kan lastig zijn voor expats die dekking kopen zonder Spaanstalige adviseur. Sommige tussenpersonen vergelijken offertes van meerdere toonaangevende Spaanse verzekeraars en begeleiden klanten in gewoon Nederlands door de herbouwberekening en de inboedelinventarisatie.
In plaats van een continente-bedrag te gokken of een rond getal voor contenido over te nemen, kan een tweetalig team u helpen beide bedragen vanaf het begin correct vast te stellen, nagaan wat uw comunidad-polis al dekt, en aangeven waar uw responsabilidad civil-limiet omhoog moet. Verborgen kosten of een verplichting om over te stappen hoeven daarbij niet aan de orde te zijn. Weegt u algemene woningdekking af, dan legt onze pagina over woonverzekering voor expats uit hoe de vergelijking werkt, of u kunt rechtstreeks een gratis offertevergelijking aanvragen en tweetalige antwoorden krijgen voordat u zich aan een polis bindt.
Bronnen
Voor de juridische details achter de evenredigheidsregel leest u artikel 30 van de Ley de Contrato de Seguro rechtstreeks. De Directie-generaal Verzekeringen en Pensioenfondsen publiceert bredere toezichtsinformatie voor Spaanse verzekeringsconsumenten, en onze eigen gids over comunidad-verzekering voor appartementseigenaren behandelt de grens van de gezamenlijke dekking uitgebreider. Bent u nog aan het kopen in plaats van al eigenaar, dan is deze partnergids over verzekeringen bij het kopen van een huis een handige grensoverschrijdende checklist.
- Home insurance in Spain: the foreign property buyer’s 2026 guide to seguro de hogar, what’s actually covered, and the four mistakes that void your policy · Buvivo
- Home insurance in Spain: what foreigners really need to know — ThinkSpain
- Ley sobre el Contrato de Seguro (BOE)
- The difference between contents and buildings in home insurance | DKV
- How to choose the right home insurance in Spain in 2026 — Zurich
Veelgestelde vragen
Heeft u in Spanje zowel een opstal- als een inboedelverzekering nodig?
De meeste eigenaar-bewoners hebben allebei nodig, want continente dekt de constructie en contenido alles wat erin staat, en het een vervangt het ander niet. Verhuurders die ongemeubileerd verhuren hebben mogelijk alleen continente nodig, terwijl huurders doorgaans inboedel- en aansprakelijkheidsdekking nodig hebben.
Zijn bouwmaterialen in Spanje goedkoper dan in Nederland?
Bouwkosten verschillen per regio en woningtype, dus er is geen enkele vaste vergelijking, maar precies daarom vragen verzekeraars u de herbouwwaarde lokaal te berekenen in plaats van de aankoopprijs te gebruiken. Een herbouwcalculator die de bouwkwaliteit meeweegt, geeft een veel nauwkeuriger continente-bedrag dan gokken op basis van Nederlandse of Belgische richtprijzen.
Wat valt doorgaans niet onder de inboedelverzekering?
Standaard contenido-polissen beperken sieraden, kunst en dure elektronica meestal tot één gezamenlijke limiet, vaak een paar duizend euro, tenzij u ze apart opgeeft met een taxatie of bon. Zaken die aan het gebouw vastzitten, zoals een inbouwkeuken, vallen juist onder continente en niet onder de inboedel.
Heb ik opstal- én inboedeldekking nodig als ik in een comunidad woon?
Ja, de comunidad-verzekering dekt de gemeenschappelijke constructie zoals het dak, de gevel en de trappenhuizen, maar houdt op bij uw voordeur. Uw interieur, vaste voorzieningen en bezittingen hebben nog steeds uw eigen continente- en contenido-dekking nodig, want comunidad-polissen reiken niet tot in individuele appartementen.
Aanbevolen
0 Comments
Plaats als eerste een reactie.