

Expat in Spagna: auto sotto i cinque anni, solo RC o kasko?
La responsabilità civile verso terzi è il minimo di legge per ogni auto immatricolata in Spagna, ma per la maggior parte degli expat non è la scelta sensata. Se l’auto vale più di qualche migliaio di euro, è finanziata o passa la notte parcheggiata in strada senza protezione, la formula completa (‘todo riesgo’, l’equivalente della kasko) è di solito più adatta, perché copre anche il proprio veicolo e non solo quello della controparte. Nelle sezioni che seguono trova il dettaglio di ogni livello di copertura e una checklist per confrontare le polizze come si deve.
TL;DR:
- La formula todo riesgo è consigliabile per auto finanziate, con meno di cinque anni o parcheggiate in zone urbane a rischio, per via dei costi di riparazione potenzialmente più alti.
- La differenza di prezzo reale fra terceros e todo riesgo dipende da valore del veicolo, età del conducente, zona e franchigia: confrontare i preventivi fianco a fianco è indispensabile.
- La legge spagnola impone solo la responsabilità civile verso terzi, ma le polizze todo riesgo offrono una protezione più ampia e possono incidere positivamente su valore di rivendita e manutenzione del veicolo.
- Le esclusioni delle polizze todo riesgo, per esempio i conducenti non indicati in polizza o l’uso in competizione, vanno lette con attenzione prima di firmare, per evitare che il sinistro venga respinto.
- Affidarsi a un broker bilingue semplifica il confronto fra le opzioni e fa capire davvero i livelli di copertura e i limiti territoriali delle varie compagnie.
Indice
- Terceros o todo riesgo in Spagna: la versione breve
- Che cosa impone davvero la legge spagnola
- Terceros básico, terceros ampliado e le garanzie extra che vale la pena aggiungere
- Che cosa copre davvero la formula completa (‘todo riesgo’)
- Come la franchigia (franquicia) incide sul premio
- Confrontare i livelli di copertura fianco a fianco
- Come scegliere fra terceros e todo riesgo
- Gli errori più comuni degli expat con le polizze auto spagnole
- Come cambia la gestione del sinistro fra terceros e todo riesgo
- Il livello di copertura incide sul valore di rivendita o sulla regolarità?
- Dove gli expat comprano di solito ciascun tipo di copertura
- Quando la todo riesgo si ripaga
- Che cosa determina il divario di prezzo fra terceros e todo riesgo
- Come Insurance Spain aiuta a decidere
- Ottenga un preventivo auto davvero tagliato sulla sua situazione
- Fonti
- FAQ
Terceros o todo riesgo in Spagna: la versione breve
La copertura verso terzi (terceros) paga i danni o le lesioni provocati a qualcun altro. Non paga mai per riparare la propria auto. La formula completa (todo riesgo) fa entrambe le cose: copre la responsabilità civile verso terzi più i danni al proprio veicolo, che si tratti di una collisione, di un atto vandalico o di un parabrezza crepato.
Valuti la todo riesgo se si riconosce in una di queste situazioni:
- L’auto ha meno di cinque anni o è ancora sotto finanziamento.
- Si guida ogni giorno in una città come Valencia o Alicante, o a Maiorca, dove il rischio legato al parcheggio è più alto.
- C’è già stato almeno un sinistro in passato e si vuole proteggersi dal ripetersi di quei costi.
I premi della todo riesgo sono di norma più alti di quelli della terceros, anche se il divario si assottiglia per i veicoli più vecchi e di basso valore di mercato. L’unico modo affidabile per sapere qual è la differenza reale per la propria auto è chiedere i preventivi fianco a fianco, invece di tirare a indovinare dai prezzi pubblicizzati.
Che cosa impone davvero la legge spagnola
La Spagna impone a ogni veicolo immatricolato di avere l’assicurazione obbligatoria di responsabilità civile verso terzi, il cosiddetto seguro obligatorio. Copre le lesioni o i danni provocati ad altre persone, ai loro veicoli o alle loro cose. Non dice nulla sull’auto del proprietario.
Poiché la Spagna fa parte dello Spazio economico europeo, questa copertura obbligatoria viaggia con l’assicurato. Le regole UE confermano che un veicolo immatricolato in un Paese dell’Unione deve avere l’assicurazione obbligatoria verso terzi e che tale copertura è valida in tutto lo Spazio economico europeo. È utile se si va in Francia o in Portogallo per un fine settimana, ma vale la pena controllare prima il frontespizio di polizza: le garanzie facoltative come il soccorso stradale o l’auto sostitutiva hanno spesso limiti territoriali propri, anche quando la parte obbligatoria di RC non ne ha.
Le indicazioni spagnole sul punto sono inequivocabili: l’assicurazione obbligatoria copre i danni a terzi e si applica a qualunque veicolo immatricolato in un Paese UE, con le garanzie facoltative come la todo riesgo aggiunte sopra. Per il testo normativo preciso e per eventuali modifiche recenti a sanzioni e obblighi, il BOE pubblica il testo di legge in vigore. Le regole vengono aggiornate, quindi è la fonte da consultare prima di dare per buoni i dati dell’anno scorso.
Terceros básico, terceros ampliado e le garanzie extra che vale la pena aggiungere
Terceros básico è il minimo di legge nudo e crudo. Paga i danni a terzi e nient’altro. Se qualcuno riga la portiera in un parcheggio o una grandinata spacca il parabrezza, con la básico le riparazioni si pagano di tasca propria.
Terceros ampliado costruisce su quella base le garanzie che quasi tutti gli automobilisti vogliono davvero:
- Incendio del proprio veicolo.
- Furto dell’auto o di ciò che contiene.
- Sostituzione di parabrezza e cristalli, spesso senza franchigia o con franchigia bassa.
Oltre a questi due livelli, le compagnie vendono garanzie accessorie a prescindere dalla polizza base scelta:
- Tutela legale (defensa jurídica), utile se una controversia su responsabilità o risarcimenti va per le lunghe.
- Soccorso stradale (asistencia en carretera), che conta più di quanto si immagini per chi guida un’auto d’importazione datata senza rete di assistenza locale.
- Infortuni del conducente (seguro del conductor), perché la normale RC verso terzi non risarcisce le lesioni che il conducente provoca a se stesso.
Se l’auto vale la pena di restare su strada ma non di essere assicurata al massimo, la ampliado più un paio di queste garanzie arriva spesso vicina al prezzo della todo riesgo, ma senza la copertura completa dei danni propri.
Che cosa copre davvero la formula completa (‘todo riesgo’)
La todo riesgo aggiunge i daños propios, cioè la copertura dei danni al proprio veicolo, sopra a tutto quello che terceros e ampliado già offrono. Significa danni da collisione a prescindere dalla responsabilità, atti vandalici e furto del veicolo stesso, non solo di ciò che contiene.
Quasi tutte le polizze todo riesgo includono di serie alcune garanzie: auto sostitutiva mentre la propria è in riparazione, sostituzione dei cristalli, tutela legale e soccorso stradale 24 ore su 24. Variano però da compagnia a compagnia, quindi è bene considerarle frequenti e non garantite.
Quello su cui molti inciampano sono le esclusioni. Le polizze todo riesgo standard di norma non pagano se:
- Al volante c’era un conducente non autorizzato o non indicato in polizza.
- L’auto veniva usata in gare, competizioni o a noleggio senza che fosse dichiarato.
- Il danno supera il valore massimo concordato fissato in polizza, aspetto particolarmente rilevante per veicoli datati o modificati.
Legga le condiciones particulares prima di firmare, non dopo che un sinistro è stato respinto. L’espressione “todo riesgo” si traduce alla lettera con “ogni rischio”, ma nessuna polizza completa spagnola copre davvero ogni rischio. Ognuna porta con sé un elenco di esclusioni che merita cinque minuti di attenzione.
Come la franchigia (franquicia) incide sul premio
La franchigia, o franquicia, è l’importo pagato di tasca propria prima che la compagnia copra il resto del danno. Le compagnie spagnole propongono di solito fasce di franchigia intorno a 200, 300, 500 e 1.000 €, e scegliere quella più alta tende ad abbassare il premio in cambio di un rischio maggiore a proprio carico.
Una franchigia da 500 € su un graffio leggero al paraurti significa che i primi 500 € restano a carico dell’assicurato; la compagnia copre l’eccedenza. Funziona bene per le auto datate, dove i costi di riparazione raramente superano qualche centinaio di euro. Funziona male su un veicolo finanziato o recente, dove un singolo sinistro può superare ampiamente una franchigia alta e non lasciare in posizione migliore rispetto a chi non era assicurato affatto.
Confrontare i livelli di copertura fianco a fianco
Invece di confrontare i marchi delle compagnie, confronti quello che è davvero scritto sul frontespizio di polizza. Usi questa checklist:
- RC obbligatoria: presente di serie in ogni polizza, a tutti i livelli.
- Sostituzione del parabrezza: di norma esclusa nella básico, di serie in ampliado e todo riesgo.
- Furto: a volte facoltativo nella básico, di serie dalla ampliado in su.
- Incendio: di norma incluso dalla ampliado in su.
- Danni propri (daños propios): solo nella todo riesgo.
- Auto sostitutiva: spesso facoltativa, più frequente come garanzia della todo riesgo.
- Soccorso stradale: di norma facoltativo a tutti i livelli, a volte incluso nella todo riesgo.
- Tutela legale: di norma facoltativa a tutti i livelli.
I nomi commerciali di questi livelli cambiano da compagnia a compagnia, e il livello “esteso” di una può includere ciò che un’altra vende come garanzia facoltativa. È il frontespizio di polizza, non il nome del prodotto, a indicare che cosa si sta comprando davvero.
Come scegliere fra terceros e todo riesgo
Valuti questi fattori nell’ordine di importanza che hanno per la propria situazione:
- Valore del veicolo e finanziamento. Un’auto finanziata o in leasing ha quasi sempre bisogno della todo riesgo, perché la finanziaria richiederà con ogni probabilità la copertura dei danni propri come condizione del prestito.
- Frequenza di utilizzo. Guidare tutti i giorni in aree urbane dense alza il rischio di collisione rispetto a un’auto che sta quasi sempre in un garage di campagna.
- Sicurezza del parcheggio. Lasciare l’auto in strada di notte in città espone a furti e atti vandalici molto più di un garage privato o di un residence chiuso.
- Profilo del conducente. I conducenti giovani o neopatentati pagano di norma di più a tutti i livelli, il che può ridurre il divario di prezzo fra terceros e todo riesgo.
- Storico senza sinistri. Diversi anni senza denunce fanno spesso guadagnare uno sconto tale da rendere la todo riesgo più accessibile del previsto.
Quando si confrontano i preventivi, conviene fare direttamente queste domande alla compagnia o al broker:
- La copertura territoriale si estende fuori dalla Spagna e, se sì, per quanti giorni a viaggio?
- Qual è la franchigia ed è possibile vedere esempi di sinistri quantificati in euro?
- Le riparazioni sono vincolate a una rete di officine convenzionate o si può scegliere il proprio meccanico?
- Servono conducenti designati o la polizza vale per qualsiasi conducente abilitato?
- L’auto sostitutiva è inclusa e per quanti giorni?
- I sinistri si possono gestire in italiano o solo in spagnolo?
Consiglio pratico: Conservi ogni vecchio documento di polizza e ogni lettera sullo storico sinistri della compagnia precedente, anche se di un altro Paese. Le compagnie spagnole chiedono quasi sempre una prova formale prima di riconoscere il trasferimento del bonus, e uno storico dichiarato a voce non basta.
Gli errori più comuni degli expat con le polizze auto spagnole
L’errore più frequente è dare per scontato che l’assicurazione spagnola funzioni come una polizza del proprio Paese d’origine. In molti Paesi certe coperture seguono il conducente su auto diverse; in Spagna la copertura è quasi sempre legata al veicolo. Chi porta quella mentalità dentro un preventivo spagnolo rischia di sbagliare la valutazione di ciò che è realmente protetto. Le indicazioni ufficiali del proprio Paese d’origine sono un buon punto di partenza, ma restano un riassunto, non un sostituto della lettura delle condizioni della polizza spagnola.
Il secondo grattacapo più comune è il trasferimento del bonus senza sinistri. Le compagnie spagnole vogliono una prova documentata dello storico, non la semplice parola dell’assicurato: conviene raccogliere vecchi frontespizi di polizza e lettere di rinnovo prima di chiedere i preventivi.
I veicoli importati o con targa estera aggiungono un terzo livello di complessità; per consigli pratici su come trasportarli e immatricolarli, vedere транспорт на автомобили от чужбина. Un’auto ancora con targa estera ma ormai basata in Spagna ha di norma bisogno di immatricolazione spagnola e di una copertura conforme alle regole spagnole, non di una polizza estera allungata oltre confine. Chi è a metà della pratica di un veicolo importato dovrebbe sistemare l’immatricolazione prima di dare per valida qualsiasi polizza, terceros o todo riesgo che sia.
Come cambia la gestione del sinistro fra terceros e todo riesgo
Il percorso del sinistro si biforca nettamente a seconda di chi ha la responsabilità e di quale copertura si possiede. Con la sola RC verso terzi, se l’assicurato provoca un incidente la compagnia gestisce direttamente i danni e le lesioni dell’altro conducente, ma se la propria auto va riparata non c’è alcun aiuto: non c’è alcun sinistro da aprire con la propria compagnia, perché nella polizza non c’è nulla che lo paghi.
La todo riesgo cambia tutto. Il danno al proprio veicolo va denunciato alla propria compagnia, a prescindere dalla responsabilità, in parallelo alla procedura che gestisce la richiesta della controparte. Di solito significa presentare foto, un verbale di polizia per qualunque episodio con feriti o danni rilevanti (obbligatorio oltre certe soglie) e a volte la perizia di un perito indipendente prima che le riparazioni vengano autorizzate.
Con la todo riesgo la responsabilità pesa di più, perché incide sul bonus anche quando la compagnia paga. Un sinistro senza colpa, per esempio l’auto in sosta urtata mentre il proprietario è dentro un negozio, di norma non tocca lo storico, a patto che sia possibile identificare la controparte o che la sua compagnia riconosca la responsabilità. Un sinistro senza controparte in cui la colpa è chiaramente del conducente, invece, quasi sempre incide.
Anche i tempi di riparazione divergono. Le polizze todo riesgo con una rete di officine convenzionate tendono a muoversi più in fretta, perché la compagnia ha un rapporto diretto di fatturazione con il carrozziere. I sinistri gestiti solo in RC, che coinvolgono la compagnia dell’altro conducente, possono richiedere più tempo, perché si dipende da un’azienda con cui non si ha alcun contratto perché lavori la pratica e paghi.
Il livello di copertura incide sul valore di rivendita o sulla regolarità?
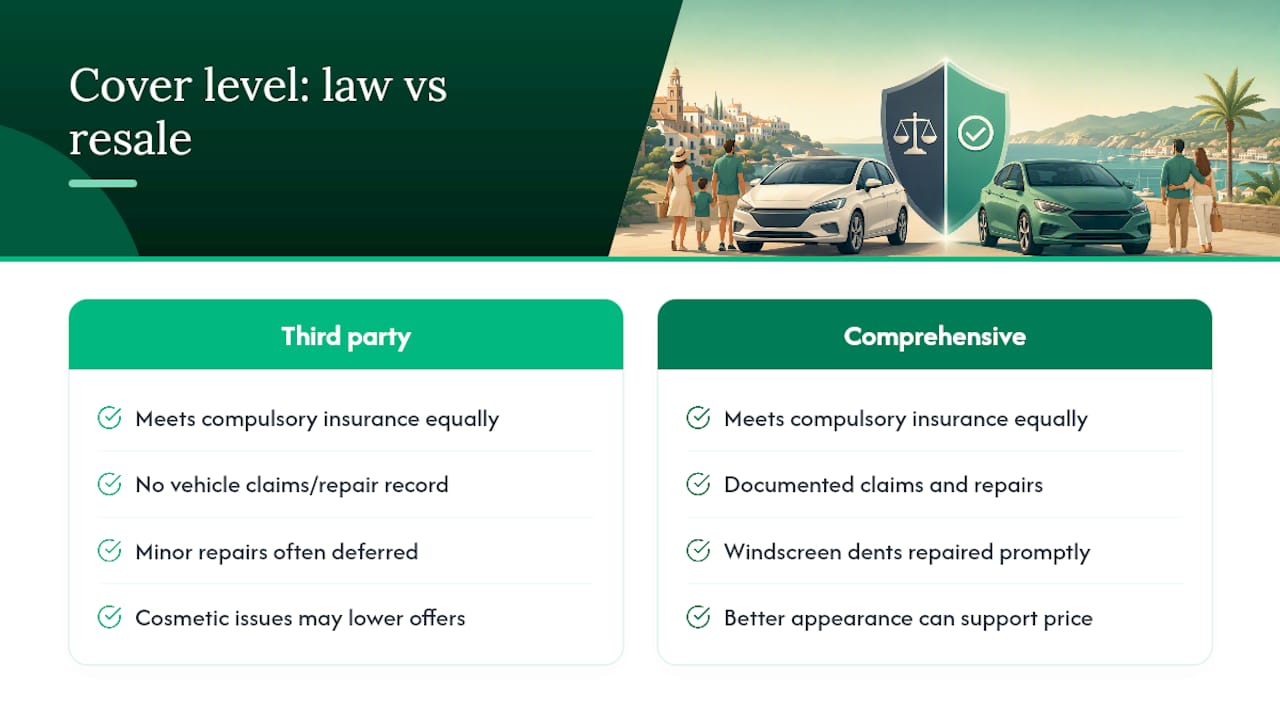
Sul piano legale, terceros e todo riesgo soddisfano allo stesso modo l’obbligo assicurativo spagnolo. La DGT (Dirección General de Tráfico), l’autorità spagnola per il traffico, non distingue fra livelli di copertura quando verifica se un veicolo è regolarmente assicurato: controlla solo che esista una RC obbligatoria valida. Circolare del tutto senza assicurazione, quale che fosse il livello scelto, espone a multe e al possibile fermo del veicolo.
Il valore di rivendita è un’altra questione, ed è lì che la todo riesgo si ripaga in silenzio. Un’auto assicurata a todo riesgo per tutta la sua vita in Spagna porta con sé di norma uno storico documentato di sinistri e riparazioni, che conta per chi la compra o per il concessionario che ne valuta le condizioni. Un’auto assicurata solo in RC non ha quel registro, perché non è mai esistito un meccanismo per annotare o pagare i danni al veicolo stesso: le botte leggere semplicemente non sono state riparate né registrate.
C’è anche un legame pratico fra la copertura completa e lo stato del veicolo al momento della rivendita. Chi ha la todo riesgo tende a far riparare subito scheggiature del parabrezza, piccole ammaccature e difetti di carrozzeria, perché la polizza spesso li copre con franchigia bassa o nulla. Chi ha solo la RC rimanda spesso queste riparazioni perché le pagherebbe di tasca propria, e piccoli difetti estetici trascurati per anni incidono eccome su quanto un compratore è disposto a pagare.
Nessuno dei due livelli cambia il diritto legale di vendere o immatricolare il veicolo. Cambia la documentazione che un compratore può chiedere, e quanto l’auto appare tenuta bene dopo diversi anni sulle strade spagnole.
Dove gli expat comprano di solito ciascun tipo di copertura
Il mercato auto spagnolo comprende grandi compagnie nazionali, operatori regionali e assicuratori online diretti, ognuno dei quali struttura in modo leggermente diverso i prodotti terceros e todo riesgo. I nomi dei prodotti cambiano da azienda ad azienda anche quando la copertura sottostante è simile, ed è anche per questo che confrontare i frontespizi di polizza conta più che confrontare i marchi.
Le compagnie più grandi pubblicano di norma gamme chiaramente articolate su tre livelli (terceros, terceros ampliado e todo riesgo), con cristalli, tutela legale e soccorso stradale venduti come garanzie facoltative aggiungibili a qualsiasi livello. Le compagnie più piccole o regionali a volte includono di più nel prodotto intermedio per competere sul prezzo, e questo può far somigliare la polizza “base” di un’azienda a quella “estesa” di un’altra.
Per gli expat, nello specifico, la differenza pratica non è quale logo compare sulla polizza: è se la procedura si svolge in una lingua padroneggiata con sicurezza e se un eventuale sinistro viene gestito in fretta quando qualcosa va storto. È qui che passare da un broker bilingue invece di rivolgersi a una compagnia per volta fa risparmiare tempo: chi sa già come ciascuna compagnia struttura le garanzie può indicare quale polizza corrisponde davvero a ciò che si pensa di comprare, invece di far scoprire lo scarto dopo un incidente. Confrontare le opzioni di assicurazione auto in Spagna attraverso un unico referente evita la trappola di chiedere preventivi a varie aziende in spagnolo e dover poi riconciliare da soli terminologie diverse.
Quando la todo riesgo si ripaga
Qualche scenario illustra perché la todo riesgo tende a giustificare il premio più alto per il conducente giusto. Si immagini un’uscita di strada su una strada di montagna bagnata vicino ad Alicante, senza altri veicoli coinvolti: solo una sbandata contro il guardrail. Qui la RC verso terzi non paga nulla, perché non c’è nessun terzo da risarcire. La todo riesgo copre per intero la riparazione, meno la franchigia.
Gli atti vandalici sono un’altra causa frequente. Una portiera rigata o uno specchietto spaccato in un parcheggio su strada non protetto in una città come Valencia sono esattamente il tipo di danno di basso importo e alta frequenza che chi ha solo la RC finisce per pagarsi da sé, anno dopo anno, perché le cifre prese singolarmente non sembrano mai abbastanza alte da giustificare la todo riesgo, finché non si sommano.
Gli scenari di furto rendono il punto ancora più netto. Il furto di una marmitta catalitica o dell’auto intera davanti a un appartamento in affitto lascia chi ha solo la RC senza alcun rimedio oltre alla denuncia, con un veicolo sostitutivo da finanziare interamente di tasca propria. La copertura furto, presente di serie dalla terceros ampliado in su, almeno mette in moto un risarcimento parziale o totale.
Lo scenario in cui la terceros resta la scelta razionale è il veicolo di basso valore e poco usato: una vecchia utilitaria che vale qualche centinaio di euro, parcheggiata al sicuro e guidata di rado. Qui il premio risparmiato sulla todo riesgo nel giro di qualche anno supera con ogni probabilità quanto si potrebbe mai recuperare da un sinistro su un’auto così economica da sostituire del tutto.
Che cosa determina il divario di prezzo fra terceros e todo riesgo
Diversi fattori spingono i premi in alto o in basso indipendentemente dal livello di copertura scelto, e interagiscono fra loro in modi che rendono inaffidabile qualsiasi confronto di prezzo generico. Contano soprattutto l’età e il valore del veicolo: un’auto nuova o di valore elevato costa di più da assicurare a todo riesgo, perché l’esborso potenziale della compagnia è maggiore, mentre il prezzo della terceros per la stessa auto dipende più dalla cilindrata e dal rischio del conducente che dal valore dell’auto.
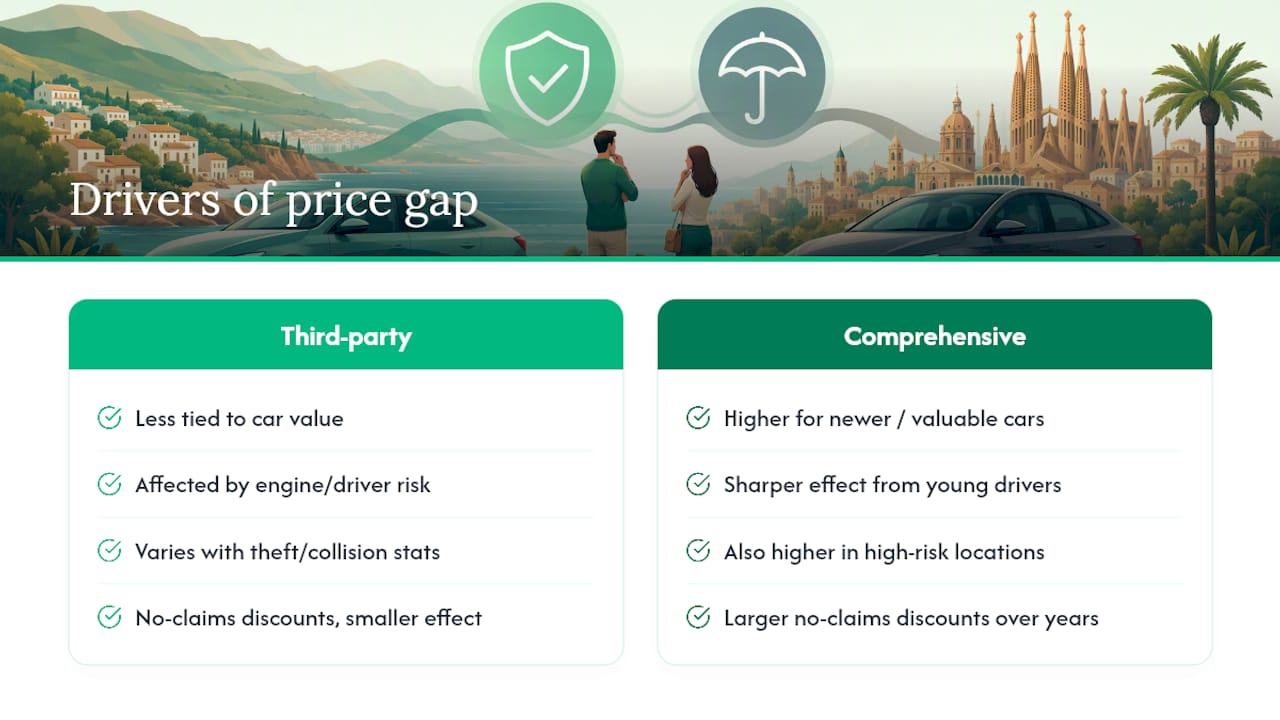
Età ed esperienza del conducente spostano il prezzo a tutti i livelli, ma l’effetto è di solito più marcato sulla todo riesgo, perché la compagnia soppesa sia il rischio di responsabilità sia la probabilità di un sinistro con colpa a danno del proprio veicolo. Un ventenne con patente spagnola presa negli ultimi due anni vedrà di norma un divario più ampio fra i preventivi terceros e todo riesgo rispetto a un quarantenne con dieci anni senza sinistri.
Anche la zona conta davvero. Assicurare un’auto tenuta in garage in un piccolo paese andaluso costa in genere meno, a entrambi i livelli, che assicurare la stessa auto parcheggiata di notte in una strada trafficata delle Baleari, per via delle statistiche su furti e incidenti legate a densità di popolazione e traffico turistico.
Lo storico senza sinistri si accumula di rinnovo in rinnovo, e lo sconto che genera tende ad applicarsi più generosamente ai premi todo riesgo, perché le compagnie hanno più da perdere su un sinistro con danni propri che su una semplice richiesta di RC. L’unico modo affidabile per vedere come questi fattori si combinano per la propria auto è consultare le fasce di costo attuali e chiedere preventivi a diverse compagnie, invece di affidarsi a un solo numero.
Come Insurance Spain aiuta a decidere
Capire se terceros o todo riesgo si adatta alla propria situazione è più facile se qualcuno confronta i preventivi per conto del cliente, invece di doverli chiedere su vari siti in spagnolo. Insurance Spain confronta le polizze di 11 o più compagnie spagnole e spiega le differenze in italiano, cosa che conta quando il testo di polizza ha un peso giuridico reale.
Il supporto pratico comprende il controllo dei documenti di polizza prima della firma, l’aiuto a raccogliere le carte che le compagnie chiedono per il trasferimento del bonus e l’assistenza in caso di sinistro, così che la lingua non rallenti le cose. Per chi arriva con una patente e uno storico assicurativo esteri, quel livello bilingue intercetta spesso lacune che un preventivo online diretto non vedrebbe.
— Jake
Ottenga un preventivo auto davvero tagliato sulla sua situazione
Confrontare da soli terceros e todo riesgo su diverse compagnie spagnole significa chiedere preventivi in spagnolo, decifrare nomi di prodotto diversi e sperare di aver notato ogni esclusione. Un broker fa quel confronto al posto del cliente, gratis, in italiano, su più di una dozzina di operatori, senza costi nascosti aggiunti a quanto addebita già la compagnia.

Prima di chiedere un preventivo, tenga pronti il libretto di circolazione (permiso de circulación), la patente e la documentazione sullo storico senza sinistri della compagnia precedente. Di solito basta perché un broker confronti fianco a fianco i preventivi terceros e todo riesgo e indichi, senza giri di parole, dov’è davvero il divario di prezzo per l’auto in questione. Cominci richiedendo un preventivo auto a Insurance Spain e riceva un confronto bilingue invece della proposta di un’unica compagnia.
Fonti
FAQ
In Spagna conviene di più la todo riesgo o la terceros?
Dipende dal valore del veicolo e da come viene usato. La todo riesgo è adatta ad auto recenti, finanziate o usate spesso, mentre la terceros può essere sensata per un veicolo datato e di basso valore, parcheggiato al sicuro e guidato di rado.
Qual è la differenza fra copertura verso terzi e copertura completa?
La copertura verso terzi paga solo i danni o le lesioni provocati ad altri; quella completa aggiunge la copertura del proprio veicolo, compresi collisione, furto, incendio e atti vandalici, nei limiti delle esclusioni di polizza.
Come si chiama in spagnolo la polizza kasko?
La copertura completa in Spagna si chiama todo riesgo, letteralmente “ogni rischio”, anche se ogni polizza porta con sé il proprio elenco di esclusioni che vale la pena leggere prima di firmare.
In Spagna costa meno la terceros o la todo riesgo?
La terceros è quasi sempre più economica in partenza, perché assicura un rischio più piccolo. Il divario si assottiglia sulle auto più datate e di minor valore e si allarga sui veicoli recenti o finanziati, dove l’esborso potenziale della compagnia sulla todo riesgo è molto più alto.
Consigliati
0 Comments
Sia il primo a lasciare un commento.