

Eviti tagli del 50% sui risarcimenti: chiuda i buchi della comunidad nella sua polizza casa in Spagna
L’assicurazione continente (fabbricato) copre la struttura dell’immobile spagnolo: muri, tetto, cucina fissa e impianti. Il contenido (contenuto) copre ciò che ci sta dentro: mobili, elettronica ed effetti personali. Chi abita la propria casa ha di norma bisogno di entrambi, chi affitta un immobile non arredato spesso può limitarsi al continente, e gli inquilini hanno di solito bisogno del contenuto più la responsabilità civile. Due peculiarità spagnole, il buco della comunidad e la regla proporcional, fregano più expat di qualunque altra parte della polizza.
TL;DR:
- Le somme assicurate sul contenuto risultano spesso insufficienti perché vengono tirate a indovinare o basate sul prezzo di acquisto invece che su un inventario accurato stanza per stanza e sul calcolo del valore di ricostruzione.
- Se contenido o continente sono sottoassicurati, la compagnia riduce proporzionalmente il risarcimento, abbassando sensibilmente gli importi liquidati.
- Per somme corrette servono la nota simple, un calcolatore del valore di ricostruzione e un elenco dettagliato dei beni con le ricevute, così da evitare errori.
- L’assicurazione del condominio copre solo le parti comuni e non si estende all’interno delle singole unità: serve quindi una copertura personale separata.
- Un supporto bilingue aiuta gli expat a fissare gli importi giusti, a capire le esclusioni di polizza e a evitare le trappole classiche come il buco della comunidad e l’infraseguro.
Indice
- Contenuto o fabbricato in Spagna: il confronto rapido
- Che cosa copre l’assicurazione del fabbricato (continente) in Spagna?
- Che cosa copre l’assicurazione del contenuto (contenido) in Spagna?
- A chi serve davvero il continente e a chi il contenido?
- Le due trappole spagnole: buchi della comunidad e infraseguro
- Come calcolare le somme assicurate giuste, passo per passo
- Che cosa succede quando si denuncia un sinistro: il ruolo del perito
- Scegliere la polizza: che cosa controllare prima di firmare
- Quello che vedo sbagliare di continuo agli expat
- Si faccia aiutare in bilingue a calcolare bene le somme
- Fonti
- FAQ
Contenuto o fabbricato in Spagna: il confronto rapido
Ogni preventivo casa spagnolo chiede di dichiarare due importi separati, e confonderli è in assoluto il modo più comune in cui gli expat finiscono sottoassicurati. Il continente è la struttura e tutto ciò che vi è fissato. Il contenido è tutto ciò che cadrebbe fuori se si capovolgesse l’edificio.
- Continente: muri, tetto, pavimenti, elementi della cucina su misura, impianto elettrico, impianto idraulico, armadi a muro, struttura della piscina, intonaco esterno
- Contenido: mobili, elettrodomestici, elettronica, vestiti, gioielli, opere d’arte, tutto ciò che si può spostare
- I preventivi spagnoli riportano questi due importi come somme assicurate separate, e il premio, come l’eventuale risarcimento, dipende interamente dalle cifre dichiarate, non da quanto vale realmente l’immobile
Quest’ultimo punto conta più di quanto immagini chi compra. Le indicazioni di DKV spiegano chiaramente la divisione: il continente è la struttura fisica con gli impianti fissi, il contenido è ciò che di mobile sta dentro. Se una delle due cifre è sbagliata la polizza continua a esistere, ma potrebbe non pagare quanto ci si aspetta.
Che cosa copre l’assicurazione del fabbricato (continente) in Spagna?
Il continente copre il guscio e lo scheletro dell’immobile: muri perimetrali, tetto, struttura portante, pavimenti, impianto elettrico e idraulico, elementi fissi di cucina e bagno e accessori stabilmente ancorati come gli armadi a muro. Se c’è una piscina privata, anche la vasca in quanto struttura (di norma non gli impianti di trattamento dell’acqua) rientra nel continente.
La cifra che conta qui è il valore di ricostruzione, non il prezzo di acquisto né il valore di mercato. Per esempio, una villa con tre camere ad Alicante può essere stata venduta a 450.000 € per via del terreno e della posizione, ma il costo reale per ricostruire da zero la struttura, ai prezzi attuali di manodopera e materiali, potrebbe essere molto più basso. Le compagnie vogliono il valore di ricostruzione perché è quello che dovrebbero effettivamente pagare.
Per arrivarci, occorre richiedere la nota simple al Registro della Proprietà per conoscere i metri quadri costruiti esatti, poi inserire quel dato in un calcolatore del valore di ricostruzione della compagnia, che chiederà anche la qualità costruttiva: finitura base, standard o di pregio. Se gli strumenti online sembrano poco chiari, un broker può fare il calcolo.
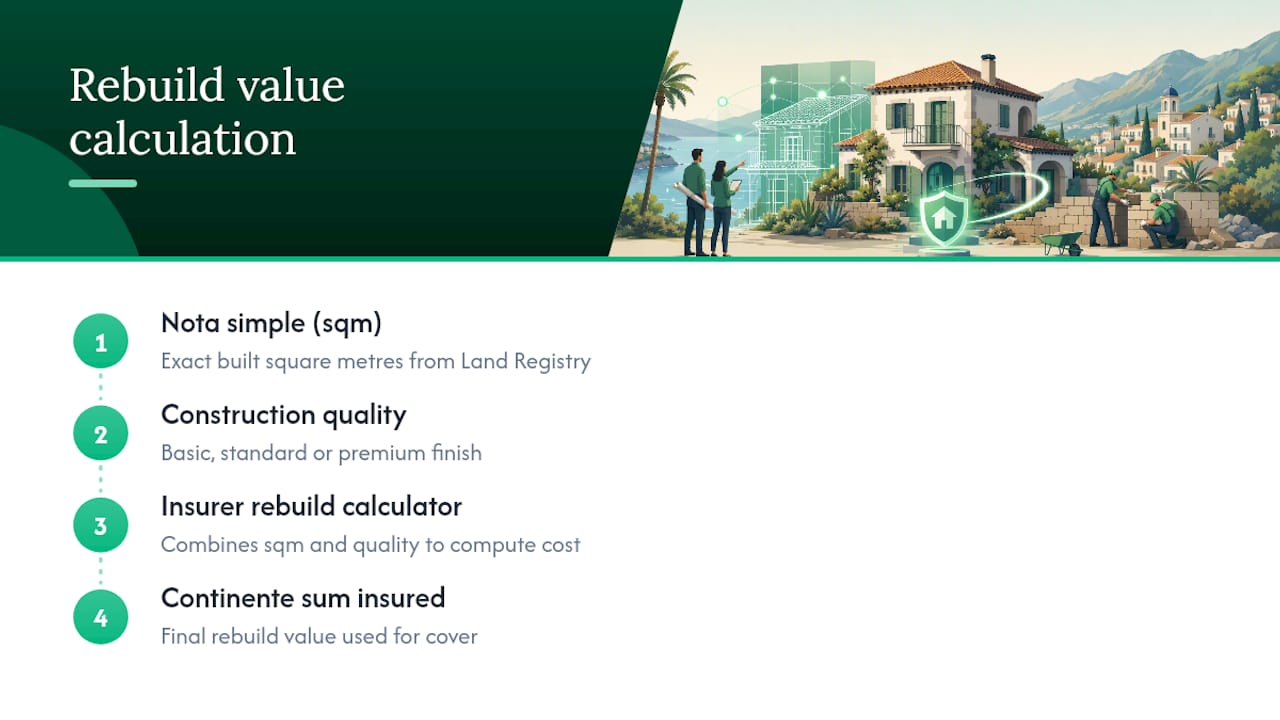
Come rapida verifica di buon senso, gli appartamenti sulla costa spagnola hanno spesso valori di continente nell’ordine delle poche centinaia di migliaia di euro, mentre le ville indipendenti con piscina si collocano parecchio più in alto, secondo le fasce di riferimento pubblicate da Buvivo. Conviene guardare con sospetto qualsiasi preventivo che risulti drasticamente più basso di queste fasce.
Che cosa copre l’assicurazione del contenuto (contenido) in Spagna?
Il contenido copre tutto ciò che si possiede e che non è fissato all’edificio: divani, letti, televisori, lavatrici, vestiti, stoviglie ed effetti personali. Quasi tutte le polizze includono la garanzia furto, i danni accidentali e a volte i beni portatili che si portano fuori casa, per esempio un portatile rubato in un bar.
La copertura contenido standard prevede di solito un limite complessivo per gioielli e oggetti di valore, spesso fra i 1.500 e i 3.000 €, a meno che i singoli beni non vengano dichiarati. Chi possiede un anello di fidanzamento da 6.000 € o un’opera d’arte originale deve elencarli separatamente con ricevute o una perizia di valore, altrimenti il risarcimento sarà limitato al massimale complessivo, a prescindere da quanto è costato davvero l’oggetto.
Per un tipico appartamento con due o tre camere, le somme assicurate sul contenido si collocano di solito fra i 20.000 e i 40.000 €, una volta sommati mobili, elettronica e oggetti di uso quotidiano; le ville con più stanze e arredi di fascia alta stanno più in alto. L’errore che costa di più è tirare a indovinare questa cifra invece di sommare davvero ciò che c’è in ogni stanza, cosa che la legge spagnola sul contratto di assicurazione pubblicata nel BOE punisce direttamente con la regola proporzionale, di cui si parla più avanti.
A chi serve davvero il continente e a chi il contenido?
La posizione rispetto all’immobile (proprietario che ci abita, locatore o inquilino) determina quale metà della polizza serve davvero, e sbagliare significa o buttare soldi o restare scoperti.
- Chi abita la casa di cui è proprietario ha di norma bisogno sia del continente sia del contenido, e dovrebbe verificare che cosa copre già la comunidad prima di comprare una copertura strutturale che si sovrappone.
- I locatori assicurano di solito il continente come base; se l’immobile è affittato arredato, serve in genere anche una polizza contenuto del locatore per mobili ed elettrodomestici forniti da loro.
- Gli inquilini hanno in genere bisogno della copertura del contenuto per i propri beni più la responsabilità civile (responsabilidad civil), e dovrebbero leggere il testo della polizza continente del proprietario per capire dove si divide la responsabilità.
- Gli immobili affittati a turisti o con licenza turistica comportano spesso maggiorazioni di premio e requisiti di polizza specifici, perché le compagnie considerano la locazione breve più rischiosa dell’occupazione stabile.
Le indicazioni di Zurich per i consumatori in Spagna confermano lo schema: ai proprietari servono di norma entrambe le coperture, mentre chi affitta dovrebbe dare priorità a contenuto e responsabilità civile. A chi sta valutando una seconda casa invece di una residenza principale conviene ricordare che le regole della polizza per case vacanza sono abbastanza diverse da meritare un controllo, prima di comprare una polizza standard dando per scontato che vada bene.
Le due trappole spagnole: buchi della comunidad e infraseguro
L’assicurazione del condominio (comunidad) è la fonte principale del falso senso di sicurezza degli expat. Copre tipicamente la struttura comune, tetto, facciata, vani scala, ascensori, fino alla porta di casa, ma si ferma lì. Tutto ciò che sta dentro le mura (interni, elementi fissi e contenuto) è responsabilità del proprietario o dell’inquilino, un confine che la guida di Buvivo alla polizza casa spagnola spiega con chiarezza. La copertura della comunidad va considerata complementare alla propria polizza, mai come un sostituto.
La seconda trappola è la regla proporcional, la regola proporzionale prevista dall’articolo 30 della Ley de Contrato de Seguro. Chi sottoassicura, cioè dichiara una somma inferiore al valore reale, non subisce solo un risarcimento inferiore in caso di perdita totale. La compagnia riduce della stessa proporzione ogni singolo sinistro.
L’infraseguro in cifre: se il contenido viene dichiarato a 20.000 € quando in realtà vale 40.000 €, si è assicurato esattamente metà del suo valore reale. In caso di furto da 5.000 €, la compagnia ne paga solo la metà, 2.500 €, applicando lo stesso scarto del 50% a ogni sinistro, per quanto piccolo.
Gli errori più frequenti degli expat che fanno scattare tutto questo: usare il prezzo di acquisto invece del valore di ricostruzione per il continente, tirare a indovinare una cifra tonda per il contenido invece di sommare stanza per stanza, e fissare massimali di responsabilidad civil troppo bassi per coprire un incidente serio. Ognuno di questi si corregge prima di firmare, non dopo un sinistro.
Come calcolare le somme assicurate giuste, passo per passo
Azzeccare continente e contenido non è questione di fortuna, se si segue lo stesso ordine che le compagnie usano per valutare il rischio.
- Richieda la nota simple e annoti i metri quadri costruiti esattamente come risultano a registro, non la superficie pubblicizzata nell’annuncio di vendita.
- Usi un calcolatore del valore di ricostruzione di una compagnia, oppure chieda al broker una valutazione di ricostruzione, inserendo la qualità costruttiva (base, standard, di pregio) insieme alla superficie costruita per arrivare alla cifra del continente.
- Faccia un inventario stanza per stanza per il contenido: fotografi ogni ambiente, elenchi gli oggetti principali con il costo approssimativo di sostituzione (valor de nuevo, cioè il valore a nuovo, quanto costerebbe ricomprarli oggi, non quanto sono stati pagati) e faccia il totale.
- Aggiunga un margine, indicativamente il 30% sopra il totale dell’inventario, per coprire gli oggetti dimenticati e i rincari fra oggi e un eventuale sinistro futuro.
Consiglio pratico: Conservi numeri di serie, ricevute e foto in un backup che non stia nell’immobile stesso: una cartella sul cloud va benissimo. Se un ladro porta via il portatile, di solito si prende anche il disco di backup che gli sta accanto.
Conviene dichiarare separatamente i beni di valore elevato invece di farli confluire nella cifra generica del contenido, e rivedere allo stesso tempo il massimale di responsabilidad civil (responsabilità civile). Un ospite che si fa male in casa è un rischio molto più costoso di quanto quasi tutti immaginino.
Che cosa succede quando si denuncia un sinistro: il ruolo del perito
Quando si denuncia un sinistro, la compagnia invia un perito, un perito liquidatore indipendente, per verificare il danno e valutarne l’entità rispetto alle somme dichiarate. Di norma chiederà l’inventario, le ricevute, le fotografie, la nota simple per i danni strutturali e i preventivi di riparazione di un’impresa abilitata.
È qui che la regla proporcional viene applicata in concreto, ed è qui che una buona documentazione si ripaga. Inventari digitali con foto datate e ricevute accelerano parecchio la perizia, secondo le indicazioni di ThinkSpain per gli acquirenti stranieri, e lasciano al perito meno margine per contestare le cifre dichiarate. Conviene denunciare i danni con tempestività, chiedere supporto bilingue se non ci si sente sicuri con lo spagnolo e valutare di lasciare che sia un broker a gestire il rimpallo per proprio conto: in questa fase i fraintendimenti rallentano le pratiche, non le velocizzano.
Scegliere la polizza: che cosa controllare prima di firmare
Prima di confrontare i preventivi fianco a fianco, conviene passare in rassegna una breve checklist che intercetta gli errori appena descritti:
- Verificare che la cifra del continente sia indicata su base valore di ricostruzione, non sul prezzo di acquisto o sul valore di mercato
- Confrontare entrambe le somme, continente e contenido, con il proprio inventario e con il calcolo di ricostruzione
- Cercare le clausole di valore dichiarato per gioielli, opere d’arte o elettronica oltre il massimale complessivo standard
- Controllare che il massimale di responsabilidad civil (responsabilità civile) sia abbastanza alto per un incidente vero, non una cifra simbolica
- Leggere con attenzione le esclusioni: le clausole su incendi boschivi, alluvioni e licenza turistica variano parecchio da compagnia a compagnia
- Chiedere direttamente alla compagnia o al broker: usano la nota simple e un calcolatore del valore di ricostruzione, e c’è qualche parte già coperta dalla polizza della comunidad?
Un preventivo che usa il prezzo di acquisto per il continente, o che descrive in modo vago gli impianti fissi, è un campanello d’allarme per cui vale la pena andarsene.
Quello che vedo sbagliare di continuo agli expat
Lo schema si ripete in quasi tutti i casi di sottoassicurazione: si assicura l’immobile per quanto lo si è pagato, non per quanto costerebbe ricostruirlo, e nessuno segnala il buco della comunidad finché non ci si ritrova in piena pratica a chiedersi perché il proprio contenuto non sia coperto dalla polizza condominiale. Di solito la barriera vera è la lingua, non la sbadataggine. Un documento di polizza pieno di terminologia assicurativa spagnola è facile da firmare senza capire davvero che cosa esclude il “continente”.
La soluzione non è complicata, una volta vista messa in fila: nota simple, calcolatore del valore di ricostruzione, inventario stanza per stanza, fatti bene e in quest’ordine. Seguendo quel metodo la regla proporcional smette di essere una minaccia, perché le somme dichiarate corrispondono davvero alla realtà.
— Jake
Si faccia aiutare in bilingue a calcolare bene le somme
Azzeccare le cifre di continente e contenido può essere difficile per un expat che compra una polizza senza un consulente di lingua italiana. Alcuni broker confrontano i preventivi di diverse compagnie spagnole di primo piano e accompagnano i clienti nel calcolo del valore di ricostruzione e nell’inventario del contenuto, spiegandolo in un italiano comprensibile.
Invece di tirare a indovinare una cifra per il continente o di copiare un numero tondo per il contenido, un team bilingue può aiutare a fissare correttamente entrambe le somme fin dall’inizio, verificare che cosa copre già la polizza della comunidad e segnalare dove il massimale di responsabilidad civil andrebbe alzato. Spesso non ci sono costi nascosti né obblighi di cambiare compagnia. Chi sta valutando una copertura generale sull’immobile troverà nella pagina sulla polizza casa per expat la spiegazione di come funziona il confronto, oppure può richiedere un confronto preventivi gratuito e ottenere risposte bilingui prima di impegnarsi su una polizza.
Fonti
Per il dettaglio giuridico dietro la regola proporzionale, si legga direttamente l’articolo 30 della Ley de Contrato de Seguro. La Dirección General de Seguros y Fondos de Pensiones pubblica indicazioni di vigilanza più ampie per i consumatori assicurativi spagnoli, e la guida di Insurance Spain all’assicurazione della comunidad per i proprietari di appartamenti approfondisce il confine della copertura condominiale. Chi sta comprando invece di essere già proprietario troverà in questa guida partner sulle esigenze assicurative all’acquisto di una casa una checklist transfrontaliera utile.
- Home insurance in Spain: the foreign property buyer’s 2026 guide to seguro de hogar, what’s actually covered, and the four mistakes that void your policy · Buvivo
- Home insurance in Spain: what foreigners really need to know — ThinkSpain
- Ley sobre el Contrato de Seguro (BOE)
- The difference between contents and buildings in home insurance | DKV
- How to choose the right home insurance in Spain in 2026 — Zurich
FAQ
In Spagna servono sia la copertura del fabbricato sia quella del contenuto?
Alla maggior parte dei proprietari che abitano la casa servono entrambe, perché il continente copre la struttura e il contenido copre tutto ciò che ci sta dentro, e l’una non sostituisce l’altra. Ai locatori che affittano immobili non arredati può bastare il continente, mentre agli inquilini servono di norma la copertura del contenuto e la responsabilità civile.
I materiali da costruzione costano meno in Spagna che in Italia?
I costi di costruzione variano per zona e per tipo di immobile, quindi non esiste un confronto unico e fisso, ma è esattamente per questo che le compagnie chiedono di calcolare il valore di ricostruzione a livello locale invece di usare il prezzo di acquisto. Un calcolatore che tiene conto della qualità costruttiva dà una cifra di continente molto più accurata di una stima basata su parametri di un altro Paese.
Che cosa di solito non è coperto dall’assicurazione del contenuto?
Le polizze contenido standard limitano tipicamente gioielli, opere d’arte ed elettronica di valore a un massimale complessivo, spesso di qualche migliaio di euro, a meno che non vengano dichiarati separatamente con una perizia o una ricevuta. I beni fissati all’edificio, come una cucina su misura, rientrano invece nel continente e non nel contenuto.
Se si vive in una comunidad servono comunque polizza fabbricato e contenuto?
Sì: l’assicurazione della comunidad copre la struttura comune come tetto, facciata e vani scala, ma si ferma alla porta di casa. Interni, elementi fissi e beni personali hanno comunque bisogno di un proprio continente e di un proprio contenido, perché le polizze condominiali non si estendono all’interno dei singoli appartamenti.
Consigliati
0 Comments
Sia il primo a lasciare un commento.