

Expats in Spanje: auto jonger dan vijf jaar, WA of allrisk?
WA-dekking is het wettelijk minimum voor elke auto met Spaans kenteken, maar voor de meeste expats is het niet de verstandige keuze. Is uw auto meer waard dan een paar duizend euro, staat er financiering op, of staat hij 's nachts onbeveiligd op straat, dan past allrisk (‘todo riesgo’) meestal beter, omdat die ook uw eigen voertuig dekt en niet alleen dat van de tegenpartij. Hieronder leggen we elk dekkingsniveau uit en krijgt u een checklist om polissen goed te vergelijken.
In het kort:
- Allrisk is aan te raden voor auto's met financiering, jonger dan vijf jaar of geparkeerd in stedelijke risicogebieden, vanwege de hogere mogelijke herstelkosten.
- Het werkelijke prijsverschil tussen WA en allrisk hangt af van voertuigwaarde, leeftijd van de bestuurder, locatie en eigen risico, dus offertes naast elkaar leggen is onmisbaar.
- De Spaanse wet eist alleen WA-dekking, maar allrisk biedt bredere bescherming en kan gunstig uitpakken voor de restwaarde en het onderhoud van uw auto.
- Uitsluitingen in allriskpolissen, zoals niet-vermelde bestuurders of gebruik bij wedstrijden, moet u vóór ondertekening goed doornemen om afgewezen claims te voorkomen.
- Nederlandstalige begeleiding maakt het vergelijken van polissen eenvoudiger en zorgt dat u de werkelijke dekkingsniveaus en territoriale grenzen per verzekeraar begrijpt.
Inhoudsopgave
- WA versus allrisk in Spanje: de korte versie
- Wat de Spaanse wet werkelijk eist
- Terceros básico, terceros ampliado en de extra's die de moeite waard zijn
- Wat allrisk (‘todo riesgo’) werkelijk dekt
- Hoe het eigen risico (franquicia) uw premie beïnvloedt
- Dekkingsniveaus naast elkaar vergeleken
- Hoe u kiest tussen WA en allrisk
- Veelgemaakte fouten van expats met Spaanse autodekking
- Hoe claims verschillen tussen WA en allrisk
- Beïnvloedt uw dekkingsniveau de restwaarde of de wettelijke naleving?
- Waar expats doorgaans elk type dekking kopen
- Wanneer allrisk zichzelf terugverdient
- Wat het prijsverschil tussen WA en allrisk bepaalt
- Hoe Insurance Spain u helpt kiezen
- Een autoverzekeringsofferte die echt bij uw situatie past
- Bronnen
- Veelgestelde vragen
WA versus allrisk in Spanje: de korte versie
WA (terceros) betaalt de schade of het letsel dat u een ander toebrengt. Het betaalt nooit de reparatie van uw eigen auto. Allrisk (todo riesgo) doet allebei: het dekt de wettelijke aansprakelijkheid plus schade aan uw eigen voertuig, of dat nu een aanrijding, vandalisme of een gebarsten voorruit is.
Overweeg allrisk als een van deze punten op u van toepassing is:
- Uw auto is jonger dan vijf jaar of er loopt nog een financiering op.
- U rijdt dagelijks in een stad als Valencia of Alicante, of op Mallorca, waar het parkeerrisico hoger ligt.
- U heeft in het verleden minstens één schade gehad en wilt bescherming tegen herhaalde kosten.
Allriskpremies liggen doorgaans hoger dan WA, al wordt het verschil kleiner bij oudere auto's met een lage marktwaarde. De enige betrouwbare manier om het echte verschil voor uw auto te kennen, is offertes naast elkaar opvragen in plaats van te gissen op basis van reclameprijzen.
Wat de Spaanse wet werkelijk eist
Spanje verplicht elk geregistreerd voertuig tot een wettelijke aansprakelijkheidsverzekering, bekend als seguro obligatorio. Die dekt letsel of schade die u toebrengt aan andere mensen, hun voertuigen of hun eigendommen. Over uw eigen auto zegt het niets.
Omdat Spanje binnen de EER valt, reist die verplichte dekking met u mee. EU-richtlijnen bevestigen dat een in een EU-land geregistreerd voertuig een verplichte WA-verzekering moet hebben en dat die dekking in de hele EER geldig is. Dat is handig als u een weekend naar Frankrijk of Portugal rijdt, maar controleer eerst uw polisblad: vrijwillige extra's zoals pechhulp of een vervangende auto kennen vaak hun eigen territoriale grenzen, ook als dat voor de verplichte WA-dekking niet geldt.
De Spaanse informatie hierover is ondubbelzinnig: de verplichte verzekering dekt schade aan derden en geldt voor elk voertuig dat in een EU-land is geregistreerd, met vrijwillige extra's zoals todo riesgo daarbovenop. Voor de exacte wettekst en eventuele recente wijzigingen in boetes of verplichtingen bevat het BOE de geldende wetgeving. Regels worden bijgesteld, dus dat is de bron om te raadplegen voordat u aanneemt dat de cijfers van vorig jaar nog kloppen.
Terceros básico, terceros ampliado en de extra's die de moeite waard zijn
Terceros básico is het kale wettelijke minimum: pure WA. Het betaalt claims van derden en verder niets. Krast iemand uw auto op een parkeerterrein of slaat een hagelbui uw voorruit stuk, dan betaalt u bij básico de reparatie zelf.
Terceros ampliado bouwt daarop voort met de dekking die de meeste bestuurders eigenlijk willen, vergelijkbaar met WA+ of beperkt casco:
- Brandschade aan uw eigen voertuig.
- Diefstal van de auto of van de inhoud.
- Vervanging van voorruit en ander glas, vaak zonder of met een laag eigen risico.
Naast deze twee niveaus verkopen verzekeraars aanvullende modules, ongeacht welke basispolis u heeft:
- Rechtsbijstand (defensa jurídica), handig als een geschil over schuld of schadevergoeding zich voortsleept.
- Pechhulp (asistencia en carretera), wat meer uitmaakt dan u zou denken als u in een oudere import rijdt zonder lokaal dealernetwerk.
- Ongevallendekking voor de bestuurder (seguro del conductor), want de standaard WA-dekking keert niet uit voor letsel dat u uzelf toebrengt.
Is uw auto het waard om op de weg te houden maar niet om volledig te verzekeren, dan komt ampliado plus een paar van deze extra's vaak dicht bij de allriskprijs uit, zonder de volledige cascodekking.
Wat allrisk (‘todo riesgo’) werkelijk dekt
Todo riesgo voegt daños propios toe, cascodekking voor uw eigen auto, bovenop alles wat WA en ampliado al bieden. Dat betekent aanrijdingsschade ongeacht de schuldvraag, vandalisme en diefstal van het voertuig zelf, niet alleen van de inhoud.
De meeste allriskpolissen bundelen standaard extra's: een vervangende auto terwijl de uwe wordt gerepareerd, glasvervanging, rechtsbijstand en pechhulp 24/7. Die verschillen per verzekeraar, dus zie ze als gebruikelijk en niet als gegarandeerd.
Waar mensen over struikelen, zijn de uitsluitingen. Standaard allriskpolissen keren doorgaans niet uit als:
- Een niet-gemachtigde of niet-vermelde bestuurder achter het stuur zat.
- De auto zonder melding werd gebruikt voor races, wedstrijden of verhuur.
- De claim uitkomt boven een in de polis afgesproken waardemaximum, wat vooral speelt bij oudere of gemodificeerde voertuigen.
Lees de condiciones particulares vóór u tekent, niet nadat een claim is afgewezen. De term “todo riesgo” vertaalt losjes als “alle risico”, maar geen enkele Spaanse allriskpolis dekt werkelijk alles. Elke polis heeft een lijst uitsluitingen die vijf minuten van uw aandacht waard is.
Hoe het eigen risico (franquicia) uw premie beïnvloedt
Het eigen risico, of franquicia, is het bedrag dat u zelf betaalt voordat de verzekeraar de rest van een claim vergoedt. Spaanse verzekeraars bieden vaak staffels rond €200, €300, €500 en €1.000, en een hoger bedrag kiezen verlaagt doorgaans uw premie in ruil voor meer eigen risico.
Een eigen risico van €500 bij een kleine bumperschade betekent dat u de eerste €500 betaalt; de verzekeraar dekt alles daarboven. Dat werkt goed bij oudere auto's waar herstelkosten toch zelden boven een paar honderd euro uitkomen. Het werkt slecht bij een gefinancierd of nieuwer voertuig, waar één schade makkelijk ver boven een hoog eigen risico uitschiet en u niet beter af bent dan zonder dekking.
Dekkingsniveaus naast elkaar vergeleken
Vergelijk niet de merknamen van verzekeraars, maar wat er werkelijk op het polisblad staat. Gebruik dit als checklist:
- Verplichte WA-dekking: standaard bij elke polis, op elk niveau.
- Vervanging van de voorruit: meestal uitgesloten bij básico, standaard bij ampliado en todo riesgo.
- Diefstal: soms optioneel bij básico, standaard vanaf ampliado.
- Brand: doorgaans inbegrepen vanaf ampliado.
- Cascodekking (daños propios): alleen bij allrisk.
- Vervangende auto: vaak optioneel, gebruikelijker als extra bij allrisk.
- Pechhulp: meestal optioneel op alle niveaus, soms meegeleverd bij allrisk.
- Rechtsbijstand: meestal optioneel op alle niveaus.
De marketingnamen voor deze niveaus verschillen per verzekeraar, en wat de ene maatschappij “uitgebreid” noemt, kan bij de andere een optionele module zijn. Het polisblad vertelt u wat u koopt, niet de productnaam.
Hoe u kiest tussen WA en allrisk
Loop deze factoren door in volgorde van belang voor uw situatie:
- Waarde van het voertuig en financiering. Bij een gefinancierde of geleasede auto is allrisk vrijwel altijd nodig, omdat uw kredietverstrekker cascodekking waarschijnlijk als voorwaarde stelt.
- Gebruiksfrequentie. Dagelijks rijden in dichtbevolkt stedelijk gebied verhoogt uw aanrijdingsrisico vergeleken met een auto die vooral in een landelijke garage staat.
- Parkeerveiligheid. 's Nachts op straat parkeren in een stad vergroot de kans op diefstal en vandalisme ten opzichte van een eigen garage of een afgesloten complex.
- Bestuurdersprofiel. Jongere of net gediplomeerde bestuurders betalen doorgaans meer op elk niveau, wat het prijsverschil tussen WA en allrisk kan verkleinen.
- Schadevrije jaren. Een schoon verleden van meerdere jaren levert vaak zoveel korting op dat allrisk betaalbaarder is dan u zou verwachten.
Stel de verzekeraar of tussenpersoon bij het vergelijken van offertes rechtstreeks deze vragen:
- Reikt de territoriale dekking tot buiten Spanje, en voor hoe lang per reis?
- Wat is het eigen risico, en kunt u voorbeeldschades in euro's zien?
- Zijn reparaties beperkt tot een netwerk van erkende werkplaatsen, of mag u uw eigen garage kiezen?
- Moeten bestuurders met naam worden vermeld, of staat de polis open voor elke bevoegde bestuurder?
- Is er een vervangende auto inbegrepen, en voor hoeveel dagen?
- Kunnen claims in het Engels worden afgehandeld, of alleen in het Spaans?
Tip: Bewaar elk oud polisdocument en elke schadeverklaring van uw vorige verzekeraar, ook uit een ander land. Spaanse verzekeraars vragen vrijwel altijd om formeel bewijs voordat ze schadevrije jaren overnemen, en een mondelinge opgave is niet genoeg.
Veelgemaakte fouten van expats met Spaanse autodekking
De meest gemaakte fout is aannemen dat een Spaanse verzekering hetzelfde werkt als thuis. In Nederland en België is de dekking, net als in Spanje, meestal aan het voertuig zelf gekoppeld en niet aan de bestuurder, maar dat betekent niet dat uw bestaande polis vanzelf meereist zodra de auto een Spaans kenteken krijgt. Ga er niet van uit dat uw thuislandse denkwijze zomaar opgaat in een Spaanse offerte, want dat leidt tot een verkeerde inschatting van wat er werkelijk gedekt is. Uw eigen verzekeraar of een vergelijkingssite kan een nuttig startpunt zijn, maar dat is een samenvatting, geen vervanging voor het lezen van uw Spaanse polisvoorwaarden.
Het overzetten van schadevrije jaren zorgt voor de op een na grootste hoofdpijn. Spaanse verzekeraars willen gedocumenteerd bewijs van uw schadeverleden en nemen niet zomaar uw woord aan, dus verzamel oude polisbladen en verlengingsbrieven voordat u offertes aanvraagt.
Geïmporteerde voertuigen of auto's met Brits kenteken voegen een derde laag complexiteit toe; voor praktisch advies over het verplaatsen en registreren van zulke voertuigen, zie транспорт на автомобили от чужбина. Een auto die nog op Britse platen rijdt maar nu in Spanje staat, heeft doorgaans Spaanse registratie en een Spaans conforme dekking nodig, niet een Britse polis die over de grens wordt uitgerekt. Zit u midden in de procedure voor een geïmporteerd voertuig, regel dan eerst de registratie voordat u aanneemt dat welke polis dan ook, WA of allrisk, geldig is.
Hoe claims verschillen tussen WA en allrisk
Het claimtraject splitst scherp, afhankelijk van wie schuld heeft en welke dekking u heeft. Met alleen WA handelt uw verzekeraar bij een ongeval dat u veroorzaakt de schade- en letselclaims van de andere bestuurder rechtstreeks af, maar moet uw eigen auto worden gerepareerd, dan staat u er alleen voor: er valt niets te claimen bij uw eigen verzekeraar, want er zit niets in uw polis dat dat betaalt.
Allrisk verandert dat volledig. U dient voor de schade aan uw eigen voertuig een claim in bij uw eigen verzekeraar, ongeacht de schuldvraag, naast de procedure die de claim van de tegenpartij afhandelt. Dat betekent doorgaans foto's aanleveren, een politierapport bij letsel of aanzienlijke schade (verplicht boven bepaalde drempels) en soms een inspectie door een onafhankelijke expert voordat reparatie wordt goedgekeurd.
De schuldvraag weegt bij allrisk zwaarder, omdat die uw schadevrije jaren raakt ook als de verzekeraar uitkeert. Een schade waarbij u geen schuld heeft, bijvoorbeeld als uw geparkeerde auto wordt geraakt terwijl u in een winkel bent, raakt uw schadevrije jaren meestal niet, mits u de tegenpartij kunt aanwijzen of diens verzekeraar aansprakelijkheid erkent. Een eenzijdige schade waarbij u duidelijk schuld heeft, vrijwel altijd wel.
Ook de hersteltijd loopt uiteen. Allriskpolissen met een netwerk van erkende werkplaatsen gaan doorgaans sneller, omdat de verzekeraar rechtstreeks met de garage afrekent. Claims met alleen WA waarbij de verzekeraar van een andere bestuurder betrokken is, duren vaak langer, omdat u afhankelijk bent van een maatschappij waarmee u geen contract heeft om de zaak te verwerken en uit te betalen.
Beïnvloedt uw dekkingsniveau de restwaarde of de wettelijke naleving?
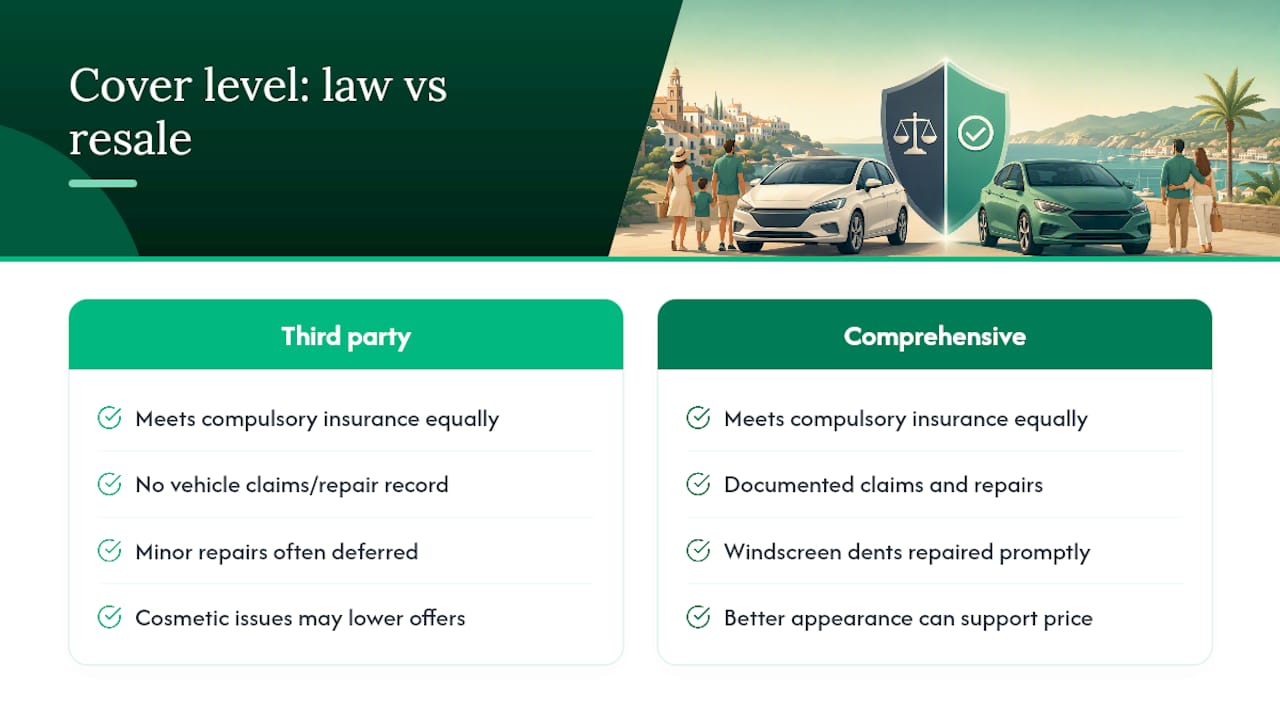
Juridisch voldoen WA en allrisk allebei even goed aan de Spaanse verzekeringsplicht. De DGT (Dirección General de Tráfico), de Spaanse verkeersautoriteit, maakt geen onderscheid tussen dekkingsniveaus bij de controle of een voertuig wettelijk verzekerd is; er wordt alleen gekeken of er geldige verplichte WA-dekking bestaat. Helemaal onverzekerd rijden, welk niveau u anders ook zou kiezen, levert boetes op en mogelijk inbeslagname van het voertuig.
De restwaarde is een ander verhaal, en juist daar betaalt allrisk zich stilletjes terug. Een auto die in Spanje zijn hele leven allrisk verzekerd is geweest, heeft doorgaans een gedocumenteerde schade- en reparatiehistorie, en dat telt voor een koper of dealer die de staat beoordeelt. Een auto die alleen WA verzekerd was, heeft dat niet, want er was nooit een mechanisme om schade aan het voertuig zelf vast te leggen of te betalen; kleine deuken bleven simpelweg ongerepareerd of ongeregistreerd.
Er is ook een praktisch verband tussen allrisk en de staat van de auto bij verkoop. Eigenaren met todo riesgo laten sterretjes in de ruit, kleine deuken en lakschade meestal snel herstellen, omdat de polis dat vaak met een laag of geen eigen risico dekt. Wie alleen WA heeft, stelt zulke reparaties vaak uit omdat ze uit eigen zak komen, en kleine cosmetische gebreken die jarenlang blijven liggen, drukken wel degelijk wat een koper wil betalen.
Geen van beide dekkingsniveaus verandert uw wettelijke recht om het voertuig te verkopen of te registreren. Wat verandert, is het papieren spoor dat een koper kan opvragen en hoe goed onderhouden de auto er na enkele jaren op Spaanse wegen uitziet.
Waar expats doorgaans elk type dekking kopen
De Spaanse automarkt kent grote landelijke verzekeraars, regionale spelers en online aanbieders die rechtstreeks aan de consument leveren, en elk daarvan bouwt zijn WA- en allriskproducten net iets anders op. Productnamen verschillen per maatschappij, ook als de onderliggende dekking vergelijkbaar is, en dat is mede waarom polisbladen vergelijken meer waard is dan merknamen vergelijken.
Grotere verzekeraars publiceren doorgaans een duidelijk gelaagd assortiment, terceros, terceros ampliado en todo riesgo, met glas, rechtsbijstand en pechhulp als optionele modules op elk niveau. Kleinere of regionale verzekeraars bundelen soms meer in een middenproduct om op prijs te concurreren, waardoor een “basis”-polis van de ene maatschappij dichter bij het “uitgebreide” product van een andere komt.
Voor expats zit het praktische verschil niet in welk logo op de polis staat, maar in de vraag of het proces verloopt in een taal waarin u zich zeker voelt, en of een claim snel wordt afgehandeld als er iets misgaat. Daarom bespaart werken met tweetalige begeleiding in plaats van verzekeraars afzonderlijk benaderen doorgaans tijd: wie al weet hoe elke verzekeraar de dekking opbouwt, kan aangeven welke polis werkelijk overeenkomt met wat u denkt te kopen, in plaats van dat u het gat pas na een ongeval ontdekt. Autoverzekeringen in Spanje vergelijken via één aanspreekpunt voorkomt de valkuil dat u bij meerdere maatschappijen in het Spaans offertes opvraagt en zelf uiteenlopende terminologie moet rijmen.
Wanneer allrisk zichzelf terugverdient
Een paar scenario's laten zien waarom allrisk voor de juiste bestuurder de hogere premie rechtvaardigt. Stel u een eenzijdig ongeval voor op een natte bergweg bij Alicante, zonder andere auto, gewoon een slip tegen een vangrail. WA betaalt hier niets, want er is geen derde om schadeloos te stellen. Allrisk dekt de reparatie volledig, minus uw eigen risico.
Vandalisme is een andere veelvoorkomende oorzaak. Een bekraste portier of een kapotgeslagen zijspiegel op een onbeveiligde parkeerplek in een stad als Valencia is precies het soort schade met lage waarde en hoge frequentie dat WA-eigenaren jaar na jaar zelf betalen, omdat de bedragen afzonderlijk zelden groot genoeg voelen om allrisk te rechtvaardigen, tot ze optellen.
Diefstalscenario's maken het punt nog scherper. Een gestolen katalysator of een volledig gestolen auto voor de deur van een gehuurd appartement laat een WA-eigenaar achter met niets meer dan een politierapport en een vervangende auto die hij volledig zelf financiert. Allrisk met diefstaldekking, standaard vanaf terceros ampliado, brengt op zijn minst een gedeeltelijke of volledige vergoeding op gang.
Het scenario waarin WA de rationele keuze blijft, is het voertuig met lage waarde en weinig gebruik: een oude scharrelauto van een paar honderd euro, veilig geparkeerd, zelden gereden. Dan overtreft de premie die u over meerdere jaren op allrisk bespaart waarschijnlijk wat u ooit zou terugkrijgen uit een claim op een auto die zo goedkoop te vervangen is.
Wat het prijsverschil tussen WA en allrisk bepaalt
Verschillende factoren duwen premies omhoog of omlaag los van het dekkingsniveau dat u kiest, en ze beïnvloeden elkaar zo dat algemene prijsvergelijkingen onbetrouwbaar zijn. Leeftijd en waarde van het voertuig wegen het zwaarst: een nieuwe of dure auto kost meer om allrisk te verzekeren omdat de mogelijke uitkering groter is, terwijl de WA-prijs voor diezelfde auto meer afhangt van cilinderinhoud en bestuurdersrisico dan van de waarde van de auto zelf.
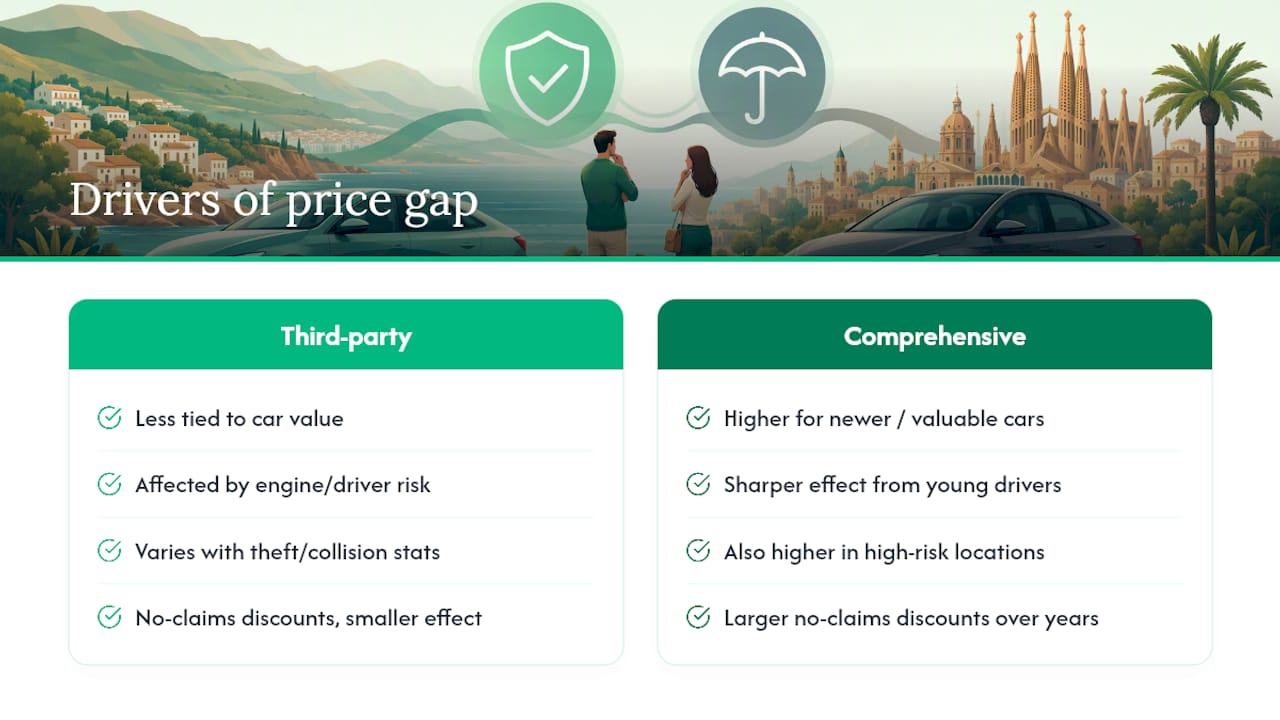
Leeftijd en ervaring van de bestuurder verschuiven de prijs op elk niveau, maar het effect is meestal sterker bij allrisk, omdat verzekeraars daar zowel het aansprakelijkheidsrisico als de kans op een schuldschade aan uw eigen auto meewegen. Een bestuurder van in de twintig met een Spaans rijbewijs van hooguit twee jaar oud ziet doorgaans een groter verschil tussen WA- en allriskofferte dan iemand van in de veertig met tien schadevrije jaren.
Ook de locatie speelt een reële rol. Een auto verzekeren die in een klein Andalusisch dorp in de garage staat, kost op beide niveaus doorgaans minder dan diezelfde auto die 's nachts aan een drukke straat op de Balearen staat, wat de diefstal- en aanrijdingscijfers weerspiegelt die samenhangen met bevolkingsdichtheid en toeristisch verkeer.
Schadevrije jaren stapelen zich op over verlengingsjaren, en de korting die ze opleveren slaat doorgaans ruimer neer op allriskpremies, omdat verzekeraars bij een cascoschade meer te verliezen hebben dan bij een eenvoudige aansprakelijkheidsclaim. De enige betrouwbare manier om te zien hoe deze factoren voor uw specifieke auto samenkomen, is de actuele prijsklassen bekijken en bij een paar verzekeraars offertes opvragen in plaats van op één cijfer af te gaan.
Hoe Insurance Spain u helpt kiezen
Uitzoeken of WA of allrisk bij uw situatie past, gaat makkelijker als iemand namens u offertes vergelijkt, in plaats van dat u ze zelf op meerdere Spaanstalige sites opvraagt. Insurance Spain vergelijkt polissen van 11 of meer Spaanse verzekeraars en legt de verschillen in het Nederlands uit, wat telt wanneer polisvoorwaarden echt juridisch gewicht hebben.
De praktische ondersteuning bestaat uit het controleren van polisdocumenten voordat u tekent, het verzamelen van de papieren die verzekeraars vragen bij het overzetten van schadevrije jaren, en hulp als u ooit een claim moet indienen en die zonder taalbarrière afgehandeld wil zien. Voor wie overkomt met een Brits of ander buitenlands rijbewijs en schadeverleden, vangt die Nederlandstalige laag vaak gaten op die een directe online offerte zou missen.
— Jake
Een autoverzekeringsofferte die echt bij uw situatie past
WA en allrisk zelf vergelijken bij meerdere Spaanse verzekeraars betekent offertes in het Spaans opvragen, uiteenlopende productnamen ontcijferen en hopen dat u elke uitsluiting heeft opgemerkt. Zulke tussenpersonen doen die vergelijking voor u, gratis, in het Nederlands, bij meer dan een dozijn aanbieders, zonder verborgen kosten bovenop wat de verzekeraar al rekent.

Leg voordat u een offerte aanvraagt uw kentekenbewijs (permiso de circulación), uw rijbewijs en eventuele papieren over schadevrije jaren van een vorige verzekeraar klaar. Dat is meestal genoeg om WA- en allriskofferten naast elkaar te leggen en u helder te vertellen waar het prijsverschil voor uw auto werkelijk ligt. Vraag om te beginnen een autoverzekeringsofferte aan bij Insurance Spain en krijg een Nederlandstalige vergelijking terug in plaats van het verhaal van één verzekeraar.
Bronnen
Veelgestelde vragen
Kunt u in Spanje beter allrisk of WA nemen?
Dat hangt af van de waarde van uw voertuig en hoe u het gebruikt. Allrisk past bij nieuwere, gefinancierde of veel gereden auto's, terwijl WA verstandig kan zijn voor een oud voertuig met lage waarde dat veilig geparkeerd staat en zelden rijdt.
Wat is het verschil tussen WA en allrisk?
WA betaalt alleen de schade of het letsel dat u anderen toebrengt; allrisk voegt dekking voor uw eigen voertuig toe, waaronder aanrijding, diefstal, brand en vandalisme, met inachtneming van de uitsluitingen in de polis.
Hoe heet “allrisk” in het Spaans?
Allriskdekking heet in Spanje todo riesgo, letterlijk “alle risico”, al kent elke polis zijn eigen lijst uitsluitingen die het lezen waard is voordat u tekent.
Is WA of allrisk goedkoper in Spanje?
WA is vooraf vrijwel altijd goedkoper, omdat het een kleiner risico verzekert. Het prijsverschil wordt kleiner bij oudere auto's met een lage waarde en groter bij nieuwere of gefinancierde voertuigen, waar de mogelijke uitkering onder allrisk veel hoger ligt.
Aanbevolen
0 Comments
Plaats als eerste een reactie.