

De eerste 24 uur: een woonverzekeringsclaim indienen in Spanje als expat
Bel de 24/7-schadelijn van uw verzekeraar op het moment dat de schade ontstaat, en zorg daarna dat het niet erger wordt. Draai de hoofdkraan of de hoofdschakelaar dicht bij water of brand, fotografeer alles voordat u er iets aan doet, en bewaar beschadigde spullen als bewijs. Bij diefstal doet u onmiddellijk aangifte bij de politie. Uw verzekeraar geeft u een schadenummer, en bij alles wat meer dan een kleine schade is, beoordeelt een perito (schade-expert) de schade voordat er wordt uitbetaald. Grotere gebeurtenissen, zoals overstromingen in een officieel uitgeroepen rampgebied, kunnen onder het Consorcio de Compensación de Seguros vallen in plaats van rechtstreeks onder uw verzekeraar, en heeft uw woning schade bij een buur veroorzaakt, dan draagt de responsabilidad civil (aansprakelijkheidsdekking) die kosten doorgaans.
In het kort:
- Water-, brand- of constructieschade binnen de eerste 24 uur melden helpt verzekeraars de claim te beoordelen op basis van grondige documentatie en getroffen maatregelen.
- De dekking verschilt tussen het gebouw (continente) en roerende bezittingen (contenido), waarbij de verantwoordelijkheid verschuift afhankelijk van eigendom, huursituatie en schadeoorzaak.
- Heldere, gedateerde foto's en een politieaangifte (bij diefstal) versnellen de afhandeling aanzienlijk en versterken uw positie bij de schadebeoordeling.
- Geschillen over de getaxeerde schade zijn vaak op te lossen door onafhankelijke offertes op te vragen en de perito te vragen of hij van nieuwwaarde of dagwaarde uitgaat.
- Snel handelen en nauwkeurig vastleggen zijn de belangrijkste factoren voor een soepele, tijdige afwikkeling van lekkages, defecte apparaten of stormschade in Spanje.
Inhoudsopgave
- Direct doen: de acties in de eerste 24 uur die uw claim beschermen
- Wie betaalt wat in Spanje: continente vs contenido, huurders en eigenaren
- Hoe u de schade meldt: timing, kanalen en papierwerk
- De perito: wat hij bekijkt en hoe u een taxatie aanvecht
- Reparaties, eigen risico en passende afwerking na een schade
- Bijzondere gevallen: diefstal, Consorcio-claims en onbekende veroorzakers
- Doorlooptijden en opvolging: wanneer u een vastgelopen claim opschaalt
- Praktische tips voor expats: documenten, tweetalige hulp en veilige betaalgegevens
- Hoe een eenvoudige waterschadeclaim er werkelijk uitziet
- Hoe Insurance Spain u door een claim heen helpt
- Bronnen
- Veelgestelde vragen
Direct doen: de acties in de eerste 24 uur die uw claim beschermen
Wat u op de eerste dag doet, bepaalt hoe soepel de rest van uw claim verloopt. Spaanse verzekeraars beoordelen claims mede op hoe snel en volledig de schade is vastgelegd en beperkt, dus beschouw de eerste 24 uur als tijd om bewijs te verzamelen, niet alleen om op te ruimen.
- Bel 112 bij echte noodsituaties (brand, wateroverlast die de constructie bedreigt, gaslekken).
- Bel de schadelijn van uw verzekeraar of open het schadegedeelte van zijn app. Elk polisblad vermeldt dit nummer.
- Voorkom dat de schade zich uitbreidt: draai de hoofdkraan dicht, schakel de getroffen elektra af, of dek een gebroken ruit tijdelijk af.
- Fotografeer en film de schade vanuit meerdere hoeken, met overzichtsbeelden die de context tonen en close-ups van serienummers of beschadigde oppervlakken.
- Bewaar de beschadigde spullen. Verzekeraars en perito's willen ze vaak zelf zien en nemen geen genoegen met foto's.
Afhankelijk van de oorzaak zijn er nog een paar stappen die tellen:
- Bij diefstal of vandalisme vraagt u zo snel mogelijk een denuncia (politieaangifte) aan; de meeste verzekeraars behandelen een diefstalclaim niet zonder.
- Ligt de oorzaak in een gedeelde leiding of het dak, meld dat dan schriftelijk bij de administrador de fincas (beheerder van het complex), want de polis van de vereniging moet mogelijk reageren.
- Bewaar bonnen van alles wat u koopt om schade te beperken, zoals een spoedbezoek van een loodgieter. Verzekeraars vergoeden redelijke beperkingskosten vaak.
Tip: Bewaar elke foto met een zichtbare datum, via de automatische tijdstempel van uw telefoon of een handgeschreven briefje in beeld. Verzekeraars en perito's hechten veel meer waarde aan gedateerd bewijs dan aan ongedateerde beelden die weken later worden gestuurd.
Wie betaalt wat in Spanje: continente vs contenido, huurders en eigenaren
Spaanse woonpolissen splitsen de dekking in twee categorieën, en weten welke geldt bepaalt wie wordt uitbetaald en hoeveel; die bescherming begrijpen is cruciaal, zoals wordt toegelicht in Landlord Insurance Explained: What Every Rental Owner Needs. Continente is de opstaldekking: het gebouw en alles wat eraan vastzit, zoals muren, vloeren, ingebouwde keukens, inbouwkasten, leidingwerk en bedrading. Contenido is de inboedeldekking: alles wat u kunt oppakken en meenemen, zoals meubels, een koelkast, elektronica, kleding en sieraden. Een lekkende vaatwasser die zijn eigen motor sloopt, is een inboedelkwestie; diezelfde lekkage die de vloer eronder laat opbollen, wordt een opstalclaim.
Uw positie als eigenaar of huurder bepaalt wie wat moet verzekeren. Eigenaren hebben doorgaans de opstalpolis (of zijn gedekt via de verzekering van de vereniging van eigenaren), terwijl huurders meestal zelf verantwoordelijk zijn voor hun inboedel en voor de responsabilidad civil, de aansprakelijkheidsdekking die uitkeert als uw woning elders schade veroorzaakt.
- Overstroomt uw wasmachine en loopt de woning eronder schade op, dan betaalt normaal gesproken uw aansprakelijkheidsdekking en niet de polis van uw buur.
- Waterschade is steevast de meest voorkomende claim op een woonverzekering in Spanje, en wie aansprakelijk is, hangt vaak af van de vraag of de leiding gemeenschappelijk is, privé, of van de buren boven u.
- Huurders zonder eigen responsabilidad civil kunnen de volledige herstelrekening persoonlijk voor hun kiezen krijgen, want door de risicoaansprakelijkheid wendt de getroffen buur zich tot wie de schade veroorzaakte, niet tot de verzekeraar van het gebouw.
- Ligt de oorzaak in een gedeelde standleiding of het dak, dan is de seguro de la comunidad van de vereniging mogelijk het juiste eerste loket in plaats van uw eigen polis.
Een geschil over een lekkende vaatwasser die de woning eronder beschadigt, is een van de meest voorkomende wrijfpunten voor expats, vooral omdat niemand vooraf had gecontroleerd welke polis hoorde te reageren. Uw woonverzekering in Spanje doornemen voordat er iets gebeurt, voorkomt die discussie volledig.
Hoe u de schade meldt: timing, kanalen en papierwerk
Spaanse verzekeraars verwachten een snelle melding, en de meeste maatschappijen hanteren een termijn van ongeveer zeven dagen vanaf het moment dat u van de schade op de hoogte bent. Mist u die termijn, dan riskeert u dat de verzekeraar de uitkering betwist of verlaagt, ook als de claim op zich terecht is. Meld dus eerst en verzamel de aanvullende details daarna, in plaats van te wachten tot u “alles” heeft.
Houd bij het bellen of invullen van het onlineformulier klaar:
- Uw polisnummer en de naam van de verzekeringnemer precies zoals die op het polisblad staat.
- Een kort, feitelijk verslag: wat er gebeurde, de datum en het geschatte tijdstip, en wat u deed om de schade te beperken.
- Foto's en, waar relevant, een politieaangifte (denuncia) bij diefstal of vandalisme.
- Een eigendomsbewijs of aankoopbon voor waardevolle spullen, voor zover u die heeft.
- Uw IBAN voor de uitkering, want Spaanse verzekeraars betalen doorgaans per bankoverschrijving in plaats van spullen rechtstreeks te vervangen.
De meeste grote verzekeraars, waaronder aanbieders als SegurCaixa Adeslas, hebben een klantportaal waar u schades kunt melden, volgen en er direct foto's aan kunt toevoegen. Welk kanaal u ook gebruikt: noteer het schadenummer en de naam van degene die u sprak. U heeft allebei nodig als u het dossier later moet natrekken.
De perito: wat hij bekijkt en hoe u een taxatie aanvecht
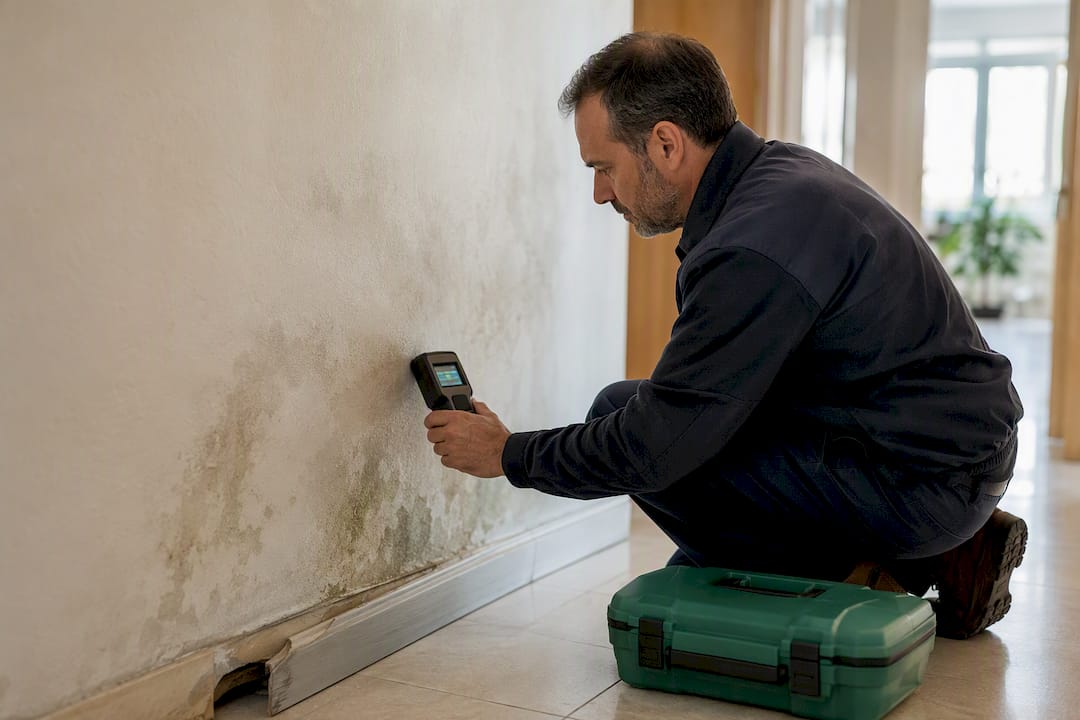
Verzekeraars sturen een perito, een schade-expert, zodra de omvang of complexiteit van de claim een bepaalde drempel overschrijdt, die per verzekeraar en polis verschilt. De perito inspecteert de schade, bevestigt dat de oorzaak onder de dekking valt en zet er een bedrag voor herstel of vervanging op. Bij een gesprongen leiding kan dat betekenen dat hij vochtmetingen in de muur doet; bij diefstal dat hij nagaat of het gestolene klopt met de aangifte en de bonnen die u kunt overleggen.
Kleinere claims slaan het huisbezoek vaak helemaal over. Veel verzekeraars wikkelen bescheiden schades, een kapot apparaat of lichte watervlekken, tegenwoordig af op basis van foto's en facturen via de app, wat eenvoudige gevallen flink versnelt.
- Uitkering in geld is in Spanje de norm: verzekeraars storten het getaxeerde bedrag doorgaans rechtstreeks op uw rekening in plaats van zelf een aannemer te regelen.
- Bent u het niet eens met het bedrag van de perito, vraag dan een onafhankelijke offerte bij een aannemer en dien die schriftelijk in onder vermelding van uw schadenummer.
- Gedateerde bonnen van de oorspronkelijke spullen of van recente vergelijkbare reparaties versterken uw bezwaar aanzienlijk.
- Komt de verzekeraar niet in beweging, dan loopt de escalatie eerst via zijn interne klachtenprocedure en daarna via de toezichthouder als het daar blijft steken.
Tip: Vraag de perito rechtstreeks of de uitkering uitgaat van nieuwwaarde of dagwaarde. Die twee bedragen kunnen bij oudere apparaten of meubels flink uiteenlopen, en het is makkelijker om dat ter plekke aan te kaarten dan nadat de betaling binnen is.
Reparaties, eigen risico en passende afwerking na een schade
Spaanse verzekeraars wikkelen claims op twee manieren af: ze regelen zelf een aannemer die het herstel uitvoert, of ze keren een bedrag uit en laten u het werk zelf organiseren. Wat er geldt, hangt doorgaans af van het polisniveau en het soort schade. Herstel aan het gebouw bij polissen met ruimere dekking wordt vaker door de verzekeraar geregeld; vervanging van inboedel is bijna altijd een geldbedrag.
De franquicia (het eigen risico) ligt onder elke afwikkeling, en het loont om die te controleren voordat u iets kleins claimt. Een eigen risico van €150 bij een reparatie van €200 rechtvaardigt het papierwerk nauwelijks, laat staan het effect op uw verlengingspremie.
- Dekking voor daños estéticos (esthetische schade) telt wanneer een reparatie een zichtbaar verschil achterlaat, bijvoorbeeld één vervangen vloertegel die niet bij de rest van de kamer past. Niet elke polis bevat die, en waar dat wel zo is, beperken limieten vaak hoeveel van het omliggende oppervlak wordt meegenomen.
- Laat offertes schriftelijk en gedateerd opstellen voordat een aannemer begint, zeker als de verzekeraar vergoedt in plaats van het werk zelf te regelen.
- Leg de omvang van de werkzaamheden schriftelijk vast, inclusief afwerking en materialen, om later geen discussie te krijgen over de vraag of het herstel wel “aansluit”.
- Controleer de exacte tekst over daños estéticos op uw polisblad; de consumentendocumentatie van Fundación MAPFRE legt uit hoe deze clausules bij Spaanse verzekeraars doorgaans werken.
Bijzondere gevallen: diefstal, Consorcio-claims en onbekende veroorzakers
Niet elke claim volgt het standaardpad. Een handvol situaties vraagt een iets andere aanpak, en weten in welke u zit, scheelt tijd.
- Diefstal: u heeft vrijwel altijd een denuncia nodig, gedaan bij het dichtstbijzijnde politiebureau of online via het portaal van de Policía Nacional, voordat de verzekeraar iets in behandeling neemt. Bewaar het aangiftenummer in uw schadedossier.
- Consorcio de Compensación de Seguros: dit door de staat gesteunde orgaan springt bij bij buitengewone gebeurtenissen, zoals overstromingen of stormen in een gebied dat officieel tot rampgebied is verklaard. Veel verzekeraars regelen het Consorcio-papierwerk voor u, dus u hoeft mogelijk niets apart in te dienen.
- Schade door derden: veroorzaakt de lekkage van een buur uw schade, dan kunt u claimen op uw eigen polis en uw verzekeraar het bedrag laten verhalen op die van de buur (subrogatie), wat doorgaans sneller gaat dan de buur zelf aanspreken.
- Onbekende of onverzekerde veroorzaker: uw eigen opstal- of inboedeldekking keert meestal eerst uit als tussenoplossing, waarna uw verzekeraar verhaal haalt als er later een aansprakelijke partij opduikt.
Doorlooptijden en opvolging: wanneer u een vastgelopen claim opschaalt
Zodra u de schade heeft gemeld, kunt u binnen enkele dagen een ontvangstbevestiging verwachten, gevolgd door een bezoek van de perito als de claim daarom vraagt. Eenvoudige claims zijn vaak binnen enkele weken afgewikkeld, al mag volledige vergoeding wettelijk tot drie maanden duren als de documentatie onvolledig is of de schade wordt betwist.
- Ontbrekend papierwerk is verreweg de grootste oorzaak van vertraging, dus beantwoord vragen van de verzekeraar waar mogelijk dezelfde dag.
- Blijft de claim langer dan redelijk liggen, dien dan eerst een formele interne klacht in bij de klantenservice van de verzekeraar.
- Lost dat het niet op, dan behandelt de Spaanse Directie-generaal Verzekeringen en Pensioenfondsen consumentenklachten tegen verzekeraars en is dat een reële volgende stap.
Praktische tips voor expats: documenten, tweetalige hulp en veilige betaalgegevens
Houd uw NIE of paspoort, uw polisblad en uw IBAN bij de hand voordat u de schadelijn belt. Een kopie van uw polis in zowel het Nederlands als het Spaans bewaren, scheelt verwarring wanneer een medewerker een clausule voorleest die u in vertaling niet herkent.
- Noteer het schadenummer op het moment dat u het krijgt, samen met de datum en de naam van degene die u sprak.
- Stuur nooit onvolledige bankgegevens door voor de uitkering. Een niet-kloppend IBAN is een van de meest voorkomende redenen dat een betaling na goedkeuring vertraging oploopt.
- Gooi beschadigde spullen niet weg voordat de perito ze heeft kunnen bekijken, ook niet als ze duidelijk onherstelbaar lijken.
- Stuur gevoelige documenten zoals paspoorten of bankafschriften via het beveiligde klantportaal van de verzekeraar in plaats van per e-mail, als die mogelijkheid er is.
Nederlandstalige begeleiding verdient zichzelf terug op precies die momenten waarop taal het obstakel wordt: het duiden van het technische rapport van een perito, controleren of een schadeformulier correct is ingevuld voordat het de deur uitgaat, of een schadeafdeling achternazitten die stil is gevallen. Weegt u af of uw huidige dekking überhaupt de juiste aansprakelijkheidsbedragen voor uw situatie heeft, lees dan de veelgemaakte fouten van expats met de woonverzekering in Spanje vóór de volgende verlenging, niet na de volgende schade.
Tip: Houd zowel een digitale map bij (foto's, pdf's, e-mailbevestigingen) als een kleine fysieke map met de politieaangifte en ondertekende papieren. Perito's en medewerkers vragen soms om het fysieke origineel, vooral bij politierapporten.
Hoe een eenvoudige waterschadeclaim er werkelijk uitziet
Een lezer beschreef ooit een vrij alledaags scenario: 's nachts scheurde in een huurappartement bij Alicante de slang van een wasmachine, en het water bereikte de woning eronder voordat iemand het merkte. Dat die claim netjes werd afgewikkeld, was geen geluk. Het kwam doordat er binnen enkele uren werd gemeld, de schade werd gefotografeerd voordat er werd opgeruimd, en er iemand was die het rapport van de perito in het Spaans kon lezen en een afwijking in de geschatte droogtijd opmerkte.
Die les geldt voor vrijwel elke claim die u hier ooit indient: snelheid en documentatie verslaan al het andere, ook hoe fraai uw polisvoorwaarden op papier klinken. Handel alsof het eerste uur telt, want dat doet het.
— Jake
Hoe Insurance Spain u door een claim heen helpt
Insurance Spain bestaat precies voor het moment waarop een claim niet door papierwerk maar door taal ingewikkeld wordt. Waar een gemiddeld Spaans callcenter vloeiend Spaans verwacht en bekendheid met termen als franquicia of daños estéticos, kan een Nederlandstalig team dekking van meerdere toonaangevende aanbieders vergelijken en u helpen begrijpen wat uw polis werkelijk zegt, nog voordat er een geschil ontstaat.
Dat telt het zwaarst in de situaties die deze gids behandelt: een betwiste taxatie van de perito, een schadeformulier dat exacte formuleringen vraagt, of een aansprakelijkheidsvraag rond de vereniging die raakt aan de responsabilidad civil. Sommige bemiddelaars brengen klanten hiervoor niets in rekening, omdat de verzekeraar hen betaalt zodra een polis is geplaatst, dus een second opinion op uw dekking kost u vooraf mogelijk niets. Liet uw huidige polis u bij een recente schade in de kou staan, of bent u er simpelweg niet zeker van dat hij dekt wat u denkt, vergelijk dan woonverzekeringen in Spanje en laat een offerte in gewone taal doornemen.
Bronnen
Voor schadeformulieren, verklaringen van rampgebied en documentatie-eisen is de procedure van het Consorcio de Compensación de Seguros het referentiepunt bij buitengewone gebeurtenissen. Voor regelgeving en formele klachten tegen een verzekeraar is de Directie-generaal Verzekeringen en Pensioenfondsen het officiële kanaal. Grensoverschrijdende EU-consumenten kunnen ook de verzekeringsinformatie van Your Europe raadplegen voor rechten die gelden ongeacht in welk EU-land de polis is afgegeven.
- Home Insurance in Spain: What Renters and Owners Should Know - Spain Handbook
- Home insurance in Spain: property, contents, and liability - Expatica
- Home insurance claims process in Spain - ThinkSpain
- Directorate General for Insurance and Pension Funds (DGSFP)
Veelgestelde vragen
Wat is de meest voorkomende claim op een woonverzekering in Spanje?
Waterschade door gesprongen leidingen, lekkende apparaten of storm is verreweg de meest voorkomende claim op een woonverzekering in Spanje, en de aansprakelijkheid hangt vaak af van de vraag of de bron een privéleiding, een gemeenschappelijke leiding of die van de buren is.
Hoe claim ik op mijn woonverzekering in Spanje?
Neem onmiddellijk contact op met de schadelijn of app van uw verzekeraar, maak gedateerde foto's, beveilig de woning tegen verdere schade en meld het binnen de gebruikelijke termijn van zeven dagen die de meeste polissen hanteren.
Wat kost een woonverzekering in Spanje gemiddeld?
Premies lopen sterk uiteen afhankelijk van woningoppervlak, locatie, inboedelwaarde en dekkingsniveau, dus er is geen enkel “gemiddeld” bedrag dat over alle regio's eerlijk opgaat; offertes van meerdere verzekeraars vergelijken geeft een realistische prijs voor uw specifieke woning.
Welke woonverzekeraars zijn de beste in Spanje?
Er is geen enkele beste verzekeraar voor elke situatie. De juiste keuze hangt af van uw type woning, of u sterke responsabilidad civil-dekking nodig heeft en hoe snel u claims afgehandeld wilt zien. Daarom levert meerdere aanbieders naast elkaar leggen doorgaans een betere match op dan zomaar één naam kiezen.
Hoe lang duurt het voordat een woonverzekeringsclaim in Spanje wordt uitbetaald?
Eenvoudige claims zijn vaak binnen enkele weken afgewikkeld, al mag volledige vergoeding wettelijk tot drie maanden duren als de documentatie onvolledig is of de schade wordt betwist.
Aanbevolen
0 Comments
Plaats als eerste een reactie.