

Expat: carenze dell’assicurazione sanitaria in Spagna, visti e regola del cancro
Sì, quasi ogni polizza sanitaria privata venduta in Spagna prevede periodi di carenza, chiamati carencias, per le cure non urgenti. Le emergenze sono di norma coperte fin dal primo giorno di copertura. Le carencias tipiche variano a seconda della prestazione, e chi richiede un visto ha spesso bisogno di una polizza senza alcun periodo di carenza. Chi ha avuto un tumore può ora contare sul Real Decreto-ley 5/2023, che può giocare a suo favore.
TL;DR:
- La maggior parte delle polizze sanitarie private in Spagna prevede periodi di carenza da 3 a 10 mesi a seconda della complessità della cura, con le emergenze coperte di norma da subito.
- Le domande di visto richiedono polizze sanitarie senza periodi di carenza, con dicitura esplicita come “sin carencia”, e compagnie autorizzate a operare in Spagna.
- Il periodo di carenza per chi ha avuto un tumore è stato ridotto a cinque anni dopo il trattamento radicale, ma solo se la polizza è stata firmata dopo giugno 2023 e viene fornita una documentazione medica adeguata.
- Conviene sempre chiedere per iscritto il quadro delle carencias e verificare la dicitura di polizza prima dell’acquisto, per evitare rifiuti o vuoti di copertura nell’iter della domanda di visto.
- Alcune compagnie offrono piani senza periodo di carenza a un premio più alto, e confrontare queste opzioni è essenziale per esigenze di copertura urgenti o legate a un visto.
Indice
- Che cosa significa “periodo di carenza” nell’assicurazione sanitaria spagnola?
- Quanto durano di solito i periodi di carenza per la copertura sanitaria in Spagna?
- Le domande di visto richiedono l’assenza di periodi di carenza?
- Che cos’è il diritto all’oblio per chi ha avuto un tumore?
- Come si può verificare o ridurre il proprio periodo di carenza?
- Che cosa fare se non si è d’accordo con la decisione della compagnia?
- Che cosa vede sbagliare più spesso Insurance Spain fra gli expat
- Ottenga una polizza autorizzata in Spagna con la dicitura giusta
- Fonti
- FAQ
Che cosa significa “periodo di carenza” nell’assicurazione sanitaria spagnola?
Una carencia è un periodo di tempo fisso, stabilito nel contratto di polizza, durante il quale la compagnia non paga un determinato tipo di cura anche se la copertura è già attiva. Decorre dalla data di decorrenza della polizza, oppure dalla data in cui una nuova persona o una nuova garanzia vengono aggiunte a una polizza esistente. Se si stipula un piano a gennaio con una carencia di sei mesi per la diagnostica per immagini, non si potrà chiedere il rimborso di una risonanza magnetica prima di luglio, anche se il premio è dovuto fin dal primo giorno.
È un meccanismo diverso da un’esclusione o da una clausola sulle patologie pregresse. Un’esclusione toglie una prestazione dalla copertura in modo permanente, indipendentemente da quanto tempo sia in vigore la polizza. Una clausola sulle patologie pregresse riguarda invece qualcosa che il contraente aveva già prima di stipulare, e che le compagnie valutano separatamente tramite il questionario sanitario da compilare in fase di richiesta, a cui occorre rispondere onestamente. Se il questionario viene compilato in modo scorretto, la compagnia può annullare l’intera polizza in seguito, periodo di carenza o meno.
Le compagnie usano le carencias per scoraggiare chi vorrebbe stipulare una polizza la settimana prima di un intervento importante e disdirla la settimana dopo. Alcune prestazioni sono di norma esenti fin dall’inizio:
- Incidenti ed emergenze che richiedono un intervento immediato.
- Condizioni potenzialmente letali che richiedono un ricovero urgente.
- In molte polizze, la visita dal medico generico per una malattia nuova.
Conviene sempre controllare il testo di polizza invece di darlo per scontato: la definizione di “emergenza” cambia da contratto a contratto.
Quanto durano di solito i periodi di carenza per la copertura sanitaria in Spagna?
I periodi di carenza sono proporzionati alla complessità e al costo della cura, e lo schema è piuttosto omogeneo nel mercato. Le prestazioni minori hanno carencias brevi; tutto ciò che comporta un ricovero, l’intervento di uno specialista o un parto programmato richiede più tempo per essere sbloccato.
I valori di riferimento più comuni applicati dalle compagnie includono:
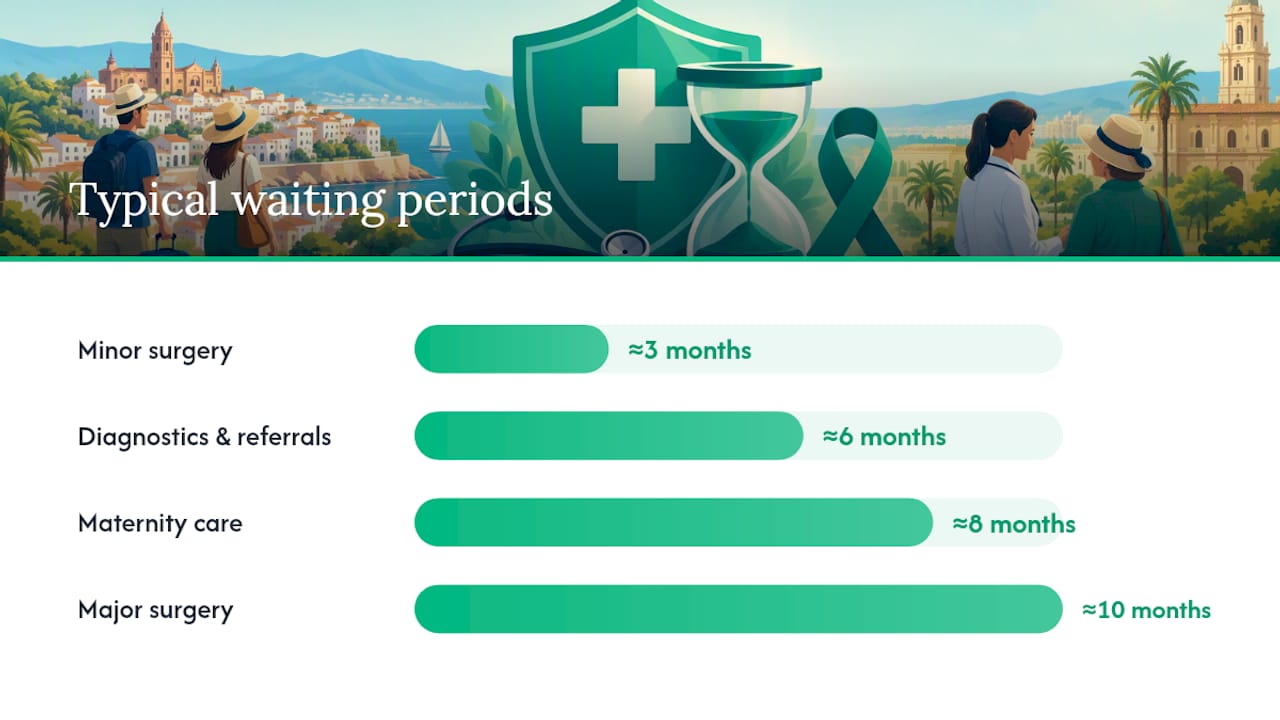
- Piccola chirurgia (day hospital, piccoli interventi): circa 3 mesi.
- Esami diagnostici e visite specialistiche (esami strumentali, appuntamenti con lo specialista): circa 6 mesi.
- Assistenza alla maternità (gravidanza programmata e parto): circa 8 mesi.
- Chirurgia maggiore e terapie complesse (trattamenti oncologici, chirurgia ortopedica, riabilitazione a lungo termine): circa 10 mesi.
Consiglio pratico: Questi sono valori tipici indicati dalle guide di settore, non norme fisse di legge. Due compagnie possono fissare carencias diverse per la stessa cura, quindi conviene sempre chiedere per iscritto il quadro dei periodi di carenza prima di firmare, non dopo.
La logica dietro questa scala è semplice. Una prestazione minore comporta un rischio finanziario basso per la compagnia, quindi una carencia breve basta a scoraggiare acquisti opportunistici. Maternità e chirurgia maggiore rappresentano esborsi molto più grandi e quasi certi una volta richiesti, quindi le compagnie allungano il periodo di maturazione per distribuire quel rischio su uno storico di premi più lungo.
Qualunque sia la prestazione, le cure urgenti e le emergenze restano fuori da questo schema. In caso di ricovero dopo un incidente o un’emergenza medica improvvisa, i periodi di carenza di norma non si applicano, anche se conviene sempre farselo confermare esplicitamente nel contratto invece di darlo per scontato leggendo un opuscolo commerciale.
Le domande di visto richiedono l’assenza di periodi di carenza?
I visti di residenza spagnoli sono il punto in cui i periodi di carenza smettono di essere un fastidio personale e diventano un ostacolo legale. Le domande per il visto non lucrativo, e molte checklist per il visto per nomadi digitali, richiedono una polizza sanitaria privata senza periodi di carenza, senza compartecipazione alla spesa e senza franchigie, in linea con l’estensione di copertura del sistema sanitario pubblico. Una polizza tecnicamente eccellente ma con una carencia di sei mesi sulla diagnostica viene di norma respinta senza appello.
I consolati controllano la dicitura specifica sul certificato assicurativo stesso, non sull’opuscolo della polizza. Nel preparare la documentazione, occorre verificare questi elementi:
- Autorizzazione della compagnia a operare in Spagna, a conferma che può legalmente assumere rischi sul mercato spagnolo.
- Assicurati nominativi, corrispondenti esattamente ai dati del passaporto, oltre al territorio di copertura e alle date di validità che coprono l’intero periodo del visto.
- Dicitura esplicita che confermi “sin copago” (senza compartecipazione) e “sin carencia” (senza periodo di carenza), indicata con questi termini o equivalenti.
Tre errori causano la maggior parte dei rifiuti. Alcuni richiedenti presentano un opuscolo o uno screenshot dell’app invece di un certificato formale. Altri acquistano una polizza viaggio solo a rimborso, che restituisce le spese dopo la cura invece di dare accesso diretto a un fornitore spagnolo. Altri ancora scelgono una compagnia non autorizzata a operare in Spagna, per quanto sia nota altrove. I consolati danno priorità alla dicitura del certificato rispetto alle affermazioni commerciali, e una polizza non autorizzata o solo a rimborso è uno dei motivi più comuni per cui una pratica di visto viene respinta.
Che cos’è il diritto all’oblio per chi ha avuto un tumore?
Il Real Decreto-ley 5/2023 ha introdotto il derecho al olvido oncológico, il diritto all’oblio per chi ha avuto un tumore, nella normativa assicurativa spagnola a partire da giugno 2023. La norma stabilisce che, una volta completato un trattamento radicale e trascorso un intervallo libero da malattia significativo, quella storia oncologica non può essere usata contro l’interessato quando richiede o rinnova un’assicurazione vita o sanitaria. Il comunicato del Ministero della Sanità descrive questa misura come la chiusura di un vuoto normativo in cui i guariti subivano sovrapprezzi o esclusioni permanenti anche molto tempo dopo la guarigione.
La norma ha dei limiti. Si applica in modo specifico all’intervallo libero da malattia successivo al trattamento radicale, e le indicazioni della DGSFP spiegano come si calcola quel periodo di cinque anni e come dovrebbe incidere sui rinnovi, non solo sulle nuove richieste.
Per i contratti firmati prima del 30 giugno 2023, la legge non si applica automaticamente. UNESPA, l’associazione delle compagnie assicurative spagnole, ha pubblicato una guida volontaria di buone pratiche che chiede alle compagnie associate di riesaminare le vecchie polizze caso per caso e rimuovere sovrapprezzi o esclusioni una volta che l’interessato fornisce la prova del superamento della soglia dei cinque anni.
Se questa situazione riguarda il lettore:
- Occorre raccogliere i referti medici che confermano diagnosi, data di fine trattamento e stato libero da malattia.
- Conviene scrivere alla compagnia citando il Real Decreto-ley 5/2023 e chiedere una revisione formale delle condizioni di polizza.
- Se la compagnia rifiuta o rimanda senza motivo, il passo successivo è il reclamo alla DGSFP descritto più avanti.
Come si può verificare o ridurre il proprio periodo di carenza?
Prima di firmare qualsiasi cosa, conviene chiedere alla compagnia un quadro scritto delle carencias per ogni principale categoria di prestazione, non solo un riepilogo verbale durante una telefonata commerciale. Va richiesta l’esatta dicitura del certificato necessaria se la polizza deve sostenere una domanda di visto: “sin carencia”, “sin copago” e la conferma dell’autorizzazione spagnola.
Tre passaggi pratici riducono il rischio di una brutta sorpresa in seguito:
- Richieda per iscritto la tabella completa delle carencias prima di pagare qualsiasi cosa, e la confronti riga per riga con un preventivo concorrente.
- Chieda espressamente se esiste un prodotto senza periodo di carenza adatto alla propria situazione. Questi piani esistono nel mercato spagnolo, di solito a un premio più alto, e sono la via standard per chi richiede un visto e non può permettersi di aspettare mesi prima che la copertura si attivi.
- Si affidi a un broker bilingue per verificare la dicitura invece di fare affidamento su un opuscolo tradotto, in particolare se l’italiano non è la lingua madre della compagnia e i documenti di polizza si estendono per decine di pagine.
Consiglio pratico: Un piano senza periodo di carenza costa quasi sempre di più e può offrire una rete ospedaliera più piccola rispetto a un piano standard con carencias. Conviene decidere quale compromesso conta di più: pagare di più subito per un accesso diretto immediato, oppure accettare un piano più economico e attendere la fine della carencia per le cure non urgenti.
Che cosa fare se non si è d’accordo con la decisione della compagnia?
Si comincia con un reclamo scritto formale al servizio clienti o all’ufficio reclami della compagnia, citando il numero di polizza e la clausola specifica in discussione. Le compagnie spagnole sono di norma tenute a rispondere entro un termine stabilito, e la risposta deve motivare la decisione per iscritto, non solo per telefono.
Se la risposta non è soddisfacente o non arriva, il passo successivo è l’autorità di vigilanza assicurativa spagnola, la Dirección General de Seguros y Fondos de Pensiones (DGSFP), che gestisce i reclami dei consumatori contro le compagnie che operano sul mercato spagnolo. Gli esiti realistici comprendono una rivalutazione del caso o un parere formale su se la compagnia abbia applicato correttamente il contratto, anche se la DGSFP non può obbligare una compagnia a pagare un sinistro che ritiene contrattualmente non valido.
Prima di procedere con l’escalation, conviene raccogliere:
- Il testo completo di polizza e ogni certificato rilasciato.
- I referti medici pertinenti al sinistro contestato.
- Tutta la corrispondenza scritta con la compagnia, con le rispettive date.
Che cosa vede sbagliare più spesso Insurance Spain fra gli expat
I clienti spesso danno per scontato che una polizza sia pronta per il visto perché “sembra completa”, senza controllare la presenza della dicitura esplicita “sin carencia” sul certificato stesso. Aiutiamo i clienti a far coincidere la dicitura di polizza con i requisiti del consolato prima dell’invio, evitando ritardi che possono costare settimane nell’iter della domanda.
— Jake
Ottenga una polizza autorizzata in Spagna con la dicitura giusta
Rincorrere tabelle di carencias, dicitura dei certificati e autorizzazioni spagnole su una dozzina di siti di compagnie è esattamente il tipo di compito che consuma un intero fine settimana e lascia comunque il dubbio di non aver fatto tutto bene. Insurancespain confronta le opzioni di assicurazione sanitaria privata di oltre 11 compagnie spagnole di primo piano in italiano, verificando periodi di carenza, condizioni di compartecipazione e dicitura del certificato rispetto a ciò di cui la domanda di visto o il consolato hanno davvero bisogno, non a ciò che promette un opuscolo.
Il processo è gratuito e senza impegno: basta indicare per che cosa serve la copertura, che si tratti di una domanda per il visto non lucrativo, di un visto per nomadi digitali o semplicemente di una copertura continuativa più conveniente, e il team bilingue controlla i dettagli in piccolo così da non doverlo fare da soli. Chi non è sicuro che la dicitura della propria polizza attuale soddisfi un consolato, o desidera un confronto diretto fra piani senza periodo di carenza, può richiedere un preventivo gratuito tramite Insurancespain e far controllare la documentazione prima di presentarla.
Questo articolo contiene informazioni di carattere generale e non sostituisce il parere di un medico qualificato. Prima di agire sulla base di quanto letto qui, si consiglia di consultare un professionista sanitario qualificato sulla propria situazione specifica.
Fonti
- DGSFP — FAQs on derecho al olvido oncológico
- UNESPA good-practice guide on right to be forgotten
- Ministry of Health press release on derecho al olvido oncológico
- VisaFact: explanation of visa insurance criteria
FAQ
Quanto dura di solito l’attesa per l’assistenza sanitaria in Spagna?
Con l’assicurazione privata, i periodi di carenza variano a seconda della prestazione: in genere 3 mesi per la piccola chirurgia, 6 mesi per diagnostica e visite specialistiche, 8 mesi per la maternità e fino a 10 mesi per la chirurgia maggiore. Le cure d’emergenza sono di norma coperte dal giorno di decorrenza della polizza, quindi l’attesa riguarda solo le cure programmate e non urgenti.
Quale assicurazione sanitaria ha il periodo di carenza più breve?
Alcune compagnie in Spagna offrono polizze senza alcun periodo di carenza, di solito a un premio più alto, pensate soprattutto per chi richiede un visto e ha bisogno di copertura piena immediata. Insurancespain confronta queste opzioni senza carencia con i piani standard, così da poter valutare la differenza di costo rispetto alla rapidità di accesso.
Che cosa significa “periodo di carenza” per l’assicurazione sanitaria?
Un periodo di carenza, o carencia, è un intervallo di tempo fisso dopo la decorrenza della polizza durante il quale una specifica cura non è coperta, anche se il premio è già dovuto. È diverso da un’esclusione, che toglie la copertura in modo permanente, e da una clausola sulle patologie pregresse, che riguarda problemi di salute presenti prima della stipula.
Qual è il periodo di carenza per le patologie pregresse?
Le patologie pregresse vengono di norma gestite tramite la dichiarazione sanitaria compilata al momento della richiesta, non con una carencia standard, e le compagnie possono escluderle, applicare un sovrapprezzo o rifiutare del tutto la copertura invece di applicare un periodo di carenza fisso. Fa eccezione chi ha avuto un tumore e rientra nel Real Decreto-ley 5/2023, la cui storia clinica non può essere usata contro di lui una volta superata la soglia dei cinque anni liberi da malattia dopo il trattamento radicale.
Consigliati
0 Comments
Sia il primo a lasciare un commento.


