

Expatriés en Espagne : voitures de moins de cinq ans, au tiers ou tous risques ?
La responsabilité civile au tiers est le minimum légal pour tout véhicule immatriculé en Espagne, mais pour la plupart des expatriés, ce n'est pas le choix le plus sensé. Si votre voiture vaut plus de quelques milliers d'euros, si elle est financée à crédit ou si elle passe la nuit dans une rue non sécurisée, la formule tous risques (« todo riesgo ») est généralement plus adaptée, parce qu'elle couvre votre propre véhicule et pas seulement celui d'en face. Les sections ci-dessous détaillent chaque niveau de garantie et vous donnent une check-list pour comparer correctement les contrats.
En bref :
- La formule tous risques est conseillée pour les voitures financées à crédit, de moins de cinq ans, ou stationnées dans des zones urbaines à risque, en raison du coût potentiel des réparations.
- L'écart de prix réel entre une formule au tiers et une formule tous risques dépend de la valeur du véhicule, de l'âge du conducteur, du lieu et du montant de la franchise : des devis comparés côte à côte sont donc indispensables.
- La loi espagnole n'impose que la responsabilité civile au tiers, mais les formules tous risques offrent une protection plus large et peuvent jouer favorablement sur la valeur de revente et l'entretien du véhicule.
- Les exclusions des formules tous risques, comme les conducteurs non déclarés ou l'usage en compétition, doivent être examinées attentivement avant signature, sous peine de refus d'indemnisation.
- Passer par un courtier bilingue simplifie la comparaison des offres et permet de bien comprendre les niveaux de garantie réels et les limites territoriales de chaque assureur.
Sommaire
- Au tiers ou tous risques en Espagne : la version courte
- Ce qu'exige réellement la loi espagnole
- Terceros básico, terceros ampliado et les options qui valent le coup
- Ce que couvre réellement la formule tous risques (« todo riesgo »)
- Comment la franchise (franquicia) influe sur votre prime
- Comparer les niveaux de garantie côte à côte
- Comment choisir entre au tiers et tous risques
- Les erreurs fréquentes des expatriés avec l'assurance auto espagnole
- En quoi la gestion des sinistres diffère entre au tiers et tous risques
- Votre niveau de garantie influe-t-il sur la revente ou la conformité légale ?
- Où les expatriés souscrivent habituellement chaque type de garantie
- Quand la formule tous risques rembourse son surcoût
- Ce qui creuse l'écart de prix entre au tiers et tous risques
- Comment Insurance Spain vous aide à décider
- Obtenez un devis auto vraiment adapté à votre situation
- Sources
- FAQ
Au tiers ou tous risques en Espagne : la version courte
La formule au tiers (terceros) indemnise les dommages ou blessures que vous causez à autrui. Elle ne paie jamais la réparation de votre propre voiture. La formule tous risques (todo riesgo) fait les deux : elle couvre la responsabilité civile plus les dommages à votre véhicule, qu'il s'agisse d'une collision, d'un acte de vandalisme ou d'un pare-brise fissuré.
Envisagez la formule tous risques si l'un de ces points vous concerne :
- Votre voiture a moins de cinq ans ou est encore financée à crédit.
- Vous roulez tous les jours dans une ville comme Valence ou Alicante, ou à travers Majorque, où le risque lié au stationnement est plus élevé.
- Vous avez déjà déclaré au moins un sinistre par le passé et voulez vous protéger contre la répétition des frais.
Les primes tous risques sont en général plus élevées qu'au tiers, même si l'écart se resserre pour les véhicules anciens à faible valeur vénale. Le seul moyen fiable de connaître la différence réelle pour votre voiture est de faire établir des devis côte à côte, plutôt que de deviner à partir des tarifs d'appel.
Ce qu'exige réellement la loi espagnole
L'Espagne impose à tout véhicule immatriculé de porter une assurance de responsabilité civile obligatoire, le seguro obligatorio. Elle couvre les blessures ou les dommages que vous causez à d'autres personnes, à leurs véhicules ou à leurs biens. Elle ne dit rien de votre propre voiture.
Comme l'Espagne fait partie de l'EEE, cette garantie obligatoire vous suit. Les règles de l'UE confirment qu'un véhicule immatriculé dans un pays de l'Union doit être couvert par une assurance de responsabilité civile obligatoire, valable dans tout l'EEE. C'est utile si vous partez un week-end en France ou au Portugal, mais mieux vaut vérifier d'abord vos conditions particulières : les options facultatives comme l'assistance dépannage ou le véhicule de remplacement ont souvent leurs propres limites territoriales, même lorsque la part obligatoire de responsabilité civile n'en a pas.
Les informations officielles espagnoles sont sans ambiguïté : l'assurance obligatoire couvre les dommages causés aux tiers et s'applique à tout véhicule immatriculé dans un pays de l'UE, les options facultatives comme le todo riesgo venant s'y ajouter. Pour le texte légal exact, et les éventuelles modifications récentes des amendes ou des obligations, le BOE publie le texte législatif en vigueur. Les règles évoluent : c'est la source à consulter avant de supposer que les chiffres de l'an dernier valent toujours.
Terceros básico, terceros ampliado et les options qui valent le coup
Terceros básico, c'est le strict minimum légal. Il indemnise les tiers, et rien d'autre. Si quelqu'un raye votre voiture sur un parking ou qu'un orage de grêle explose votre pare-brise, le básico vous laisse payer les réparations de votre poche.
Terceros ampliado enrichit cette base avec les garanties que la plupart des conducteurs veulent réellement :
- L'incendie de votre propre véhicule.
- Le vol du véhicule ou de son contenu.
- Le bris de glace et le remplacement du pare-brise, souvent sans franchise ou avec une franchise réduite.
Au-delà de ces deux niveaux, les assureurs vendent des options, quel que soit le contrat de base souscrit :
- La protection juridique (defensa jurídica), utile si un litige sur les responsabilités ou l'indemnisation s'éternise.
- L'assistance routière (asistencia en carretera), qui compte plus qu'on ne le croit si vous roulez dans un véhicule importé ancien sans réseau de concessionnaires local.
- La garantie du conducteur (seguro del conductor), puisque la responsabilité civile classique n'indemnise pas vos propres blessures.
Si votre voiture mérite de rester sur la route sans mériter une couverture intégrale, une formule ampliado assortie de deux ou trois de ces options approche souvent le tarif du tous risques, sans la garantie dommages complète.
Ce que couvre réellement la formule tous risques (« todo riesgo »)
Le todo riesgo ajoute les daños propios, la garantie dommages au véhicule assuré, par-dessus tout ce que le tiers et l'ampliado offrent déjà. Cela signifie les dommages de collision quelle que soit la responsabilité, le vandalisme, et le vol du véhicule lui-même, pas seulement de son contenu.
La plupart des formules tous risques intègrent des services d'office : véhicule de remplacement pendant la réparation, bris de glace, protection juridique et assistance routière 24 h/24. Cela varie d'un assureur à l'autre : considérez-les comme courants, pas comme garantis.
Ce qui fait trébucher, ce sont les exclusions. Les formules tous risques standard refusent généralement d'indemniser si :
- Un conducteur non autorisé ou non déclaré était au volant.
- Le véhicule servait à la compétition, à la course ou à la location sans que ce soit déclaré.
- Le sinistre dépasse une valeur plafond convenue au contrat, ce qui concerne particulièrement les véhicules anciens ou modifiés.
Lisez les condiciones particulares (conditions particulières) avant de signer, et non après le refus d'un sinistre. La formule « todo riesgo » se traduit grossièrement par « tous risques », mais aucune formule tous risques espagnole ne couvre réellement tous les risques. Chacune comporte une liste d'exclusions qui mérite cinq minutes de votre attention.
Comment la franchise (franquicia) influe sur votre prime
La franchise, ou franquicia, est le montant qui reste à votre charge avant que l'assureur ne prenne en charge le reste du sinistre. Les assureurs espagnols proposent couramment des paliers de franchise autour de 200 €, 300 €, 500 € et 1 000 €, et en choisir un plus élevé fait généralement baisser votre prime, en échange d'une part de risque plus grande supportée par vous.
Une franchise de 500 € sur un pare-chocs légèrement enfoncé signifie que vous payez les 500 premiers euros ; l'assureur couvre le reste. Cela fonctionne bien pour les voitures anciennes, où les réparations dépassent rarement quelques centaines d'euros. Cela fonctionne mal pour un véhicule récent ou financé, où un seul sinistre peut aisément dépasser une franchise élevée et vous laisser guère mieux loti que sans assurance du tout.
Comparer les niveaux de garantie côte à côte
Plutôt que de comparer des noms de marques d'assureurs, comparez ce qui est réellement écrit sur les conditions particulières. Servez-vous de cette check-list :
- Responsabilité civile obligatoire : d'office sur tous les contrats, tous niveaux confondus.
- Remplacement du pare-brise : généralement exclu du básico, d'office sur l'ampliado et le todo riesgo.
- Vol : parfois en option sur le básico, d'office à partir de l'ampliado.
- Incendie : généralement inclus à partir de l'ampliado.
- Dommages au véhicule assuré (daños propios) : uniquement en tous risques.
- Véhicule de remplacement : souvent en option, plus courant comme service associé au tous risques.
- Assistance routière : généralement en option à tous les niveaux, parfois intégrée au tous risques.
- Protection juridique : généralement en option à tous les niveaux.
Les noms commerciaux de ces niveaux varient d'un assureur à l'autre, et le niveau « étendu » d'une compagnie peut inclure ce qu'une autre vend en option. Ce sont les conditions particulières, et non le nom du produit, qui vous disent ce que vous achetez réellement.
Comment choisir entre au tiers et tous risques
Passez ces critères en revue, par ordre d'importance pour votre situation :
- Valeur du véhicule et financement. Une voiture financée à crédit ou en leasing a presque toujours besoin d'une formule tous risques, votre organisme prêteur exigeant probablement une garantie dommages comme condition du prêt.
- Fréquence d'utilisation. Un usage quotidien en zone urbaine dense augmente votre risque de collision par rapport à une voiture qui dort surtout dans un garage à la campagne.
- Sécurité du stationnement. Se garer la nuit dans la rue en ville accroît l'exposition au vol et au vandalisme, par rapport à un garage privé ou une résidence fermée.
- Profil du conducteur. Les conducteurs jeunes ou récemment titulaires du permis paient généralement plus cher à tous les niveaux, ce qui peut réduire l'écart de prix entre le tiers et le tous risques.
- Historique de sinistralité. Plusieurs années sans sinistre donnent souvent droit à une réduction assez forte pour rendre le tous risques plus abordable que vous ne le pensiez.
Quand vous comparez des devis, posez directement ces questions à l'assureur ou au courtier :
- La garantie s'étend-elle au-delà de l'Espagne, et pour combien de temps par séjour ?
- Quel est le montant de la franchise, et peut-on voir des exemples chiffrés de sinistres en euros ?
- Les réparations sont-elles limitées à un réseau de garages agréés, ou pouvez-vous choisir votre propre garagiste ?
- Des conducteurs désignés sont-ils exigés, ou le contrat est-il ouvert à tout conducteur titulaire du permis ?
- Un véhicule de remplacement est-il inclus, et pour combien de jours ?
- Les sinistres peuvent-ils être gérés en français, ou uniquement en espagnol ?
Conseil de pro : Conservez tous vos anciens documents de contrat et toutes les attestations de sinistralité de votre assureur précédent, même étranger. Les assureurs espagnols exigent presque toujours une preuve formelle avant d'accepter le transfert d'un bonus, et un historique annoncé oralement ne suffit pas.
Les erreurs fréquentes des expatriés avec l'assurance auto espagnole
L'erreur la plus fréquente consiste à croire que l'assurance espagnole fonctionne comme dans votre pays d'origine. Dans certains pays, comme le Royaume-Uni, certaines garanties suivent le conducteur d'un véhicule à l'autre ; en Espagne, comme en France ou en Belgique, la garantie est presque toujours attachée au véhicule lui-même. Ne plaquez pas sur un devis espagnol les réflexes d'un autre système et vous éviterez de mal évaluer ce qui est réellement protégé. Les ressources officielles de votre pays d'origine sont un point de départ utile, mais elles ne remplacent pas la lecture de vos conditions espagnoles.
Le transfert du bonus est le deuxième casse-tête le plus courant. Les assureurs espagnols veulent une preuve documentée de votre historique de sinistralité, pas votre parole : rassemblez vos anciennes conditions particulières et vos avis d'échéance avant de demander des devis.
Les véhicules importés ou immatriculés à l'étranger ajoutent une troisième couche de complexité ; pour des conseils pratiques sur le transport et l'immatriculation de ces véhicules, voir транспорт на автомобили от чужбина. Une voiture encore sous plaques étrangères mais désormais basée en Espagne doit en principe être immatriculée en Espagne et couverte par un contrat conforme au droit espagnol, et non par un contrat étranger étiré par-delà la frontière. Si vous êtes en cours de démarche pour un véhicule importé, réglez l'immatriculation avant de supposer qu'un contrat, au tiers ou tous risques, est valable.
En quoi la gestion des sinistres diffère entre au tiers et tous risques
Le parcours d'indemnisation se scinde nettement selon la responsabilité et la formule souscrite. Avec une assurance au tiers seule, si vous causez un accident, votre assureur traite directement les demandes de l'autre conducteur pour ses dommages et blessures ; mais si votre propre voiture doit être réparée, vous êtes seul : il n'y a aucun sinistre à déclarer auprès de votre propre assureur, car rien dans votre contrat ne le prend en charge.
La formule tous risques change complètement la donne. Vous déclarez à votre propre assureur les dommages subis par votre véhicule, quelle que soit la responsabilité, en parallèle de la procédure qui traite la demande du tiers. Cela suppose en général de transmettre des photos, un procès-verbal en cas de blessure ou de dommages importants (obligatoire au-delà de certains seuils), et parfois l'expertise d'un expert indépendant avant validation des réparations.
La responsabilité compte davantage en tous risques, car elle affecte votre bonus même lorsque l'assureur indemnise. Un sinistre dont vous n'êtes pas responsable — disons une voiture en stationnement heurtée pendant que vous êtes dans un magasin — n'entame généralement pas votre bonus, à condition de pouvoir identifier le tiers ou que son assureur reconnaisse sa responsabilité. Un sinistre sans tiers identifié où votre responsabilité est claire, presque toujours si.
Les délais de réparation divergent également. Les formules tous risques adossées à un réseau de garages agréés avancent plus vite, l'assureur ayant une relation de facturation directe avec le garage. Les sinistres au tiers impliquant l'assureur d'un autre conducteur peuvent prendre plus de temps, puisque vous dépendez d'une compagnie avec laquelle vous n'avez aucun contrat pour instruire et payer.
Votre niveau de garantie influe-t-il sur la revente ou la conformité légale ?
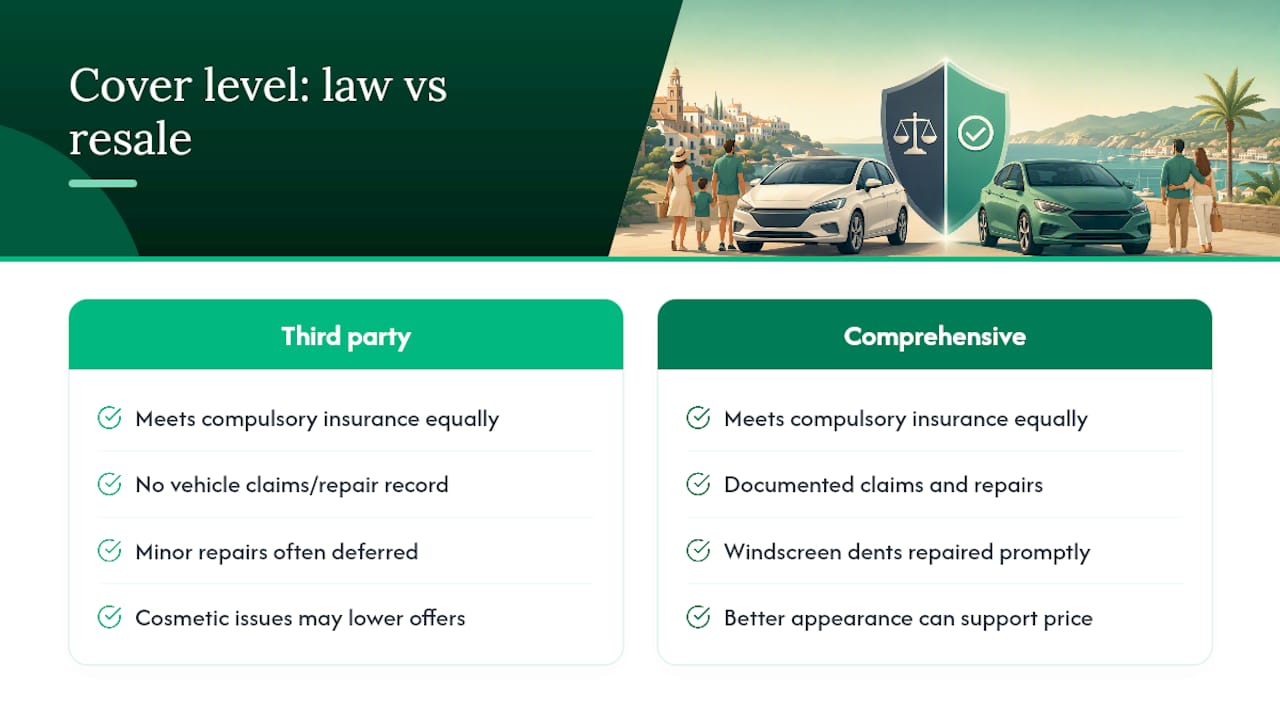
Sur le plan légal, au tiers comme tous risques satisfont à égalité l'obligation d'assurance espagnole. La DGT (Dirección General de Tráfico), l'autorité espagnole de la circulation, ne distingue pas les niveaux de garantie lorsqu'elle vérifie qu'un véhicule est légalement assuré : elle contrôle uniquement l'existence d'une responsabilité civile obligatoire valable. Rouler sans aucune assurance, quel que soit le niveau que vous auriez sinon choisi, vous expose à des amendes et à une possible mise en fourrière.
La valeur de revente est une autre question, et c'est là que le tous risques se rentabilise discrètement. Une voiture assurée tous risques tout au long de sa vie en Espagne dispose généralement d'un historique documenté de sinistres et de réparations, ce qui compte pour un acheteur ou un concessionnaire qui évalue son état. Une voiture assurée seulement au tiers n'a pas ce relevé, faute de tout mécanisme permettant d'enregistrer ou de payer les dommages subis par le véhicule lui-même : les petits chocs sont simplement restés non réparés ou non consignés.
Il existe aussi un lien concret entre la formule tous risques et l'état du véhicule à la revente. Les propriétaires couverts en todo riesgo font généralement réparer rapidement les impacts de pare-brise, les petits enfoncements et les défauts de peinture, puisque le contrat les prend souvent en charge avec une franchise faible ou nulle. Les propriétaires assurés au tiers reportent souvent ces réparations parce qu'elles sortiraient de leur poche, et de petits défauts esthétiques laissés des années sans traitement pèsent bel et bien sur le prix qu'un acheteur acceptera de payer.
Aucun des deux niveaux ne modifie votre droit de vendre ou d'immatriculer le véhicule. Ce qui change, c'est la traçabilité qu'un acheteur peut exiger, et l'allure générale de la voiture après plusieurs années sur les routes espagnoles.
Où les expatriés souscrivent habituellement chaque type de garantie
Le marché espagnol de l'assurance auto réunit de grands assureurs nationaux, des acteurs régionaux et des fournisseurs en ligne en vente directe, chacun structurant un peu différemment ses produits au tiers et tous risques. Les noms de produits diffèrent d'une compagnie à l'autre même quand la garantie sous-jacente est similaire, ce qui explique en partie pourquoi comparer les conditions particulières compte plus que comparer les marques.
Les grands assureurs publient en général des gammes clairement étagées — terceros, terceros ampliado et todo riesgo — avec le bris de glace, la protection juridique et l'assistance routière vendus en options à ajouter à n'importe quel niveau. Les assureurs plus petits ou régionaux intègrent parfois davantage de garanties dans un produit intermédiaire pour rester compétitifs sur le prix, ce qui peut rendre le contrat « de base » d'une compagnie plus proche de l'« étendu » d'une autre.
Pour les expatriés en particulier, la différence pratique ne tient pas au logo figurant sur le contrat : elle tient à la question de savoir si la démarche se déroule dans une langue que vous maîtrisez, et si un sinistre sera traité rapidement en cas de problème. C'est là que passer par un courtier bilingue plutôt que d'approcher les assureurs un par un fait gagner du temps : un courtier qui sait déjà comment chaque assureur structure ses garanties peut vous signaler quel contrat correspond réellement à ce que vous croyez acheter, au lieu que vous découvriez l'écart après un accident. Comparer les options d'assurance auto en Espagne via un interlocuteur unique évite le piège consistant à demander des devis à plusieurs compagnies en espagnol et à tenter de réconcilier seul des terminologies différentes.
Quand la formule tous risques rembourse son surcoût
Quelques scénarios illustrent pourquoi le tous risques tend à justifier sa prime plus élevée pour le bon profil de conducteur. Imaginez un accident sans tiers sur une route de montagne mouillée près d'Alicante : aucune autre voiture impliquée, juste une glissade contre une glissière. La responsabilité civile au tiers ne verse rien ici, puisqu'il n'y a aucun tiers à indemniser. Le tous risques couvre intégralement la réparation, déduction faite de votre franchise.
Le vandalisme est un autre déclencheur fréquent. Une portière rayée ou un rétroviseur arraché sur une place de stationnement non sécurisée dans une ville comme Valence, c'est exactement le type de dommage peu coûteux mais fréquent que les propriétaires assurés au tiers finissent par payer eux-mêmes, année après année, parce que les montants paraissent rarement assez lourds pris isolément pour justifier le tous risques — jusqu'à ce qu'ils s'additionnent.
Les scénarios de vol rendent l'argument encore plus net. Un pot catalytique volé ou le vol complet du véhicule devant un appartement loué laissent le propriétaire assuré au tiers sans autre recours qu'un dépôt de plainte et un véhicule de remplacement qu'il finance intégralement. Le tous risques avec garantie vol, incluse d'office à partir du terceros ampliado, permet au moins d'enclencher une indemnisation partielle ou totale.
Le cas où la formule au tiers reste le choix rationnel, c'est le véhicule de faible valeur et de faible usage : une vieille voiture valant quelques centaines d'euros, garée en sécurité, peu conduite. Là, la prime économisée sur le tous risques pendant plusieurs années dépasse probablement tout ce que vous récupéreriez sur un sinistre concernant une voiture aussi bon marché à remplacer.
Ce qui creuse l'écart de prix entre au tiers et tous risques
Plusieurs facteurs font monter ou baisser les primes indépendamment du niveau de garantie choisi, et ils interagissent de manière à rendre peu fiables les comparaisons de prix générales. L'âge et la valeur du véhicule comptent le plus : une voiture neuve ou de grande valeur coûte plus cher à assurer en tous risques parce que l'indemnisation potentielle de l'assureur est plus lourde, tandis que la tarification au tiers de la même voiture dépend davantage de la cylindrée et du risque conducteur que de la valeur du véhicule.
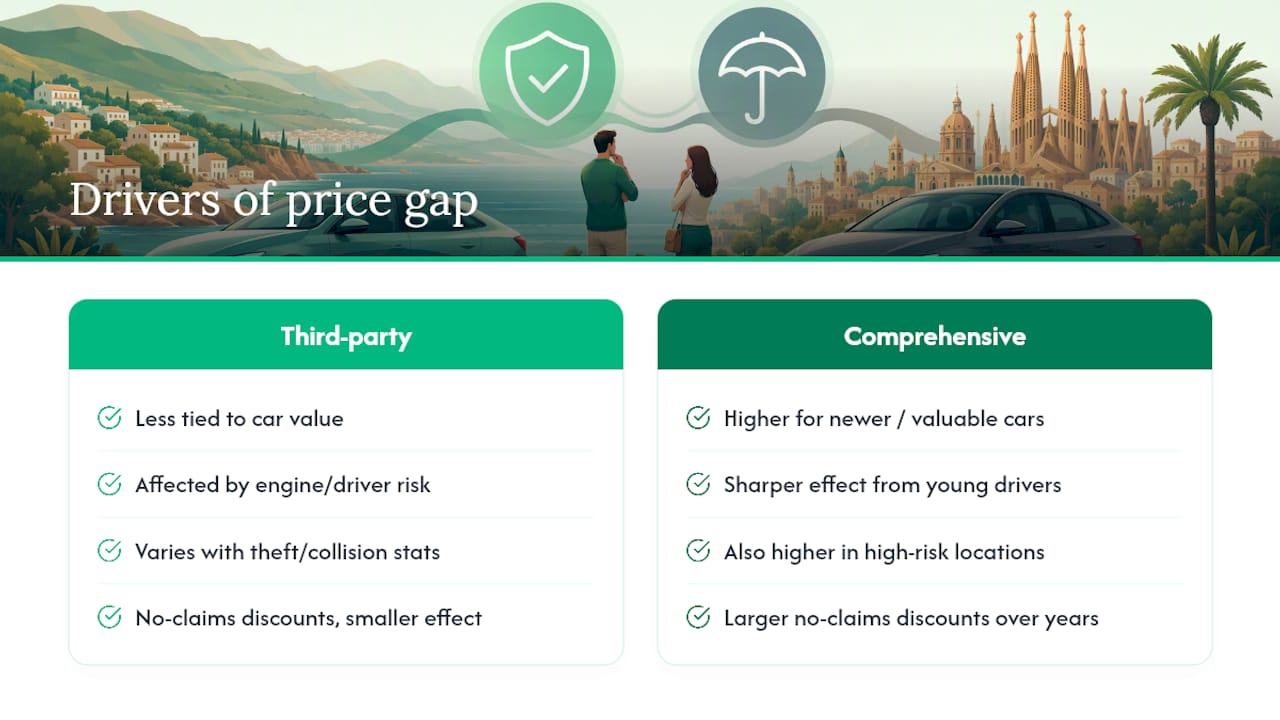
L'âge et l'expérience du conducteur déplacent les tarifs à tous les niveaux, mais l'effet est généralement plus marqué sur le tous risques, les assureurs pesant à la fois le risque de responsabilité et la probabilité d'un sinistre responsable touchant votre propre véhicule. Un conducteur d'une vingtaine d'années titulaire d'un permis espagnol délivré depuis moins de deux ans verra typiquement un écart plus large entre devis au tiers et devis tous risques qu'un conducteur quadragénaire affichant dix ans sans sinistre.
Le lieu joue aussi un rôle réel. Assurer une voiture garée dans une petite ville andalouse coûte généralement moins cher, aux deux niveaux, qu'assurer la même voiture stationnée la nuit dans une rue passante des Baléares, ce qui reflète les statistiques de vol et d'accident liées à la densité de population et au trafic touristique.
L'historique sans sinistre se cumule au fil des renouvellements, et la réduction qu'il procure s'applique généralement plus généreusement aux primes tous risques, les assureurs ayant davantage à perdre sur un sinistre dommages que sur une simple mise en jeu de la responsabilité civile. Le seul moyen fiable de voir comment ces facteurs se combinent pour votre voiture est de consulter les fourchettes de prix actuelles et de demander des devis à plusieurs assureurs, plutôt que de vous fier à un chiffre unique.
Comment Insurance Spain vous aide à décider
Déterminer si le tiers ou le tous risques correspond à votre situation est plus simple quand quelqu'un compare les devis pour vous, plutôt que de les demander vous-même sur une série de sites en espagnol. Insurance Spain compare les contrats de 11 assureurs espagnols ou plus et explique les différences en français, ce qui compte quand la rédaction d'un contrat a une vraie portée juridique.
L'accompagnement concret comprend la vérification des documents avant signature, l'aide à la constitution du dossier réclamé par les assureurs lors d'un transfert de bonus, et un appui si vous devez un jour déclarer un sinistre et souhaitez qu'il soit traité sans que la barrière de la langue ne ralentisse tout. Pour quiconque arrive avec un permis et un historique d'assurance français, belges ou autres, cette couche bilingue rattrape souvent des angles morts qu'un devis en ligne direct laisserait passer.
— Jake
Obtenez un devis auto vraiment adapté à votre situation
Comparer vous-même le tiers et le tous risques chez plusieurs assureurs espagnols suppose de demander des devis en espagnol, de décoder des noms de produits différents et d'espérer avoir repéré chaque exclusion. Ces courtiers font cette comparaison pour vous, gratuitement, en français, sur plus d'une douzaine de fournisseurs, sans frais cachés venant s'ajouter à ce que l'assureur facture déjà.

Avant de demander un devis, préparez votre carte grise (permiso de circulación), votre permis de conduire et tout justificatif d'historique de sinistralité émis par un assureur précédent. Cela suffit généralement à un courtier pour comparer devis au tiers et devis tous risques côte à côte et vous dire clairement où se situe réellement l'écart de prix pour votre voiture. Commencez par demander un devis d'assurance auto à Insurance Spain et recevez une comparaison bilingue plutôt que l'argumentaire d'un seul assureur.
Sources
FAQ
Vaut-il mieux être assuré tous risques ou au tiers en Espagne ?
Cela dépend de la valeur de votre véhicule et de son usage. Le tous risques convient aux voitures récentes, financées à crédit ou très utilisées, tandis que le tiers peut se défendre pour un véhicule ancien de faible valeur, garé en sécurité et peu conduit.
Quelle est la différence entre une garantie au tiers et une garantie tous risques ?
Le tiers n'indemnise que les dommages ou blessures que vous causez à autrui ; le tous risques ajoute la couverture de votre propre véhicule, collision, vol, incendie et vandalisme compris, sous réserve des exclusions du contrat.
Comment dit-on « tous risques » en espagnol ?
La formule tous risques s'appelle todo riesgo en Espagne, littéralement « tout risque », même si chaque contrat comporte sa propre liste d'exclusions qu'il vaut mieux lire avant de signer.
Le tiers ou le tous risques : lequel est le moins cher en Espagne ?
Le tiers est presque toujours moins cher au départ, puisqu'il assure un risque plus restreint. L'écart de prix se resserre pour les voitures anciennes de faible valeur et se creuse pour les véhicules récents ou financés, où l'indemnisation potentielle de l'assureur en tous risques est bien plus élevée.
Recommandé
0 Comments
Soyez le premier à laisser un commentaire.