

Les 24 premières heures pour déclarer un sinistre habitation en Espagne, guide des expatriés
Appelez la ligne sinistres 24 h/24 de votre assureur dès que le dommage survient, puis agissez pour l'empêcher de s'aggraver. Coupez l'arrivée d'eau ou le disjoncteur général s'il s'agit d'un dégât des eaux ou d'un incendie, photographiez tout avant d'y toucher, et conservez les objets endommagés comme preuves. En cas de vol, faites immédiatement un dépôt de plainte. Votre assureur vous communiquera un numéro de sinistre, et pour tout dommage dépassant le tout petit sinistre, un perito (expert d'assurance) évaluera les dégâts avant tout règlement. Les événements de plus grande ampleur, comme une inondation dans une zone déclarée sinistrée, peuvent relever du Consorcio de Compensación de Seguros plutôt que directement de votre assureur ; et si votre logement a causé un dommage chez un voisin, c'est généralement la garantie responsabilidad civil (responsabilité civile) qui en supporte le coût.
En bref :
- Déclarer rapidement un dégât des eaux, un incendie ou un dommage structurel dans les 24 premières heures permet à l'assureur d'apprécier le sinistre sur la base d'une documentation solide et des mesures conservatoires prises.
- Les garanties distinguent le bâti (continente) des biens mobiliers (contenido), la responsabilité variant selon que vous êtes propriétaire ou locataire, et selon la cause du dommage.
- Des photos nettes et datées et un dépôt de plainte (en cas de vol) accélèrent nettement l'instruction et renforcent votre position lors de l'expertise.
- Les désaccords sur le chiffrage se règlent souvent en produisant des devis indépendants et en demandant au perito de s'expliquer sur la valeur de remplacement par rapport à la valeur vétusté déduite.
- La réactivité et la rigueur documentaire sont les deux facteurs les plus décisifs pour obtenir un règlement rapide et sans heurts en cas de fuite d'eau, de panne d'appareil ou de dégâts de tempête en Espagne.
Sommaire
- Check-list immédiate : les gestes des 24 heures qui protègent votre dossier
- Qui paie quoi en Espagne : continente, contenido, locataires et propriétaires
- Comment déclarer le sinistre : délais, canaux et pièces à fournir
- Le perito : ce qu'il examine et comment contester son chiffrage
- Réparations, franchises et raccords de finition après un sinistre
- Cas particuliers : vol, dossiers Consorcio et auteurs inconnus
- Délais et relances : quand faire monter un dossier enlisé
- Conseils pratiques aux expatriés : documents, aide bilingue et coordonnées bancaires sécurisées
- À quoi ressemble concrètement un dégât des eaux sans complication
- Comment Insurance Spain vous accompagne pendant un sinistre
- Sources
- FAQ
Check-list immédiate : les gestes des 24 heures qui protègent votre dossier
Ce que vous faites le premier jour détermine la fluidité de toute la suite. Les assureurs espagnols apprécient en partie un sinistre à la rapidité et à la rigueur avec lesquelles les dommages ont été documentés et contenus : traitez donc les 24 premières heures comme un temps de collecte de preuves, et pas seulement de nettoyage.
- Appelez le 112 en cas de véritable urgence (incendie, inondation menaçant la structure, fuite de gaz).
- Appelez la ligne sinistres de votre assureur ou ouvrez la rubrique sinistres de son application. Ce numéro figure sur toutes les conditions particulières.
- Empêchez le dommage de s'étendre : fermez l'arrivée d'eau, isolez le circuit électrique concerné, ou posez une protection provisoire sur une vitre brisée.
- Photographiez et filmez les dégâts sous plusieurs angles, avec des vues larges qui montrent le contexte et des gros plans sur les numéros de série ou les surfaces abîmées.
- Conservez les objets endommagés. Les assureurs et les peritos veulent souvent les examiner, pas seulement voir des photos.
Quelques étapes supplémentaires s'imposent selon la cause du sinistre :
- En cas de vol ou de vandalisme, demandez dès que possible une denuncia (dépôt de plainte) ; la plupart des assureurs n'instruiront pas un sinistre vol sans elle.
- Si le problème provient d'une canalisation commune ou de la toiture, informez par écrit l'administrador de fincas (syndic de copropriété) de l'immeuble, car c'est peut-être le contrat de la copropriété qui doit répondre.
- Conservez les factures de tout ce que vous achetez pour limiter les dégâts, par exemple une intervention d'urgence de plombier. Les assureurs remboursent fréquemment les frais de sauvetage raisonnables.
Conseil de pro : Enregistrez chaque photo avec la date visible, via l'horodatage automatique de votre téléphone ou une note manuscrite dans le cadre. Les assureurs et les peritos accordent bien plus de poids à des preuves datées qu'à des images non datées envoyées des semaines plus tard.
Qui paie quoi en Espagne : continente, contenido, locataires et propriétaires
Les contrats habitation espagnols répartissent les garanties en deux catégories, et savoir laquelle s'applique décide qui est indemnisé et à quelle hauteur ; bien comprendre ces protections est essentiel, comme le détaille Landlord Insurance Explained: What Every Rental Owner Needs. Le continente couvre le bâti et tout ce qui y est fixé : murs, revêtements de sol, cuisine intégrée, placards encastrés, plomberie et câblage. Le contenido couvre ce que vous pourriez emporter : mobilier, réfrigérateur, électronique, vêtements, bijoux. Un lave-vaisselle qui fuit et grille son propre moteur relève du contenu ; la même fuite qui gondole le sol en dessous devient un sinistre sur le bâti.
Votre statut d'occupant change qui doit assurer quoi. Les propriétaires détiennent en général le contrat continente (ou en partagent la garantie via l'assurance de la copropriété), tandis que les locataires sont généralement responsables de leur propre contenido et de la responsabilidad civil, la garantie responsabilité civile qui joue lorsque votre logement cause un dommage ailleurs.
- Si votre machine à laver déborde et ravage l'appartement du dessous, c'est normalement votre garantie responsabilité civile, et non le contrat de votre voisin, qui paie.
- Le dégât des eaux est de loin le sinistre habitation le plus fréquent en Espagne, et la responsabilité dépend souvent de la question de savoir si la canalisation est commune, privative, ou appartient au voisin du dessus.
- Les locataires dépourvus de leur propre responsabilidad civil peuvent se retrouver avec la facture de réparation intégrale à leur charge, les règles de responsabilité objective conduisant le voisin lésé à se retourner contre l'auteur du dommage, et non contre l'assureur de l'immeuble.
- Lorsque la cause est une colonne montante commune ou la toiture, le seguro de la comunidad (contrat de la copropriété) est peut-être le bon premier interlocuteur, plutôt que votre contrat individuel.
Un litige sur une fuite de lave-vaisselle qui abîme l'appartement du dessous est l'un des points de friction les plus courants chez les expatriés, essentiellement parce que personne n'a vérifié à l'avance quel contrat était censé répondre. Passer en revue votre assurance habitation en Espagne avant tout incident évite complètement cette dispute.
Comment déclarer le sinistre : délais, canaux et pièces à fournir
Les assureurs espagnols attendent une déclaration rapide, et la plupart des compagnies fixent un délai d'environ sept jours à compter du moment où vous avez connaissance du sinistre. Dépassez ce délai et vous risquez de voir l'assureur contester ou réduire l'indemnisation, même si le sinistre est parfaitement fondé : déclarez d'abord et complétez le dossier ensuite, plutôt que d'attendre d'avoir « tout ».
Au téléphone ou sur le formulaire en ligne, soyez prêt à donner :
- Votre numéro de contrat et le nom du souscripteur, exactement tel qu'il figure aux conditions particulières.
- Un récit bref et factuel : ce qui s'est passé, la date et l'heure approximative, et ce que vous avez fait pour limiter les dégâts.
- Des photos et, le cas échéant, une denuncia en cas de vol ou de vandalisme.
- Des preuves de propriété ou des factures d'achat pour les biens de valeur, si vous en disposez.
- Votre IBAN pour le règlement, puisque les assureurs espagnols indemnisent généralement par virement bancaire plutôt qu'en remplaçant les biens directement.
La plupart des grands assureurs, y compris des acteurs comme SegurCaixa Adeslas, disposent d'un espace client permettant de déclarer, de suivre un sinistre et d'y joindre directement des photos. Quel que soit le canal, notez le numéro de dossier et le nom de votre interlocuteur. Vous aurez besoin des deux s'il faut relancer plus tard.
Le perito : ce qu'il examine et comment contester son chiffrage
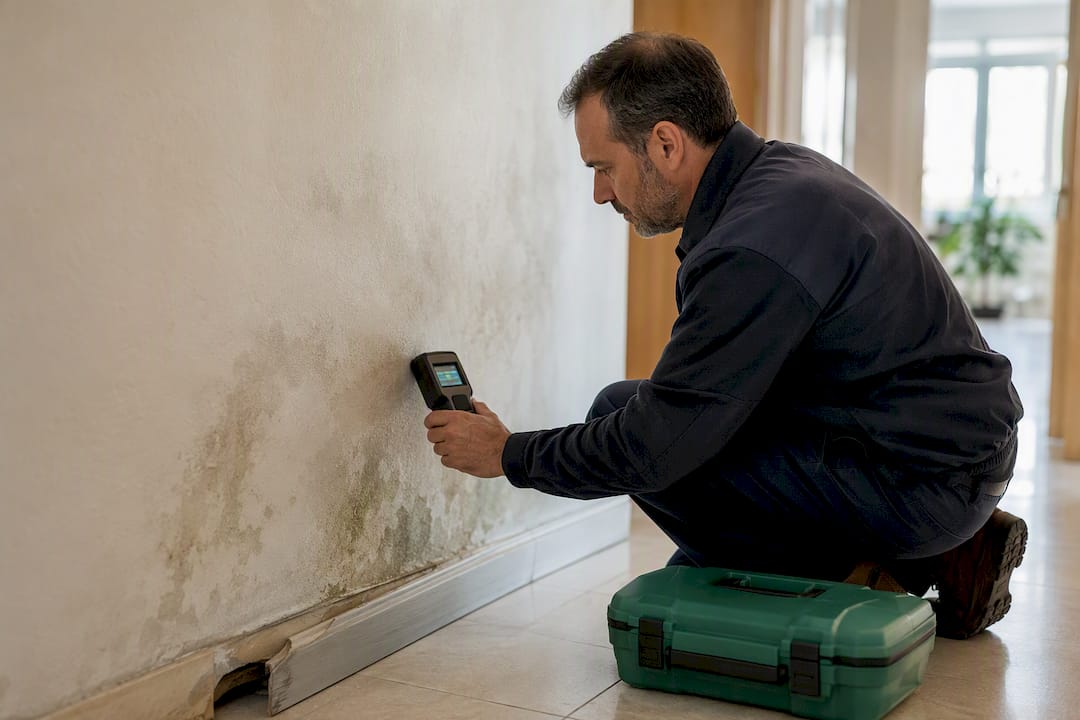
Les assureurs envoient un perito, un expert d'assurance, lorsque le montant ou la complexité du sinistre dépasse un certain seuil, variable selon l'assureur et le contrat. Son rôle est d'examiner les dégâts, de vérifier que la cause correspond bien à ce qui est garanti, et de chiffrer la réparation ou le remplacement. Pour une canalisation rompue, cela peut passer par des relevés d'humidité dans le mur ; pour un vol, par la vérification que les biens déclarés correspondent à la denuncia et aux factures que vous pouvez produire.
Les petits sinistres font souvent l'économie de la visite sur place. De nombreux assureurs règlent désormais les dommages modestes — un appareil cassé, une auréole d'humidité légère — sur la base de photos et de factures transmises via l'application, ce qui accélère considérablement les dossiers simples.
- Le règlement en espèces est la norme en Espagne : les assureurs versent en général la somme évaluée directement sur votre compte, au lieu de mandater eux-mêmes une entreprise.
- Si vous contestez le chiffrage du perito, obtenez un devis indépendant auprès d'une entreprise et transmettez-le par écrit, en rappelant votre numéro de sinistre.
- Des factures datées des biens d'origine ou de réparations comparables récentes renforcent considérablement une contestation.
- En cas de blocage de l'assureur, la montée en puissance passe d'abord par sa procédure de réclamation interne, puis par le régulateur si cela n'aboutit pas.
Conseil de pro : Demandez directement au perito si l'indemnisation retenue correspond à la valeur de remplacement ou à la valeur vétusté déduite. Les deux chiffres peuvent différer sensiblement sur des appareils ou des meubles anciens, et il est plus simple d'en discuter sur place qu'une fois le virement reçu.
Réparations, franchises et raccords de finition après un sinistre
Les assureurs espagnols règlent les sinistres de deux façons : soit ils mandatent une entreprise pour exécuter directement les travaux, soit ils vous versent une somme et vous laissent organiser le chantier. Le choix dépend en général du niveau de garantie et du type de dommage. Les réparations touchant au bâti sur des formules haut de gamme sont plus souvent pilotées par l'assureur ; le remplacement du contenu donne presque toujours lieu à un versement en espèces.
La franquicia (franchise) s'applique sous chaque règlement, et il vaut la peine de vérifier la vôtre avant de déclarer un petit sinistre. Une franchise de 150 € sur une réparation de 200 € justifie à peine la paperasse, sans parler de l'effet sur votre prime au renouvellement.
- La garantie daños estéticos (dommages esthétiques) compte lorsqu'une réparation laisse une différence visible : un carreau de sol remplacé qui ne s'accorde pas avec le reste de la pièce, par exemple. Tous les contrats ne l'incluent pas, et là où elle existe, des plafonds limitent souvent la surface environnante remplacée pour assurer le raccord.
- Faites établir des devis écrits et datés avant toute intervention, en particulier si l'assureur rembourse au lieu de piloter le chantier.
- Convenez par écrit de l'étendue des travaux, finitions et matériaux compris, pour éviter un litige ultérieur sur la qualité du raccord.
- Vérifiez la rédaction exacte de la clause daños estéticos dans vos conditions particulières ; la documentation grand public de la Fundación MAPFRE explique le fonctionnement habituel de ces clauses chez les assureurs espagnols.
Cas particuliers : vol, dossiers Consorcio et auteurs inconnus
Tous les sinistres ne suivent pas le parcours classique. Une poignée de situations appellent une approche un peu différente, et savoir dans laquelle vous vous trouvez fait gagner du temps.
- Vol : il vous faudra presque toujours une denuncia déposée au commissariat le plus proche ou en ligne via le portail de la Policía Nacional avant que l'assureur n'instruise quoi que ce soit. Conservez une copie de la référence pour votre dossier.
- Consorcio de Compensación de Seguros : cet organisme adossé à l'État intervient pour les événements extraordinaires, comme une inondation ou une tempête dans une zone officiellement déclarée catastrophe. Beaucoup d'assureurs gèrent les formalités Consorcio pour votre compte : vous n'aurez peut-être pas à déposer un dossier séparé.
- Dommage causé par un tiers : si la fuite d'un voisin vous cause un dommage, vous pouvez déclarer à votre propre contrat et laisser votre assureur récupérer le coût auprès du sien (subrogation), ce qui est généralement plus rapide que de poursuivre le voisin directement.
- Auteur inconnu ou non assuré : votre propre garantie bâti ou contenu indemnise en général en premier, à titre d'avance, votre assureur exerçant ensuite son recours si un responsable est identifié par la suite.
Délais et relances : quand faire monter un dossier enlisé
Une fois le sinistre déclaré, attendez-vous à un accusé de réception sous quelques jours, suivi d'une visite du perito si le dossier le justifie. Les sinistres simples se règlent souvent en quelques semaines, même si l'indemnisation complète peut légalement prendre jusqu'à trois mois lorsque le dossier est incomplet ou contesté.
- Les pièces manquantes sont de loin la première cause de retard : répondez aux demandes de l'assureur le jour même quand c'est possible.
- Si le dossier s'enlise au-delà du raisonnable, déposez d'abord une réclamation interne formelle auprès du service client de l'assureur.
- Si cela ne suffit pas, la Direction générale des assurances et des fonds de pension espagnole traite les réclamations des consommateurs contre les assureurs et constitue une étape suivante réelle.
Conseils pratiques aux expatriés : documents, aide bilingue et coordonnées bancaires sécurisées
Ayez votre NIE ou votre passeport, vos conditions particulières et votre IBAN sous la main avant d'appeler la ligne sinistres. Conserver une copie de votre contrat en français et en espagnol évite bien des confusions quand un téléconseiller vous lit une clause que vous ne reconnaissez pas une fois traduite.
- Notez le numéro de dossier dès qu'il vous est communiqué, avec la date et le nom de votre interlocuteur.
- N'envoyez jamais de coordonnées bancaires incomplètes pour le règlement. Un IBAN erroné est l'une des causes les plus courantes de retard de paiement après acceptation.
- Ne jetez pas les biens endommagés avant que le perito n'ait pu les examiner, même s'ils semblent manifestement irréparables.
- Transmettez les documents sensibles comme un passeport ou des relevés bancaires via l'espace client sécurisé de l'assureur plutôt que par e-mail, quand cette option existe.
Un courtier bilingue justifie pleinement son intérêt précisément là où la langue devient l'obstacle : interpréter le rapport technique d'un perito, vérifier qu'un formulaire de déclaration est correctement rempli avant envoi, ou relancer un service sinistres devenu silencieux. Si vous vous demandez si votre couverture actuelle comporte seulement les bons plafonds de responsabilité civile pour votre situation, il vaut la peine de relire les erreurs courantes des expatriés en assurance habitation en Espagne avant le prochain renouvellement, et non après le prochain sinistre.
Conseil de pro : Tenez à la fois un dossier numérique (photos, PDF, confirmations par e-mail) et un petit dossier papier avec la denuncia et tous les documents signés. Les peritos et les téléconseillers demandent parfois l'original papier, en particulier pour les dépôts de plainte.
À quoi ressemble concrètement un dégât des eaux sans complication
Un lecteur nous a décrit un scénario assez banal : le tuyau d'une machine à laver s'est fendu pendant la nuit dans un appartement loué près d'Alicante, et l'eau avait atteint le logement du dessous avant que quiconque ne s'en aperçoive. Si ce dossier s'est réglé proprement, ce n'est pas par chance. C'est parce qu'il a été déclaré en quelques heures, que les dégâts ont été photographiés avant tout début de nettoyage, et que quelqu'un a pu lire le rapport du perito en espagnol et signaler une incohérence sur la durée de séchage estimée.
La leçon vaut pour presque tous les sinistres que vous déclarerez ici : la rapidité et la documentation l'emportent sur tout le reste, y compris sur la qualité apparente de la rédaction de votre contrat. Agissez comme si la première heure comptait, car c'est le cas.
— Jake
Comment Insurance Spain vous accompagne pendant un sinistre
Insurance Spain existe précisément pour le moment où un sinistre se complique à cause de la langue, et pas seulement de la paperasse. Là où un centre d'appels d'assureur espagnol attend un espagnol courant et une familiarité avec des termes comme franquicia ou daños estéticos, une équipe francophone peut comparer les garanties de plusieurs grands acteurs et vous aider à comprendre ce que dit réellement votre contrat, avant même qu'un litige ne commence.
Cela compte surtout dans les situations décrites par ce guide : un chiffrage de perito contesté, un formulaire de déclaration à formuler précisément, ou une question de responsabilité en copropriété touchant à la responsabilidad civil. Certains cabinets de courtage ne facturent pas ce conseil à leurs clients, étant rémunérés par l'assureur une fois le contrat souscrit : obtenir un deuxième avis sur votre couverture peut donc ne rien vous coûter d'avance. Si votre contrat actuel vous a laissé exposé lors d'un sinistre récent, ou si vous n'êtes tout simplement pas certain qu'il couvre ce que vous croyez, comparez les offres d'assurance habitation en Espagne et faites relire un devis dans un français clair.
Sources
Pour les formulaires de déclaration, les déclarations de zone catastrophe et les pièces à fournir, la procédure du Consorcio de Compensación de Seguros fait référence pour les événements extraordinaires. Pour les questions réglementaires et les réclamations formelles contre un assureur, la Direction générale des assurances et des fonds de pension est le canal officiel. Les consommateurs européens en situation transfrontalière peuvent aussi consulter les informations assurance de « L'Europe est à vous » pour les droits qui s'appliquent quel que soit le pays de l'UE ayant délivré le contrat.
- Home Insurance in Spain: What Renters and Owners Should Know - Spain Handbook
- Home insurance in Spain: property, contents, and liability - Expatica
- Home insurance claims process in Spain - ThinkSpain
- Directorate General for Insurance and Pension Funds (DGSFP)
FAQ
Quel est le sinistre habitation le plus fréquent en Espagne ?
Le dégât des eaux, qu'il provienne d'une canalisation rompue, d'une fuite d'appareil ou d'une tempête, est de loin le sinistre habitation le plus fréquent en Espagne, et la responsabilité dépend souvent du caractère privatif, commun ou voisin de la canalisation en cause.
Comment déclarer un sinistre à mon assurance habitation en Espagne ?
Contactez immédiatement la ligne sinistres ou l'application de votre assureur, prenez des photos datées, protégez le logement contre l'aggravation des dégâts, et déclarez dans le délai type de sept jours qu'exigent la plupart des contrats.
Quel est le coût moyen d'une assurance habitation en Espagne ?
Les primes varient fortement selon la surface du logement, sa localisation, la valeur du contenu et le niveau de garantie : aucun chiffre « moyen » unique ne s'applique équitablement d'une région à l'autre. Comparer les devis de plusieurs assureurs donne un prix réaliste pour votre bien précis.
Quelles sont les meilleures compagnies d'assurance habitation en Espagne ?
Il n'existe pas un assureur idéal pour toutes les situations. Le bon choix dépend du type de bien, du besoin ou non d'une forte garantie responsabilidad civil et de la rapidité de gestion des sinistres attendue, raison pour laquelle comparer plusieurs acteurs côte à côte aboutit généralement à un meilleur ajustement que de retenir un nom d'emblée.
Combien de temps faut-il pour être indemnisé d'un sinistre habitation en Espagne ?
Les sinistres simples se règlent souvent en quelques semaines, même si l'indemnisation complète peut légalement prendre jusqu'à trois mois lorsque le dossier est incomplet ou le sinistre contesté.
Recommandé
0 Comments
Soyez le premier à laisser un commentaire.