Sluit ten minste een seguro obligatorio af (de verplichte WA-dekking) voordat u met een in Spanje gekentekende auto in Andalusië rijdt, en draag daar altijd bewijs van bij u. Dat is de wettelijke ondergrens, niet het hele antwoord: de meeste expats komen voor echte bescherming uit bij terceros ampliado of todo riesgo. Wilt u het papierwerk in het Nederlands uitgelegd krijgen en offertes van meerdere verzekeraars vergeleken zien, dan bent u met een Nederlandstalige makelaar sneller verzekerd dan alleen.
Kort samengevat:
- De meeste expats doen er goed aan van een pure WA-verzekering op te schalen naar terceros ampliado of todo riesgo voor betere bescherming, zeker bij een nieuwere of waardevolle auto.
- Spaanse polissen zijn gekoppeld aan het kenteken van het voertuig en vragen dat bewijs van dekking, polisnummer en dekkingsperiode bij een controle direct beschikbaar zijn.
- Het niet correct opgeven van de hoofdbestuurder of vertrouwen op een buitenlandse polis kan de dekking ongeldig maken, met extra risico bij schade of controle.
- Offertes van Spaanse verzekeraars zijn efficiënt te verkrijgen via vergelijkende makelaars die polissen in het Nederlands uitleggen, wat vaak leidt tot een betere deal en meer duidelijkheid.
- Uitsluitingen schriftelijk controleren en weten wat er geldt bij een rit naar Marokko zijn de sleutel om dure verrassingen of dekkingsgaten te voorkomen.
De Spaanse wet beschouwt een autoverzekering als niet onderhandelbaar. Elk voertuig dat gewoonlijk in Spanje staat, ook een auto die u net heeft geïmporteerd of op kenteken heeft gezet na uw verhuizing naar Málaga, Cádiz of waar dan ook in de regio, moet een geldig verzekeringscontract hebben op grond van Ley 5/2025, die verzekeraars ook verplicht elke polis te melden bij de Consorcio de Compensación de Seguros en het nationale register van verzekerde voertuigen.
Het verplichte deel, de seguro obligatorio, betaalt de schade die u toebrengt aan andere mensen, hun voertuigen of hun eigendommen. Aan uw eigen auto komt die dekking niet. De Spaanse overheidsinformatie bevestigt dat deze wettelijke aansprakelijkheidsdekking in de hele Europese Economische Ruimte geldt, dus een in Andalusië afgesloten polis beschermt u ook als u naar Frankrijk of Portugal rijdt, zonder dat u iets extra's hoeft te kopen.
Agenten die uw dekking controleren, bij een routinecontrole of na een ongeval, leggen het Fichero Informativo de Vehículos Asegurados naast uw kenteken. Daarom is een papieren kopie bij u dragen minder belangrijk dan zeker weten dat uw verzekeraar u correct heeft aangemeld. Houd drie dingen bij de hand:
Brengt u een auto uit het buitenland mee? U heeft doorgaans een korte termijn, ongeveer 30 dagen, om hem lokaal in te schrijven en te verzekeren voordat de Spaanse regels volledig gelden. Gaat u naar Marokko? Standaardpolissen strekken zich daar niet automatisch toe, dus u heeft een groene kaart met de juiste aantekening of een grensdekking nodig.
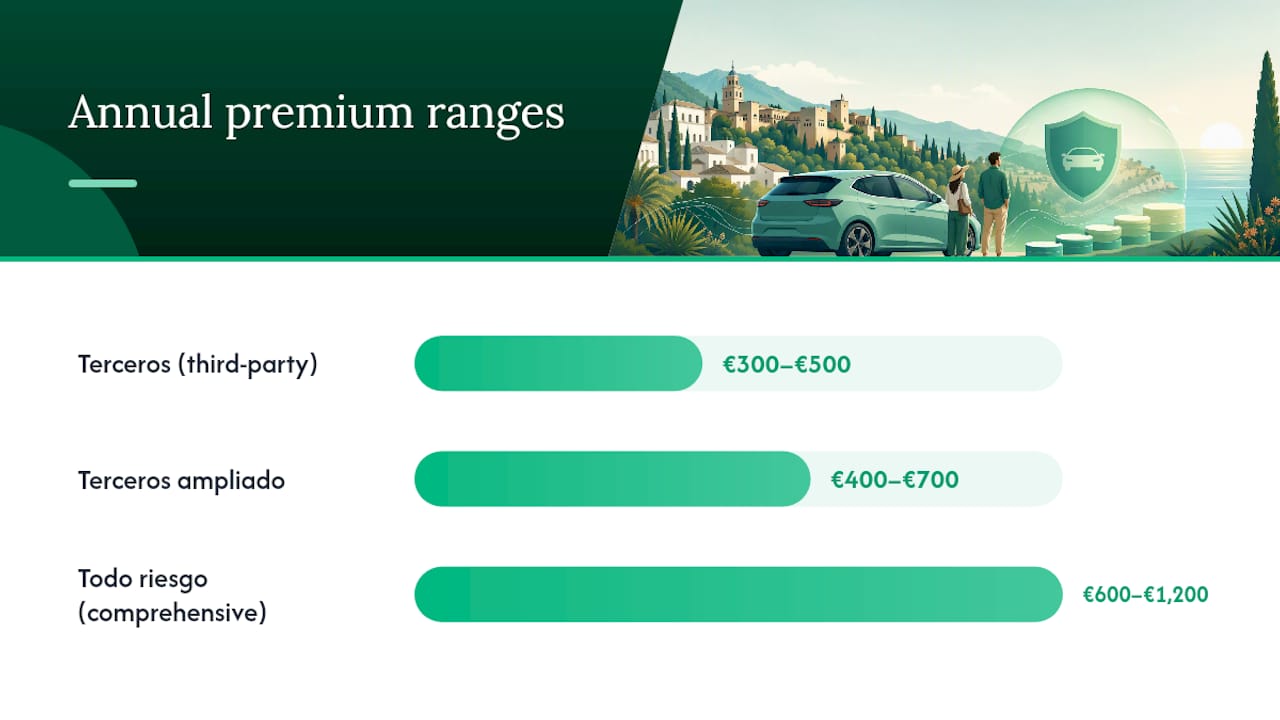
Spanje verkoopt autoverzekeringen in drie herkenbare niveaus, en het verkeerde niveau kiezen is de meest gemaakte fout van expats.
De prijsklassen voor een gewone gezinsauto in de provincie Málaga en de bredere Andalusische markt liggen voor 2026 ruwweg op € 300 tot € 500 per jaar voor terceros, € 400 tot € 700 voor terceros ampliado en € 600 tot € 1.200 voor todo riesgo. Waar u binnen die bandbreedtes uitkomt, hangt sterk af van de leeftijd van de bestuurder, de waarde van de auto en of u een schadevrij verleden in Spanje kunt aantonen. Nieuwkomers zonder Spaanse schadehistorie krijgen vaak een offerte aan de bovenkant van de bandbreedte, totdat die historie is opgebouwd.
Voor de meeste expats met een auto van een paar jaar oud die na total loss niet de moeite van het herstellen waard is, is terceros ampliado de verstandige middenweg. Is uw auto nieuw, gefinancierd of echt duur om te vervangen, dan verdient todo riesgo de hogere premie.
Tip: Vraag een offerte voor zowel terceros ampliado als todo riesgo voordat u kiest. Het verschil is soms kleiner dan u verwacht, en een allriskdekking neemt voor een paar euro per maand veel financiële spanning weg.
Verzekerd raken is vooral een documentenkwestie en geen keuzekwestie. Verzamel dit voordat u offertes gaat opvragen:
Dat laatste document telt zwaarder dan vroeger. Sinds eind 2025 moeten verzekeraars die in Spanje actief zijn binnen 15 werkdagen na een verzoek een verklaring afgeven over uw schades van de afgelopen vijf jaar, of het ontbreken daarvan, en mogen zij uw premie niet verhogen puur omdat u geen Spanjaard bent. Vraag die verklaring zo vroeg mogelijk op bij uw verzekeraar in Nederland of België, het liefst nog vóór uw verhuizing. In Nederland zijn uw schadevrije jaren geregistreerd in Roy Data; in België vraagt u een attest schadeverleden op bij uw verzekeraar. Een makelaar kan die vervolgens bij meerdere Spaanse verzekeraars tegelijk voorleggen om een eerlijkere instapprijs te bedingen.
Vanaf daar heeft u drie routes:
Zodra u een offerte accepteert, gaat het uitgeven van de polis normaal gesproken snel, vaak dezelfde dag tot binnen 48 uur nadat de documenten zijn gecontroleerd. Bewaar het digitale of geprinte verzekeringsbewijs in de auto; dat is wat u aan de politie laat zien of desgevraagd toont bij uw volgende ITV-keuring.
De duurste fouten in Andalusië zijn zelden spectaculair. Het zijn kleine slordigheden die op het slechtst denkbare moment aan het licht komen, meestal midden in een schadeafhandeling.
Geen van deze punten is reden tot paniek, maar allemaal zijn ze reden om de polis in begrijpelijk Nederlands te laten nakijken voordat u tekent.
Tip: Vraag uw verzekeraar of makelaar altijd om schriftelijk en in het Nederlands te bevestigen wat uw polis precies uitsluit. Een e-mail van vijf minuten nu voorkomt straks een heel vervelende middag.
Spaanse autoverzekeringen zijn inhoudelijk niet moeilijk. Ze zijn moeilijk in vertaling, en juist daar verliezen de meeste expats geld of raken ze onderverzekerd. In één zitting vergelijken tussen 11 of meer vergunninghoudende Spaanse verzekeraars, in plaats van website voor website offertes na te jagen, levert doorgaans zowel een eerlijkere prijs op als een polis die werkelijk bij de situatie van de bestuurder past.
Een typisch klantcontact verloopt elke keer hetzelfde: de documenten worden één keer gecontroleerd, er komen een handvol vergelijkbare offertes in het Nederlands terug, en de polis wordt uitgegeven zodra de klant kiest. De begeleiding bij schade telt daarna net zo zwaar als de verkoop zelf, want dan zorgt Spaans papierwerk vol jargon voor de meeste spanning.
Het gat tussen wat een polis belooft en wat een bestuurder werkelijk begrijpt, is waar de meeste verzekeringsproblemen van expats beginnen, en niet in de prijsstelling.
— Jake
Verzekeraars een voor een vergelijken kost u een weekend; ze in één Nederlandstalige controle doorlopen niet. Insurancespain vergelijkt namens u meer dan 11 vergunninghoudende Spaanse verzekeraars, legt elke polisvoorwaarde uit in begrijpelijk Nederlands en verzorgt de documentcontroles die bij nieuwe inwoners meestal vertraging veroorzaken.
U betaalt zelf geen kosten. Insurancespain ontvangt provisie van de verzekeraar zodra uw polis is geregeld, dus de vergelijking en het advies blijven gratis op het moment dat u ze gebruikt. De doorlooptijd is doorgaans kort zodra uw documenten en schadehistorie binnen zijn, en de ondersteuning loopt door na de verkoop als u ooit een claim moet indienen. Regelt u dit vanuit een situatie met een auto op buitenlands kenteken, dan is er ook specifieke uitleg voor dat scenario, en bent u maar een deel van het jaar in Andalusië, dan is de pagina over autodekking voor niet-ingezetenen de moeite waard. Terwijl u de documenten op orde brengt, houdt een eSIM voor Spanje u bereikbaar voor telefoontjes van verzekeraars en appverificaties, zonder dat u naar een lokale simkaart hoeft te zoeken.
Vraag een gratis offerte aan via de pagina over autoverzekeringen voor expats en krijg een gelijkwaardige vergelijking voordat u zich vastlegt op een verlenging of een nieuwe polis.
Quick answers on insurance in spain
Nog vragen?
Neem contact opPlaats als eerste een reactie.