4 Passi per Disdire l'Assicurazione Auto Dopo aver Venduto l'Auto in Spagna

4 Passi per Disdire l'Assicurazione Auto Dopo aver Venduto l'Auto in Spagna

30 Aug 2026 8 min di lettura 286 views

Una volta venduta l'auto, informi per iscritto la compagnia assicurativa e alleghi la prova della vendita — il contrato de compraventa firmato o la ricevuta di trasferimento della DGT. Lo faccia tempestivamente, perché la maggior parte delle polizze si rinnova automaticamente se non si dà disdetta, e Lei resta responsabile del pagamento del premio finché l'assicuratore non conferma la disdetta. Notifichi la vendita anche alla DGT, così non le verranno mai addebitate multe accumulate dal nuovo proprietario.


In breve:

  • Fornire la prova della vendita, come il contratto firmato e la ricevuta di trasferimento della DGT, è essenziale perché l'assicuratore possa gestire correttamente la disdetta.
  • È necessario notificare la disdetta all'assicuratore per iscritto e richiedere una conferma scritta, con la data di effetto, per evitare di continuare a pagare un veicolo che non è più suo.
  • Comunicare la vendita alla DGT online o di persona è fondamentale, perché evita che future multe o tasse restino collegate al veicolo dopo la vendita.
  • Se l'assicuratore ha modificato le condizioni in modo scorretto, oppure se vende l'auto al di fuori del periodo di preavviso previsto dalla legge, è comunque possibile disdire in presenza di condizioni specifiche, come la prova della vendita o violazioni contrattuali.
  • Per una disdetta senza intoppi, si consiglia di inviare la prova ufficiale tramite burofax o posta raccomandata; affidarsi solo a una telefonata o alla semplice revoca dell'addebito diretto può portare a controversie.

Indice

Come disdire l'assicurazione auto dopo aver venduto il veicolo

Una volta conclusa la vendita, ci sono quattro passaggi pratici da completare prima che la polizza sia effettivamente chiusa. Se ne salta uno, rischia di continuare a pagare la copertura per un'auto che non è più sua.

  1. Raccolga prima tutta la documentazione. Le servono il contrato de compraventa firmato, la ricevuta di trasferimento della DGT o la notificación de venta, il numero di polizza e un documento d'identità. Sia l'assicuratore sia la DGT richiedono questi documenti prima di agire.
  2. Invii una comunicazione formale di disdetta. Scriva all'assicuratore chiedendo la disdetta, alleghi i documenti della vendita e indichi la data in cui desidera che la copertura termini. Chieda esplicitamente una conferma scritta con la data di effetto della disdetta, non solo un semplice avviso di ricezione.
  3. Notifichi separatamente la DGT. Presenti la notificación de venta online o presso un ufficio della DGT e conservi la ricevuta. Questo stesso documento rappresenta anche la prova più solida della data di vendita da mostrare all'assicuratore.
  4. Controlli in seguito il metodo di pagamento. Una volta confermata la disdetta, controlli il conto corrente per qualche settimana. Gli addebiti diretti a volte continuano anche dopo che l'assicuratore ha registrato internamente la disdetta, quindi un controllo rapido evita di dover poi rincorrere un rimborso.

Consiglio pratico: Invii insieme la ricevuta della DGT e la lettera di disdetta. Gli assicuratori agiscono più rapidamente quando la data di effetto è supportata da un documento ufficiale e non solo dalla sua parola, e le controversie su “quando esattamente” il rischio è cessato diventano quasi impossibili.
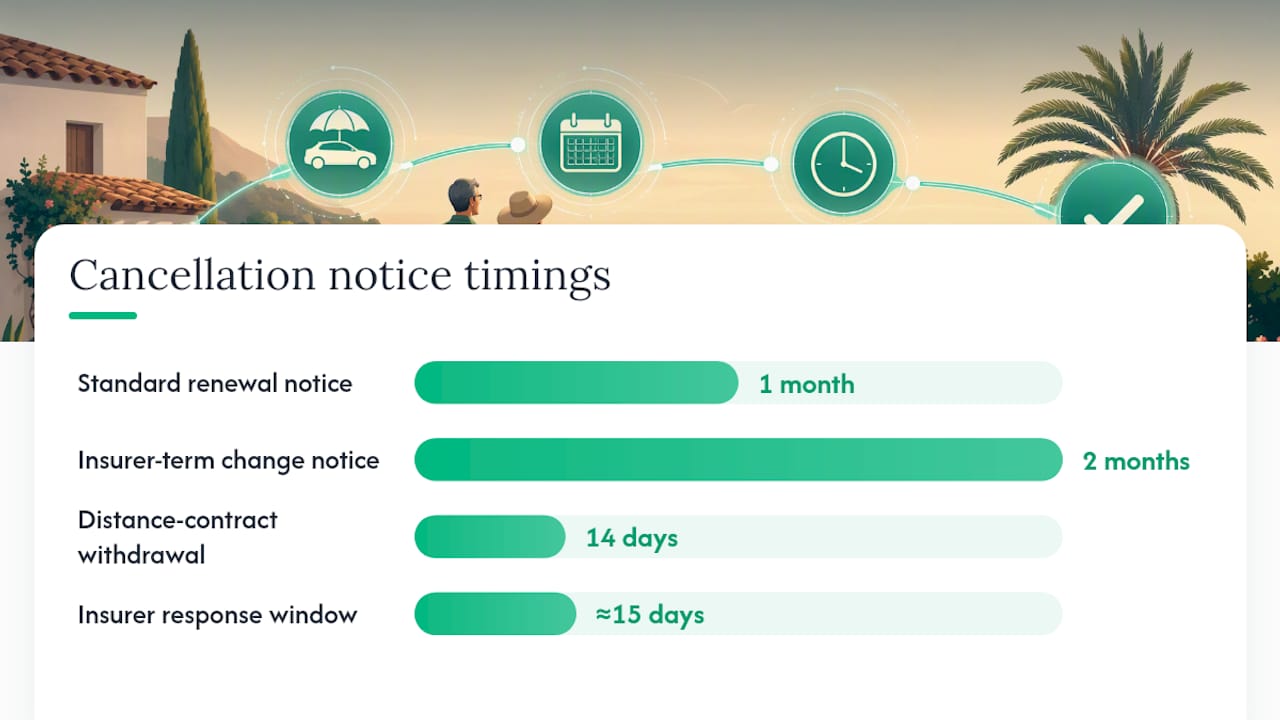
Tempistiche legali e regole di preavviso in Spagna — schema riepilogativo

La normativa assicurativa spagnola, ai sensi della Ley 50/1980, si basa sulla prórroga tácita, il rinnovo automatico. Da gennaio 2016, in generale è necessario dare un preavviso scritto di almeno un mese prima della data di rinnovo, altrimenti la polizza si rinnova semplicemente per un altro anno, premio incluso.

Vendere l'auto cambia le cose. Tre situazioni permettono di uscire dalla finestra di preavviso standard:

  • Il bene assicurato non esiste più. Vendendo l'auto viene meno l'interesse assicurabile, quindi gli assicuratori accettano di norma la disdetta in qualsiasi momento una volta che si fornisce una prova valida della vendita.
  • L'assicuratore ha modificato il contratto senza il dovuto preavviso. Se non Le ha comunicato con almeno due mesi di anticipo una modifica delle condizioni o del premio, può disdire anche a metà periodo.
  • I contratti a distanza prevedono un diritto di recesso di 14 giorni. Se ha stipulato la polizza a distanza, questo periodo di riflessione offre una via di disdetta del tutto separata.

Una volta presentata una prova valida, l'assicuratore ha in genere circa 15 giorni per confermare o respingere la disdetta e procedere con un eventuale rimborso.

Quali prove della vendita richiede davvero l'assicuratore

Gli assicuratori non si accontentano della sua parola sul fatto che l'auto abbia cambiato proprietario. Vogliono documenti solidi, così come la DGT, nel caso in cui in futuro vengano contestate multe o tasse.

  • Il contrato de compraventa firmato. Devono comparire chiaramente i nomi di entrambe le parti, i numeri dei documenti d'identità, la targa e il numero di telaio del veicolo, e la data della vendita.
  • La documentazione di trasferimento della DGT o la ricevuta della notificación de venta. È la prova più solida in assoluto che può presentare all'assicuratore o alle autorità, perché reca una data ufficiale.
  • Altri documenti utili da tenere a portata di mano. Il permiso de circulación, la ficha técnica, la prova del pagamento della tassa di circolazione fino alla data della vendita e qualsiasi ricevuta bancaria che dimostri il passaggio del pagamento.

Senza almeno i primi due documenti, l'assicuratore può considerare la polizza ancora attiva e rinnovarla normalmente.

Come inviare correttamente la comunicazione di disdetta

Una telefonata sembra più rapida, ma non lascia nulla a cui appellarsi se l'assicuratore “si dimentica” di elaborarla. Lo stesso vale per la semplice revoca dell'addebito diretto, che gli assicuratori non considerano una disdetta valida e che può lasciarla con premi non pagati più eventuali penali.

  • Burofax. Lo standard per eccellenza in Spagna: con data legale certa, consegna certificata e difficile da contestare per un assicuratore.
  • Posta certificata con ricevuta di ritorno. Più lenta del burofax, ma fornisce comunque una prova datata dell'arrivo della lettera.
  • PEC o email certificata. Una via di mezzo pratica se l'assicuratore accetta la corrispondenza digitale, purché generi una prova di consegna.

Qualunque canale scelga, la lettera deve indicare il numero di polizza, la targa del veicolo, la data della vendita, una richiesta chiara di disdetta e l'elenco dei documenti allegati.

Cosa succede al premio e a un eventuale rimborso

Se l'assicuratore accetta la disdetta, di norma le spetta la parte non goduta del premio a partire dalla data di effetto della disdetta, al netto di eventuali spese amministrative previste dalla polizza. Il rimborso arriva normalmente dopo che l'assicuratore ha completato la finestra di conferma di 15 giorni, non prima.

Se il rimborso viene rifiutato o ritardato:

  • Conservi ogni documento datato: la ricevuta del burofax, la documentazione della DGT e qualsiasi risposta scritta dell'assicuratore.
  • Presenti prima un reclamo formale tramite l'ufficio reclami dell'assicuratore.
  • Se l'assicuratore si trascina oltre un termine ragionevole, si rivolga alla Dirección General de Seguros y Fondos de Pensiones (DGSFP).

Se ha perso la scadenza o l'assicuratore fa resistenza

Perdere la finestra di preavviso di un mese non è la fine del mondo, ma riduce le opzioni disponibili.

  1. Verifichi se si applica un'eccezione legale. La vendita dell'auto è di per sé un motivo di disdetta al di fuori della finestra normale, quindi di solito prevale su una scadenza mancata.
  2. Verifichi se l'assicuratore ha modificato le condizioni senza il dovuto preavviso. Se ha cambiato il premio o la copertura senza darle il preavviso di due mesi previsto, può disdire indipendentemente dai tempi.
  3. Se non sono d'accordo, faccia reclamo per iscritto. Presenti un reclamo formale facendo riferimento ai documenti della vendita e coinvolga la DGSFP se l'assicuratore rifiuta una disdetta a cui ha diritto per legge.

Salvo una di queste eccezioni, dovrà normalmente attendere la successiva data di rinnovo perché la polizza si estingua senza complicazioni.

Perché notificare la DGT è importante quanto disdire la polizza

Disdire l'assicurazione protegge il portafoglio. Notificare la DGT protegge la sua posizione amministrativa. La notificación de venta si presenta online o di persona, richiede il documento d'identità e i documenti del veicolo, e comporta una piccola tassa, indicata intorno a 8,67 € da recenti articoli di stampa.
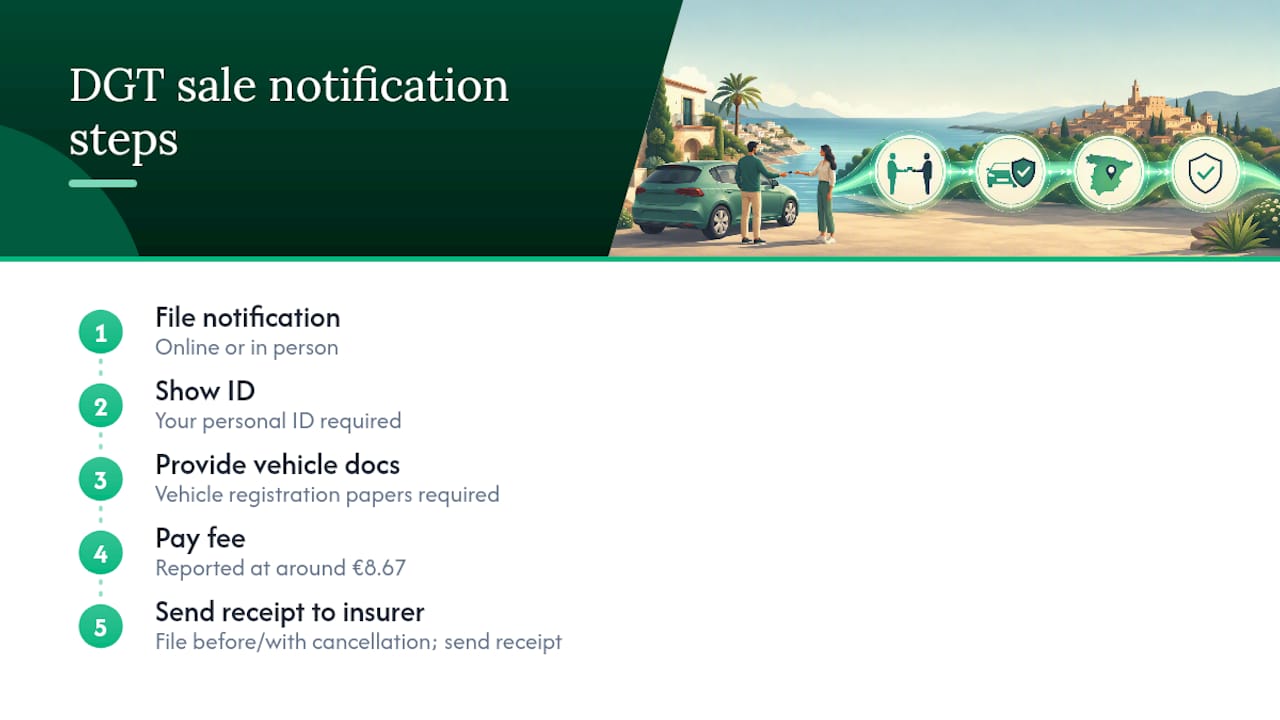
Requisiti e costo della notifica di vendita alla DGT

Se non lo fa, resta il proprietario registrato agli occhi della DGT. Questo significa che multe, pedaggi non pagati e persino gli avvisi della ITV, la revisione periodica del veicolo, legati a un'auto che non guida più possono ripresentarsi sulla sua scrivania mesi dopo.

Consiglio pratico: Presenti la notifica alla DGT prima o insieme alla lettera di disdetta dell'assicurazione, poi invii la ricevuta all'assicuratore. Un solo documento fissa la data di vendita per entrambe le parti.

Gli errori più comuni che vediamo

Chi vende spesso pensa che la vendita stessa chiuda la polizza, oppure si affida all'acquirente perché “sistemi la burocrazia”. Nessuna delle due cose funziona. Come spiega la nostra guida all'assicurazione auto per i residenti stranieri, il contratto resta valido finché non lo disdice formalmente, e interrompere l'addebito diretto porta solo a una lettera di recupero crediti.

La strada più sicura resta semplice: comunicazione scritta più ricevuta della DGT, inviate insieme. Se la burocrazia o la lingua spagnola sembrano un ostacolo, un broker che segue tutto in italiano può gestire per Lei l'intero scambio con l'assicuratore.

— Jake

Si faccia aiutare a disdire o sostituire l'assicurazione auto

Insurancespain è l'alternativa pratica a districarsi da soli tra la burocrazia degli assicuratori spagnoli. Invece di rincorrere un call center in una lingua che non è la sua, il nostro team che assiste in italiano confronta oltre 11 tra le principali compagnie assicurative spagnole, gestisce la corrispondenza per la disdetta e organizza una copertura sostitutiva se sta acquistando un'altra auto.

Insurancespain

Se guida ancora e vuole semplicemente cambiare compagnia, possiamo aiutarla a trovare condizioni migliori prima del rinnovo della polizza attuale. Iniziare è semplice: ci invii i documenti della vendita, ci dica di cosa ha bisogno e ci occupiamo noi della disdetta e del confronto tra le offerte. Visiti Insurancespain per richiedere oggi stesso assistenza in italiano e un confronto gratuito tra le principali compagnie assicurative spagnole.

Fonti

Punti chiave

  • Spanish policies renew automatically under prórroga tácita, and since January 2016 you generally need at least one month's written notice before the renewal date.
  • The DGT notificación de venta receipt is the single strongest piece of evidence you can hand an insurer, because it carries an official timestamp.
  • Cancelling the direct debit is not a valid termination and can leave you owing unpaid premium plus fees.
  • File the DGT notification before or alongside your cancellation letter, then send the receipt to your insurer, so one document fixes the sale date for both.

Domande frequenti

Quick answers on insurance in spain

Gather the signed contrato de compraventa, your DGT transfer or notificación de venta receipt, your policy number and your ID. Write to the insurer requesting cancellation, attach the sale documents, state the date you want cover to end, and ask explicitly for written confirmation with a stated effective cancellation date. Notify the DGT separately, then check your bank account for a few weeks afterwards in case direct debits keep running.
Usually yes. Selling the car removes the insurable interest, so insurers commonly accept cancellation at any point once you provide valid proof of sale, even if you have missed the standard one-month notice window before renewal. Two other exceptions also let you cancel outside that window: the insurer changing your contract without giving two months' notice, and the 14-day withdrawal right on policies bought at a distance.
Use a traceable channel. A burofax is the gold standard in Spain, being legally timestamped and delivery certified. Certified post with acknowledgement of receipt is slower but still gives dated proof, and certified or registered email works if the insurer accepts digital correspondence. A phone call leaves you with nothing to point to, and simply cancelling your direct debit is not treated as a valid termination, which can leave you owing unpaid premium plus fees.
If your insurer accepts the cancellation, you are usually owed the unused portion of your premium from the effective cancellation date onward, minus any administration fee the policy allows. Once you submit valid proof, the insurer typically has around 15 days to confirm or reject the cancellation and act on any refund due. If a refund is refused or delayed, complain through the insurer's own complaints department first, then escalate to the DGSFP.
Yes, and it matters as much as cancelling the policy. The notificación de venta is filed online or in person, requires your ID and the vehicle's documents, and carries a small fee reported at around €8.67. Skip it and you stay the registered owner in the DGT's eyes, which means fines, unpaid tolls and even ITV notices linked to a car you no longer drive can land back on your desk months later.

Ha ancora domande?

Contattaci

0 Comments

Sia il primo a lasciare un commento.

Lascia un commento