

Éviter 50 % d'abattement : comblez les trous de la comunidad dans votre assurance habitation en Espagne
L'assurance continente (bâti) couvre la structure de votre bien espagnol : les murs, la toiture, la cuisine intégrée et le câblage. Le contenido (contenu) couvre ce qui le remplit : votre mobilier, votre électronique et vos effets personnels. Les propriétaires occupants ont généralement besoin des deux, les bailleurs de biens non meublés peuvent souvent se contenter du continente, et les locataires ont typiquement besoin du contenu et d'une garantie responsabilité civile. Deux particularités espagnoles, le trou de la comunidad et la regla proporcional, piègent plus d'expatriés que n'importe quelle autre partie du contrat.
En bref :
- Les montants de contenu sous-évalués viennent souvent d'une estimation au jugé ou de l'usage du prix d'achat, au lieu d'un inventaire pièce par pièce et d'un calcul de coût de reconstruction.
- Les assureurs réduisent proportionnellement l'indemnisation en cas de sous-assurance du contenido ou du continente, ce qui peut fortement diminuer les sommes versées.
- Des montants exacts supposent d'obtenir la nota simple, d'utiliser un calculateur de coût de reconstruction et de détailler vos biens factures à l'appui, pour éviter les erreurs.
- L'assurance de la copropriété ne couvre que les parties communes et ne s'étend pas à l'intérieur des logements privatifs : une couverture personnelle distincte est donc nécessaire.
- Un accompagnement bilingue aide les expatriés à fixer les bons montants de garantie, à comprendre les exclusions et à éviter les pièges classiques comme les trous de la comunidad et l'infraseguro.
Sommaire
- Contenu ou bâti en Espagne : la comparaison express
- Que couvre l'assurance du bâti (continente) en Espagne ?
- Que couvre l'assurance du contenu (contenido) en Espagne ?
- Qui a réellement besoin du continente, et qui du contenido ?
- Les deux pièges espagnols : les trous de la comunidad et l'infraseguro
- Comment calculer les bons montants de garantie, étape par étape
- Ce qui se passe en cas de sinistre : le rôle du perito
- Choisir un contrat : ce qu'il faut vérifier avant de signer
- Ce que je vois les expatriés rater encore et encore
- Faites-vous aider, en bilingue, à fixer les bons montants
- Sources
- FAQ
Contenu ou bâti en Espagne : la comparaison express
Chaque devis habitation espagnol vous demande de déclarer deux montants distincts, et les confondre est de loin la première cause de sous-assurance chez les expatriés. Le continente, c'est la structure et tout ce qui y est fixé. Le contenido, c'est tout ce qui tomberait si l'on retournait le bâtiment.
- Continente : murs, toiture, sols, meubles de cuisine intégrés, câblage, plomberie, placards encastrés, structure de la piscine, enduit extérieur
- Contenido : mobilier, électroménager, électronique, vêtements, bijoux, œuvres d'art, tout ce qui est transportable
- Les devis espagnols les présentent comme deux montants de garantie séparés, et votre prime comme votre future indemnisation dépendent entièrement des chiffres que vous déclarez, et non de la valeur réelle du bien
Ce dernier point compte plus que la plupart des acheteurs ne l'imaginent. Les explications de l'assureur DKV posent clairement la distinction : le continente, c'est la structure physique et les installations fixes ; le contenido, ce sont les biens mobiliers qu'elle abrite. Trompez-vous sur l'un des deux chiffres et le contrat existe toujours, mais il risque de ne pas vous verser ce que vous attendez.
Que couvre l'assurance du bâti (continente) en Espagne ?
Le continente couvre l'enveloppe et le squelette du bien : murs extérieurs, toiture, structure porteuse, sols, câblage, plomberie, meubles de cuisine et de salle de bains intégrés, et équipements fixés à demeure comme les placards encastrés. Si vous avez une piscine privée, sa structure (et non, en général, le matériel de traitement de l'eau) relève aussi du continente.
Le chiffre qui compte ici, c'est le coût de reconstruction, et non le prix d'achat ou la valeur vénale. Par exemple, une villa de trois chambres à Alicante peut s'être vendue 450 000 € en raison de son terrain et de son emplacement, alors que le coût réel de reconstruction de la structure à neuf, aux prix actuels de la main-d'œuvre et des matériaux, serait bien inférieur. Les assureurs veulent le coût de reconstruction, parce que c'est ce qu'ils auraient effectivement à verser.
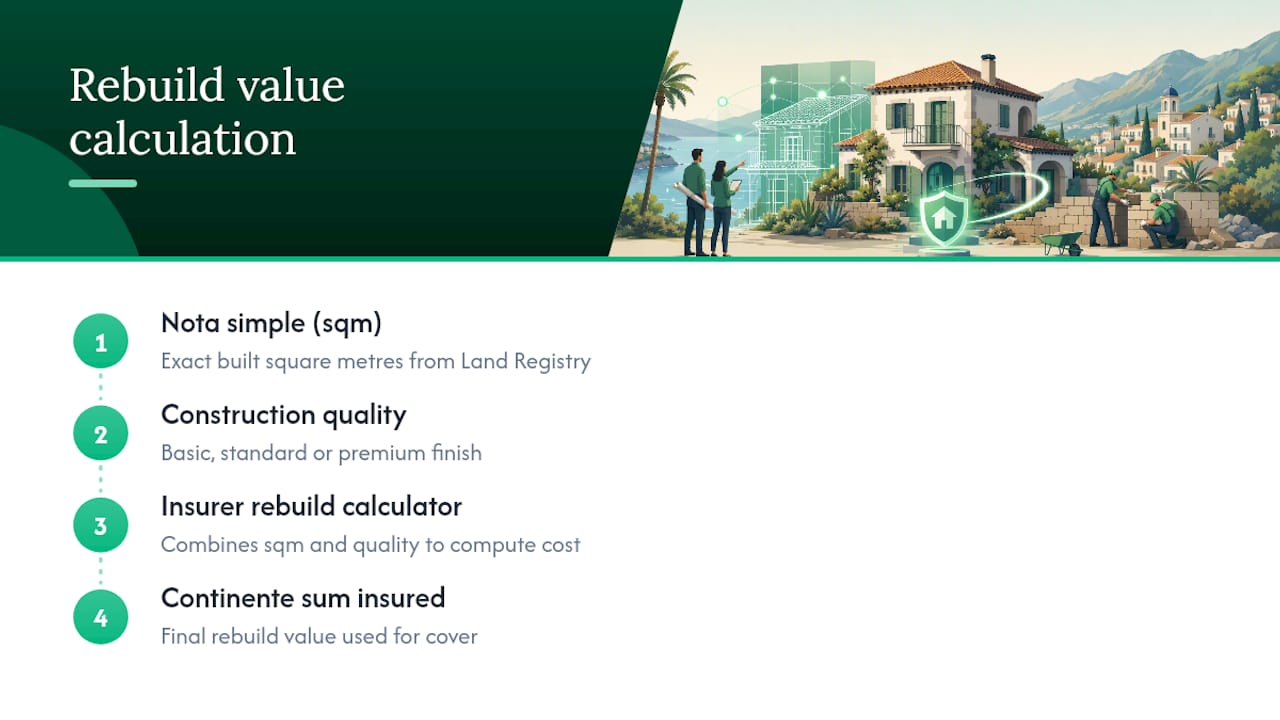
Pour l'obtenir, demandez votre nota simple au registre foncier afin de connaître la surface construite exacte, puis reportez ce chiffre dans un calculateur de coût de reconstruction d'assureur, qui vous interrogera aussi sur la qualité de construction : finition de base, standard ou haut de gamme. Les courtiers peuvent faire ce calcul pour vous si les outils en ligne vous paraissent obscurs.
À titre de contrôle grossier, les appartements du littoral espagnol affichent souvent des valeurs de continente de quelques centaines de milliers d'euros, tandis que les villas individuelles avec piscine se situent nettement au-dessus, selon les fourchettes de référence publiées par Buvivo. Méfiez-vous de tout devis qui se situe spectaculairement en dessous de ces fourchettes.
Que couvre l'assurance du contenu (contenido) en Espagne ?
Le contenido couvre tout ce que vous possédez qui n'est pas fixé au bâtiment : canapés, lits, téléviseurs, machines à laver, vêtements, ustensiles de cuisine et effets personnels. La plupart des contrats y intègrent la garantie vol, les dommages accidentels, et parfois les objets nomades que vous emportez hors du domicile, un ordinateur portable volé dans un café, par exemple.
Une garantie contenido standard comporte généralement un plafond global pour les bijoux et objets de valeur, souvent entre 1 500 € et 3 000 €, sauf déclaration d'objets spécifiques. Si vous possédez une bague de fiançailles à 6 000 € ou une œuvre d'art originale, vous devez les déclarer séparément, factures ou expertise à l'appui ; faute de quoi l'indemnisation sera plafonnée au montant global, quel qu'ait été le prix réel de l'objet.
Pour un appartement type de deux ou trois chambres, les montants de contenido se situent couramment entre 20 000 € et 40 000 € une fois additionnés le mobilier, l'électronique et les biens du quotidien ; les villas, plus grandes et mieux équipées, montent plus haut. L'erreur la plus coûteuse consiste à estimer ce chiffre au jugé au lieu de réellement additionner le contenu de chaque pièce — une négligence que la loi espagnole sur le contrat d'assurance (BOE) sanctionne directement par la règle proportionnelle, détaillée plus bas.
Qui a réellement besoin du continente, et qui du contenido ?
Votre position vis-à-vis du bien — propriétaire occupant, bailleur ou locataire — détermine la moitié du contrat dont vous avez réellement besoin, et se tromper revient soit à gaspiller de l'argent, soit à rester exposé.
- Les propriétaires occupants ont normalement besoin du continente et du contenido, et devraient vérifier ce que couvre déjà leur comunidad avant de souscrire une garantie structurelle qui ferait doublon.
- Les bailleurs assurent typiquement le continente comme socle ; si le bien est loué meublé, il leur faut en général aussi une garantie contenu propriétaire pour le mobilier et l'électroménager qu'ils fournissent.
- Les locataires ont généralement besoin d'une garantie contenu pour leurs propres biens, plus d'une responsabilité civile privée (responsabilidad civil), et devraient lire les conditions du continente du bailleur pour voir où se situe le partage des responsabilités.
- Les locations de vacances et biens sous licence touristique supportent souvent des majorations de prime et des exigences contractuelles spécifiques, les assureurs considérant la location de courte durée comme plus risquée que l'occupation à l'année.
Les informations grand public de Zurich pour l'Espagne confirment ce schéma : les propriétaires ont généralement besoin des deux garanties, tandis que les locataires doivent privilégier le contenu et la responsabilité civile. Si vous hésitez entre résidence secondaire et résidence principale, les règles applicables à l'assurance des résidences secondaires diffèrent suffisamment pour mériter une vérification avant de souscrire un contrat standard en supposant qu'il s'applique.
Les deux pièges espagnols : les trous de la comunidad et l'infraseguro
L'assurance de la copropriété (comunidad) est la source principale du faux sentiment de sécurité des expatriés. Elle couvre typiquement la structure commune — toiture, façade, cages d'escalier, ascenseurs — jusqu'à la porte de votre appartement, et s'arrête là. Tout ce qui se trouve à l'intérieur de vos murs, aménagements et contenu compris, relève de votre propre responsabilité : une frontière que le guide de Buvivo sur l'assurance habitation espagnole énonce clairement. Considérez la garantie comunidad comme un complément de votre propre contrat, jamais comme un substitut.
Le second piège est la regla proporcional, la règle proportionnelle posée à l'article 30 de la Ley de Contrato de Seguro. Si vous sous-assurez, en déclarant un montant inférieur à la valeur réelle, l'assureur ne se contente pas de verser moins en cas de perte totale. Il réduit chaque sinistre, sans exception, dans la même proportion.
L'infraseguro en chiffres : déclarez votre contenido à 20 000 € alors qu'il en vaut réellement 40 000, et vous avez assuré exactement la moitié de sa valeur. Subissez un cambriolage chiffré à 5 000 €, et l'assureur n'en verse que la moitié, soit 2 500 €, en appliquant le même écart de 50 % à chaque sinistre, aussi modeste soit-il.
Les erreurs d'expatriés qui déclenchent ce mécanisme : utiliser le prix d'achat au lieu du coût de reconstruction pour le continente, estimer un chiffre rond au jugé pour le contenido au lieu d'additionner les pièces, et fixer des plafonds de responsabilidad civil trop bas pour couvrir un accident grave. Chacune se corrige avant la signature, pas après le sinistre.
Comment calculer les bons montants de garantie, étape par étape
Fixer correctement le continente et le contenido n'a rien d'une devinette si vous suivez l'ordre que les assureurs utilisent réellement pour apprécier le risque.
- Demandez votre nota simple et relevez la surface construite exactement telle qu'elle est enregistrée, et non la surface annoncée dans l'annonce immobilière.
- Utilisez un calculateur de coût de reconstruction d'assureur, ou demandez à votre courtier une estimation de reconstruction, en renseignant la qualité de construction (base, standard, haut de gamme) en plus de la surface construite, pour obtenir votre montant de continente.
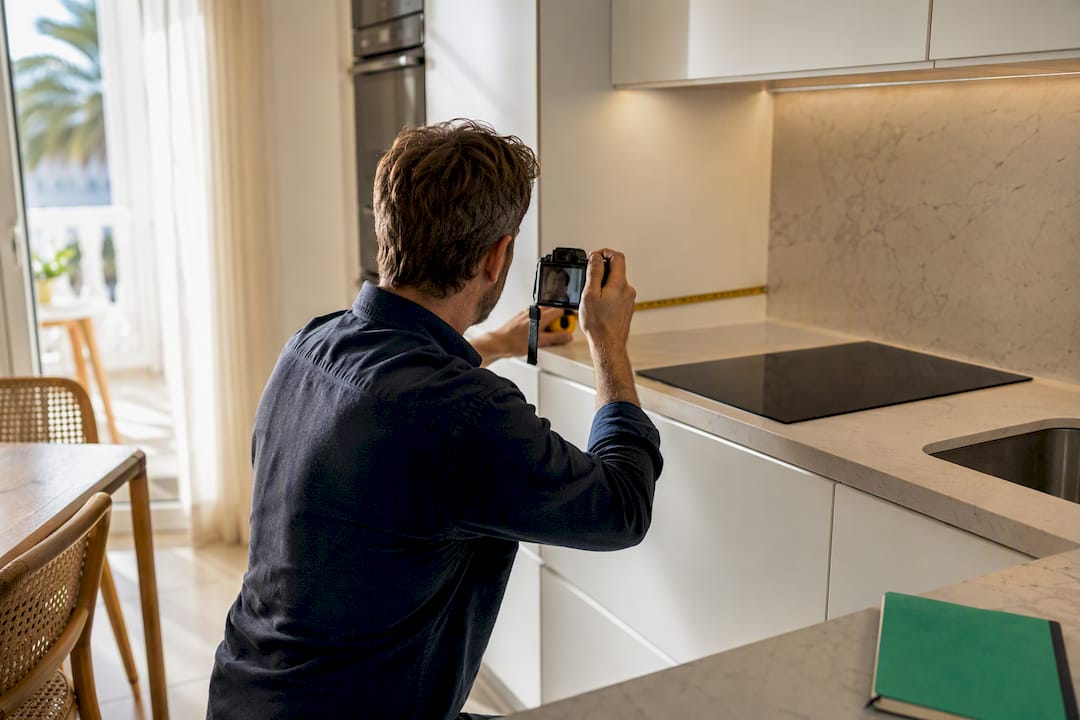
- Réalisez un inventaire pièce par pièce pour le contenido : photographiez chaque pièce, listez les biens importants avec leur coût de remplacement approximatif (valor de nuevo, la valeur à neuf, c'est-à-dire ce qu'il en coûterait d'en racheter un aujourd'hui, et non ce que vous aviez payé), puis additionnez.
- Ajoutez une marge de sécurité, environ 30 % au-dessus du total de votre inventaire, pour couvrir les oublis et la hausse des prix d'ici à un éventuel sinistre.
Conseil de pro : Sauvegardez numéros de série, factures et photos ailleurs que dans le logement lui-même : un dossier dans le cloud fait très bien l'affaire. Si un cambrioleur emporte votre ordinateur portable, il emporte en général aussi le disque de sauvegarde posé à côté.
Déclarez les objets de valeur séparément plutôt que de les noyer dans le montant global de contenido, et profitez-en pour revoir votre plafond de responsabilidad civil (responsabilité civile privée). Un visiteur blessé chez vous représente un risque bien plus coûteux que la plupart des gens ne l'imaginent.
Ce qui se passe en cas de sinistre : le rôle du perito
Lorsque vous déclarez un sinistre, l'assureur envoie un perito, un expert indépendant, pour constater le dommage et en évaluer le montant au regard des sommes que vous avez déclarées. Il vous demandera généralement votre inventaire, vos factures, vos photos, la nota simple pour les sinistres structurels, et des devis de réparation d'un professionnel agréé.
C'est là que la regla proporcional s'applique concrètement, et c'est là qu'une bonne documentation prouve son utilité. Des inventaires numériques avec photos datées et factures accélèrent nettement l'expertise, selon les indications de ThinkSpain pour les acheteurs étrangers, et laissent moins de marge à l'expert pour contester vos chiffres. Déclarez sans tarder, demandez un accompagnement bilingue si votre espagnol n'est pas assuré, et envisagez de laisser un courtier gérer les échanges pour vous : à ce stade, les malentendus ralentissent les dossiers au lieu de les accélérer.
Choisir un contrat : ce qu'il faut vérifier avant de signer
Avant de comparer des devis côte à côte, passez en revue une courte check-list qui attrape les erreurs évoquées plus haut :
- Vérifiez que le montant du continente est exprimé sur une base coût de reconstruction, et non sur le prix d'achat ou la valeur vénale
- Confrontez les montants de continente et de contenido à votre propre inventaire et à votre calcul de reconstruction
- Recherchez les clauses de valeur déclarée couvrant bijoux, œuvres d'art ou électronique au-delà du plafond global standard
- Vérifiez que le plafond de responsabilidad civil est suffisant pour un accident réel, et pas seulement symbolique
- Lisez attentivement les exclusions : les clauses incendie de forêt, inondation et licence touristique varient sensiblement d'un assureur à l'autre
- Posez directement la question à l'assureur ou au courtier : utilisez-vous la nota simple et un calculateur de coût de reconstruction, et la garantie comunidad couvre-t-elle déjà une partie de tout cela ?
Un devis qui retient le prix d'achat pour le continente, ou qui laisse les installations fixes formulées de façon vague, est un signal d'alerte justifiant de passer votre chemin.
Ce que je vois les expatriés rater encore et encore
Le schéma se répète dans presque tous les dossiers de sous-assurance : on assure son bien pour ce qu'on l'a payé, et non pour ce qu'il coûterait à reconstruire, et personne ne signale le trou de la comunidad jusqu'à ce que, en plein sinistre, on se demande pourquoi son propre contenu n'est pas couvert par le contrat commun de l'immeuble. Le véritable obstacle est en général la langue, pas la négligence. Un contrat truffé de terminologie d'assurance espagnole se signe facilement sans bien mesurer ce que le « continente » exclut.
La solution n'a rien de compliqué une fois posée noir sur blanc : nota simple, calculateur de coût de reconstruction, inventaire pièce par pièce, faits correctement et dans cet ordre. Suivez cette méthode et la regla proporcional cesse d'être une menace, parce que les montants déclarés correspondent enfin à la réalité.
— Jake
Faites-vous aider, en bilingue, à fixer les bons montants
Fixer correctement les montants de continente et de contenido peut s'avérer ardu pour des expatriés qui souscrivent sans conseiller hispanophone. Certains courtiers comparent les devis de plusieurs grands assureurs espagnols et aident leurs clients à mener le calcul de reconstruction et l'inventaire du contenu en français clair.
Plutôt que d'estimer un montant de continente au jugé ou de recopier un chiffre rond pour le contenido, une équipe bilingue peut vous aider à fixer correctement les deux sommes dès le départ, à vérifier ce que couvre déjà votre contrat de comunidad, et à signaler les cas où votre plafond de responsabilidad civil mériterait d'être relevé. Il se peut qu'aucun frais caché ni obligation de changer de contrat ne soit en jeu. Si vous étudiez une couverture immobilière générale, notre page assurance habitation pour expatriés explique comment fonctionne la comparaison ; vous pouvez aussi demander directement une comparaison de devis gratuite et obtenir des réponses bilingues avant de vous engager.
Sources
Pour le détail juridique de la règle proportionnelle, lisez directement l'article 30 de la Ley de Contrato de Seguro. La Direction générale des assurances et des fonds de pension publie des informations réglementaires plus larges pour les assurés espagnols, et notre propre guide sur l'assurance de comunidad pour les propriétaires d'appartement approfondit la frontière des garanties communes. Si vous êtes en phase d'achat plutôt que déjà propriétaire, ce guide partenaire sur les besoins d'assurance lors de l'achat d'un logement constitue une check-list transfrontalière utile.
- Home insurance in Spain: the foreign property buyer's 2026 guide to seguro de hogar, what's actually covered, and the four mistakes that void your policy · Buvivo
- Home insurance in Spain: what foreigners really need to know — ThinkSpain
- Ley sobre el Contrato de Seguro (BOE)
- The difference between contents and buildings in home insurance | DKV
- How to choose the right home insurance in Spain in 2026 — Zurich
FAQ
Faut-il assurer à la fois le bâti et le contenu en Espagne ?
La plupart des propriétaires occupants ont besoin des deux, puisque le continente couvre la structure et le contenido tout ce qu'elle abrite, sans que l'un se substitue à l'autre. Les bailleurs qui louent non meublé peuvent n'avoir besoin que du continente, tandis que les locataires ont plutôt besoin d'une garantie contenu et responsabilité civile.
Les matériaux de construction sont-ils moins chers en Espagne qu'au Royaume-Uni ?
Les coûts de construction varient selon la région et le type de bien : il n'existe pas de comparaison fixe unique. C'est précisément pour cela que les assureurs vous demandent de calculer le coût de reconstruction localement, plutôt que d'utiliser le prix d'achat. Un calculateur intégrant la qualité de construction donne un montant de continente bien plus juste qu'une estimation fondée sur des repères britanniques.
Qu'est-ce qui n'est généralement pas couvert par l'assurance du contenu ?
Les contrats contenido standard plafonnent généralement bijoux, œuvres d'art et électronique de valeur à un montant global, souvent de quelques milliers d'euros, sauf déclaration séparée accompagnée d'une expertise ou d'une facture. Les éléments fixés au bâtiment, comme une cuisine intégrée, relèvent du continente et non du contenu.
Me faut-il à la fois une assurance habitation et une assurance contenu si je vis dans une comunidad ?
Oui : l'assurance de la comunidad couvre la structure commune comme la toiture, la façade et les cages d'escalier, mais elle s'arrête à votre porte d'entrée. Votre intérieur, vos aménagements et vos biens ont toujours besoin de vos propres garanties continente et contenido, les contrats de comunidad ne s'étendant pas à l'intérieur des logements privatifs.
Recommandé
0 Comments
Soyez le premier à laisser un commentaire.