
Ja, Spania gir deg en lovfestet angrefrist på de fleste forsikringer som er kjøpt på avstand: en angrefrist som normalt varer i to uker for vanlige forsikringer, og lenger for livsforsikring. Den gjelder når du har kjøpt forsikringen på nett, per telefon eller per post, og fristen regnes fra det som inntreffer sist – datoen du signerte, eller datoen du mottok de fullstendige forsikringsvilkårene. Har du allerede meldt et skadetilfelle? Da har du så godt som helt sikkert mistet angreretten.
TL;DR:
- Angrefristen på to uker gjelder for de fleste forsikringer som er solgt på avstand, og starter fra det seneste av signeringsdatoen eller datoen du mottok de fullstendige vilkårene.
- Forsikringsselskapene plikter å informere kundene om angreretten. Gjør de ikke det, kan fristen forlenges til opptil 12 måneder, særlig når informasjonsplikten ikke er oppfylt.
- Melder du et skadetilfelle i løpet av angrefristen, mister du normalt angreretten, fordi forsikringen da anses som brukt og akseptert.
- Refusjonen beregnes vanligvis forholdsmessig etter hvor mange dager du har vært dekket, og skadetilfeller meldt før oppsigelsen fjerner ofte hele refusjonen.
- Forsikringer som er solgt ansikt til ansikt, samt enkelte korttidsprodukter eller uttrykkelig unntatte produkter, omfattes ofte ikke av den lovfestede angreretten.
Angreretten på en forsikringsavtale i Spania hviler på to lover som virker sammen. Ley 22/2007 om fjernsalg av finansielle tjenester fastsetter det generelle rammeverket for forbrukervern ved fjernsalg, mens Ley del Contrato de Seguro (den spanske forsikringsavtaleloven, Ley 50/1980) regulerer de nærmere detaljene for hvordan forsikringer fungerer i Spania, blant annet varighet, fornyelse og oppsigelsesrett.
Innenfor dette rammeverket har du en frist på to uker til å trekke deg fra de fleste ordinære forsikringer som er kjøpt på avstand, og en lengre frist for livsforsikring. Klokken begynner ikke å tikke den dagen du klikket «kjøp» eller signerte skjemaet. Fristen starter på signeringsdatoen eller datoen du mottok de fullstendige avtalevilkårene, avhengig av hva som skjer sist. Hvis forsikringsselskapet sendte deg en bekreftelses-e-post en uke etter at du signerte, starter angrefristen fra den e-posten, ikke fra signeringen din.
Systemet har en innebygd sikkerhetsmekanisme som mange forsikringstakere aldri oppdager før de faktisk trenger den:
Dette siste punktet er det som overrasker flest, mer enn noen annen klausul i spansk forsikringsrett.
Å si opp en forsikring innenfor angrefristen er enkelt, forutsatt at du handler raskt og tar vare på bevis for alt du sender. Her er fremgangsmåten vi anbefaler til alle kunder som ringer og spør: «Kan jeg fortsatt komme meg ut av dette?»
Proff-tips: Ta skjermbilde av eller fotografer oppsigelsesvarselet og leveringsbeviset samme dag som du sender det. Forsikringsselskaper hevder av og til at de mottok varselet «utenfor fristen», og et datert skjermbilde avgjør den diskusjonen på sekunder.
Sier du opp innenfor angrefristen, plikter forsikringsselskapet å refundere premien du allerede har betalt – men sjelden hele beløpet. Selskapet kan trekke fra et forholdsmessig beløp som dekker de dagene forsikringen faktisk var i kraft, beregnet fra startdatoen til datoen oppsigelsen behandles.
Refusjonen utbetales som regel innen en måned etter at forsikringsselskapet har mottatt varselet ditt, men dette er vanlig bransjepraksis snarere enn en fast, universell frist i alle tilfeller. To forhold påvirker hvor mye som kommer tilbake til kontoen din:
Be forsikringsselskapet om en skriftlig spesifikasjon av hvordan de har beregnet det forholdsmessige fradraget. Selskapene reduserer normalt refusjonen ut fra hvor mange dager forsikringen var i kraft, og en skriftlig spesifikasjon lar deg kontrollere regnestykket i stedet for bare å godta et tall på tro og love.
Angreretten er knyttet til hvordan du kjøpte forsikringen, ikke til det faktum at du er forsikret. Flere vanlige situasjoner faller helt utenfor denne retten, og å anta noe annet er en av de dyreste feilene en forsikringstaker kan gjøre.
Mønsteret er det samme i alle tre unntakene: les forhåndsinformasjonsdokumentet før du signerer, ikke etter at du ønsker deg ut.
Forsikringsselskaper er lovpålagt å informere deg om angreretten før du forplikter deg til en forsikring. Hopper de over dette steget, tar ikke det spanske forbrukervernregelverket det på strak arm. Angrefristen kan da forlenges til 12 måneder fra det tidspunktet du tegnet forsikringen, altså langt lenger enn de vanlige to ukene.
Havner du i denne situasjonen, bør du eskalere saken metodisk:
Ta vare på de originale forsikringsdokumentene, eventuelle bekreftelses-e-poster og kopier av hver klage du sender. Uten dokumentasjon på at informasjonen manglet, har tilsynsmyndigheten lite å gå videre på.
Disse to mekanismene forveksles stadig, og forvekslingen koster folk penger ved hver fornyelse. Angreretten er et kort tidsvindu rett etter kjøpet, ment for å la deg omgjøre en beslutning som ble tatt uten personlig rådgivning. Å ikke fornye forsikringen ved årlig utløp er en helt annen prosess, som reguleres av bestemmelsene om varighet og fornyelse i Ley del Contrato de Seguro.
Spanske forsikringer fornyes automatisk hvert år med mindre du gjør noe aktivt. For å stoppe den automatiske fornyelsen må du som forsikringstaker som regel varsle forsikringsselskapet i god tid før forsikringens utløpsdato. Går fristen ut, er du bundet for en ny hel periode, uansett om du noen gang ønsket å benytte angreretten i utgangspunktet.
Den praktiske forskjellen betyr noe for alle som administrerer flere forsikringer – bolig, bil, helse. Angrefristen din gikk ut for flere måneder siden på bilforsikringen du kjøpte i fjor vår, men du er ikke bundet til den for alltid. Du må bare bruke den énmåneds oppsigelsesfristen ved fornyelse i stedet, tidsberegnet ut fra fornyelsesdatoen din, ikke kjøpsdatoen. Marker fornyelsesdatoene dine i en kalender med en påminnelse seks uker i forveien, slik at du har en buffer i tilfelle varselet må sendes med rekommandert post.
Hovedregelen på 14 dager gjelder for de fleste skadeforsikringer, deriblant bilforsikring i Spania, boligforsikring og helseforsikring, forutsatt at de ble solgt på avstand. Livsforsikring skiller seg ut med sin utvidede frist på 30 dager, som gjenspeiler den mer langsiktige økonomiske forpliktelsen og den mer komplekse risikovurderingen bak den.
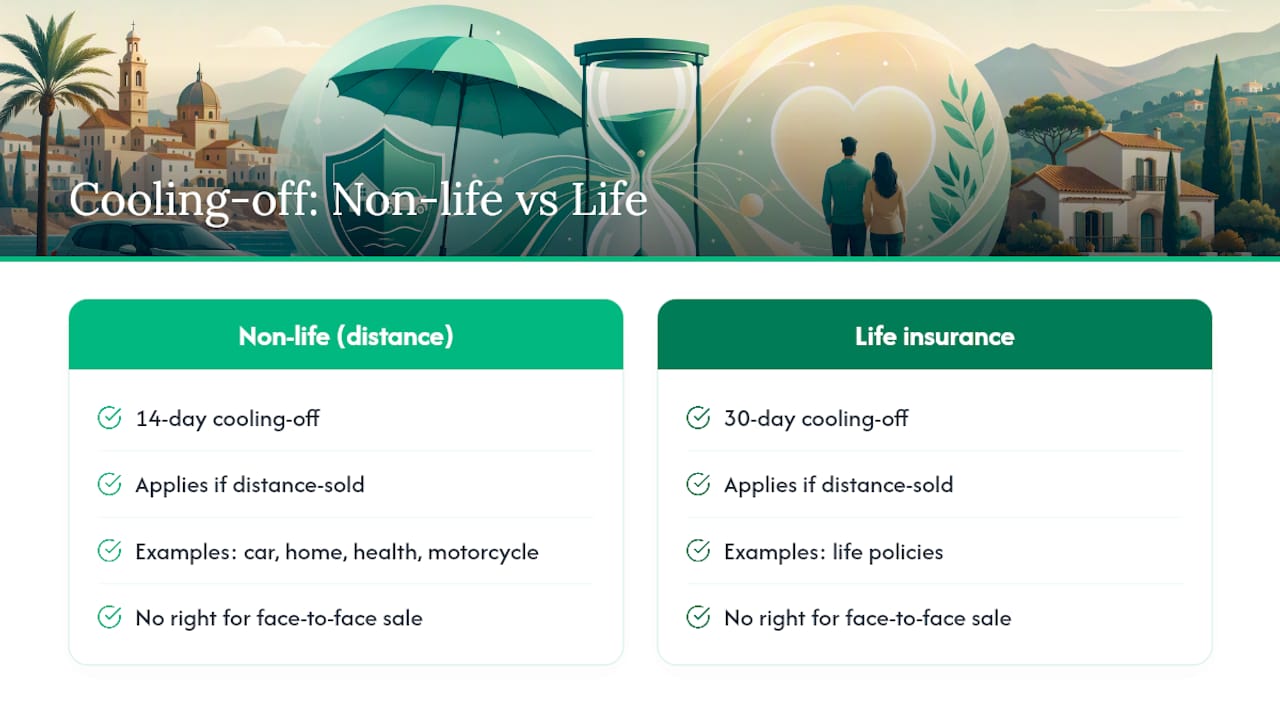
Der ting virkelig blir forskjellig, er ikke så mye antallet dager, men hvem som faktisk har krav på retten. En MC-forsikring som er ordnet helt på nett, har samme angrefrist på 14 dager som en boligforsikring kjøpt på samme måte. Men går du inn på et meglerkontor, diskuterer dekningen ansikt til ansikt og signerer der, gjelder som regel ikke fjernsalgsvernet, uansett hvilket produkt det er snakk om.
Helseforsikring har en ekstra detalj som er verdt å nevne for seg: fordi helsedekning ofte innebærer medisinsk risikovurdering og opplysninger om eksisterende sykdommer, gransker forsikringsselskapene tidlige skadetilfeller nøye. Sier du opp innenfor angrefristen før du har brukt dekningen, står du trygt. Bruker du forsikringen først, selv for noe smått, risikerer du at selskapet bruker det som grunnlag for å avvise oppsigelsen.
Angreretten er den mest omtalte rettigheten, men den er en del av et bredere forbrukervern som fortsetter å jobbe for deg etter at fristen har gått ut. Spansk lov krever at forsikringsselskaper gir tydelig forhåndsinformasjon, inkludert angreretten din, på en måte du faktisk forstår før du signerer noe som helst.
Det er nettopp denne plikten som utløser 12-månedersforlengelsen nevnt tidligere, når forsikringsselskapene ikke overholder den. Den ligger også til grunn for retten din til en skriftlig, spesifisert forklaring av enhver refusjonsberegning, og retten til å eskalere uløste tvister til Dirección General de Seguros y Fondos de Pensiones. Ingen av disse rettighetene krever at du har handlet innen de første to ukene. De finnes nettopp fordi forsikringsselskapene sitter med mer informasjon og mer makt i forholdet enn den enkelte forsikringstakeren.
For utlendinger betyr dette mer enn det kanskje ville gjort for en spansk statsborger som navigerer i sitt eget språk og rettssystem. Hvis forsikringsdokumentene dine bare kom på spansk, og du signerte uten å forstå oppsigelsesklausulen fullt ut, viskes ikke rettighetene dine bort av den språkbarrieren. Tvert imot styrker det argumentet om at riktig informasjon aldri ble gitt, noe som er nøyaktig det scenarioet 12-månedersforlengelsen er laget for.
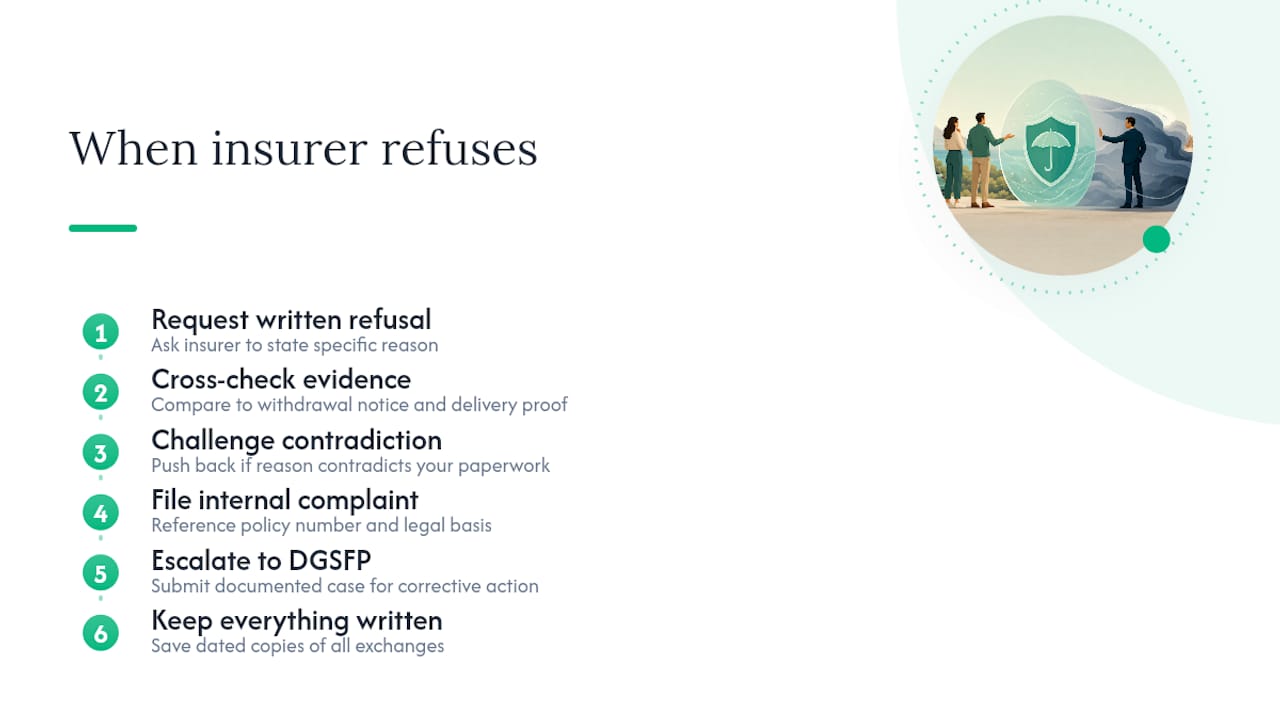
Forsikringsselskaper protesterer av og til mot en gyldig oppsigelse innenfor angrefristen, noen ganger på grunn av ren forvirring om datoer, andre ganger fordi de rett og slett ikke vil miste premien. Ikke godta et muntlig avslag som endelig svar.
Start med å be om avslaget skriftlig, med selskapets konkrete begrunnelse. Dette tvinger dem til å ta et standpunkt du faktisk kan utfordre. Sammenlign begrunnelsen deres med din egen daterte dokumentasjon – oppsigelsesvarselet, leveringsbeviset og datoen du mottok de fullstendige vilkårene. Hvis begrunnelsen deres motsier papirene dine, har du grunnlag for å protestere umiddelbart.
Hvis forsikringsselskapet fortsatt nekter etter en skriftlig innsigelse, send en formell klage gjennom deres interne kundeserviceavdeling, og vis til forsikringsnummeret ditt og det juridiske grunnlaget for oppsigelsen. Spanske forsikringsselskaper er pålagt å ha en klageordning, og dette steget er som regel obligatorisk før du kan eskalere saken eksternt. Fører heller ikke det frem, tar du den dokumenterte saken din til Dirección General de Seguros y Fondos de Pensiones, som kan pålegge korrigerende tiltak når du har vist at selskapet har opptrådt i strid med sine lovpålagte plikter. Gjennom hele denne prosessen bør du unngå fristelsen til å forhandle muntlig. Sett alt på skrift, og ta vare på daterte kopier av alt sammen.
Ja, forsikringen din er fortsatt aktiv, og dekningen gjelder gjennom hele angrefristen, med mindre du sier noe annet til forsikringsselskapet. Dette overrasker mange som antar at «prøveperiode»-tankegangen betyr at dekningen på en eller annen måte er midlertidig eller redusert. Det er den ikke. Har du en ulykke på dag 6 av din 14-dagers frist, reagerer forsikringen din nøyaktig slik den ville gjort på dag 200.
Dette er nøyaktig grunnen til at det å melde et skadetilfelle i løpet av angrefristen lukker døren for å angre. Du har brukt produktet du nå prøver å levere tilbake, og forsikringsselskapene behandler i praksis dette som en aksept av avtalen, selv om du aldri sa det uttrykkelig. Er du reelt usikker på om du vil beholde forsikringen, er den tryggeste fremgangsmåten å unngå å bruke den – ingen skademeldinger, ingen forespørsler om assistanse, ingen endringer i forsikringen – til du enten har bekreftet at du beholder den, eller har sendt oppsigelsesvarselet.
Én praktisk detalj: å si opp en forsikring midt i angrefristen kansellerer ikke dekning du allerede har brukt, med tilbakevirkende kraft. Ble et krav utbetalt før oppsigelsesvarselet ditt kom frem, står det kravet ved lag. Forsikringsselskapets forholdsmessige refusjonsberegning tar hensyn til hvor mange dager du var dekket, uavhengig av om det ble meldt skade eller ikke, og det er nettopp derfor fradraget sjelden ender på null.
Den feilen vi ser oftest, er at folk teller sine 14 dager fra forsikringens startdato i stedet for datoen de faktisk mottok de fullstendige avtalevilkårene, noe som kan ligge dager eller uker fra hverandre. Den nest vanligste feilen er å sende et oppsigelsesvarsel uten bevis, og deretter ikke ha noe å vise til når forsikringsselskapet bestrider tidspunktet. Den tredje er å anta at alle forsikringer har en angrerett, når salg som skjer ansikt til ansikt, ofte ikke har det.
En rask sjekkliste: bekreft salgskanalen din, finn datoen du mottok dokumentene, skriv et skriftlig varsel med forsikringsnummeret ditt, send det rekommandert, ta vare på alle kopier, og noter avsendelsesdatoen umiddelbart.
— Jake
Å jage etter et oppsigelsesvarsel gjennom spansk papirarbeid mens du regner ut forholdsmessige fradrag, er ikke slik noen ønsker å tilbringe en kveld, spesielt hvis spansken din fortsatt er under utvikling. Et team som snakker norsk, kan gjennomgå avtalen din, bekrefte om fjernsalgsretten faktisk gjelder for din situasjon, utforme og sende oppsigelsesvarselet på spansk, og følge opp forsikringsselskapet til refusjonen er på plass.

Enkelte meglerforetak jobber på provisjonsbasis og tjener på forsikringsselskapene når de formidler dekning, og det er som regel valgfritt å bruke tjenesten deres for å håndtere en oppsigelse, ikke en betingelse for noen forsikringsavtale. Vurderer du å si opp en forsikring, enten det er bilforsikring eller livsforsikring, ta kontakt, så gir vi deg beskjed innen én dag om angreretten din gjelder og hva som skjer videre. Start med å sammenligne alternativene dine med Insurancespain og la oss ta oss av papirarbeidet videre.
Denne artikkelen er generell informasjon, og erstatter ikke rådgivning fra en kvalifisert advokat. Rådfør deg med en kvalifisert juridisk fagperson om din egen situasjon før du handler på grunnlag av noe her.
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt ossBli den første til å kommentere.


