

Utlendinger i Spania: bytt forsikringsselskap trygt på to måneder
Ja, du kan bytte privat forsikringsselskap i Spania. Ley de Contrato de Seguro, Ley 50/1980, gir enhver forsikringstaker den retten, men timingen avgjør om byttet blir rent eller dyrt. Finn fornyelsesdatoen din nå, sett et merke i kalenderen to måneder i forveien, og begynn å sammenligne før du sier opp noe som helst. Har du helseforsikring, er karenstiden den fristen som betyr aller mest.
Kort fortalt:
- Å starte bytteprosessen minst to måneder før fornyelsesdatoen sikrer at du rekker selskapets oppsigelsesfrist og unngår automatisk fornyelse.
- Å be om bonus/malus-attesten tidlig og kontrollere detaljer som egenandel og karenstid hindrer dyre overraskelser.
- Riktig timing på oppsigelsen, med skriftlig varsel og dokumentasjon, minimerer risikoen for tvister og hull i dekningen.
- En forsikringsmegler som snakker ditt språk forenkler prosessen, gir tilgang til flere selskaper og reduserer antall feil i papirarbeidet, særlig for utlendinger.
- Bommer du på oppsigelsesfristen eller dokumenterer oppsigelsen feil, ender det normalt i automatisk fornyelse, høyere kostnader og mulige juridiske floker.
Innhold
- Når du kan og bør bytte: fornyelsesdatoer, oppsigelsesfrister og unntak
- Hva du bør sjekke før du bytter: dekning, unntak, karenstid og dokumenter
- Steg for steg: en bytteprosess du kan følge denne måneden
- Risiko og vanlige feil: hva som går galt, og hvordan du fikser det
- Slik hjelper en tospråklig forsikringsmegler utlendinger med å bytte trygt og raskt
- Forfatterens blikk: sjekkliste og raske gevinster
- Slik kan Insurance Spain hjelpe deg med å bytte uten risiko
- Kilder
Når du kan og bør bytte: fornyelsesdatoer, oppsigelsesfrister og unntak
Spanske poliser fornyes automatisk hvert år gjennom det loven kaller prórroga tácita, stilltiende fornyelse. Med mindre du formelt motsetter deg det, ruller bil-, helse- eller husforsikringen din videre på årsdagen, ofte til en høyere premie enn året før.
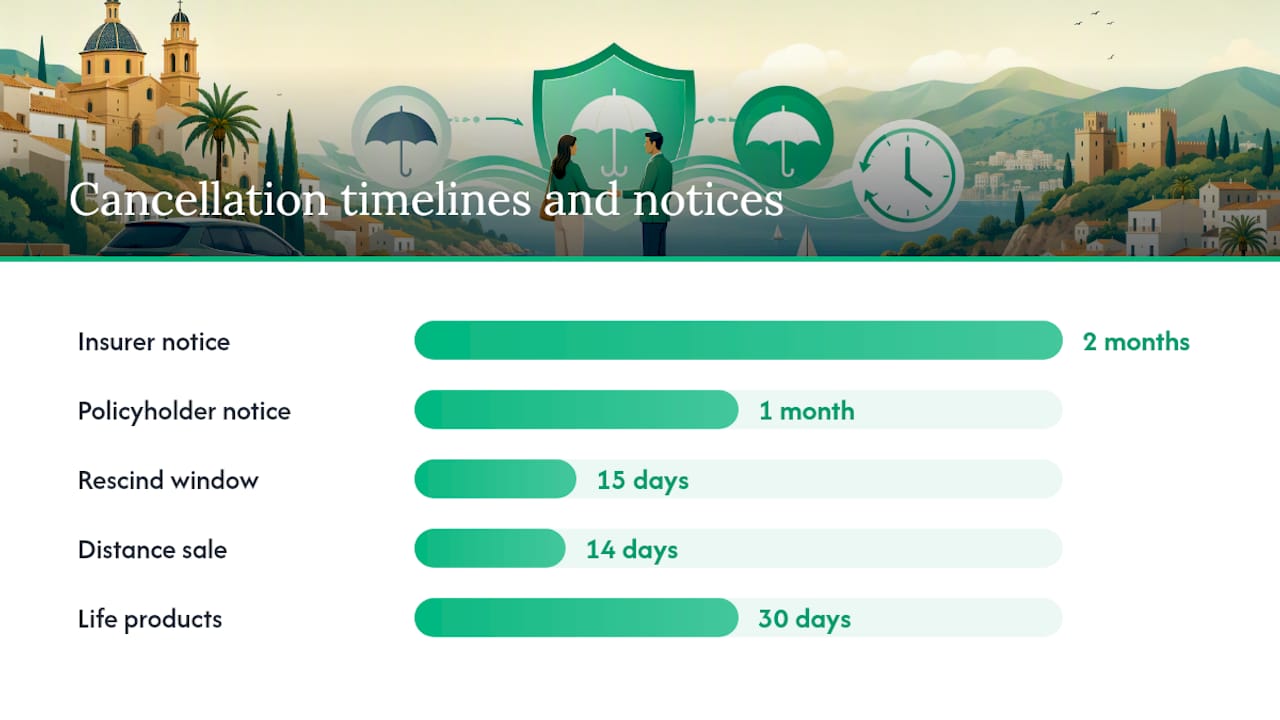
Du har rett til å stanse den fornyelsen, men vinduet er smalt. De fleste poliser krever minst én måneds skriftlig varsel før fornyelsesdatoen, sendt til forsikringsselskapet og ikke bare meldt per telefon. Selskapene skylder deg på sin side lengre frist: hvis de vil endre vilkår eller premie, må de normalt varsle deg to måneder før fornyelse, slik at du får tid til å reagere.
Du er ikke alltid nødt til å vente på årsdagen. Spansk forsikringsrett åpner for oppsigelse midt i perioden i flere situasjoner:
- Selskapet setter opp premien betydelig eller endrer avtalevilkårene ensidig, og da har du normalt 15 dager fra varselet til å heve polisen uten gebyr.
- Du selger det forsikrede objektet, for eksempel en bil eller en eiendom, noe som vanligvis gjør at selskapets interesse i å dekke det faller bort.
- Du inngikk avtalen på avstand, per telefon eller på nett, og du er fortsatt innenfor angrefristen på 14 dager (30 dager for enkelte livsprodukter).
Bygg kalenderen din rundt disse faste punktene: to måneder før fornyelse begynner du å hente inn tilbud, én måned før sender du den endelige skriftlige oppsigelsen. Å vente til siste uke ender sjelden godt.
Hva du bør sjekke før du bytter: dekning, unntak, karenstid og dokumenter
Å sammenligne pris er lett. Å sammenligne hva du faktisk gir slipp på er der det blir vanskelig å bytte forsikringsselskap i Spania, og det er der de fleste tar snarveier.
En «todo riesgo»-bilforsikring (full kasko) fra ett selskap er sjelden identisk med et annets. Sjekk franquicia (egenandelen), eventuelle underbegrensninger på glass eller tyveri, og om veihjelp er inkludert som standard eller må kjøpes som tillegg. For privat helseforsikring ligger den reelle risikoen i carencias, karenstider som kan la deg stå uten dekning for svangerskap, kirurgi eller spesialistbehandling i månedsvis etter at en ny polise starter.
Før du sier opp den eksisterende bilforsikringen, be om certificado de bonus/malus fra selskapet du har i dag. Dette dokumentet beviser bonushistorikken din og påvirker direkte premien et nytt selskap vil tilby deg. Spanske selskaper er forpliktet til å utstede den på forespørsel, men det kan ta dager før den kommer, så be om den tidlig og ikke i siste liten.
Ha dette klart før du kontakter noen nye:
- Gjeldende polisedokument og siste betalingskvittering
- DNI eller NIE
- Vognkort (permiso de circulación) for bilforsikring, eller skjøte for husforsikring
- Adressebekreftelse
- Skadehistorikk for de siste fem årene
Tips: Skal du bytte helseforsikring, be det nye selskapet skriftlig om å frafalle karenstiden mot dokumentasjon på sammenhengende tidligere dekning. Et muntlig løfte fra en kundebehandler betyr ingenting hvis et krav senere blir avslått.
Steg for steg: en bytteprosess du kan følge denne måneden
Å bytte forsikringsselskap i Spania fungerer best som en fast rekkefølge, ikke som improvisert panikk rett før en frist. Den anbefalte rekkefølgen ser slik ut:
- Finn fornyelsesdatoen din og les det som står med liten skrift. Let opp klausulen om prórroga tácita og oppsigelsesfristen selskapet krever. Denne ene detaljen avgjør hele tidsplanen din.
- Hent inn tre til fire sammenlignbare tilbud. For helseforsikring spør du hvert selskap uttrykkelig om de vil frafalle karenstiden når du har hatt sammenhengende dekning, og du får det svaret skriftlig før du binder deg.
- Kjøp den nye polisen med startdato som treffer sluttdatoen på den gamle. La det aldri bli et hull, ikke engang på én dag, mellom gammel og ny dekning. Sørg for at eventuelle framforhandlede unntak står i den nye avtalen, og ikke bare er lovet muntlig.
- Send formell oppsigelse til det gamle selskapet. Bruk burofax eller rekommandert post, adressert til selskapets registrerte forretningsadresse, og ta vare på kvitteringen. Be om skriftlig bekreftelse på at oppsigelsen er behandlet.
- Be om bonus/malus-attesten og bekreft at banken stopper framtidige trekk. Selskapene fortsetter av og til å trekke penger etter en oppsigelse som ikke ble registrert, så følg med på kontoen i en måned eller to etterpå.
Å følge denne rekkefølgen betyr mer enn å gjøre hvert steg raskt. Å kjøpe ny dekning før du sier opp den gamle fjerner enhver sjanse for en uforsikret periode, og skriftlig dokumentasjon i hvert ledd beskytter deg hvis det gamle selskapet senere bestrider oppsigelsen.
Risiko og vanlige feil: hva som går galt, og hvordan du fikser det
Det klart største feilpunktet når du bytter forsikringsselskap i Spania er å bomme på fristen for skriftlig varsel. En telefonsamtale teller sjelden som bevis, og selskapene håndhever fornyelsesklausulene strengt, så en bommert frist betyr som regel en automatisk fornyelse du nå er kontraktsbundet til i enda et år. Skjer det, er hovedveien din en formell klage til selskapets kundeserviceavdeling, der du bestrider trekket og viser til varselet du mener du ga (eller forsøkte å gi).
Å la bilforsikringen ligge nede mellom to poliser er en skarpere risiko. Å kjøre uten gyldig forsikring i Spania kan gi store bøter og i verste fall inndragning av bilen. Ingen luke er verdt å risikere for å spare en uke med papirarbeid.
Vanlige feil det er verdt å si rett ut:
- Å tro at «todo riesgo» betyr at alt er dekket, når underbegrensninger og unntak ofte gjelder.
- Å si opp per telefon uten skriftlig eller rekommandert dokumentasjon.
- Å glemme å be om bonus/malus-attesten før den trengs til et nytt tilbud.
- Å ikke sjekke kontoutskriftene etter byttet, i tilfelle de gamle trekkene fortsetter.
Hvis selskapet ditt nekter å anerkjenne en gyldig oppsigelse eller trekker ut en tvist, går du først via deres interne klageavdeling, og deretter til Dirección General de Seguros y Fondos de Pensiones (DGSFP), Spanias forsikringstilsyn, hvis saken fortsatt ikke er løst.
Slik hjelper en tospråklig forsikringsmegler utlendinger med å bytte trygt og raskt
Administrative og språklige barrierer står bak en uforholdsmessig stor andel av mislykkede bytter blant utlendinger, stort sett fordi oppsigelsesfrister og polisevilkår blir oversett eller misforstått. En tospråklig forsikringsmegler fjerner den risikoen ved å håndtere papirarbeidet på begge språk og holde styr på datoene for deg.
Utover oversettelse ligger den praktiske verdien i rekkevidde. Sammenligningstjenester som Rastreator eller Acierto lister ikke alle selskapene som opererer i Spania; en megler kan hente tilbud fra et bredere utvalg, forhandle fram skriftlig frafall av karenstid, purre på bonus/malus-attesten din og kontrollere at et aktuelt selskap har riktige konsesjoner og er økonomisk solid.
Før du tar kontakt, ha gjeldende polise, DNI/NIE, bil- eller eiendomsopplysninger og fornyelsesdato klart. Det ene steget kutter som regel en prosess på flere dager ned til et tilbud samme dag.
Forfatterens blikk: sjekkliste og raske gevinster
Når man går gjennom kundebytter gang på gang, er mønsteret alltid det samme: folk taper ikke penger på premien, men på papirarbeidet rundt den. En enkel sjekkliste på én side, med fornyelsesdato, dokumenter, kontaktpunkter og oppsigelsesfrist, hindrer det meste av skaden.
To raske gevinster det er verdt å gjøre noe med umiddelbart: bruk mer enn én sammenligningstjeneste før du antar at du har sett den beste prisen, og få et eventuelt frafall av karenstid skriftlig før du sier opp en eneste dag med eksisterende dekning. Begge deler tar en time. Begge sparer deg for langt mer enn det i tvister senere.
— Jake
Slik kan Insurance Spain hjelpe deg med å bytte uten risiko
Insurance Spain finnes nettopp for dette øyeblikket, når du vet at du må bytte, men ikke vil gamble på en glemt frist eller et misforstått unntak. Vi sammenligner tilbud fra flere spanske selskaper og plasserer dekningen gjennom en registrert spansk forsikringsmegler, og vi tar oss av sammenligningen, papirarbeidet og timingen slik at ingenting faller ned i sprekken mellom gammel og ny dekning.

Før du tar kontakt, ha gjeldende polise, fornyelsesdato, DNI eller NIE og bil- eller eiendomsopplysninger klart; det gjør alt betydelig raskere. Enten du skal bytte bilforsikring, skifte helseforsikring eller bare vil sammenligne priser før fornyelsen lander, be om et gratis tilbud gjennom Insurance Spain og få et rett svar på norsk, uten stammespråk og uten skjulte gebyrer.
Kilder
- Cambiar de compañía de seguros: guía completa 2026
- What your insurance covers in Spain — and how to cancel
- Car Insurance in Spain: What Expats Need to Know (2026)
Anbefalt lesning
Kort oppsummert
- ✓ Spanske poliser fornyes automatisk gjennom prórroga tácita (stilltiende fornyelse) med mindre du sier opp skriftlig, vanligvis minst én måned før fornyelsesdatoen.
- ✓ Kjøp den nye polisen med startdato som treffer sluttdatoen på den gamle, siden det å kjøre uten gyldig forsikring i Spania kan gi store bøter og i verste fall inndragning av bilen.
- ✓ Send formell oppsigelse med burofax eller rekommandert post til selskapets registrerte forretningsadresse, ta vare på kvitteringen, og be om skriftlig bekreftelse på at den er behandlet.
- ✓ Sjekk kontoutskriftene i en måned eller to etter byttet, for selskapene fortsetter av og til å trekke penger etter en oppsigelse som ikke ble registrert.
Ofte stilte spørsmål
Quick answers on insurance in spain
Har du fortsatt spørsmål?
Kontakt oss0 Comments
Bli den første til å kommentere.


