

Ansvar eller kasko i Spania: hva biler under fem år trenger
Ansvarsforsikring er lovens minimum for enhver bil registrert i Spania, men for de fleste utlendinger er det ikke det fornuftige valget. Er bilen din verdt mer enn noen få tusen euro, er den finansiert, eller står den ute på gata om natta, er kasko («todo riesgo») vanligvis bedre, fordi den dekker din egen bil og ikke bare motpartens. Avsnittene under går gjennom hvert dekningsnivå og gir deg en sjekkliste for å sammenligne poliser ordentlig.
Kort fortalt:
- Kasko er å anbefale for biler på finansiering, biler yngre enn fem år, eller biler som parkeres i utsatte byområder, fordi de potensielle reparasjonskostnadene er høyere.
- Den faktiske prisforskjellen mellom ansvar og kasko varierer med bilens verdi, sjåførens alder, hvor du bor og hvilken egenandel du velger, så tilbud satt opp side om side er avgjørende.
- Spansk lov krever bare ansvarsdekning, men kaskopoliser gir bredere beskyttelse og kan påvirke både bruktverdien og hvor godt bilen holdes ved like.
- Unntak i kaskopoliser, som førere som ikke er oppført eller bruk til racing, bør leses nøye før du signerer, slik at du unngår avslag på skadesaker.
- Å jobbe med en tospråklig forsikringsmegler gjør det enklere å sammenligne alternativer og forstå hva dekningen og de geografiske grensene faktisk er hos ulike selskaper.
Innhold
- Ansvar vs. kasko i Spania: kortversjonen
- Hva spansk lov faktisk krever
- Terceros básico, terceros ampliado og tilleggene som er verdt å ta med
- Hva kasko («todo riesgo») faktisk dekker
- Hvordan egenandelen (franquicia) påvirker premien din
- Sammenligning av dekningsnivåene side om side
- Slik velger du mellom ansvar og kasko
- Vanlige feil utlendinger gjør med spansk bilforsikring
- Slik skiller skadeoppgjøret seg mellom ansvar og kasko
- Påvirker dekningsnivået bruktverdien eller om du er innenfor loven?
- Hvor utlendinger typisk kjøper hver type dekning
- Når kasko tjener inn det den koster
- Hva som driver prisforskjellen mellom ansvar og kasko
- Slik hjelper Insurance Spain deg med å velge
- Få et bilforsikringstilbud som faktisk passer situasjonen din
- Kilder
- Ofte stilte spørsmål
Ansvar vs. kasko i Spania: kortversjonen
Ansvar (terceros) betaler for skade eller personskade du påfører andre. Den betaler aldri for å reparere din egen bil. Kasko (todo riesgo) gjør begge deler: den dekker ansvar overfor tredjepart pluss skade på din egen bil, enten det er et sammenstøt, hærverk eller en sprukket frontrute.
Vurder kasko hvis noe av dette gjelder deg:
- Bilen din er under fem år gammel eller fortsatt på finansiering.
- Du kjører daglig i en by som Valencia eller Alicante, eller rundt på Mallorca, der parkeringsrisikoen er høyere.
- Du har hatt minst én skade tidligere og vil ha beskyttelse mot at kostnaden kommer igjen.
Premien for kasko ligger normalt høyere enn for ansvar, men avstanden krymper for eldre biler med lav markedsverdi. Den eneste pålitelige måten å vite den reelle forskjellen for din bil er å kjøre tilbudene side om side i stedet for å gjette ut fra prisene som står øverst i annonsene.
Hva spansk lov faktisk krever
Spania krever at ethvert registrert kjøretøy har lovpålagt ansvarsforsikring, kjent som seguro obligatorio. Den dekker person- eller tingskade du påfører andre mennesker, bilene deres eller eiendelene deres. Den sier ingenting om din egen bil.
Siden Spania ligger innenfor EØS, følger denne lovpålagte dekningen med deg. EU-regelverket bekrefter at et kjøretøy registrert i et EU-land må ha lovpålagt ansvarsforsikring, og at dekningen er gyldig i hele EØS. Det er nyttig hvis du kjører til Frankrike eller Portugal en helg, men det er verdt å sjekke forsikringsbeviset ditt først: frivillige tillegg som veihjelp eller leiebil har ofte sine egne geografiske grenser, selv når den lovpålagte ansvarsdelen ikke har det.
Spanias egen veiledning er entydig: den lovpålagte forsikringen dekker skade på tredjepart og gjelder ethvert kjøretøy registrert i et EU-land, med frivillige tillegg som todo riesgo lagt oppå. For den presise lovteksten, og eventuelle nye endringer i bøter eller plikter, har BOE den gjeldende lovteksten. Regler blir oppdatert, så det er kilden å sjekke før du antar at fjorårets tall fortsatt gjelder.
Terceros básico, terceros ampliado og tilleggene som er verdt å ta med
Terceros básico er det rene lovminimumet. Den betaler krav fra tredjepart og ingenting annet. Riper noen opp bilen din på en parkeringsplass eller knuser et haglvær frontruta, sitter du igjen med reparasjonsregningen selv med básico.
Terceros ampliado bygger videre på det grunnlaget med dekning de fleste sjåfører faktisk vil ha:
- Brannskade på din egen bil.
- Tyveri av bilen eller av innholdet i den.
- Bytte av frontrute og annet glass, ofte uten eller med lav egenandel.
Utover disse to nivåene selger selskapene tilleggsdekninger uavhengig av hvilken grunnpolise du har:
- Rettshjelp (defensa jurídica), nyttig hvis en tvist om skyld eller erstatning trekker ut.
- Veihjelp (asistencia en carretera), som betyr mer enn du skulle tro hvis du kjører en eldre importbil uten lokalt forhandlernettverk.
- Førerulykkesdekning (seguro del conductor), siden vanlig ansvarsforsikring ikke betaler ut for skader du påfører deg selv.
Er bilen din verdt å holde på veien, men ikke verdt å fullforsikre, havner ampliado pluss et par av disse tilleggene ofte nær kaskopris uten den fulle dekningen for egen bil.
Hva kasko («todo riesgo») faktisk dekker
Todo riesgo legger til daños propios, dekning av skade på egen bil, oppå alt ansvar og ampliado allerede gir. Det betyr skade ved sammenstøt uansett skyld, hærverk, og tyveri av selve bilen, ikke bare av innholdet.
De fleste kaskopoliser pakker inn tillegg som standard: leiebil mens din er på verksted, glassbytte, rettshjelp og veihjelp døgnet rundt. Dette varierer mellom selskapene, så behandle det som vanlig snarere enn garantert.
Det som feller folk er unntakene. Standard kaskopoliser betaler normalt ikke ut hvis:
- En uautorisert fører eller en som ikke står oppført satt bak rattet.
- Bilen ble brukt til racing, konkurranse eller utleie uten at det var opplyst.
- Kravet overstiger en avtalt verditakst satt i polisen, noe som er særlig relevant for eldre eller ombygde biler.
Les condiciones particulares før du signerer, ikke etter at en skadesak er avvist. Ordet «todo riesgo» oversettes løselig som «all risiko», men ingen spansk kaskopolise dekker virkelig all risiko. Hver eneste har en liste over unntak som er verdt fem minutter av oppmerksomheten din.
Hvordan egenandelen (franquicia) påvirker premien din
Egenandelen, eller franquicia, er beløpet du betaler fra egen lomme før selskapet dekker resten av en skade. Spanske selskaper tilbyr vanligvis egenandelstrinn rundt 200 €, 300 €, 500 € og 1 000 €, og å velge et høyere trinn senker normalt premien mot at du bærer mer risiko selv.
En egenandel på 500 € på en liten støtfangerskrape betyr at du betaler de første 500 €; selskapet dekker alt over det. Det fungerer godt for eldre biler der reparasjonene uansett sjelden overstiger noen hundre euro. Det fungerer dårlig for en finansiert eller nyere bil, der én enkelt skade lett kan bli langt større enn en høy egenandel og etterlate deg omtrent like godt stilt som uten dekning i det hele tatt.
Sammenligning av dekningsnivåene side om side
I stedet for å sammenligne merkenavn på selskaper, sammenlign det som faktisk står på forsikringsbeviset. Bruk dette som sjekkliste:
- Lovpålagt ansvar: standard på enhver polise, på alle nivåer.
- Bytte av frontrute: vanligvis unntatt på básico, standard på ampliado og todo riesgo.
- Tyveri: noen ganger valgfritt på básico, standard fra ampliado og oppover.
- Brann: vanligvis inkludert fra ampliado og oppover.
- Skade på egen bil (daños propios): bare på kasko.
- Leiebil: ofte valgfritt, mest vanlig som kaskotillegg.
- Veihjelp: vanligvis valgfritt på alle nivåer, noen ganger inkludert i kasko.
- Rettshjelp: vanligvis valgfritt på alle nivåer.
Markedsføringsnavnene på disse nivåene varierer mellom selskapene, og det ett selskap kaller «utvidet» kan være det et annet selger som et valgfritt tillegg. Det er forsikringsbeviset, ikke produktnavnet, som forteller deg hva du faktisk kjøper.
Slik velger du mellom ansvar og kasko
Jobb deg gjennom disse faktorene i den rekkefølgen som er viktigst for din situasjon:
- Bilens verdi og finansiering. En finansiert eller leaset bil trenger nesten alltid kasko, siden långiveren din sannsynligvis krever dekning av skade på bilen som vilkår for lånet.
- Hvor mye du kjører. Daglig kjøring i tette byområder øker kollisjonsrisikoen sammenlignet med en bil som stort sett står i en garasje på landet.
- Parkeringssikkerhet. Gateparkering om natta i en by øker eksponeringen for tyveri og hærverk sammenlignet med privat garasje eller et lukket boligområde.
- Førerprofil. Yngre eller ferske sjåfører betaler vanligvis mer på alle nivåer, noe som kan krympe prisforskjellen mellom ansvar og kasko.
- Bonushistorikk. Flere år uten skader gir ofte en rabatt bratt nok til å gjøre kasko rimeligere enn du skulle tro.
Når du sammenligner tilbud, still selskapet eller megleren disse spørsmålene direkte:
- Gjelder dekningen utenfor Spania, og i så fall hvor lenge per tur?
- Hva er egenandelen, og kan du få se eksempler på skadesaker i euro?
- Er reparasjoner begrenset til et nettverk av godkjente verksteder, eller kan du velge mekaniker selv?
- Må førere være navngitt, eller gjelder polisen for enhver med gyldig førerkort?
- Er leiebil inkludert, og i så fall i hvor mange dager?
- Kan skadesaker håndteres på engelsk, eller bare på spansk?
Tips: Ta vare på alle gamle polisedokumenter og brev om skadehistorikk fra det forrige selskapet ditt, også fra et annet land. Spanske selskaper ber nesten alltid om formell dokumentasjon før de godtar at du tar med deg bonusen, og en muntlig skadehistorikk holder ikke.
Vanlige feil utlendinger gjør med spansk bilforsikring
Den vanligste feilen er å tro at spansk forsikring fungerer som en britisk polise. I Storbritannia følger en del dekning sjåføren på tvers av ulike biler; i Spania er dekningen nesten alltid knyttet til selve bilen. Tar du med deg britisk tankegang inn i et spansk tilbud, vil du feilvurdere hva som faktisk er beskyttet. Gov er et nyttig utgangspunkt for sjåfører med britisk bakgrunn, men det er et sammendrag, ikke en erstatning for å lese de spanske polisevilkårene dine.
Overføring av bonus er den nest vanligste hodepinen. Spanske selskaper vil ha dokumentert skadehistorikk, ikke bare ditt ord på det, så finn fram gamle forsikringsbevis og fornyelsesbrev før du ber om tilbud.
Importerte eller britiskregistrerte biler legger på et tredje lag av kompleksitet; for praktiske råd om flytting og registrering av slike biler, se транспорт на автомобили от чужбина. En bil som fortsatt står på britiske skilter, men nå har fast tilhold i Spania, trenger normalt spansk registrering og dekning som oppfyller spanske krav, ikke en britisk polise strukket over grensen. Er du midt i prosessen med en importert bil, få registreringen på plass før du antar at noen polise, ansvar eller kasko, er gyldig.
Slik skiller skadeoppgjøret seg mellom ansvar og kasko
Veien gjennom et skadeoppgjør deler seg skarpt avhengig av hvem som har skylden og hvilken dekning du har. Med bare ansvarsforsikring håndterer selskapet ditt den andre sjåførens krav om ting- og personskade direkte hvis du forårsaker en ulykke, men trenger din egen bil reparasjon, står du alene; det finnes ingen sak å melde til ditt eget selskap, fordi det ikke er noe i polisen din som betaler for det.
Kasko endrer det fullstendig. Du melder skade til ditt eget selskap for skaden på din egen bil, uansett skyld, parallelt med den prosessen som håndterer motpartens krav. Det betyr normalt at du sender inn bilder, en politirapport ved alt som involverer personskade eller betydelig materiell skade (påkrevd over visse grenser), og noen ganger en uavhengig takstmanns befaring før reparasjonen godkjennes.
Skyldspørsmålet betyr mer under kasko, fordi det påvirker bonusen din selv når selskapet betaler ut. En sak der du ikke har skylden, si at en parkert bil blir påkjørt mens du er inne i en butikk, rører som regel ikke bonusen din, forutsatt at du kan identifisere motparten eller at deres selskap erkjenner ansvar. En eneulykke der du åpenbart har skylden gjør det nesten alltid.
Reparasjonstiden spriker også. Kaskopoliser med et nettverk av godkjente verksteder går gjerne raskere, fordi selskapet har et direkte oppgjørsforhold til verkstedet. Saker med bare ansvarsdekning som involverer et annet selskap kan ta lengre tid, siden du er avhengig av at et selskap du ikke har noen avtale med behandler og betaler ut.
Påvirker dekningsnivået bruktverdien eller om du er innenfor loven?
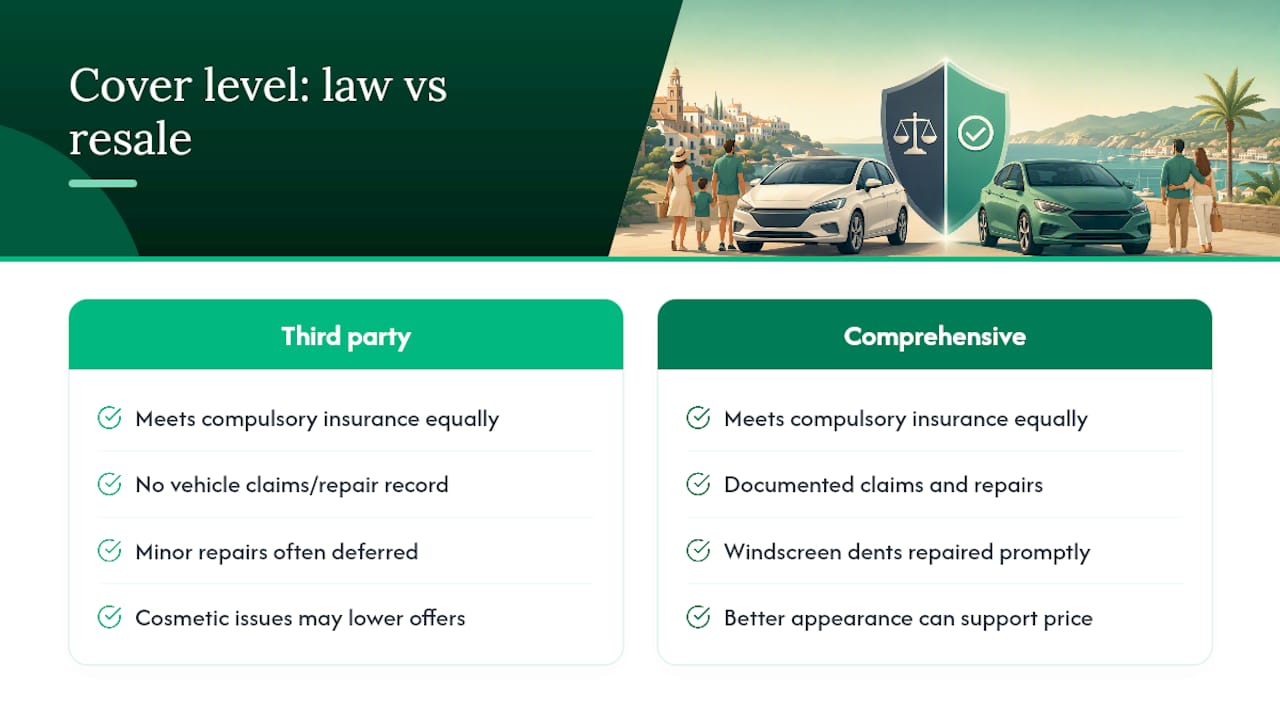
Juridisk oppfyller både ansvar og kasko det spanske forsikringskravet like godt. DGT (Dirección General de Tráfico), Spanias veimyndighet, skiller ikke mellom dekningsnivåer når de kontrollerer om en bil er lovlig forsikret; de sjekker bare at gyldig lovpålagt ansvarsdekning finnes. Å kjøre helt uten forsikring, uansett hvilket nivå du ellers ville valgt, gir deg bøter og risiko for at bilen blir inndratt.
Bruktverdi er et annet spørsmål, og det er der kasko stille tjener seg inn. En bil som har vært kaskoforsikret gjennom hele livet i Spania har normalt en dokumentert skade- og reparasjonshistorikk knyttet til seg, og det betyr noe for en kjøper eller forhandler som vurderer tilstanden. En bil som bare har hatt ansvarsforsikring har ingen slik historikk, fordi det aldri fantes en mekanisme for å registrere eller betale for skade på selve bilen; små smell ble rett og slett stående ureparerte og uregistrerte.
Det er også en praktisk sammenheng mellom kaskodekning og bilens tilstand ved salg. Eiere med todo riesgo får gjerne steinsprut i ruta, små bulker og lakkskader reparert raskt, siden polisen ofte dekker det med lav eller ingen egenandel. Eiere med bare ansvar utsetter ofte disse reparasjonene fordi de må betale selv, og små kosmetiske skader som får stå i årevis påvirker hva en kjøper er villig til å gi.
Ingen av dekningsnivåene endrer din juridiske rett til å selge eller registrere bilen. Det som endres er papirsporet en kjøper kan be om, og hvor godt bilen ser ut etter flere år på spanske veier.
Hvor utlendinger typisk kjøper hver type dekning
Det spanske bilforsikringsmarkedet består av store nasjonale selskaper, regionale aktører og rene nettselskaper, og hver av dem bygger opp ansvars- og kaskoproduktene sine litt ulikt. Produktnavnene varierer mellom selskapene selv når den underliggende dekningen er lik, og det er en del av grunnen til at det betyr mer å sammenligne forsikringsbevis enn merkenavn.
Større selskaper publiserer typisk tydelige produktnivåer, terceros, terceros ampliado og todo riesgo, med glass, rettshjelp og veihjelp solgt som valgfrie tillegg lagt oppå et hvilket som helst nivå. Mindre eller regionale selskaper pakker av og til mer inn i et mellomnivå for å konkurrere på pris, noe som kan gjøre at en «basis»-polise fra ett selskap ligner mer på «utvidet» hos et annet.
For utlendinger spesielt er den praktiske forskjellen ikke hvilken selskapslogo som står på polisen, men om prosessen skjer på et språk du er trygg på, og om en skadesak blir håndtert raskt hvis noe går galt. Det er her det å gå gjennom en tospråklig forsikringsmegler i stedet for å kontakte selskapene hver for seg pleier å spare tid: en megler som allerede vet hvordan hvert selskap bygger opp dekningen kan peke ut hvilken polise som faktisk tilsvarer det du tror du kjøper, i stedet for at du oppdager gapet etter et uhell. Å sammenligne bilforsikring i Spania gjennom ett kontaktpunkt unngår fella med å be om tilbud fra flere selskaper på spansk og så selv prøve å få ulik terminologi til å gå opp.
Når kasko tjener inn det den koster
Noen scenarioer illustrerer hvorfor kasko gjerne forsvarer den høyere premien for riktig sjåfør. Se for deg en eneulykke på en våt fjellvei nær Alicante, ingen andre biler involvert, bare et skrens inn i autovernet. Ansvarsforsikringen betaler ingenting her, fordi det ikke finnes noen tredjepart å erstatte. Kasko dekker reparasjonen i sin helhet, minus egenandelen din.
Hærverk er en annen vanlig utløser. En oppripet bildør eller et knust sidespeil på en ubevoktet gateparkering i en by som Valencia er akkurat den typen skade med lav verdi og høy frekvens som eiere med bare ansvar ender med å betale selv, år etter år, fordi beløpene hver for seg sjelden føles store nok til å forsvare kasko, helt til de summerer seg.
Tyveriscenarioene gjør poenget enda skarpere. En stjålet katalysator eller en hel bil borte fra utsiden av en leid leilighet etterlater en eier med bare ansvar uten annet å gjøre enn å levere politianmeldelse og betale hele erstatningsbilen selv. Kasko med tyveridekning, standard fra terceros ampliado og oppover, får i det minste delvis eller full erstatning i gang.
Scenarioet der ansvar fortsatt er det rasjonelle valget er den rimelige bilen som brukes lite: en gammel bruksbil verdt noen hundre euro, trygt parkert, sjelden kjørt. Her overstiger premien du sparer på å droppe kasko gjennom flere år sannsynligvis alt du noen gang ville fått igjen på en skadesak på en bil som er så billig å erstatte helt.
Hva som driver prisforskjellen mellom ansvar og kasko
Flere faktorer presser premien opp eller ned uavhengig av hvilket dekningsnivå du velger, og de spiller sammen på måter som gjør generelle prissammenligninger upålitelige. Bilens alder og verdi betyr mest: en ny eller dyr bil koster mer å kaskoforsikre fordi selskapets potensielle utbetaling er større, mens ansvarsprisen for den samme bilen avhenger mer av motorstørrelse og førerrisiko enn av bilens egen verdi.
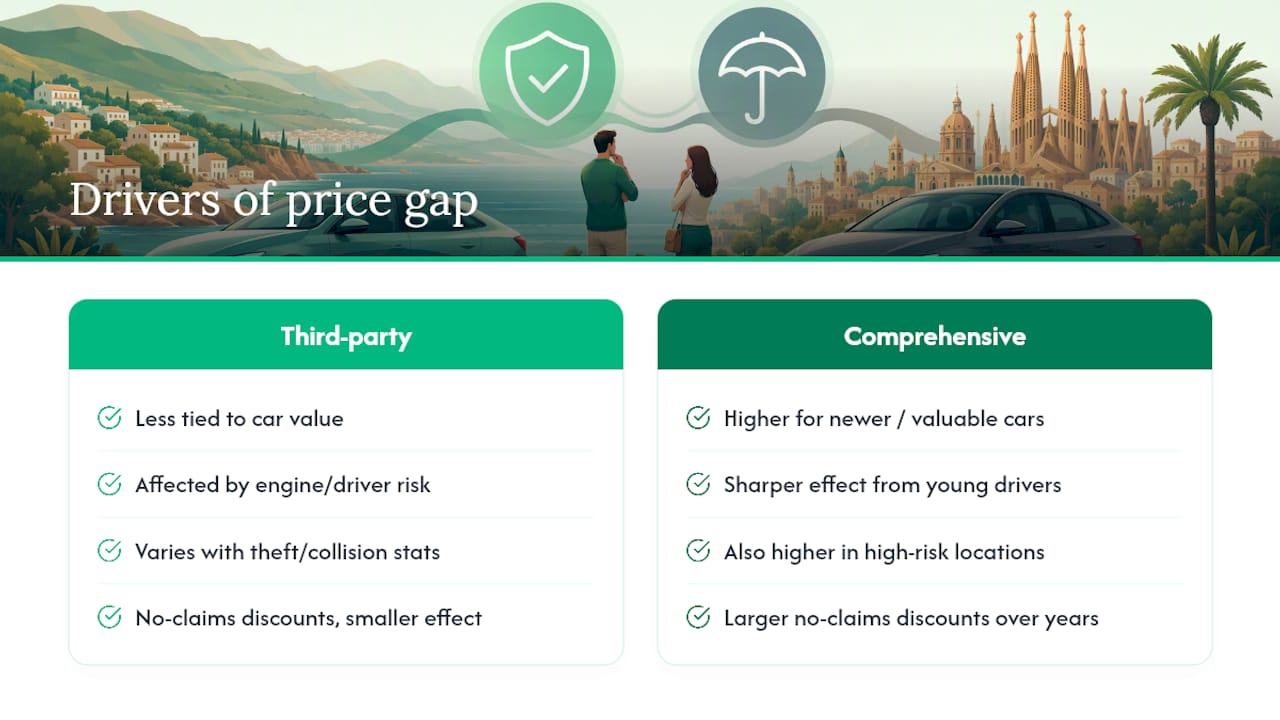
Sjåførens alder og erfaring flytter prisen på alle nivåer, men effekten er som regel sterkest på kasko, siden selskapene vekter både ansvarsrisiko og sannsynligheten for en skade du selv forårsaker på egen bil. En sjåfør i tjueårene med spansk førerkort utstedt de siste to årene ser typisk større avstand mellom ansvars- og kaskotilbud enn en sjåfør i førtiårene med ti år uten skader.
Geografi spiller også en reell rolle. Å forsikre en bil som står i garasje i en liten andalusisk by koster vanligvis mindre på begge nivåer enn å forsikre den samme bilen parkert i en travel gate på Balearene om natta, noe som gjenspeiler tyveri- og ulykkesstatistikk knyttet til befolkningstetthet og turisttrafikk.
Bonushistorikk bygger seg opp gjennom fornyelsesårene, og rabatten den gir slår som regel mer generøst ut på kaskopremien, siden selskapene har mer å tape på en skade på egen bil enn på en ren ansvarssak. Den eneste pålitelige måten å se hvordan disse faktorene kombineres for akkurat din bil er å sjekke dagens prisnivåer og be om tilbud fra noen ulike selskaper i stedet for å stole på ett enkelt tall.
Slik hjelper Insurance Spain deg med å velge
Å finne ut om ansvar eller kasko passer din situasjon er lettere med noen som sammenligner tilbud på dine vegne, i stedet for at du henter dem selv på tvers av spanskspråklige nettsteder. Insurance Spain sammenligner poliser fra 11 eller flere spanske forsikringsselskaper og forklarer forskjellene på norsk, noe som betyr mye når polisevilkårene har reell juridisk vekt.
Praktisk støtte omfatter å se over polisedokumentene før du signerer, å hjelpe deg samle papirene selskapene ber om når du tar med deg bonusen, og å bistå hvis du noen gang må melde en skade og vil ha den håndtert uten at språk bremser prosessen. For alle som kommer fra britisk eller annet utenlandsk førerkort og forsikringshistorikk, fanger det tospråklige laget ofte opp hull et rent nettbasert tilbud ville oversett.
— Jake
Få et bilforsikringstilbud som faktisk passer situasjonen din
Å sammenligne ansvar mot kasko på tvers av flere spanske selskaper på egen hånd betyr å be om tilbud på spansk, tyde ulike produktnavn og håpe at du har fanget opp hvert eneste unntak. Meglere av denne typen gjør den sammenligningen for deg, gratis, på norsk, på tvers av mer enn et dusin tilbydere, uten skjulte gebyrer lagt oppå det selskapet allerede tar.

Før du ber om et tilbud, ha vognkortet (permiso de circulación), førerkortet ditt og eventuelle papirer på bonushistorikk fra et tidligere selskap klart. Det er vanligvis nok til at en megler kan sammenligne ansvars- og kaskotilbud side om side og si deg rett ut hvor prisforskjellen faktisk ligger for din bil. Start med å be om et bilforsikringstilbud fra Insurance Spain, der dekningen plasseres gjennom en registrert spansk forsikringsmegler, og få en sammenligning tilbake i stedet for salgsargumentene til ett enkelt selskap.
Kilder
Ofte stilte spørsmål
Er det best med kasko eller ansvarsforsikring i Spania?
Det avhenger av bilens verdi og hvordan den brukes. Kasko passer nyere, finansierte eller mye brukte biler, mens ansvar kan være fornuftig for en gammel bil med lav verdi som står trygt parkert og kjøres sjelden.
Hva er forskjellen på ansvarsforsikring og kasko?
Ansvar betaler bare for skade eller personskade du påfører andre; kasko legger til dekning av din egen bil, inkludert sammenstøt, tyveri, brann og hærverk, innenfor polisens unntak.
Hva heter «kasko» på spansk?
Kaskodekning kalles todo riesgo i Spania, bokstavelig «all risiko», selv om hver polise har sin egen liste over unntak som er verdt å lese før du signerer.
Er ansvar eller kasko billigst i Spania?
Ansvar er nesten alltid billigst i utgangspunktet, siden det forsikrer en mindre risiko. Prisforskjellen krymper for eldre biler med lav verdi og øker for nyere eller finansierte biler der selskapets potensielle utbetaling på kasko er mye høyere.
Anbefalt lesning
0 Comments
Bli den første til å kommentere.